Cette actualité en 30 secondes
- Qui est concerné ? Les assurés souhaitant compléter certaines années d'études supérieures ou années de cotisation incomplètes.
- Combien ça coûte ? En 2026, le prix d'un trimestre varie selon l'âge, les revenus et l'option retenue, conformément au barème officiel de la Cnav.
- Quelles options ? Le rachat peut améliorer uniquement le taux de liquidation ou agir à la fois sur le taux et la durée d'assurance.
- Quels avantages ? Une pension potentiellement améliorée, des possibilités de paiement échelonné et une déduction fiscale.
- Quelle précaution ? Vérifier l'intérêt du rachat à partir d'une simulation individuelle avant de s'engager.
Le rachat de trimestres permet, sous certaines conditions, d'améliorer le calcul de sa pension de retraite en compensant des périodes insuffisamment cotisées. En 2026, son coût dépend notamment de l'âge, des revenus professionnels et de l'option choisie. Études supérieures, années incomplètes, stages : quels sont les dispositifs accessibles, les tarifs applicables et les éléments à examiner avant de prendre une décision ?
Qui peut racheter des trimestres en 2026 ?
Les années d'études supérieures et les années incomplètes
Le versement pour la retraite (VPLR) permet principalement de racheter des trimestres correspondant à des années d'études supérieures ou à des années civiles pendant lesquelles les cotisations n'ont pas permis de valider quatre trimestres.
Pour les études supérieures, les périodes concernées doivent répondre à certaines conditions, notamment en matière de formation et de diplôme. Les études suivies dans un établissement d'enseignement supérieur, une grande école ou une classe préparatoire peuvent être éligibles. Certaines études effectuées à l'étranger peuvent également être prises en compte.
Les années incomplètes correspondent aux années durant lesquelles l'activité professionnelle n'a pas permis de valider quatre trimestres. Cette situation peut notamment se présenter lors d'un début de carrière ou d'une période d'activité réduite.
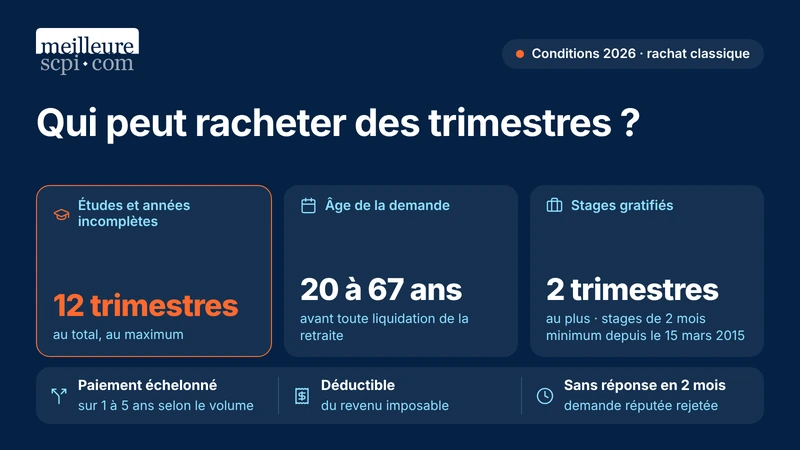
Dans le cadre du rachat classique, la demande doit être effectuée à partir de 20 ans et avant 67 ans, sous réserve de respecter les conditions du dispositif et de ne pas avoir déjà demandé la liquidation de sa pension auprès de l'Assurance retraite. Le nombre de trimestres pouvant être rachetés est limité à 12 au total pour les principaux motifs de rachat classique.
Les stages en entreprise et les dispositifs particuliers
Certains stages effectués dans le cadre d'études supérieures peuvent également ouvrir droit à une validation de trimestres.
Le dispositif concerne notamment les stages réalisés à partir du 15 mars 2015, d'une durée minimale de deux mois et ayant donné lieu à une gratification, dans les conditions prévues par la réglementation.
Il permet de valider deux trimestres au maximum, selon un tarif spécifique. La demande doit être effectuée dans les délais réglementaires, notamment avant la fin de l'année du trentième anniversaire pour les périodes concernées.
D'autres possibilités de rachat existent pour certaines activités exercées à l'étranger ou situations professionnelles particulières. Leurs conditions d'accès et leurs modalités financières peuvent différer du rachat classique.
Les règles présentées dans cet article concernent principalement le régime de base de l'Assurance retraite. Les fonctionnaires et certains assurés relevant d'autres régimes peuvent être soumis à des dispositions spécifiques.
Quel est le coût d'un rachat de trimestres en 2026 ?
Un barème calculé selon l'âge, les revenus et l'option choisie
La circulaire Cnav n° 2026-04 du 5 février 2026 fixe le coût des versements pour la retraite applicables aux demandes déposées en 2026.
Le montant dépend de trois critères :
- l'âge de l'assuré au moment de sa demande,
- la moyenne des salaires ou revenus professionnels retenus pour le calcul
- l'option de rachat choisie, « taux seul » ou « taux et durée d'assurance ».
Le barème distingue trois catégories de revenus, établies à partir du plafond annuel de la Sécurité sociale (PASS), fixé à 48 060 € en 2026 :
- Revenus inférieurs à 36 045 €.
- Revenus compris entre 36 045 € et 48 060 €.
- Revenus supérieurs à 48 060 €.
Pour la catégorie intermédiaire, le prix est calculé à partir d'un pourcentage appliqué au revenu moyen retenu.
Barème 2026 : combien coûte un trimestre ?
Le tableau suivant présente les tarifs officiels pour quatre âges, selon les catégories de revenus inférieure et supérieure.
Âge | Taux seul : revenus inférieurs à 36 045 € | Taux seul : revenus supérieurs à 48 060 € | Taux et durée : revenus inférieurs à 36 045 € | Taux et durée : revenus supérieurs à 48 060 € |
|---|---|---|---|---|
30 ans | 1 487 € | 1 983 € | 2 204 € | 2 938 € |
40 ans | 2 065 € | 2 753 € | 3 060 € | 4 080 € |
50 ans | 2 672 € | 3 563 € | 3 960 € | 5 279 € |
60 ans | 3 275 € | 4 367 € | 4 854 € | 6 472 € |
Source : Cnav, circulaire n° 2026-04 du 5 février 2026, annexe relative au coût des versements pour la retraite. Montants par trimestre, hors réductions particulières.
Le prix d'un trimestre n'augmente pas de façon continue jusqu'à l'âge maximal de rachat. Dans le barème 2026, il atteint son niveau le plus élevé à 62 ans, avant de diminuer pour les âges suivants. Le montant exact doit être déterminé à partir de la situation individuelle de l'assuré et du barème correspondant à sa tranche de revenus.
Des tarifs réduits pour certaines études et certains stages
Un dispositif de rachat à coût réduit existe pour certaines années d'études supérieures. Il concerne les demandes répondant aux conditions réglementaires, notamment celles effectuées au plus tard le 31 décembre de l'année des 40 ans. Le nombre de trimestres bénéficiant de la réduction est limité et dépend du dispositif applicable. Cette réduction porte sur le coût du rachat, mais ne signifie pas que les trimestres sont validés gratuitement. Les stages en entreprise relevant du dispositif spécifique bénéficient également d'un tarif distinct de celui du versement pour la retraite classique. Ces situations nécessitent une évaluation particulière : les montants du tableau précédent ne doivent donc pas être appliqués automatiquement à tous les rachats.
Comment le rachat de trimestres agit-il sur la pension ?
L'option « taux seul »
Dans le régime général, le calcul de la retraite de base repose notamment sur le salaire annuel moyen, le taux de liquidation et la durée d'assurance retenue. Lorsque l'assuré ne dispose pas du nombre de trimestres requis, sa pension peut subir une décote. L'option « taux seul » permet de réduire cette décote en améliorant le taux utilisé pour calculer la pension. En revanche, les trimestres rachetés avec cette option n'augmentent pas la durée d'assurance retenue pour le coefficient de proratisation. Son coût est inférieur à celui de la seconde option.
L'option « taux et durée d'assurance »
Cette option permet d'agir sur deux éléments du calcul de la retraite de base : le taux de liquidation et la durée d'assurance retenue. Elle peut ainsi produire un effet plus important sur la pension, mais son prix est également plus élevé. Le choix dépend notamment du nombre de trimestres déjà validés, de la durée d'assurance exigée pour la génération concernée et de l'âge de départ envisagé. Il faut également distinguer les trimestres rachetés des trimestres cotisés. Dans le cadre du rachat classique, ils ne permettent pas de satisfaire les conditions de durée cotisée ouvrant droit à une retraite anticipée pour carrière longue. Le rachat n'ajoute pas non plus de salaires aux années retenues pour déterminer le salaire annuel moyen.
Deux exemples concrets de rachat de trimestres en 2026
Exemple 1 : quatre trimestres rachetés à 30 ans
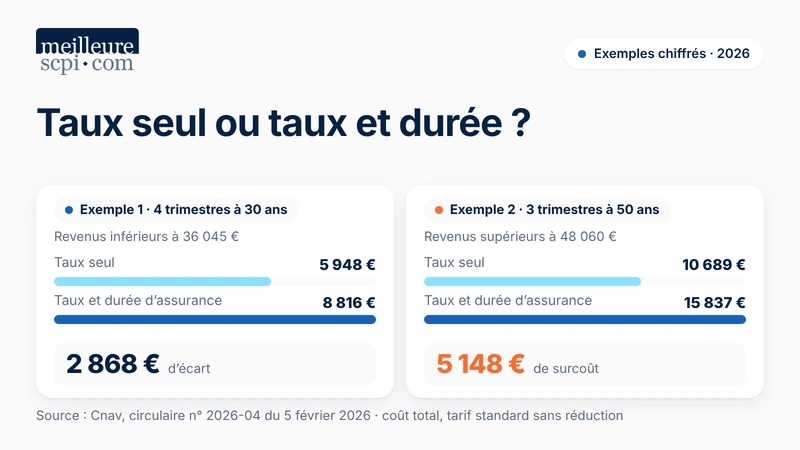
Une personne de 30 ans souhaite racheter quatre trimestres correspondant à des années d'études supérieures. Pour cette simulation, son revenu moyen retenu est supposé inférieur à 36 045 €. Selon le barème officiel 2026, le coût d'un trimestre s'élève à 1 487 € avec l'option « taux seul », soit 5 948 € pour quatre trimestres. Avec l'option « taux et durée d'assurance », le prix atteint 2 204 € par trimestre, soit 8 816 € au total. La différence entre les deux formules représente donc 2 868 €. Ces montants correspondent au tarif standard, sans application d'une éventuelle réduction pour les années d'études supérieures.
Exemple 2 : trois trimestres rachetés à 50 ans
Une personne de 50 ans souhaite racheter trois trimestres correspondant à des années incomplètes. Son revenu moyen retenu est supposé supérieur à 48 060 €. Dans cette situation, le barème 2026 prévoit un coût de 3 563 € par trimestre avec l'option « taux seul », soit 10 689 € pour trois trimestres. Avec l'option « taux et durée d'assurance », le tarif s'élève à 5 279 € par trimestre, représentant 15 837 € au total. Le surcoût de cette seconde option atteint ainsi 5 148 €.
Ces deux simulations reposent sur les tarifs officiels de la Cnav pour 2026. Elles illustrent le coût du rachat selon l'âge, les revenus et l'option retenue, mais ne permettent pas de déterminer le supplément de pension obtenu, qui dépend de la carrière de chaque assuré.
Quelles démarches effectuer pour racheter des trimestres ?
Vérifier son relevé de carrière et demander une évaluation
Avant toute demande, il est nécessaire de consulter son relevé de carrière afin d'identifier les périodes insuffisamment cotisées. Certaines anomalies peuvent relever d'une simple régularisation et ne nécessitent pas de rachat. L'Assurance retraite propose un service gratuit de simulation du coût d'un rachat de trimestres. Il permet d'obtenir une première estimation selon le profil de l'assuré et les périodes concernées. La caisse compétente examine ensuite la demande et les justificatifs transmis. Si les conditions sont remplies, elle adresse une évaluation indiquant le montant à verser. L'assuré peut alors confirmer le nombre de trimestres souhaité, l'option retenue et les modalités de paiement. En l'absence de réponse dans les deux mois suivant la réception de la demande d'évaluation, celle-ci est considérée comme rejetée.
Un paiement échelonné et une déduction fiscale possibles
Le rachat peut être réglé en une seule fois ou, sous certaines conditions, par versements échelonnés.
Pour le rachat classique, les possibilités d'échelonnement dépendent du nombre de trimestres concernés :
- De deux à huit trimestres : paiement sur un à trois ans.
- À partir de neuf trimestres : paiement sur un, trois ou cinq ans.
Lorsque l'échelonnement dépasse un an, le solde restant dû est majoré annuellement selon l'indice prévisionnel des prix à la consommation hors tabac. Les sommes versées dans le cadre du rachat classique sont également déductibles du revenu imposable. Cette déduction ne correspond pas à un remboursement intégral de la dépense : son effet dépend de la situation fiscale de l'assuré.
Est-il intéressant de racheter des trimestres en 2026 ?
Le rachat peut être utile lorsqu'il permet de limiter une décote ou d'améliorer le montant de la pension de base. Son intérêt dépend cependant du parcours professionnel et du moment auquel l'assuré envisage de prendre sa retraite.
Une personne proche du départ dispose généralement d'une meilleure visibilité sur sa carrière et sur les trimestres qui lui manqueront effectivement. À l'inverse, un rachat réalisé plusieurs années auparavant peut être moins facile à évaluer, car la carrière future reste incertaine.
Le coût constitue un autre élément déterminant. Une dépense de plusieurs milliers d'euros doit être comparée au supplément de pension attendu, à sa durée probable de perception et à l'effet fiscal du versement.
Le rachat de trimestres ne doit pas être assimilé à un placement financier : il permet d'acquérir des droits à la retraite, selon les règles du régime concerné, sans constituer un capital disponible.
L'analyse doit également tenir compte des évolutions réglementaires susceptibles d'affecter l'âge de départ et les conditions de liquidation. Une simulation personnalisée, réalisée avec et sans rachat, reste donc indispensable pour mesurer les conséquences de l'opération.
Conclusion
En 2026, le rachat de trimestres peut représenter une solution pour améliorer certains droits à la retraite, mais il ne présente pas le même intérêt pour tous les assurés. Le choix entre les deux options doit reposer sur une évaluation du supplément de pension attendu, et non sur le seul prix du trimestre. Avant tout engagement, la vérification du relevé de carrière et l'obtention d'un devis officiel permettent de prendre une décision sur des bases plus précises.
Questions fréquentes
Peut-on racheter des trimestres après 60 ans ?
Oui. Pour le rachat classique, la demande peut être effectuée avant 67 ans, à condition de respecter les critères d'éligibilité et de ne pas avoir déjà demandé la liquidation de sa pension auprès de l'Assurance retraite.
Le rachat de trimestres est-il déductible des impôts ?
Oui. Les sommes versées dans le cadre du rachat classique peuvent être déduites du revenu imposable. L'économie d'impôt éventuelle dépend de la situation fiscale de l'assuré.
Peut-on racheter des trimestres pour partir en retraite anticipée ?
Les trimestres acquis dans le cadre du rachat classique ne sont pas retenus pour satisfaire les conditions d'ouverture d'une retraite anticipée, notamment pour carrière longue. D'autres dispositifs de rachat peuvent obéir à des règles différentes.
À retenir
- Le rachat de trimestres permet d'améliorer le calcul de la retraite de base en compensant certaines périodes insuffisamment cotisées.
- Les personnes âgées de 20 à moins de 67 ans peuvent, sous conditions, racheter jusqu'à 12 trimestres dans le cadre du dispositif classique.
- Le coût en 2026 dépend de l'âge, des revenus professionnels et de l'option choisie : « taux seul » ou « taux et durée d'assurance ».
- Des tarifs réduits peuvent s'appliquer à certaines années d'études supérieures et à certains stages.
- Les sommes versées peuvent être déductibles du revenu imposable, selon les règles fiscales applicables.
Sources :
- Cnav, 5 février 2026, Versement pour la retraite et rachats de cotisations alignés – Coût du versement au 1er janvier 2026, circulaire n° 2026-04. Consulter le barème officiel 2026.
- Service Public, fiche vérifiée le 1er janvier 2026, Retraite du salarié dans le secteur privé : rachat de trimestres. Consulter les conditions et démarches.
- L'Assurance retraite, Le rachat de trimestres, page institutionnelle sans date de publication précisée. Consulter les différents dispositifs.
- L'Assurance retraite, Simuler le coût d'un rachat de trimestres, page institutionnelle sans date de publication précisée. Accéder au simulateur officiel.
Conseil
Avant de racheter des trimestres, il est essentiel de comparer le coût de l'opération avec l'augmentation estimée de la pension de retraite. Un rachat effectué plusieurs années avant le départ peut perdre de son intérêt si la carrière évolue. La consultation du relevé de carrière et une simulation personnalisée auprès de l'Assurance retraite permettent d'évaluer les différentes options et d'éviter une dépense qui ne serait pas adaptée à la situation de l'assuré.
À propos de l'auteur