Cette actualité en 30 secondes
- Capitaliser vos revenus de SCPI sans fiscalité immédiate : utilisez le contrat Corum Life pour réinvestir automatiquement les loyers et maîtriser le moment de la sortie.
- Réduire la volatilité de votre épargne : combinez SCPI Corum et fonds obligataires au sein de Corum Life pour viser une performance régulière plutôt qu’un rendement spéculatif.
- Booster le rendement de votre assurance vie : exploitez les profils Corum Life (3,92 % à 7,11 % en 2025) adaptés à votre tolérance au risque et à votre horizon de placement.
- Sécuriser une partie de votre capital : allouez jusqu’à 25 % sur le fonds euro Corum EuroLife (4,10 % en 2025) pour un socle plus stable au sein du contrat.
- Structurer une stratégie patrimoniale long terme : diversifiez entre SCPI, fonds obligataires et fonds euro dans Corum Life pour lisser les à-coups de marché.
MeilleureSCPI.com a échangé avec Baptiste Bruneau, Directeur Général de Corum l'Épargne. Une interview exclusive consacrée au contrat Corum Life, mise à jour avec les performances et chiffres clés 2025.
Corum Life : pourquoi le contrat d'assurance en 2026 ?
Retrouvez ci-dessous la retranscription de l'interview de Baptiste Bruneau
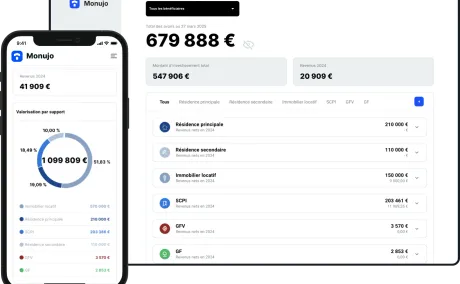
Corum Life, parce que nous avions un grand nombre d'associés de nos SCPI qui étaient très satisfaits du travail que nous réalisions.
Mais tous n'avaient pas besoin de toucher ces revenus et de les toucher mensuellement, puisque la distribution est mensuelle sur nos SCPI.
L'idée, c'était de pouvoir capitaliser ces revenus, et de les capitaliser sans fiscalité immédiate, tout en maîtrisant sa sortie.
Nous avons décidé de lancer Corum Life. Nous aurions pu demander à un assureur de nous créer un contrat Corum, mais assuré par une autre compagnie.
Nous avons préféré le faire nous-même. C'est ce que nous faisons depuis 2012, où nous internalisons un maximum de choses.
Nous avons lancé la compagnie Corum Life en 2020, pour retrouver en exclusivité les SCPI Corum Origin, Corum XL et les fonds obligataires, qui sont des fonds que nous gérons pour la plupart depuis 2009.
Baptiste Bruneau, Directeur Général de Corum l'Épargne
Ce sont des fonds obligataires à haut rendement, avec une grande stabilité et une volatilité maîtrisée.
Nous retrouvons ainsi une combinaison entre immobilier et obligataire au sein du contrat.
L'objectif n'est pas de délivrer du 30 % comme sur les marchés financiers quand tout va bien.
L'objectif est de délivrer de la performance dans le temps, sur la durée, en limitant la volatilité.
La plupart de nos profils – nous avons créé des profils d'allocation dans Corum Life – ont délivré entre 3,8 % et 5 % en 2021. Cet objectif a été largement dépassé en 2025.
En 2025, les principaux profils de gestion de Corum Life ont affiché les performances suivantes :
- Corum Life Entreprises : 3,92 %
- Corum Life Immo : 4,44 %
- Corum Life Essentiel : 4,31 %
- Corum Life Rosetta (gestion pilotée lancée fin 2024) : 7,11 %
Le fonds euro Corum EuroLife, accessible dans la limite de 25 % de l'épargne investie, a délivré 4,10 % en 2025, se positionnant parmi les fonds euros les plus performants du marché. Objectif de performance régulière atteint avec Corum Life.
Au 31 décembre 2025, Corum l'Épargne gère 9,6 milliards d'euros d'épargne, en progression de 15 % sur un an, et accompagne 152 000 épargnants.
Cette croissance reflète l'attrait croissant pour nos solutions d'épargne immobilière et nos revenus potentiels réguliers.
Nos SCPI historiques continuent de surperformer le marché, avec Corum Origin qui a délivré 6,50 % en 2025, dépassant pour la quatorzième année consécutive son objectif de rendement annuel de 6 %.
Cette performance est alimentée notamment par la distribution de plus-values, confirmant la solidité de notre modèle de gestion immobilière.
A lire également :
Nouveauté chez CORUM Life : découvrez le fonds euro CORUM EuroLife
À retenir
- Corum Life est un contrat d'assurance vie créé pour capitaliser les revenus de SCPI sans fiscalité immédiate et avec une sortie maîtrisée.
- Le contrat combine immobilier (SCPI Corum Origin, Corum XL…) et fonds obligataires à haut rendement pour une performance régulière et une volatilité contenue.
- En 2025, les profils Corum Life ont servi de 3,92 % à 7,11 %, et le fonds euro Corum EuroLife a affiché 4,10 %.
- Au 31/12/2025, Corum l'Épargne gère 9,6 milliards d'euros pour 152 000 épargnants, en hausse de 15 % sur un an.
- Corum Origin a délivré 6,50 % en 2025, au-dessus de son objectif de 6 % pour la 14e année consécutive, soutenu par la distribution de plus-values.
Conseil de l'expert
En tant qu'expert en gestion de patrimoine, je recommande d'intégrer Corum Life dans une stratégie globale, en veillant à diversifier entre SCPI, fonds obligataires et fonds euro. Les performances 2025 sont attractives mais ne préjugent pas des rendements futurs : ajustez votre allocation à votre horizon de placement et à votre tolérance au risque, et privilégiez une approche de long terme pour lisser la volatilité.
À propos de l'auteur
La SCPI Corum Origin vous intéresse ?
Nos conseillers sont prêts à vous accompagner et répondre à vos questions.