En l'absence d'enfant, la transmission d'un patrimoine peut soulever plusieurs questions : qui hérite automatiquement, comment désigner un bénéficiaire et quelle fiscalité s'applique ? En 2026, le testament, la donation et l'assurance-vie permettent d'organiser une succession selon la situation familiale et les objectifs patrimoniaux. Certains dispositifs fiscaux temporaires peuvent également faciliter la transmission de sommes d'argent. Leur utilisation suppose toutefois de connaître les droits des héritiers et les conditions propres à chaque solution.
Succession sans héritier direct : qui peut hériter ?
Sans enfant, la succession dépend de la situation familiale
L'expression « succession sans héritier direct » désigne ici une personne qui n'a pas de descendant. En droit français, cette situation ne signifie pas nécessairement l'absence d'héritiers. Lorsqu'aucun testament n'a été établi, la loi détermine les bénéficiaires de la succession selon leur lien de parenté avec le défunt. En l'absence de descendant, les droits successoraux dépendent notamment de l'existence d'un conjoint marié, des parents, des frères et sœurs ou de leurs descendants. Pour une personne non mariée, les parents et les frères et sœurs figurent parmi les premiers héritiers appelés à la succession. En leur absence, d'autres membres de la famille peuvent hériter selon les règles de dévolution légale.
Pour une personne mariée sans descendant, le conjoint survivant bénéficie de droits spécifiques. Lorsque les deux parents du défunt sont vivants, le conjoint recueille en principe la moitié de la succession et chaque parent un quart. Si un seul parent est vivant, le conjoint recueille les trois quarts. En l'absence des deux parents, le conjoint recueille en principe l'intégralité de la succession.
Des règles particulières peuvent toutefois s'appliquer, notamment concernant certains biens reçus par donation ou succession familiale.
Mariage, PACS et concubinage : des droits différents
La situation conjugale influence directement les droits du partenaire survivant.
Situation | Droits successoraux sans testament |
|---|---|
Époux survivant | Hérite selon les règles légales applicables. |
N'est pas héritier légal. | |
Concubin | N'est pas héritier légal. |
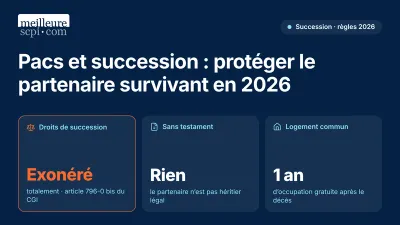
Un partenaire de PACS peut recevoir des biens par testament. Il bénéficie alors d'une exonération de droits de succession. Un concubin peut également être désigné comme légataire, mais la transmission relève en principe de la fiscalité applicable entre personnes sans lien de parenté. Cette distinction rend particulièrement importante l'organisation de la succession pour les couples non mariés.
Peut-on transmettre librement son patrimoine sans enfant ?
En l'absence de descendant, la liberté de transmission dépend notamment de l'existence d'un conjoint survivant. Lorsqu'une personne n'a ni descendant ni conjoint marié survivant, elle peut en principe disposer de l'ensemble de son patrimoine par testament, sous réserve de certains droits particuliers, notamment le droit de retour légal sur des biens familiaux. En revanche, en présence d'un conjoint survivant et en l'absence de descendant, celui-ci bénéficie d'une réserve héréditaire correspondant à un quart de la succession. Les trois quarts restants constituent la quotité disponible, qui peut être attribuée à d'autres bénéficiaires.
Quelle fiscalité pour une succession sans enfant en 2026 ?
Les droits varient selon le lien de parenté
Les droits de succession dépendent notamment de la valeur transmise et du lien de parenté entre le défunt et le bénéficiaire.
Après application des abattements éventuels, la part taxable est soumise au barème correspondant.
Bénéficiaire | Abattement ou exonération | Taux applicable |
|---|---|---|
Époux ou partenaire de PACS | Exonération totale | 0 % |
Frère ou sœur | 15 932 € | 35 % jusqu'à 24 430 € de part taxable, puis 45 % |
Neveu ou nièce | 7 967 € | 55 % |
Personne sans lien de parenté | 1 594 € | 60 % |
Règles générales applicables en 2026, hors exonérations particulières. Les frères et sœurs peuvent notamment bénéficier d'une exonération sous certaines conditions. La représentation successorale peut modifier le calcul des droits applicables à un neveu ou à une nièce.
Exemple 1 : transmettre 100 000 € à un neveu
Une personne célibataire, sans enfant, souhaite léguer 100 000 € à son neveu.
Hypothèses : le neveu est bénéficiaire d'un legs direct, sans représentation successorale, aucun abattement n'a été utilisé antérieurement et aucune exonération particulière ne s'applique.
Simulation — Legs direct à un neveu
- Montant transmis : 100 000 €
- Abattement : − 7 967 €
- Base taxable : 92 033 €
- Droits théoriques (55 %) : 50 618,15 €
- Montant net théorique après droits : 49 381,85 €
Le montant des droits représente ici plus de la moitié du patrimoine transmis. Cette fiscalité doit être prise en compte lors du choix des bénéficiaires et des modalités de transmission. En revanche, si un neveu hérite par représentation de son parent prédécédé ou renonçant, les règles de calcul peuvent être différentes. Une analyse de la dévolution successorale est alors nécessaire.
Quelles solutions pour transmettre son patrimoine de son vivant ou à son décès ?
Le testament pour désigner les bénéficiaires
Le testament permet de prévoir la répartition de tout ou partie du patrimoine après le décès. Il peut servir à transmettre un logement, des placements financiers ou des liquidités à un proche qui n'aurait pas hérité automatiquement. Le testament olographe doit être entièrement écrit à la main, daté et signé. Le testament authentique est établi devant notaire dans les formes prévues par la loi. Le recours à un notaire permet de vérifier la conformité des dispositions testamentaires, notamment lorsque plusieurs bénéficiaires sont désignés ou que le patrimoine comprend des biens immobiliers. Le testament présente néanmoins une limite : il organise la répartition des biens sans modifier les taux de droits de succession applicables aux bénéficiaires.
La donation pour anticiper la transmission
La donation permet de transmettre des biens de son vivant, tout en utilisant les abattements fiscaux disponibles. Pour une donation à un neveu ou à une nièce, l'abattement de droit commun s'élève à 7 967 €. Il est renouvelable tous les quinze ans, sous réserve des règles de rappel fiscal.
Un autre dispositif, prévu à l'article 790 G du Code général des impôts, permet sous certaines conditions de transmettre jusqu'à 31 865 € en franchise de droits au titre d'un don familial de sommes d'argent.
Pour en bénéficier, le donateur doit notamment avoir moins de 80 ans et le bénéficiaire doit être majeur ou émancipé. En l'absence de descendants, ce dispositif peut concerner un neveu ou une nièce. Cette exonération peut se cumuler avec l'abattement de droit commun, lorsque toutes les conditions sont réunies. Une donation est toutefois en principe irrévocable. Elle doit donc être envisagée en tenant compte des ressources nécessaires au donateur pour financer ses besoins futurs.
Le dispositif exceptionnel de donation immobilière jusqu'à fin 2026
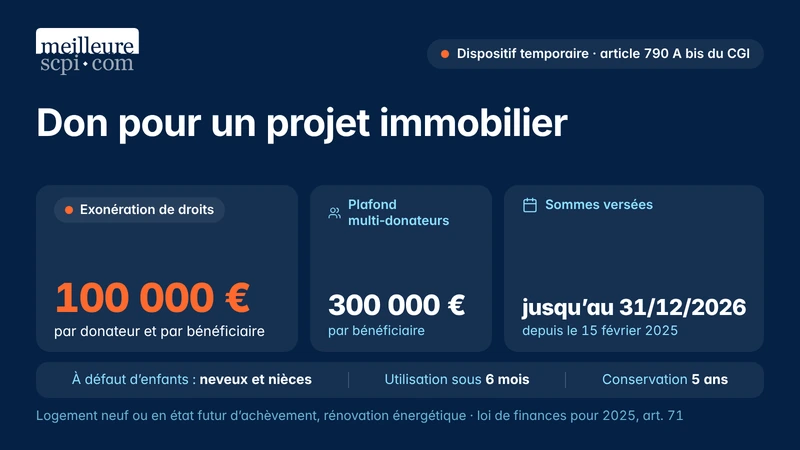
La loi de finances pour 2025 a instauré une exonération temporaire de droits de donation pour certains dons de sommes d'argent destinés à financer un projet immobilier. Prévue par l'article 790 A bis du CGI, elle concerne les sommes versées entre le 15 février 2025 et le 31 décembre 2026. Le dispositif peut bénéficier aux enfants, petits-enfants et arrière-petits-enfants ou, en l'absence de tels descendants, aux neveux et nièces.
L'exonération est limitée à :
- 100 000 € par donateur et par bénéficiaire ;
- 300 000 € par bénéficiaire, lorsque plusieurs donateurs interviennent.
Les sommes doivent être utilisées, au plus tard le dernier jour du sixième mois suivant leur versement, pour acquérir un logement neuf ou en état futur d'achèvement, ou financer certains travaux de rénovation énergétique d'un logement dont le bénéficiaire est propriétaire et qu'il affecte à sa résidence principale. Le logement acquis doit être conservé comme résidence principale ou affecté à la location à usage d'habitation principale pendant cinq ans. Pour les travaux, le logement doit rester affecté à la résidence principale du bénéficiaire pendant cinq ans à compter de leur achèvement. Certaines dépenses bénéficiant déjà d'autres avantages fiscaux ou aides sont exclues de ce dispositif. Les justificatifs doivent être conservés pour permettre le contrôle de l'administration. Ce mécanisme constitue une possibilité de transmission particulièrement pertinente en 2026 pour une personne sans descendant souhaitant contribuer au projet immobilier d'un neveu ou d'une nièce. Il ne concerne toutefois pas les donations de biens immobiliers déjà détenus : l'exonération porte sur des dons de sommes d'argent affectés aux dépenses prévues par la loi.
L'assurance-vie pour transmettre un capital à un proche
L'assurance-vie permet de désigner librement un ou plusieurs bénéficiaires dans les limites légales. Son traitement fiscal dépend principalement de la date de souscription du contrat, de la date des versements et de l'âge de l'assuré au moment où les primes ont été versées.
Pour les contrats relevant du régime de l'article 990 I du CGI, les capitaux issus des primes versées avant 70 ans bénéficient généralement d'un abattement de 152 500 € par bénéficiaire.
Au-delà, un prélèvement de 20 % s'applique sur la fraction taxable jusqu'à 700 000 €, puis de 31,25 % au-delà.
Pour les primes versées après 70 ans sur les contrats concernés, l'article 757 B prévoit un abattement global de 30 500 € sur les primes imposables, tous bénéficiaires et contrats concernés confondus. La fraction taxable relève ensuite des droits de succession selon le lien de parenté.
Les contrats anciens peuvent relever de règles particulières.
Exemple 2 : transmettre 100 000 € à un ami par assurance-vie
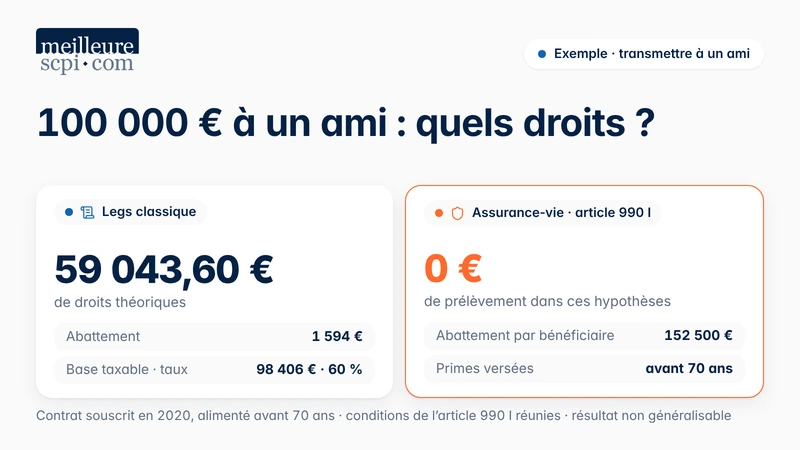
Une personne célibataire, sans descendant, souhaite transmettre 100 000 € à un ami sans lien de parenté. La simulation repose sur un contrat souscrit en 2020, intégralement alimenté avant les 70 ans de l'assuré. Le capital transmis au décès est supposé égal à 100 000 €, le bénéficiaire dispose de l'intégralité de son abattement de 152 500 € et les conditions d'application de l'article 990 I sont réunies.
Transmission hypothétique | Fiscalité au décès |
|---|---|
Legs classique de 100 000 € à un ami | 59 043,60 € de droits théoriques |
Capital d'assurance-vie de 100 000 € | 0 € de prélèvement au titre de l'article 990 I |
Pour le legs classique, le calcul repose sur une base taxable de 98 406 €, après l'abattement de 1 594 €, soumise au taux de 60 %.
L'assurance-vie permet donc, dans les hypothèses retenues, de transmettre un capital sans prélèvement au décès au titre de l'article 990 I.
Ce résultat ne peut cependant pas être généralisé à tous les contrats. La valeur du capital transmis dépend également des supports d'investissement, et les primes manifestement exagérées peuvent être contestées dans les conditions prévues par la loi.
Immobilier et SCPI : quelles possibilités de transmission ?
Transmettre un bien immobilier en pleine propriété ou en nue-propriété
Un bien immobilier peut être transmis par donation ou par testament. Une donation avec réserve d'usufruit permet au propriétaire de transmettre la nue-propriété tout en conservant le droit d'occuper le logement ou d'en percevoir les loyers. La valeur fiscale de la nue-propriété est déterminée en fonction de l'âge de l'usufruitier, selon le barème prévu à l'article 669 du Code général des impôts. Cette modalité peut permettre d'organiser une transmission progressive, mais elle n'efface pas les droits de donation éventuellement dus lors de l'opération. Au décès de l'usufruitier, la réunion de l'usufruit et de la nue-propriété ne donne en principe pas lieu à de nouveaux droits du seul fait de cette réunion, sous réserve des règles fiscales applicables. L'acte notarié est obligatoire pour une donation immobilière.
Les parts de SCPI peuvent-elles être transmises ?
Les parts de sociétés civiles de placement immobilier (SCPI) peuvent être transmises par donation ou succession, en pleine propriété ou dans le cadre d'un démembrement. Une donation de nue-propriété de parts permet, par exemple, de conserver les droits aux revenus attachés à l'usufruit tout en transmettant la nue-propriété à un bénéficiaire. Les modalités de transfert doivent être examinées à partir des statuts de la SCPI, de sa documentation et des procédures de la société de gestion. Les frais administratifs éventuels et les justificatifs exigés peuvent varier. La transmission de parts de SCPI n'ouvre pas, à elle seule, droit à une exonération particulière de droits de succession.
Il convient également de prendre en compte les caractéristiques du placement : le capital et les revenus ne sont pas garantis, et la revente des parts peut être retardée en l'absence d'acheteurs. L'Autorité des marchés financiers rappelle que certaines demandes de retrait peuvent rester en attente pendant une durée indéterminée.
Dans une stratégie de transmission, ces risques doivent être appréciés en fonction des besoins de liquidités du futur bénéficiaire.
Transmettre à une association ou à une fondation
Une personne sans descendant peut également choisir de transmettre une partie de son patrimoine à un organisme poursuivant une mission d'intérêt général. Un testament permet notamment de prévoir un legs au profit d'une association ou d'une fondation juridiquement habilitée à le recevoir. Certains organismes bénéficient d'exonérations de droits de mutation à titre gratuit, sous réserve de remplir les conditions légales. La capacité de l'organisme à recevoir le legs, son statut fiscal et les éventuelles contraintes attachées aux biens transmis doivent être vérifiés avant la rédaction des dispositions testamentaires.
Comment préparer sa succession sans descendant ?
L'organisation d'une succession commence par un inventaire des actifs, des dettes et des dispositions déjà prises. Les contrats d'assurance-vie doivent faire l'objet d'une attention particulière : une clause bénéficiaire rédigée plusieurs années auparavant peut ne plus correspondre à la situation familiale actuelle. Il convient également de tenir compte des donations antérieures, qui peuvent avoir une incidence sur les abattements disponibles et les règles de liquidation successorale. Pour les biens immobiliers, les besoins de liquidités des bénéficiaires doivent être anticipés. Des droits élevés ou des charges importantes peuvent rendre nécessaire une cession du patrimoine transmis. Enfin, lorsqu'un défunt, un bénéficiaire ou un bien présente un lien avec l'étranger, les règles de succession et d'imposition peuvent différer de celles d'une situation exclusivement française. Une analyse notariale permet de coordonner les dispositions testamentaires, les donations et les autres mécanismes de transmission.
Conclusion
La transmission d'un patrimoine sans descendant repose sur un équilibre entre liberté de désigner les bénéficiaires, protection des proches et fiscalité. En 2026, le dispositif temporaire d'exonération des dons familiaux destinés à certains projets immobiliers constitue une possibilité supplémentaire à examiner avant son échéance du 31 décembre. Le choix des outils de transmission doit néanmoins rester cohérent avec les besoins financiers du propriétaire et la situation des personnes appelées à recevoir le patrimoine.
Questions fréquentes
Une personne sans enfant peut-elle léguer tous ses biens à un ami ?
Oui, en principe, si elle n'a ni descendant ni conjoint survivant réservataire, sous réserve de droits particuliers pouvant concerner certains biens. La transmission à un ami est toutefois généralement soumise à des droits de succession de 60 %, après l'abattement applicable.
Peut-on transmettre 100 000 € à un neveu sans droits de donation en 2026 ?
Oui, dans certaines situations. Le dispositif temporaire prévu par l'article 790 A bis du CGI permet une exonération pouvant atteindre 100 000 € par donateur et bénéficiaire, notamment en l'absence de descendants, lorsque les fonds sont affectés à un projet immobilier éligible et que toutes les conditions sont respectées.
Le partenaire de PACS hérite-t-il automatiquement ?
Non. Le partenaire de PACS n'est pas héritier légal. Il peut toutefois recevoir des biens par testament et bénéficie d'une exonération de droits de succession sur les biens ainsi transmis.
À retenir
- Succession sans descendant : l'absence d'enfant ne signifie pas l'absence d'héritier. Les droits successoraux dépendent notamment de la situation matrimoniale et des liens de parenté.
- Liberté de transmission : en l'absence de descendant et de conjoint survivant réservataire, il est en principe possible de désigner librement les bénéficiaires de son patrimoine par testament.
- Fiscalité successorale : les droits peuvent atteindre 55 % pour un neveu ou une nièce et 60 % pour une personne sans lien de parenté, après application des abattements et hors régimes particuliers.
- Solutions de transmission : le testament, la donation et l'assurance-vie permettent d'organiser la répartition du patrimoine selon des règles civiles et fiscales distinctes.
- Dispositif exceptionnel en 2026 : certains dons de sommes d'argent destinés à un projet immobilier éligible peuvent bénéficier d'une exonération temporaire, sous conditions, jusqu'au 31 décembre 2026.
- Transmission de SCPI : les parts peuvent être données ou léguées, en pleine propriété ou en nue-propriété, sans bénéficier automatiquement d'un avantage fiscal spécifique.
Sources
- Service Public — Droits de succession : évaluation et calcul
- Service Public — Droits de donation : don d'une somme d'argent
- Code général des impôts — Article 790 A bis
- Loi de finances pour 2025 — Article 71
- DGFiP — Fiscalité de l'assurance-vie en cas de décès
- AMF — SCPI : une demande de retrait peut être exécutée dans un délai indéterminé
- Code civil — Articles 757-1, 757-2 et 914-1
Conseil d'expert
Pour préparer une succession sans descendant, la priorité consiste à identifier les bénéficiaires souhaités et à anticiper la fiscalité applicable à chacun. Une transmission à un neveu, à un partenaire de PACS ou à une personne sans lien de parenté peut entraîner des conséquences très différentes. Avant d'envisager une donation, un testament ou une assurance-vie, il est également important de préserver les ressources nécessaires au propriétaire et d'évaluer les besoins de liquidités des futurs bénéficiaires. L'accompagnement d'un notaire, en coordination avec un conseiller en gestion de patrimoine, permet de structurer une transmission adaptée, notamment lorsque le patrimoine comprend des biens immobiliers ou des parts de SCPI.
À propos de l'auteur
La SCPI Corum Origin vous intéresse ?
Nos conseillers sont prêts à vous accompagner et répondre à vos questions.