L'assurance-vie reste un outil de placement et de transmission patrimoniale privilégié en France. Fin 2025, l'encours global atteignait déjà 2 107 milliards d'euros, avant de progresser à 2 115 milliards d'euros fin mars 2026 et à environ 2 148 milliards d'euros fin avril 2026, selon les données de France Assureurs. L'encours avoisinait 2 143 à 2 148 milliards d'euros à la fin du premier semestre 2026, confirmant le statut de l'assurance-vie comme pilier de l'épargne longue des ménages.
Si les derniers communiqués ne détaillent plus systématiquement le nombre de contrats et de bénéficiaires, les ordres de grandeur restent proches des chiffres précédemment publiés : plusieurs dizaines de millions de contrats, des millions de détenteurs et de bénéficiaires, ce qui rend la question de la clause bénéficiaire plus importante que jamais.
Au cœur de ce dispositif, la clause bénéficiaire joue un rôle essentiel, car c'est elle qui détermine à qui reviendront les capitaux au décès de l'assuré. Sa rédaction peut s'avérer complexe et devenir une importante source d'erreurs aux conséquences civiles et fiscales parfois lourdes. Décryptage des pièges à éviter.
La généralité excessive
Erreur courante : Rédiger une clause trop générale, telle que " au profit de mes héritiers ".
Conséquence : Cette formulation peut engendrer des conflits entre bénéficiaires, car elle ne précise pas la répartition des sommes, et peut conduire à des difficultés d'interprétation ou à une remise en cause de l'efficacité patrimoniale recherchée. Le risque principal est de ne pas refléter exactement la volonté du souscripteur, notamment lorsque la situation familiale est recomposée ou évolutive.
Solution : Précisez clairement l'identité des bénéficiaires (nom, prénom, date de naissance, lien de parenté) et la répartition souhaitée, en optant pour une clause libre personnalisée plutôt qu'une formule standard. De plus en plus d'assureurs et de conseillers recommandent d'indiquer des quotités en pourcentage plutôt que des montants fixes, afin de garder une cohérence avec l'évolution du capital dans le temps. La montée en puissance des clauses à options permet aussi d'adapter plus finement la transmission aux objectifs patrimoniaux du souscripteur.
L'oubli de bénéficiaires
Erreur courante : Omettre un bénéficiaire, volontairement ou non.
Conséquence : Cela peut entraîner des tensions familiales ou des recours judiciaires, surtout si aucun bénéficiaire n'est identifié au décès. Dans ce cas, les capitaux retombent dans la succession, avec une fiscalité généralement moins favorable que celle de l'assurance-vie, puisque les sommes sont alors imposées comme les autres biens successoraux.
Solution : Revoyez régulièrement la clause, surtout après des événements familiaux majeurs (naissance, mariage, divorce, décès, recomposition familiale, etc.). La clause bénéficiaire peut être modifiée à tout moment tant qu'elle n'a pas été acceptée de manière irrévocable par le bénéficiaire. La jurisprudence récente rappelle que la désignation de bénéficiaire est un acte unilatéral de volonté : le souscripteur reste libre de modifier sa clause tant qu'aucune acceptation irrévocable n'est intervenue. Dans la pratique, une clause bénéficiaire rédigée sur papier libre, datée, signée et déposée chez un notaire reste un outil efficace pour fiabiliser ces mises à jour.
La rédaction imprécise
Erreur courante : Utiliser des termes ambigus ou imprécis dans la désignation des bénéficiaires ou dans les modalités de répartition.
Conséquence : Cela peut retarder le versement des sommes ou engendrer des litiges, notamment si la volonté de l'assuré n'est pas considérée comme certaine et non équivoque par l'assureur ou par les juges. Les imprécisions sont particulièrement problématiques en présence de familles recomposées, de concubinage, de PACS, ou de bénéficiaires personnes morales.
Solution : Utilisez des termes clairs et précis. En cas de doute, consultez un professionnel (conseiller en gestion de patrimoine, notaire, avocat). Veillez également à éviter les exclusions légales, notamment pour certaines professions intervenant auprès de personnes vulnérables. Les guides pratiques récents insistent sur l'importance d'identifier précisément les bénéficiaires (nom, prénom, date et lieu de naissance, éventuellement adresse ou numéro SIRET pour une personne morale) et de dater et signer la dernière version de la clause afin qu'elle s'applique effectivement.
L'absence de clause de substitution
Erreur courante : Ne pas prévoir de clause de substitution en cas de décès d'un bénéficiaire avant l'assuré ou de renonciation de ce bénéficiaire.
Conséquence : Les sommes peuvent ne pas être versées comme souhaité. La jurisprudence exige une volonté certaine pour qu'une désignation subsidiaire produise pleinement ses effets. À défaut, les capitaux peuvent revenir à la succession ou profiter à d'autres bénéficiaires que ceux initialement envisagés. Les situations de renonciation ou de décès anticipé du bénéficiaire sont fréquentes et, sans mécanisme de substitution, l'intention du souscripteur peut être trahie.
Solution : Intégrez une clause de substitution pour prévoir ce cas de figure, par exemple : " à défaut, à ses enfants nés ou à naître, vivants ou représentés ". Cette clause reste librement adaptable tant qu'il n'y a pas eu acceptation irrévocable du bénéficiaire. Dans les stratégies patrimoniales complexes, on voit apparaître des clauses démembrées où le conjoint survivant est désigné usufruitier du capital et les enfants nus-propriétaires, ce qui permet de concilier protection immédiate et transmission différée. L'usufruitier jouit du capital ou en perçoit les revenus, tandis que le nu-propriétaire détient la propriété juridique sans jouissance.
Ignorer les spécificités fiscales
Erreur courante : Ne pas prendre en compte les avantages fiscaux liés à l'assurance-vie lors de la rédaction de la clause bénéficiaire.
Conséquence : Les bénéficiaires pourraient se voir imposer plus lourdement. En 2026, le cadre fiscal de base reste inchangé :
- Pour les primes versées avant 70 ans, l'article 990 I du CGI prévoit, pour chaque bénéficiaire, un abattement de 152 500 €, puis une taxation spécifique au-delà de ce seuil.
- Pour les versements après 70 ans, l'article 757 B applique un abattement global de 30 500 € sur l'ensemble des bénéficiaires, le surplus étant réintégré à la succession et imposé aux droits de mutation classiques.
L'absence de prise en compte de cette dualité (avant/après 70 ans) dans la rédaction de la clause peut conduire à une mauvaise utilisation des abattements et à une imposition plus lourde que nécessaire.
Solution : Informez-vous sur la fiscalité de l'assurance-vie et sur la distinction entre versements avant et après 70 ans, en envisageant notamment le démembrement de clause bénéficiaire (usufruit/nue-propriété) pour optimiser les transmissions lorsque cela est pertinent. Adaptez la clause en conséquence, afin de combiner protection des proches et efficacité fiscale. Le recours à des clauses à options ou à des combinaisons assurance-vie/SCPI permet d'affiner l'allocation des capitaux aux différents membres de la famille en fonction des tranches d'imposition et des besoins de liquidité.
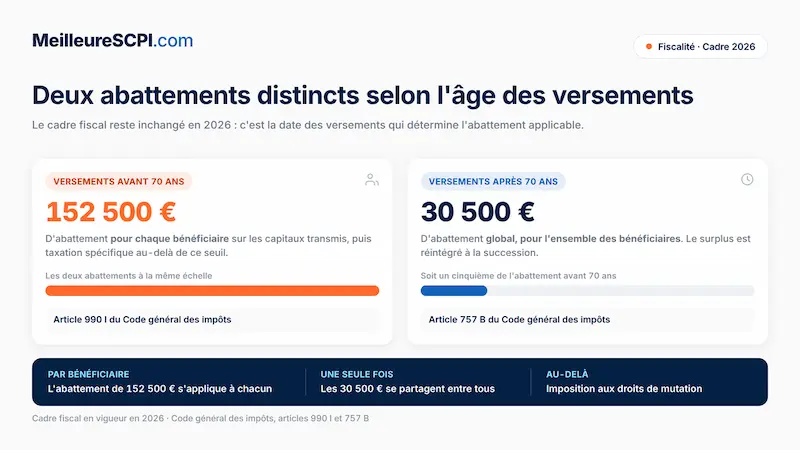
Tableau récapitulatif
| Erreurs courantes | Conséquences | Solutions |
|---|---|---|
Généralité excessive | Conflits entre bénéficiaires, difficultés d'interprétation, volonté du souscripteur mal reflétée | Précision des bénéficiaires via une clause libre personnalisée, utilisation de quotités en pourcentage |
Oubli de bénéficiaires | Tensions familiales, recours judiciaires, capitaux versés à la succession | Revue régulière après chaque événement familial majeur, rédaction datée et signée, dépôt éventuel chez le notaire |
Rédaction imprécise | Litiges, retards de versement, contestations sur la volonté réelle de l'assuré | Consultation d'un professionnel, utilisation de termes clairs, identification rigoureuse des bénéficiaires |
Absence de clause de substitution | Versement non conforme aux souhaits, difficultés en cas de décès ou renonciation du bénéficiaire | Intégration d'une clause de substitution (ex. " à défaut, à ses enfants nés ou à naître, vivants ou représentés ") |
Ignorer les spécificités fiscales | Imposition plus lourde, mauvaise utilisation de l'abattement de 152 500 € et de l'abattement de 30 500 € après 70 ans | Vérification des seuils fiscaux 2026, recours au démembrement (usufruit/nue-propriété) si pertinent |
Exemple concret
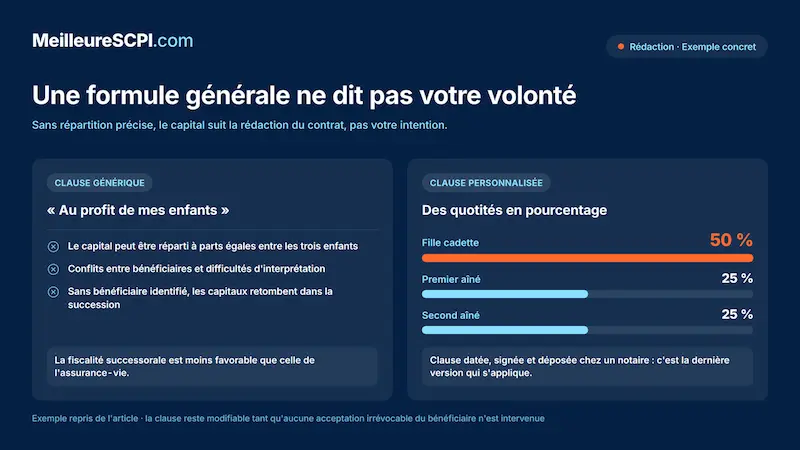
Prenons l'exemple de Caroline, qui a rédigé sa clause bénéficiaire en mentionnant " au profit de mes enfants ". Elle a trois enfants, mais souhaite avantager sa fille cadette pour financer ses études supérieures.
Sans précision sur la répartition des capitaux, la somme sera répartie selon la rédaction retenue dans le contrat, et non selon son intention si celle-ci n'est pas explicitement formulée. Si la clause utilise une formulation générique, le capital peut être réparti à parts égales entre les enfants, alors que Caroline aurait pu, par exemple, attribuer 50 % à sa fille cadette et 25 % à chacun des deux aînés en mentionnant des pourcentages précis.
Elle risque en outre de ne pas optimiser pleinement les abattements fiscaux attachés à l'assurance-vie : une répartition inadaptée peut conduire certains bénéficiaires à dépasser inutilement le plafond de 152 500 € par personne, alors qu'une clause personnalisée aurait permis de lisser la charge fiscale.
La rédaction de la clause bénéficiaire est donc cruciale pour garantir que votre assurance-vie profite comme vous le souhaitez à vos proches. Une clause soigneusement rédigée et régulièrement mise à jour évitera bien des tracas à vos bénéficiaires, sur le plan juridique comme sur le plan fiscal. Dans le contexte 2025–2026 marqué par une collecte nette record (36,5 milliards d'euros au premier semestre 2026) et un encours qui dépasse désormais 2 140 milliards d'euros, la clause bénéficiaire apparaît plus que jamais comme la partie " immergée " du contrat, celle qui conditionne réellement l'efficacité de votre stratégie patrimoniale.
À retenir
- La clause bénéficiaire est la véritable clé de votre assurance-vie : mal rédigée, elle peut réduire fortement l'intérêt du contrat en annulant une partie des avantages civils et fiscaux.
- Évitez les formules trop générales (" mes héritiers ") et personnalisez la désignation des bénéficiaires avec des pourcentages précis, en tenant compte de votre situation familiale réelle et de vos objectifs patrimoniaux.
- Pensez à mettre à jour votre clause après chaque événement familial important et à la dater et signer, afin que ce soit bien la dernière version qui s'applique au décès.
- Intégrez si besoin une clause de substitution et, pour des patrimoines plus conséquents, étudiez le démembrement de la clause (usufruit/nue-propriété), qui permet de protéger le conjoint tout en sécurisant la transmission aux enfants.
- Faites-vous accompagner par un expert en assurance-vie ou en SCPI pour sécuriser à la fois la protection de vos proches et l'optimisation fiscale, en profitant pleinement des abattements prévus par les articles 990 I et 757 B du CGI.
Conseil de l'auteur
En tant qu'expert en SCPI et en assurance-vie, je compare souvent la clause bénéficiaire à un iceberg : la partie émergée, visible, c'est le rendement de votre contrat, celle que tout le monde regarde — d'autant plus que les chiffres de collecte 2026 sont historiques avec 36,5 milliards d'euros au premier semestre. Mais la partie immergée, souvent négligée, c'est la clause bénéficiaire. Mal rédigée, elle peut vous coûter très cher : perte d'avantages fiscaux (mauvaise utilisation des abattements de 152 500 € et de 30 500 €), conflits familiaux, capitaux versés à des personnes non souhaitées. Prenez le temps de la travailler avec un professionnel, surtout si vous combinez assurance-vie et SCPI dans une stratégie patrimoniale globale et que vous envisagez des montages en usufruit ou en nue-propriété, qui offrent des leviers puissants mais exigent une grande rigueur de rédaction.
À propos de l'auteur

La SCPI ActivImmo vous intéresse ?
Nos conseillers sont prêts à vous accompagner et répondre à vos questions.