La zone euro est au cœur de l'intégration européenne : elle structure la politique monétaire de l'Union, influence les taux d'intérêt, l'inflation, l'endettement public et les conditions de financement des États, des entreprises et des ménages. Pour un épargnant, un investisseur immobilier ou un acteur financier, comprendre ce qu'est la zone euro, comment elle fonctionne et comment elle s'élargit reste essentiel.
Depuis le 1er janvier 2026, la zone euro compte 21 États membres, avec l'entrée de la Bulgarie comme dernier pays à avoir adopté l'euro. Cet élargissement marque une étape importante pour l'Union économique et monétaire, après l'adhésion de la Croatie en 2023.
Dans cet article, nous revenons sur sa définition, son fonctionnement institutionnel, les critères d'entrée, ses membres actuels et la question spécifique de l'intégration de la Bulgarie, qui a désormais rejoint la zone euro au 1er janvier 2026.
Qu'est-ce que la zone euro ?
La zone euro désigne l'ensemble géographique composé des États de l'Union européenne qui ont adopté l'euro comme monnaie nationale. Elle correspond au volet monétaire de l'Union économique et monétaire (UEM), instaurée par le traité de Maastricht (1992) et mise en œuvre à partir de 1999.
- L'euro est introduit en 1999 sous forme scripturale (marchés, banques), puis en billets et pièces en 2002.
- Depuis le 1er janvier 1999, c'est la Banque centrale européenne (BCE) qui conduit la politique monétaire de la zone euro.
Depuis le 1er janvier 2026, la zone euro regroupe 210 États membres de l'UE.
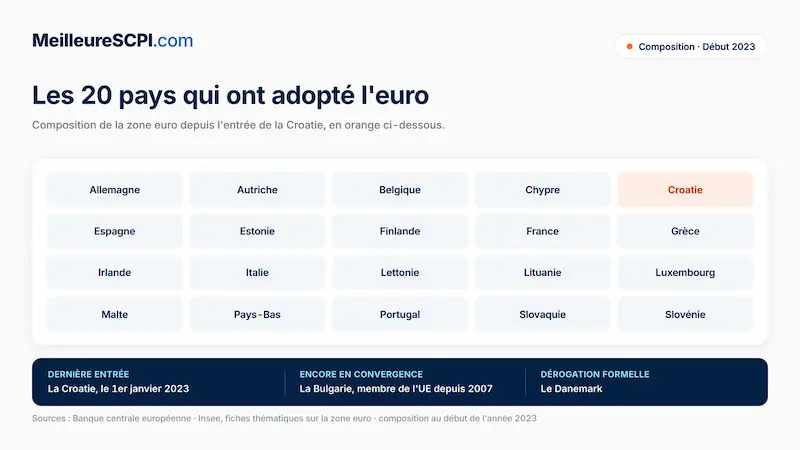
Les 21 pays de la zone euro sont :
- Allemagne
- Autriche
- Belgique
- Chypre
- Croatie
- Espagne
- Estonie
- Finlande
- France
- Grèce
- Irlande
- Italie
- Lettonie
- Lituanie
- Luxembourg
- Malte
- Pays-Bas
- Portugal
- Slovaquie
- Slovénie
La zone euro constitue donc une zone monétaire intégrée où :
- Les billets et pièces en euro ont cours légal dans tous les pays membres.
- Les taux d'intérêt à court terme sont fixés de manière centralisée par la BCE.
- Les États doivent respecter des règles budgétaires communes (Pacte de stabilité et de croissance).
Union économique et monétaire : au-delà de la monnaie
La zone euro est l'expression monétaire de l'Union économique et monétaire (UEM), qui repose sur deux piliers : l'union monétaire et l'union économique.
Union monétaire
- Une monnaie unique, l'euro, remplace les monnaies nationales.
- Une banque centrale unique, la BCE, définit la politique monétaire et les taux directeurs pour l'ensemble de la zone.
- L'Eurosystème regroupe la BCE et les banques centrales nationales des pays ayant adopté l'euro.
Union économique
Des critères de convergence (dits critères de Maastricht) régulent la trajectoire budgétaire et macroéconomique des États membres :
- Déficit public ≤ 3 % du PIB.
- Dette publique ≤ 60 % du PIB.
- Inflation maîtrisée.
- Stabilité des taux de change (participation au MCE II pendant au moins deux ans).
- Taux d'intérêt à long terme proches de ceux des pays les plus stables.
Un Pacte de stabilité et de croissance encadre les finances publiques au-delà de l'entrée dans l'euro.
Objectif principal : stabilité des prix
- Le mandat prioritaire de la BCE est de maintenir la stabilité des prix. La BCE s'est fixé un objectif d'inflation symétrique de 2 % à moyen terme, qui sert de repère explicite pour la politique monétaire de la zone euro.
- Sans préjudice de cet objectif, la BCE soutient les objectifs économiques généraux de l'UE (croissance, emploi).
Pour les marchés financiers et l'immobilier, cela se traduit par :
- Une courbe des taux homogène dans la zone euro (taux courts communs, spreads longs liés aux risques souverains).
- Un environnement de financement largement unifié, notamment pour les crédits immobiliers, les obligations d'État, les foncières cotées et les véhicules d'investissement type SCPI exposés à plusieurs pays de la zone.
Comment entre-t-on dans la zone euro ? Les critères de Maastricht
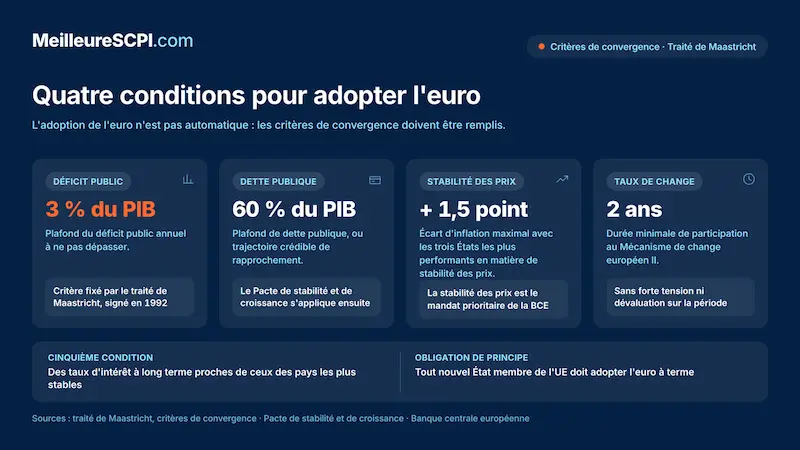
L'adoption de l'euro n'est pas automatique : les États doivent satisfaire les critères de convergence définis par le traité de Maastricht.
Les principaux critères sont :
- Stabilité des prix : l'inflation ne doit pas dépasser de plus de 1,5 point celle des trois États les plus performants en matière de stabilité des prix.
- Finances publiques :
- Déficit public ≤ 3 % du PIB.
- Dette publique ≤ 60 % du PIB ou s'en rapprochant de façon crédible.
- Taux de change : participation d'au moins deux ans au Mécanisme de change européen II (MCE II), sans forte tension ni dévaluation.
- Taux d'intérêt à long terme : proches de ceux des pays les plus stables.
Tous les nouveaux États membres de l'UE ont, à terme, l'obligation d'intégrer la zone euro une fois ces critères remplis, sauf ceux disposant d'une dérogation formelle. Le Danemark conserve une clause d'exemption ; le Royaume-Uni en bénéficiait avant le Brexit.
Fonctionnement institutionnel : BCE, Eurosystème et gouvernance
Banque centrale européenne (BCE)
La BCE, dont le siège est à Francfort, exerce plusieurs missions fondamentales :
- Définir et mettre en œuvre la politique monétaire de la zone euro.
- Conduire la politique de change de la zone euro.
- Détenir et gérer les réserves de change des États membres.
- Assurer le bon fonctionnement des systèmes de paiement.
Eurosystème et SEBC
- L'Eurosystème = BCE + banques centrales nationales des pays de la zone euro.
- Le Système européen de banques centrales (SEBC) inclut toutes les banques centrales nationales de l'UE, y compris celles des pays n'ayant pas encore adopté l'euro.
Gouvernance budgétaire
La gouvernance budgétaire complète la politique monétaire commune :
- Le Pacte de stabilité et de croissance coordonne les politiques budgétaires, pour éviter des déficits excessifs et des crises de dette souveraine.
- Après la crise des dettes souveraines (notamment Grèce, Irlande), des outils comme le Mécanisme européen de stabilité (MES) et des renforcements de la discipline budgétaire ont été mis en place.
Pour les investisseurs, ces mécanismes visent à limiter le risque systémique et à préserver la crédibilité de l'euro sur les marchés internationaux.
Composition actuelle et derniers élargissements de la zone euro
La zone euro s'est élargie progressivement depuis sa création. Après les 11 membres initiaux, elle a accueilli plusieurs vagues d'élargissement, dont l'Estonie, la Lettonie, la Lituanie, puis la Croatie en 2023.
- Depuis le 1er janvier 2026, la zone euro compte 21 États membres.
- La Bulgarie est le dernier pays à avoir adopté l'euro, au 1er janvier 2026.
Pour les acteurs économiques, chaque élargissement :
- Agrandit le marché intérieur en euro,
- Renforce le rôle international de la monnaie,
- Et modifie la cartographie des risques (intégration de nouveaux profils macroéconomiques et budgétaires).
Et la Bulgarie dans tout ça ? Où en est son intégration à la zone euro ?
Pour bien comprendre la situation de la Bulgarie, il faut distinguer deux dimensions : son statut et les étapes qui ont conduit à l'adoption de l'euro.
La Bulgarie est membre de l'UE et a adopté l'euro le 1er janvier 2026
- La Bulgarie a rejoint l'Union européenne en 2007. Après une phase de convergence, elle a rempli les conditions nécessaires à l'adoption de l'euro, et la dérogation dont elle bénéficiait a été abrogée à compter du 1er janvier 2026.
- La Banque centrale européenne confirme que la Bulgarie est devenue le 21e membre de la zone euro le 1er janvier 2026.
- Le Conseil de l'Union européenne a adopté en juillet 2025 la décision ouvrant la voie à cette adhésion.
Étapes vers l'euro pour la Bulgarie
Comme tout État candidat à l'euro, la Bulgarie a dû :
- Participer au MCE II (mécanisme de change) pendant au moins deux ans sans forte tension,
- Stabiliser son inflation, son déficit et sa dette publique dans les limites des critères de Maastricht,
- Ajuster son cadre institutionnel (indépendance de la banque centrale, convergence juridique).
On peut donc dire, de façon rigoureuse :
- La dernière intégration effective dans la zone euro est celle de la Bulgarie, qui porte le nombre de membres à 21.
- La Bulgarie fait désormais partie de la zone euro depuis le 1er janvier 2026.
Pour un lecteur intéressé par la politique monétaire ou par les placements (obligations d'État, produits immobiliers paneuropéens, SCPI investies dans l'Est de l'Europe), cela signifie que :
- Les actifs autrefois libellés en lev bulgare ne sont plus exposés au risque de change face à l'euro depuis l'adoption de la monnaie unique.
- L'intégration de la Bulgarie renforce l'homogénéité de l'espace euro, même si les écarts de risque souverain et de dynamique économique entre États demeurent un élément central d'analyse.
Conclusion
La zone euro est la zone monétaire des pays de l'Union européenne qui ont adopté l'euro, encadrée par l'Union économique et monétaire, la BCE et un ensemble de règles budgétaires communes. Elle regroupe désormais 21 États, la Bulgarie étant le dernier pays à l'avoir rejointe au 1er janvier 2026.
Comprendre ce cadre est indispensable pour analyser les taux d'intérêt, l'inflation, la soutenabilité des dettes publiques et, plus largement, l'environnement macroéconomique dans lequel évoluent les marchés financiers et immobiliers européens.
À retenir
- La zone euro regroupe les pays de l'UE ayant adopté l'euro, soit 21 États depuis l'entrée de la Bulgarie en janvier 2026.
- Elle s'inscrit dans l'Union économique et monétaire, avec une politique monétaire unique conduite par la BCE et des règles budgétaires communes.
- L'entrée dans l'euro repose sur des critères de convergence stricts (inflation, déficit, dette, taux de change, taux d'intérêt).
- La Bulgarie est le dernier pays à avoir intégré la zone euro, au 1er janvier 2026, portant le total à 21 membres.
- Pour les investisseurs et les épargnants, la zone euro réduit le risque de change mais met en avant les différences de risque souverain entre États.
Sources
- Banque centrale européenne (BCE)
- Conseil de l'Union européenne
- EUR-Lex
- MeilleureSCPI
Conseil d'expert
En tant qu'expert en SCPI, j'intègre systématiquement le cadre de la zone euro dans l'analyse des portefeuilles. Pour vos investissements immobiliers via des SCPI paneuropéennes, distinguez bien les véhicules investis exclusivement en zone euro — où le risque de change est neutralisé — de ceux exposés à des zones géographiques plus larges ou à des marchés en convergence. Les premiers offrent une meilleure lisibilité des flux de loyers et de la valeur patrimoniale à long terme, tandis que les seconds peuvent présenter un surcroît de rendement au prix d'un risque supplémentaire. L'entrée de la Bulgarie dans la zone euro au 1er janvier 2026 est un signal positif pour les SCPI exposées à l'Europe de l'Est : le risque de change sur les actifs bulgares disparaît, mais les écarts de risque souverain et de dynamique économique restent à surveiller. Avant de vous positionner, vérifiez la répartition géographique des actifs, la qualité des locataires et la solidité des États émetteurs, afin d'aligner votre allocation sur votre profil de risque et votre horizon d'investissement.
À propos de l'auteur
La SCPI Wemo One vous intéresse ?
Nos conseillers sont prêts à vous accompagner et répondre à vos questions.