Un plan épargne logement (PEL) peut être mobilisé pour acheter des parts de SCPI. Deux possibilités existent : récupérer l'épargne accumulée sur le plan pour financer une acquisition ou utiliser les droits à prêt associés au PEL. Ces deux opérations répondent à des règles différentes. En 2026, l'utilisation d'un prêt épargne logement pour acquérir des parts de SCPI reste soumise à des conditions réglementaires précises, tandis que la clôture du plan peut avoir des conséquences sur sa rémunération et les droits constitués.
Peut-on utiliser son PEL pour acheter des parts de SCPI ?
Le PEL est un produit d'épargne réglementée permettant de constituer un capital rémunéré et d'obtenir, sous conditions, un prêt destiné à certaines opérations immobilières.
Les SCPI permettent d'investir indirectement dans un patrimoine immobilier géré par une société de gestion. Les revenus éventuellement distribués proviennent principalement de l'exploitation des immeubles détenus.
L'utilisation d'un PEL pour investir en SCPI peut prendre deux formes.
Mobiliser l'épargne accumulée sur le PEL
La première possibilité consiste à clôturer le PEL pour récupérer les sommes épargnées et les intérêts acquis, puis à utiliser les fonds pour acheter des parts de SCPI. Une fois l'épargne récupérée, son utilisation n'est pas soumise aux critères d'éligibilité propres au prêt épargne logement. L'acquisition peut donc concerner différentes catégories de SCPI, sous réserve des conditions de souscription applicables.
Cette opération entraîne toutefois la fin du PEL et de sa rémunération contractuelle future. Selon l'ancienneté du plan, elle peut également avoir des conséquences sur les droits à prêt. La clôture d'un PEL ancien mérite ainsi une attention particulière, notamment lorsque son taux de rémunération diffère de celui des plans actuellement proposés.
Utiliser les droits à prêt du PEL
La seconde possibilité consiste à solliciter un prêt épargne logement pour financer l'acquisition de parts de SCPI. Cette faculté est prévue par la réglementation depuis 1993.
Elle reste cependant encadrée par des conditions portant sur la destination des immeubles détenus par la SCPI, la proportion du prix financée et les caractéristiques du PEL. L'existence de droits à prêt ne signifie pas qu'un financement sera automatiquement accordé. L'établissement bancaire examine également les conditions réglementaires de l'opération et la capacité de remboursement de l'emprunteur.
Quelles SCPI sont éligibles à un prêt PEL ?
Le prêt épargne logement finance des opérations immobilières réglementées. Pour les PEL ouverts depuis le 1er mars 2011, son utilisation est encadrée par les règles relatives à l'habitation principale. L'acquisition de parts de SCPI figure parmi les opérations pouvant être financées, mais elle obéit à des conditions particulières.
Trois conditions cumulatives prévues par la réglementation
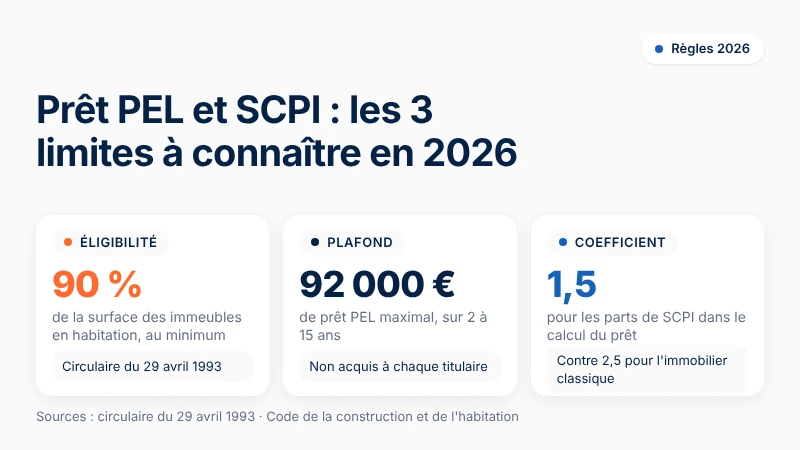
La circulaire du 29 avril 1993 encadre le financement de parts de SCPI au moyen d'un prêt épargne logement.
Elle prévoit notamment :
- Une affectation à l'habitation d'au moins 90 % de la superficie des immeubles acquis par la SCPI.
- Une proportion du prix d'acquisition des parts financée par le prêt qui ne doit pas dépasser la part de superficie destinée à l'habitation.
- Une cohérence entre cette affectation résidentielle et la composition du patrimoine présentée dans les informations réglementaires de la SCPI.
Ces critères limitent les possibilités de financement.
Une SCPI principalement investie dans des bureaux, des commerces ou des locaux logistiques ne répond généralement pas au seuil résidentiel prévu par ce dispositif.
En revanche, le respect du seul seuil de 90 % ne suffit pas à établir l'éligibilité d'une opération.
Les règles applicables à la date d'ouverture du PEL, les caractéristiques du patrimoine immobilier et les conditions du financement doivent également être prises en compte.
Souscription et acquisition sur le marché secondaire
La réglementation prévoit le financement de parts lors de la constitution d'une SCPI, d'une augmentation de capital ou d'une acquisition sur le marché secondaire. Elle précise également que la revente des parts financées pendant la période de remboursement entraîne l'exigibilité anticipée des sommes prêtées. Cette particularité distingue le financement de parts de SCPI d'une acquisition réalisée exclusivement à partir de l'épargne disponible.
Pour examiner l'opération, l'établissement prêteur doit disposer des informations nécessaires concernant la composition du patrimoine de la SCPI et sa politique d'investissement.
Quelles conditions pour obtenir un prêt PEL en 2026 ?
L'accès au prêt épargne logement dépend principalement de l'ancienneté du plan, des droits à prêt constitués et des caractéristiques du financement demandé.
Un prêt plafonné à 92 000 €
Le montant maximal d'un prêt épargne logement est fixé à 92 000 €. Ce plafond ne correspond pas à une somme automatiquement accessible à chaque titulaire. Le montant du financement dépend notamment des intérêts acquis pendant la phase d'épargne, du taux du prêt et de la durée de remboursement. Cette durée peut être comprise entre 2 et 15 ans.
Le PEL doit normalement avoir atteint son échéance contractuelle, fixée initialement à quatre ans. Cette échéance peut être prolongée dans les conditions prévues par la réglementation.
Les droits à prêt peuvent être utilisés pendant une période limitée après l'arrivée à terme du plan. Après sa clôture, ils restent utilisables pendant un an, sous réserve des délais réglementaires applicables.
La banque examine également les ressources de l'emprunteur et peut demander les éléments habituellement nécessaires à l'octroi d'un crédit immobilier.
Un coefficient de calcul spécifique aux SCPI
Le montant du prêt est calculé à partir des droits à prêt constitués pendant la phase d'épargne. Pour les opérations immobilières ordinaires, le coefficient de conversion des intérêts est fixé à 2,5. Pour l'acquisition de parts de SCPI, il est limité à 1,5.
Cette particularité peut réduire le montant du financement accessible, à droits à prêt et durée de remboursement identiques.
Le calcul final dépend des caractéristiques du plan et des modalités du crédit.
Quels sont les taux du PEL en 2026 ?
Le PEL comporte deux taux distincts : le taux de rémunération de l'épargne et le taux applicable au prêt épargne logement.
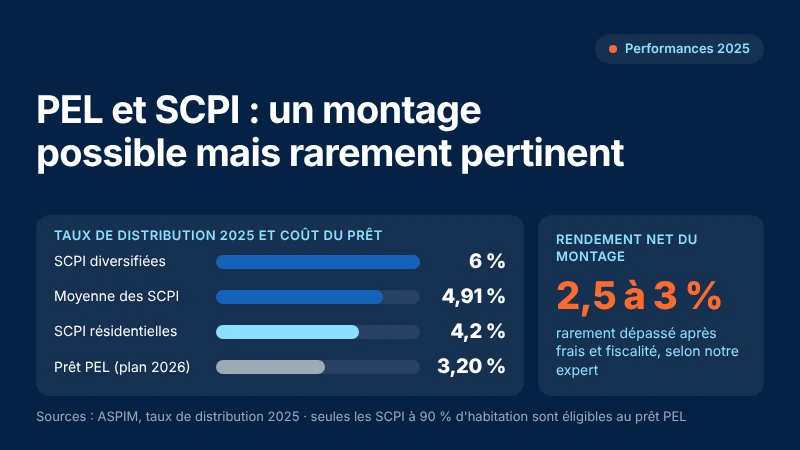
Ils sont fixés en fonction de la date d'ouverture du plan. Pour un PEL ouvert à partir du 1er janvier 2026, le taux de rémunération est de 2,00 %, tandis que le taux du prêt est de 3,20 %.
Année d'ouverture du PEL | Taux de rémunération | Taux du prêt |
|---|---|---|
2023 | 2,00 % | 3,20 % |
2024 | 2,25 % | 3,45 % |
2025 | 1,75 % | 2,95 % |
2026 | 2,00 % | 3,20 % |
Ces taux correspondent aux conditions réglementaires des plans ouverts pendant les périodes concernées. Le taux d'un prêt PEL dépend de la date d'ouverture du plan, et non de celle à laquelle le crédit est demandé. Les plans plus anciens peuvent donc présenter des conditions différentes. Le coût total du financement comprend également les éventuels frais annexes et le coût de l'assurance emprunteur.
Clôturer son PEL pour investir en SCPI : quelles conséquences ?
La récupération de l'épargne accumulée sur un PEL suppose de mettre fin au plan. Les conséquences dépendent de sa date d'ouverture et de son ancienneté.
Les premiers PEL de 15 ans arrivent à échéance en 2026
Les PEL ouverts depuis le 1er mars 2011 sont soumis à une durée maximale de 15 ans. Les premiers plans concernés atteignent cette échéance à partir de mars 2026. Ils sont alors automatiquement transformés en livrets d'épargne ordinaires, dont la rémunération est fixée par la banque. Les PEL ouverts avant le 1er mars 2011 ne sont pas soumis à cette limite de durée et peuvent continuer à produire des intérêts dans les conditions de leur contrat.
Les conséquences d'une clôture anticipée
Pour les PEL ouverts depuis 2018, les règles varient selon l'ancienneté du plan.
Ancienneté du PEL | Conséquences principales |
|---|---|
Avant 2 ans | Intérêts recalculés au taux du CEL applicable à la clôture et perte des droits à prêt |
Entre 2 et 3 ans | Taux de rémunération du PEL conservé, mais perte des droits à prêt |
Entre 3 et 4 ans | Taux de rémunération conservé, mais montant du prêt accessible limité |
À partir de 4 ans | Pas de pénalité liée à l'ancienneté ; droits à prêt utilisables pendant un an après clôture, sous réserve des délais applicables |
Les plans ouverts avant 2018 peuvent relever de conditions différentes, notamment concernant la prime d'État.
Une prime d'État réservée à certains anciens plans
Les PEL ouverts depuis le 1er janvier 2018 ne donnent plus droit à une prime d'État. Pour les plans antérieurs, une prime peut être attribuée sous réserve des conditions propres à leur date d'ouverture et à l'opération financée. Son existence ne doit donc pas être considérée comme un avantage systématique lors d'une acquisition de parts de SCPI.
Quel rendement pour une SCPI financée avec un PEL ?
Le financement de parts de SCPI au moyen d'un PEL implique de distinguer le coût du crédit et les revenus susceptibles d'être distribués. Les échéances d'un emprunt constituent une obligation contractuelle. À l'inverse, les revenus d'une SCPI peuvent varier en fonction de la situation locative, des charges et des résultats de gestion.
Les performances des SCPI en 2025
D'après l'ASPIM, le taux de distribution moyen des SCPI s'est établi à 4,91 % en 2025, contre 4,72 % en 2024. Cette moyenne recouvre des différences importantes selon les catégories de SCPI. En 2025, le taux de distribution moyen des SCPI résidentielles était de 4,2 %, contre 6 % pour les SCPI diversifiées. Ces données concernent des catégories d'investissement et ne constituent pas une indication de rendement futur. Elles ne permettent pas non plus de déterminer la performance des seules SCPI susceptibles de répondre aux critères d'un prêt épargne logement. L'ASPIM a également enregistré une variation de −3,45 % du prix moyen pondéré des parts en 2025. Cette évolution concerne l'ensemble du marché observé et ne signifie pas que chaque SCPI a connu une baisse identique.
Le coût du financement doit être pris en compte
Le taux de distribution ne correspond pas à la rentabilité nette d'un investissement financé à crédit.
Plusieurs paramètres interviennent dans le résultat économique :
- Le prix d'acquisition des parts et les frais applicables.
- Le montant emprunté et le taux du crédit.
- La durée de remboursement et les éventuels frais annexes.
- Les revenus effectivement distribués.
- La fiscalité applicable à ces revenus.
- L'évolution de la valeur des parts et les conditions de revente.
Les frais de gestion supportés par la SCPI sont déjà pris en compte dans les résultats distribués. Ils ne doivent donc pas être systématiquement retranchés une seconde fois du taux de distribution.
Une comparaison entre le taux du prêt PEL et le taux de distribution d'une SCPI ne permet pas, à elle seule, de déterminer la rentabilité nette de l'opération.
Quelle fiscalité pour les SCPI financées par un PEL ?
L'utilisation de l'épargne d'un PEL ou d'un prêt épargne logement ne modifie pas, à elle seule, la nature fiscale des revenus provenant des parts de SCPI.
Pour un particulier résident fiscal français, les revenus fonciers de source française sont en principe soumis au barème progressif de l'impôt sur le revenu et aux prélèvements sociaux applicables.
Les revenus financiers et les revenus immobiliers de source étrangère peuvent relever de règles fiscales différentes.
Le traitement dépend notamment de la composition des revenus de la SCPI et de la situation fiscale du détenteur.
Les intérêts d'emprunt sont-ils déductibles ?
Les intérêts d'un emprunt contracté personnellement pour acquérir des parts de SCPI peuvent être déductibles des revenus fonciers imposables lorsque les conditions fiscales sont réunies. Cette possibilité concerne notamment les parts de sociétés immobilières non soumises à l'impôt sur les sociétés, dont les résultats sont imposables dans la catégorie des revenus fonciers.
La déduction dépend de l'affectation effective des fonds empruntés, du régime fiscal de la société et des justificatifs disponibles.
Elle porte sur les intérêts et certains frais d'emprunt admis fiscalement, et non sur le remboursement du capital. Les intérêts d'emprunt ne peuvent pas être imputés sur le revenu global au titre du déficit foncier. Le recours à un prêt PEL ne suffit donc pas, à lui seul, à établir l'existence d'un avantage fiscal.
Quels sont les risques d'un investissement en SCPI avec un PEL ?
L'utilisation d'un PEL ne supprime pas les risques propres à l'investissement immobilier collectif. L'Autorité des marchés financiers rappelle que les parts de SCPI présentent notamment des risques de perte en capital et de liquidité.
La valeur des parts peut évoluer en fonction du marché immobilier, de la situation locative et financière du patrimoine ainsi que des décisions de gestion. Les revenus distribués peuvent également diminuer ou être suspendus.
Une revente qui peut prendre du temps
La liquidité des parts de SCPI dépend notamment de la collecte, des demandes de retrait et des modalités de fonctionnement du véhicule. Une demande de retrait peut rester en attente pendant une durée indéterminée. Une cession peut également intervenir à un prix inférieur au prix d'acquisition. Dans le cas de parts financées au moyen d'un prêt épargne logement, la revente pendant la période de remboursement peut entraîner l'exigibilité anticipée du crédit dans les conditions réglementaires applicables.
Des échéances indépendantes des revenus distribués
En cas d'acquisition à crédit, les mensualités doivent continuer à être remboursées même si les revenus distribués par la SCPI diminuent. Une évolution défavorable des loyers ou de la valeur des parts peut ainsi modifier l'équilibre financier de l'opération.
L'investissement en SCPI s'inscrit généralement dans une perspective de long terme. Les performances passées ne préjugent pas des performances futures.
Investir en SCPI avec un PEL : un dispositif à examiner selon les situations
En 2026, le PEL peut être mobilisé pour acquérir des parts de SCPI, soit en utilisant l'épargne récupérée après clôture, soit en sollicitant un prêt épargne logement répondant aux conditions réglementaires.
La première possibilité implique d'examiner les conséquences de la clôture du plan. La seconde suppose de vérifier l'éligibilité des parts, les droits à prêt disponibles et les conditions d'octroi du financement.
L'appréciation de l'opération dépend ainsi des caractéristiques du PEL, du coût du crédit, de la fiscalité et des risques associés aux SCPI.
À retenir
- Investir en SCPI avec un PEL : deux possibilités existent : utiliser l’épargne récupérée après la clôture du plan ou solliciter un prêt épargne logement.
- Conditions d’éligibilité : le financement par prêt PEL est encadré par des critères réglementaires, notamment une affectation résidentielle d’au moins 90 % de la superficie des immeubles, selon la circulaire de 1993.
- Taux du PEL en 2026 : les plans ouverts en 2026 bénéficient d’un taux de rémunération de 2 %, avec un taux de prêt fixé à 3,20 %.
- Montant du financement : le prêt PEL est plafonné à 92 000 €, sous réserve des droits à prêt disponibles et de l’accord de la banque.
- Fiscalité et risques : les intérêts d’emprunt peuvent être déductibles sous conditions. L’investissement en SCPI présente des risques de perte en capital et de liquidité, et les revenus ne sont pas garantis.
Conseil de l'expert
Avant d'envisager un montage PEL + SCPI, commencez par vérifier si votre banque l'accepte réellement — c'est souvent la première barrière. Réalisez ensuite des simulations chiffrées complètes intégrant le taux du prêt, l'assurance, les frais d'entrée et de gestion de la SCPI, le délai de jouissance et votre fiscalité personnelle sur les revenus fonciers. Comparez systématiquement ce scénario avec un achat immobilier classique ou un crédit amortissable dédié aux SCPI. En tant qu'expert en gestion de patrimoine, je constate qu'en 2026, ces montages PEL + SCPI sont très souvent moins efficaces qu'ils n'y paraissent : le rendement net après frais et impôts dépasse rarement 2,5–3 %, ce qui laisse peu de marge. Les solutions les plus simples, bien calibrées et diversifiées restent généralement les plus performantes sur le long terme. N'attendez pas la clôture automatique de votre PEL pour agir : anticipez et définissez une stratégie adaptée à vos objectifs réels.
À propos de l'auteur
La SCPI Kyaneos Pierre vous intéresse ?
Nos conseillers sont prêts à vous accompagner et répondre à vos questions.