En 2026, la Contribution sociale généralisée (CSG) évolue pour certaines catégories de revenus du patrimoine et de placements. Alors que le taux de 9,2 % reste applicable aux revenus fonciers, notamment ceux provenant de SCPI françaises, certains revenus financiers sont désormais soumis à un taux de 10,6 %. Cette évolution modifie le niveau global des prélèvements sociaux selon la nature des revenus perçus. La déductibilité d'une partie de la CSG reste également soumise à des conditions précises, notamment en matière d'imposition au barème progressif. Comprendre ces règles permet de mieux anticiper la fiscalité des placements et des revenus immobiliers.
Qu'est-ce que la CSG et à quoi sert-elle ?
La contribution sociale généralisée est un prélèvement destiné au financement de la protection sociale. Créée en 1991, elle s'applique à plusieurs catégories de revenus, notamment les salaires, les pensions de retraite, les revenus du patrimoine et certains produits de placement. Contrairement à l'impôt sur le revenu, dont le montant dépend du barème progressif et de la situation fiscale du foyer, la CSG est calculée selon des taux spécifiques à la catégorie de revenus concernée. Elle fait partie des prélèvements sociaux, aux côtés notamment de la contribution pour le remboursement de la dette sociale (CRDS) et du prélèvement de solidarité. Pour les revenus du patrimoine, ces contributions sont généralement établies par l'administration fiscale à partir des éléments déclarés. Certains produits de placement font, en revanche, l'objet de prélèvements directement opérés par les établissements payeurs.
Quelle différence entre CSG, CRDS et prélèvement de solidarité ?
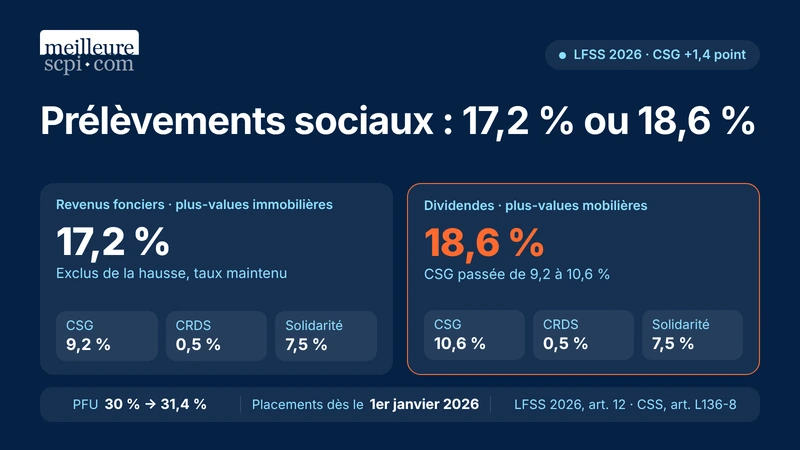
Ces trois prélèvements poursuivent des objectifs distincts, même s'ils peuvent être prélevés simultanément sur un même revenu. La CSG participe au financement de la protection sociale. La CRDS contribue au remboursement de la dette sociale, tandis que le prélèvement de solidarité intervient dans le financement de dispositifs relevant de la solidarité nationale. Pour les revenus du patrimoine concernés par le taux de CSG de 9,2 %, leur addition représente généralement 17,2 % de prélèvements sociaux, répartis entre 9,2 % de CSG, 0,5 % de CRDS et 7,5 % de prélèvement de solidarité. En 2026, certaines catégories de revenus sont soumises à une CSG majorée de 10,6 %, portant le total des prélèvements sociaux à 18,6 %. La distinction est importante : le taux global ne doit pas être confondu avec le seul taux de CSG.
Quels sont les taux de CSG applicables en 2026 ?
Le taux de CSG dépend de la nature des revenus et, dans certains cas, de la situation fiscale du bénéficiaire.
Catégorie de revenus | Taux de CSG en 2026 | Particularité |
|---|---|---|
Revenus d'activité salariée | 9,2 % | Assiette généralement réduite par un abattement forfaitaire plafonné |
Pensions de retraite | 0 %, 3,8 %, 6,6 % ou 8,3 % | Selon le revenu fiscal de référence et la situation du foyer |
Revenus fonciers | 9,2 % | Prélèvements sociaux généralement de 17,2 % |
Dividendes et certains revenus financiers | 10,6 % | Prélèvements sociaux pouvant atteindre 18,6 % |
Plus-values mobilières de droit commun | 10,6 % | Sous réserve des exceptions prévues par les textes |
Revenus immobiliers de SCPI françaises | 9,2 % | Lorsqu'ils relèvent de la catégorie des revenus fonciers |
Ce tableau présente les taux de référence. Des régimes particuliers existent, notamment pour certains produits d'épargne, revenus exonérés ou situations fiscales spécifiques.
Pourquoi la CSG augmente-t-elle sur certains placements ?
La loi de financement de la Sécurité sociale pour 2026 a relevé de 1,4 point le taux de CSG applicable à certaines catégories de revenus du capital (revenus mobiliers et plus-values financières). Cette évolution porte le taux de CSG concerné de 9,2 % à 10,6 %. Avec la CRDS (0,5 %) et le prélèvement de solidarité (7,5 %), le niveau global des prélèvements sociaux passe alors de 17,2 % à 18,6 % pour ces revenus, portant le taux du Prélèvement Forfaitaire Unique (PFU ou Flat Tax) de 30 % à 31,4 %.
La hausse ne s'applique toutefois pas uniformément à tous les revenus de l'épargne :
- Les revenus fonciers (loyers issus de la location nue) ainsi que les plus-values immobilières sont expressément exclus de cette hausse et conservent leur taux global de prélèvements sociaux à 17,2 % (avec une CSG maintenue à 9,2 %).
- Les revenus financiers concernés par la majoration doivent être rigoureusement distingués des produits bénéficiant d'un régime d'exonération particulier (comme le Livret A, le LDDS ou le LEP).
L'année d'application dépend également de la catégorie fiscale et du fait générateur du prélèvement :
- Pour les revenus du patrimoine, la hausse s'applique dès l'imposition des revenus de l'année précédente perçus en 2025 et déclarés en 2026.
- Pour les produits de placement, elle s'applique aux gains réalisés et soumis aux prélèvements à la source à compter du 1er janvier 2026.
Une opération financière réalisée en 2026 ne doit donc pas être analysée uniquement à partir de sa date d'encaissement, mais selon la nature exacte du support et de sa fiscalité propre.
Quelle part de la CSG est déductible des impôts ?
La CSG est partiellement déductible du revenu imposable. Pour les revenus du patrimoine soumis au barème progressif de l'impôt sur le revenu, la fraction déductible est fixée à 6,8 points, y compris lorsque le taux total de CSG atteint 10,6 %. Il convient de distinguer deux notions : la CSG effectivement prélevée et la fraction qui peut être retranchée du revenu imposable. La déduction ne constitue pas un remboursement direct de la contribution.
Taux de CSG | Fraction déductible | Fraction non déductible |
|---|---|---|
9,2 % | 6,8 points | 2,4 points |
10,6 % | 6,8 points | 3,8 points |
La CRDS de 0,5 % et le prélèvement de solidarité de 7,5 % ne sont pas déductibles du revenu imposable.
Quelles conditions pour bénéficier de la déduction ?
La déductibilité dépend du régime d'imposition des revenus concernés. Lorsqu'un revenu du patrimoine est soumis au barème progressif, une fraction de la CSG correspondante peut être déduite du revenu global imposable. À l'inverse, les revenus soumis à une imposition forfaitaire ne permettent généralement pas de bénéficier de cette déduction. C'est notamment le cas des revenus mobiliers imposés au prélèvement forfaitaire unique (PFU). Pour les revenus financiers éligibles, l'option pour le barème progressif peut ouvrir droit à la déduction. Cette option doit toutefois être appréciée globalement, car elle concerne en principe l'ensemble des revenus et gains mobiliers entrant dans son champ. La déductibilité de la CSG ne suffit donc pas, à elle seule, à déterminer le régime fiscal le plus favorable.
Quand la CSG déductible est-elle prise en compte ?
La fraction déductible est imputée sur le revenu imposable de l'année au cours de laquelle la CSG est payée. Pour les revenus fonciers, un décalage peut ainsi apparaître entre l'année de perception des loyers et celle de la déduction. Par exemple, des revenus fonciers perçus en 2025 et déclarés au printemps 2026 donnent généralement lieu au paiement des prélèvements sociaux en 2026. La fraction de CSG déductible correspondante est alors prise en compte sur les revenus de 2026, déclarés en 2027. Le montant est normalement prérempli dans la case 6DE de la déclaration de revenus n° 2042. Une vérification reste nécessaire en cas de régularisation ou d'avis d'imposition complémentaire.
Comment calculer la CSG déductible en 2026 ?
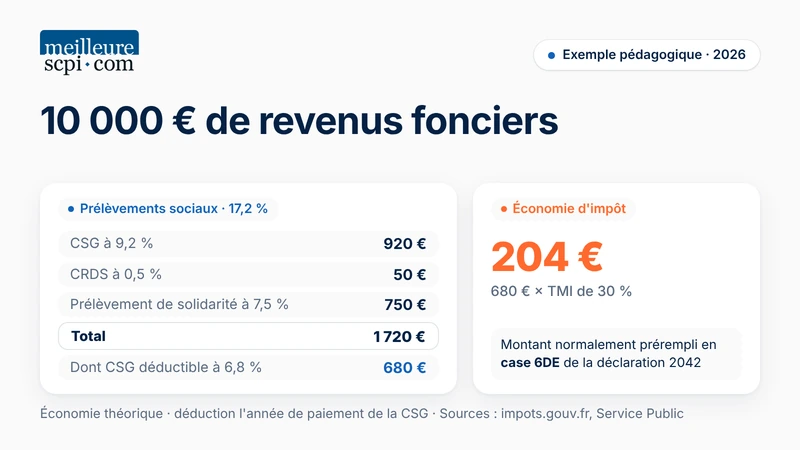
Exemple 1 : des revenus fonciers de 10 000 €
Un propriétaire perçoit, par hypothèse, 10 000 € de revenus fonciers nets imposables sur une année. Ces revenus sont supposés intégralement soumis aux prélèvements sociaux français, sans exonération particulière. Le taux global de prélèvements sociaux applicable aux revenus fonciers est de 17,2 %.
Calcul | Montant |
|---|---|
Revenus fonciers imposables | 10 000 € |
CSG à 9,2 % | 920 € |
CRDS à 0,5 % | 50 € |
Prélèvement de solidarité à 7,5 % | 750 € |
Total des prélèvements sociaux | 1 720 € |
CSG déductible à 6,8 % | 680 € |
La fraction de CSG déductible s'élève à 680 €, sous réserve des conditions fiscales applicables. Si le contribuable relève, par hypothèse, d'une tranche marginale d'imposition de 30 %, et si la totalité de la déduction réduit un revenu effectivement imposé à ce taux, l'économie d'impôt théorique atteint : 680 € × 30 % = 204 €. Cette économie n'est pas immédiate : elle intervient au titre de l'année de paiement de la CSG. Elle dépend également de la situation fiscale du foyer.
Simulation pédagogique : les montants ne correspondent pas à une situation fiscale réelle et ne tiennent pas compte d'éventuels mécanismes particuliers.
Exemple 2 : des dividendes soumis à une CSG de 10,6 %
Un épargnant perçoit 5 000 € de dividendes bruts en 2026. Pour cet exemple, les revenus sont supposés entièrement soumis aux prélèvements sociaux de droit commun et imposés au barème progressif. La CSG atteint 530 €, soit 5 000 × 10,6 %.
La CRDS représente 25 € et le prélèvement de solidarité 375 €, portant les prélèvements sociaux à 930 €.
Sur la CSG prélevée, 340 € sont déductibles du revenu imposable, correspondant à 6,8 % des dividendes bruts.
La fraction non déductible de CSG atteint 190 €.
Ces montants illustrent la différence entre la contribution effectivement acquittée et sa fraction fiscalement déductible. Le calcul ne comprend pas l'impôt sur le revenu dû sur les dividendes ni les éventuels abattements applicables.
Simulation fictive, fondée sur les taux de droit commun applicables en 2026.
Quel impact de la CSG sur les revenus des SCPI ?
Les sociétés civiles de placement immobilier (SCPI) permettent d'investir indirectement dans un patrimoine immobilier locatif. Pour un particulier fiscalement domicilié en France, les revenus issus des immeubles français détenus par une SCPI relèvent généralement de la catégorie des revenus fonciers. Ces revenus restent soumis à une CSG de 9,2 %, accompagnée de la CRDS et du prélèvement de solidarité, soit un total de 17,2 %. La hausse de CSG à 10,6 % ne s'applique donc pas automatiquement à l'ensemble des revenus distribués par les SCPI.
Des revenus de SCPI pouvant relever de plusieurs catégories fiscales
Une SCPI peut percevoir des loyers immobiliers, mais également des produits financiers liés à sa trésorerie ou à certains placements. Ces produits ne relèvent pas nécessairement du même régime fiscal. Les revenus fonciers français et les revenus financiers doivent donc être distingués pour déterminer les prélèvements sociaux applicables. Les SCPI investies à l'étranger présentent également des particularités. Les conventions fiscales internationales et la localisation des immeubles peuvent modifier les modalités d'imposition des revenus. Le montant distribué par la SCPI ne constitue donc pas toujours, à lui seul, la base permettant de calculer les prélèvements sociaux personnels de l'associé. Pour identifier les montants imposables, le document fiscal annuel transmis par la société de gestion constitue une référence essentielle.
Quelles différences pour les salaires et les pensions de retraite ?
La CSG sur les revenus d'activité
Les salaires restent soumis à une CSG de 9,2 %, dont 6,8 points sont déductibles et 2,4 points non déductibles. La contribution est généralement calculée sur 98,25 % de la rémunération brute dans les limites prévues par la réglementation, avec des règles particulières pour certains éléments de rémunération. Cette assiette diffère donc de celle des revenus fonciers ou des dividendes, qui ne bénéficient pas du même abattement. La CSG déductible sur les salaires est normalement prise en compte directement dans le calcul du revenu net imposable figurant sur les documents de paie.
La CSG sur les retraites
Les pensions de retraite peuvent être soumises à plusieurs taux de CSG : 0 %, 3,8 %, 6,6 % ou 8,3 %. Le taux applicable dépend notamment du revenu fiscal de référence, du nombre de parts fiscales et des seuils réglementaires. La part déductible varie également selon le taux appliqué. Elle peut atteindre 5,9 points pour une pension soumise au taux de 8,3 %, ou 4,2 points lorsque le taux est de 6,6 %. Pour les pensions soumises au taux réduit de 3,8 %, cette contribution est intégralement déductible. Ces règles diffèrent de celles applicables aux revenus du patrimoine et doivent être examinées séparément.
Comment vérifier la CSG déductible sur une déclaration fiscale ?
La vérification de la CSG déductible repose principalement sur les informations figurant dans l'avis d'imposition et la déclaration de revenus. Pour les revenus du patrimoine, la fraction déductible est généralement calculée par l'administration fiscale et reportée dans la déclaration de l'année concernée. Une différence peut apparaître lorsque des prélèvements sociaux ont été régularisés, lorsqu'un revenu relève d'un régime particulier ou lorsque le montant initialement calculé a fait l'objet d'un dégrèvement. Dans le cas des SCPI, il est utile de rapprocher les informations fiscales transmises par la société de gestion des montants déclarés au titre des revenus fonciers. Cette vérification permet notamment de distinguer les revenus immobiliers français, les revenus financiers et les éventuels revenus de source étrangère.
Conclusion : une déductibilité à apprécier selon les revenus
En 2026, la hausse de la CSG sur certains placements financiers renforce l'importance de distinguer les catégories fiscales de revenus. La fraction déductible ne doit pas être considérée comme une réduction directe des prélèvements sociaux : elle agit sur la base de calcul de l'impôt sur le revenu, lorsque les conditions légales sont réunies. Pour les détenteurs de SCPI, l'enjeu consiste notamment à identifier la nature des revenus imposables et à vérifier leur traitement dans les documents fiscaux annuels. Une lecture attentive des informations transmises par les sociétés de gestion et par l'administration permet de limiter les erreurs déclaratives.
FAQ : CSG et déductibilité en 2026
Quel est le taux de CSG sur les revenus fonciers en 2026 ?
Le taux de CSG applicable aux revenus fonciers est de 9,2 %. Avec la CRDS de 0,5 % et le prélèvement de solidarité de 7,5 %, les prélèvements sociaux atteignent 17,2 % pour un contribuable soumis au régime de droit commun.
Quelle part de la CSG est déductible des impôts ?
Pour les revenus du patrimoine éligibles, 6,8 points de CSG sont déductibles du revenu imposable, que la contribution soit prélevée au taux de 9,2 % ou de 10,6 %. La déduction dépend notamment du régime d'imposition du revenu concerné.
La CSG sur les revenus de SCPI est-elle déductible ?
Oui, la CSG acquittée sur les revenus fonciers imposables provenant de SCPI peut être partiellement déduite du revenu global, à hauteur de 6,8 points, dans les conditions prévues par la réglementation fiscale. Les revenus financiers et étrangers éventuellement perçus par la SCPI doivent être examinés séparément.
À retenir
- Deux taux pour les revenus du patrimoine : la CSG reste à 9,2 % sur les revenus fonciers, tandis qu'elle atteint 10,6 % sur certains revenus financiers en 2026.
- Des prélèvements sociaux différents : leur taux global s'élève à 17,2 % ou 18,6 % selon la nature des revenus concernés.
- Une CSG partiellement déductible : 6,8 points peuvent être déduits du revenu imposable, sous réserve des conditions fiscales applicables.
- Une fiscalité spécifique aux SCPI : les revenus fonciers issus d'immeubles situés en France conservent une CSG de 9,2 %. Les revenus financiers et étrangers suivent des règles distinctes.
- Une déduction sous conditions : la CSG déductible réduit le revenu imposable, et non directement le montant de l'impôt. Elle dépend notamment du régime d'imposition des revenus concernés.
Conseil
La CSG gagne à être intégrée à l'analyse fiscale globale plutôt que considérée isolément. Pour les revenus du patrimoine et les placements, la comparaison entre PFU et barème progressif tient compte du taux marginal d'imposition, des abattements, des charges déductibles et de la fraction de CSG éventuellement déductible. Pour les revenus issus de parts de SCPI, le traitement dépend notamment de la nature des revenus distribués et de leur origine géographique : revenus fonciers, revenus financiers et revenus de source étrangère peuvent relever de règles différentes. Une simulation complète permet d'apprécier le rendement net après fiscalité.
À propos de l'auteur