L'investissement en parts de SCPI en nue-propriété repose sur une séparation temporaire ou viagère des droits attachés à la propriété. Le nu-propriétaire détient les parts sans percevoir les revenus attribués à l'usufruitier. Cette organisation entraîne des conséquences particulières en matière d'impôt sur le revenu, d'impôt sur la fortune immobilière (IFI) et de transmission du patrimoine. En 2026, le traitement fiscal dépend notamment de l'origine du démembrement, de sa durée et de la nature des opérations réalisées. Certaines règles applicables aux immeubles détenus directement ne peuvent pas être transposées aux parts de SCPI.
Comment fonctionne la nue-propriété de parts de SCPI ?
Une Société Civile de Placement Immobilier (SCPI) permet d'investir indirectement dans un patrimoine immobilier géré par une société de gestion. Les parts peuvent être détenues en pleine propriété ou faire l'objet d'un démembrement.
Le démembrement distingue deux droits :
- La nue-propriété : le droit de détenir les parts et d'en disposer dans les limites applicables, sans percevoir les revenus réservés à l'usufruitier.
- L'usufruit : le droit de bénéficier des revenus attachés aux parts pendant la durée du démembrement.
Dans le cadre d'un démembrement temporaire, les droits sont répartis pour une période déterminée à l'avance. À son terme, le nu-propriétaire retrouve la pleine propriété des parts par extinction de l'usufruit.
Cette modalité de détention ne modifie pas la nature de l'investissement sous-jacent : les parts restent exposées à l'évolution du marché immobilier et aux caractéristiques de la SCPI concernée.
Acquisition en nue-propriété et répartition du prix
Lors d'une souscription en démembrement temporaire, la valeur économique des parts est répartie entre le nu-propriétaire et l'usufruitier selon une clé de démembrement.
Cette répartition tient notamment compte de la durée de l'usufruit et des paramètres retenus pour valoriser les droits respectifs.
La somme versée par le nu-propriétaire correspond ainsi à l'acquisition d'un droit limité pendant la période de démembrement, et non à la pleine propriété immédiatement disponible.
Il convient de distinguer cette valorisation économique du barème fiscal de l'article 669 du Code général des impôts, utilisé pour certaines opérations soumises aux droits d'enregistrement.
Pour un usufruit constitué pour une durée fixe, ce texte prévoit une évaluation fiscale de 23 % de la valeur en pleine propriété par période de dix ans, sans fraction. Ce barème ne constitue pas une grille obligatoire de prix pour les souscriptions commerciales de SCPI en démembrement temporaire.
Quels impôts sur les revenus pour le nu-propriétaire de SCPI ?
Une absence de revenus courants pendant le démembrement
Dans le fonctionnement habituel d'une SCPI détenue en démembrement temporaire, les distributions courantes reviennent à l'usufruitier. Le nu-propriétaire ne perçoit donc pas les revenus distribués au titre de ces parts pendant la période considérée.
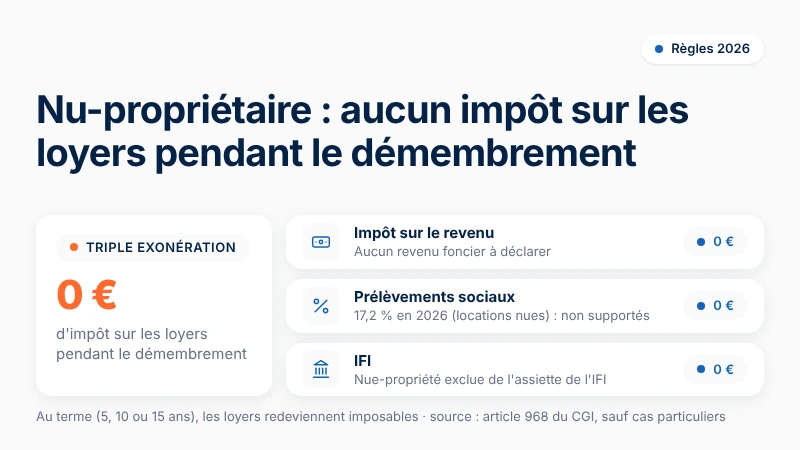
En conséquence, il n'est normalement pas imposé à l'impôt sur le revenu sur les bénéfices courants attribués fiscalement à l'usufruitier. Cette situation ne correspond pas à une exonération générale attachée à la nue-propriété. Elle résulte de la répartition des droits économiques et fiscaux entre les titulaires.
La distinction est importante, car la fiscalité des sociétés de personnes peut prévoir des traitements particuliers pour certains résultats exceptionnels ou déficits.
Les résultats exceptionnels nécessitent une analyse distincte
Les SCPI relèvent d'un régime de translucidité fiscale dans lequel les résultats sont imposés directement entre les mains des associés selon leur situation personnelle. En présence d'un démembrement de parts, l'article 8 du Code général des impôts organise la répartition de cette fiscalité entre l'usufruitier et le nu-propriétaire.
En principe, les bénéfices courants (revenus locatifs) correspondent aux droits de l'usufruitier, qui en supporte seul l'imposition. À l'inverse, certains résultats exceptionnels ou des plus-values immobilières de cession d'actifs réalisées par la SCPI peuvent, selon les règles de droit commun et les statuts de la société, être rattachés au nu-propriétaire. Des conventions particulières de répartition peuvent également être validées fiscalement, sous réserve de ne pas être constitutives d'un abus de droit.
S'il est exact qu'en pratique commerciale courante, le nu-propriétaire de SCPI ne perçoit aucun flux et ne subit généralement aucune fiscalité sur les revenus courants, il est juridiquement inexact d'affirmer qu'il ne peut jamais être concerné par une obligation fiscale pendant le démembrement. Le traitement des plus-values immobilières et des résultats exceptionnels doit notamment faire l'objet d'un examen distinct de celui des distributions locatives habituelles.
SCPI en nue-propriété : quelle fiscalité à l'IFI en 2026 ?
L'impôt sur la fortune immobilière concerne les contribuables dont le patrimoine immobilier net taxable dépasse le seuil légal d'imposition. Les parts de SCPI entrent en principe dans le champ de cet impôt à hauteur de leur valeur immobilière taxable, selon les règles applicables. Toutefois, le démembrement de propriété modifie l'identification du redevable.
L'usufruitier supporte généralement l'IFI sur la pleine propriété
L'article 968 du Code général des impôts prévoit que les actifs immobiliers grevés d'usufruit sont, en principe, compris dans le patrimoine taxable de l'usufruitier pour leur valeur en pleine propriété. Dans le cadre d'une acquisition de parts de SCPI en nue-propriété avec constitution d'un usufruit temporaire, le nu-propriétaire n'a donc pas à intégrer la valeur de ces parts dans son patrimoine taxable à l'IFI. Cette règle ne signifie pas que les parts échappent à l'impôt, mais elle détermine la personne à laquelle leur valeur doit être rattachée.
Des exceptions en fonction de l'origine du démembrement
Le principe d'imposition de l'usufruitier connaît des exceptions prévues par la loi. Dans certaines situations, notamment lorsque l'usufruit résulte de dispositions successorales expressément visées à l'article 968 du CGI, l'imposition peut être répartie entre usufruitier et nu-propriétaire. Cette répartition repose alors sur les proportions fiscales prévues à l'article 669 du CGI.
La fiscalité d'une acquisition de parts de SCPI en démembrement temporaire ne doit donc pas être assimilée systématiquement à celle d'une nue-propriété reçue dans le cadre d'une succession.
Situation | Traitement fiscal de principe pour le nu-propriétaire |
|---|---|
Revenus courants attribués à l'usufruitier | Pas d'imposition sur ces revenus |
Résultats exceptionnels de la SCPI | Traitement à examiner selon la nature du résultat et les droits des parties |
IFI en démembrement temporaire classique | Parts normalement non comprises dans son patrimoine taxable |
IFI dans certains démembrements légaux | Répartition possible de l'imposition |
Intérêts d'emprunt pour acquérir la nue-propriété de parts | En principe non déductibles des revenus fonciers |
Réunion des droits par expiration de l'usufruit | Pas de droits de mutation dus du seul fait de cette réunion |
Les intérêts d'emprunt sont-ils déductibles en nue-propriété de SCPI ?
La fiscalité des emprunts constitue un point de distinction majeur entre l'acquisition directe d'un immeuble en nue-propriété et l'achat de parts de sociétés immobilières.
Une règle spécifique pour les parts de sociétés
Le BOFiP précise que les intérêts des emprunts contractés personnellement par le nu-propriétaire de parts d'une société détenant un immeuble loué, afin de financer l'acquisition de cette nue-propriété, ne sont pas déductibles des revenus fonciers. Cette règle concerne notamment les acquisitions classiques de nue-propriété de parts de SCPI.
Elle s'explique par l'absence de lien fiscal suffisant entre ces dépenses et l'acquisition ou la conservation d'un revenu foncier imposable entre les mains du nu-propriétaire. La présence d'autres immeubles locatifs dans son patrimoine ne suffit donc pas à rendre ces intérêts déductibles.
Pourquoi le traitement diffère-t-il de l'immobilier détenu directement ?
Certaines dépenses supportées par le nu-propriétaire d'un immeuble directement détenu peuvent, sous conditions, être déduites de revenus fonciers provenant d'autres propriétés. Cette possibilité concerne notamment des immeubles effectivement loués par l'usufruitier et dont les revenus sont imposés dans la catégorie des revenus fonciers.
Le BOFiP distingue explicitement cette situation de celle du nu-propriétaire de parts de société. Des dispositifs particuliers existent également pour certains logements dont l'usufruit temporaire est détenu par un organisme intervenant dans le logement social. Ces régimes spécifiques ne doivent pas être généralisés à l'ensemble des investissements en SCPI en nue-propriété.
Que se passe-t-il fiscalement à la fin du démembrement ?
L'extinction de l'usufruit constitue une étape importante pour le détenteur de parts de SCPI en nue-propriété. Lorsque le démembrement temporaire arrive à son terme, les droits de l'usufruitier s'éteignent et le nu-propriétaire retrouve la pleine propriété des parts.
Une réunion des droits sans nouvelle taxation de principe
L'article 1133 du Code général des impôts prévoit que la réunion de l'usufruit à la nue-propriété ne donne ouverture à aucun impôt ou taxe lorsqu'elle intervient par expiration de la durée fixée ou par décès de l'usufruitier, sous réserve des dispositions légales applicables. La récupération de la pleine propriété à l'échéance normale du démembrement ne constitue donc pas, à elle seule, une nouvelle acquisition imposable aux droits de mutation.
Cette règle doit être distinguée des situations dans lesquelles l'usufruit prend fin de manière anticipée à la suite d'une convention ou d'une renonciation.
Une nouvelle situation fiscale après l'extinction
Une fois la pleine propriété reconstituée, l'ancien nu-propriétaire bénéficie des droits attachés à ses parts, notamment des revenus éventuellement distribués par la SCPI. Ces revenus deviennent alors soumis au régime fiscal applicable au détenteur en pleine propriété, en fonction de sa situation personnelle et de la composition des revenus de la SCPI.
La valeur immobilière taxable des parts peut également entrer dans le calcul de son patrimoine soumis à l'IFI, lorsque les conditions d'assujettissement sont réunies. La fin du démembrement marque ainsi un changement de situation patrimoniale et fiscale, sans préjuger du montant des revenus futurs ni de la valeur des parts.
Quelle fiscalité en cas de vente des parts en nue-propriété ?
Le nu-propriétaire peut envisager de céder son droit avant l'extinction de l'usufruit, sous réserve des conditions juridiques et statutaires applicables. Une telle opération ne correspond pas à la vente de parts détenues en pleine propriété : seul le droit de nue-propriété est transféré. La cession peut entraîner une plus-value imposable, calculée selon le régime fiscal applicable à la nature des parts et à la situation du vendeur.
Pour les parts de SCPI relevant du régime des plus-values immobilières des particuliers, les modalités de calcul dépendent notamment des conditions d'acquisition du droit cédé. Lorsque la nue-propriété a été acquise isolément à titre onéreux, le prix d'acquisition effectivement payé constitue un élément de référence pour le calcul de la plus-value.
Une vente réalisée après la réunion de l'usufruit et de la nue-propriété nécessite une analyse différente. La doctrine fiscale prévoit des règles particulières de détermination du prix d'acquisition lorsque les droits ont été réunis après avoir été acquis séparément.
La réunion de la pleine propriété ne signifie donc pas que toute plus-value réalisée lors d'une vente ultérieure échappe à l'impôt.
SCPI en nue-propriété : une fiscalité à apprécier selon chaque situation
En 2026, la fiscalité des parts de SCPI détenues en nue-propriété repose sur une distinction entre les droits économiques de l'usufruitier et ceux du nu-propriétaire. L'absence de perception des revenus courants, le traitement particulier à l'IFI et les règles applicables à l'extinction de l'usufruit constituent les principales caractéristiques de cette détention. Le régime fiscal dépend néanmoins de l'origine du démembrement, des opérations réalisées pendant sa durée et de la situation du contribuable. La détention de parts en nue-propriété ne peut donc pas être assimilée à une exonération fiscale générale.
Quels risques pour un investissement en SCPI en nue-propriété ?
L'investissement en nue-propriété présente les risques habituels des SCPI, auxquels s'ajoutent les contraintes liées au démembrement. L'Autorité des marchés financiers rappelle que le démembrement temporaire constitue une modalité particulière de souscription, dont les caractéristiques doivent être prises en compte dans l'information délivrée aux investisseurs.
Pendant la période de démembrement, le nu-propriétaire ne bénéficie pas des distributions courantes attribuées à l'usufruitier.
Une cession anticipée peut également se révéler difficile, en raison du nombre potentiellement limité d'acquéreurs intéressés par un droit de propriété démembré. La valeur des parts reste exposée aux fluctuations du marché immobilier, à la situation financière de la SCPI et à l'évolution de son patrimoine.
L'investissement en parts de SCPI présente des risques de perte en capital et de liquidité. Les revenus futurs ne sont pas assurés et les performances passées ne préjugent pas des performances futures.
À retenir
- Démembrement de propriété : le nu-propriétaire détient les parts de SCPI, tandis que l’usufruitier perçoit les revenus pendant la durée du démembrement.
- Fiscalité des revenus : le nu-propriétaire n’est généralement pas imposé sur les revenus courants attribués à l’usufruitier, sauf situations particulières.
- Impôt sur la fortune immobilière (IFI) : les parts sont en principe exclues du patrimoine taxable du nu-propriétaire, sous réserve des exceptions légales.
- Intérêts d’emprunt : les intérêts liés à l’acquisition de parts de SCPI en nue-propriété ne sont généralement pas déductibles des revenus fonciers.
- Fin du démembrement : le nu-propriétaire retrouve la pleine propriété des parts sans droits de mutation liés à cette seule réunion, mais une revente ultérieure peut entraîner une imposition sur la plus-value.
Sources
- Service-Public.fr, " Impôt sur la fortune immobilière (IFI) : personnes et biens imposables ", mise à jour 2026-03-06 ; https://www.service-public.fr/particuliers/vosdroits/F563
- Ministère de l'Économie, des Finances et de la Souveraineté industrielle et numérique, " Comment est calculée ma taxe foncière ? Pourquoi a-t-elle augmenté en 2026 ? ", 2026-09-01 ; https://www.impots.gouv.fr/particulier/questions/comment-est-calculee-ma-taxe-fonciere-pourquoi-t-elle-augmente-en-2026?lang=en
- Direction générale des Finances publiques, " Brochure pratique impôts locaux 2026 ", 2026-08-31 ; https://www.impots.gouv.fr/www2/fichiers/documentation/brochure/idl/idl_2026.pdf
- Direction générale des Finances publiques, " La déclaration d'impôt sur la fortune immobilière (IFI) 2026 ", 2026-08-14 ; https://www.impots.gouv.fr/www2/fichiers/documentation/brochure/ir_2026/pdf_som/18-IFI_337a340.pdf
- Code général des impôts, articles 669 et 968, version en vigueur en 2026.
Conseil
Pour un projet en nue-propriété, l'enjeu principal consiste à articuler horizon de détention, fiscalité (IFI, revenus, plus-values) et besoins de liquidité. Une analyse préalable de l'origine du démembrement, des clauses de répartition des charges, de la qualité des actifs (logements ou SCPI) et du calendrier des réformes fiscales permet de limiter les risques de mauvaise surprise et de structurer un patrimoine immobilier cohérent avec la situation personnelle et professionnelle.
À propos de l'auteur
La SCPI Corum Origin vous intéresse ?
Nos conseillers sont prêts à vous accompagner et répondre à vos questions.