Le crédit d’impôt pour l’emploi d’un salarié à domicile permet de bénéficier, sous conditions, d’un avantage fiscal égal à 50 % des dépenses éligibles. Ménage, garde d’enfants, assistance aux personnes âgées ou petits travaux de jardinage : plusieurs services à la personne sont concernés. En 2026, ce dispositif repose sur des plafonds de dépenses et des obligations déclaratives précises. L’avance immédiate permet également, dans certaines situations, de réduire le montant à régler dès le paiement des prestations.
Crédit d’impôt emploi à domicile : qui peut en bénéficier en 2026 ?
Un avantage fiscal accessible aux foyers imposables et non imposables
Prévu par l’article 199 sexdecies du Code général des impôts, le crédit d’impôt pour l’emploi d’un salarié à domicile concerne les particuliers fiscalement domiciliés en France qui supportent des dépenses éligibles au titre de services à la personne. Les prestations peuvent être réalisées dans une résidence principale ou secondaire située en France, que le contribuable soit propriétaire ou locataire. Le dispositif peut également s’appliquer aux dépenses engagées pour des services rendus au domicile d’un ascendant remplissant les conditions pour bénéficier de l’allocation personnalisée d’autonomie (APA), sous réserve des règles spécifiques applicables. Contrairement à une réduction d’impôt, le crédit d’impôt peut donner lieu à un remboursement lorsque son montant dépasse l’impôt dû. Ainsi, un foyer non imposable peut bénéficier de cet avantage fiscal dès lors que les conditions d’éligibilité sont respectées.
Emploi direct ou organisme de services à la personne
Deux principales modalités permettent de bénéficier de prestations à domicile. Dans le cadre de l’emploi direct, le particulier recrute un salarié et devient son employeur. Il doit alors respecter les obligations sociales correspondantes, notamment la déclaration des rémunérations et le paiement des cotisations. Le recours à un organisme de services à la personne constitue une autre possibilité. Selon son mode d’intervention, l’organisme peut employer directement les intervenants ou agir comme mandataire auprès du particulier employeur. Dans tous les cas, les prestations doivent relever des activités éligibles et être réalisées dans les conditions prévues par la réglementation. Le crédit d’impôt est calculé sur les dépenses effectivement supportées par le contribuable, après déduction des aides destinées à financer les services concernés.
Quelles prestations sont éligibles et quels plafonds s’appliquent ?
Les services à domicile concernés
Le crédit d’impôt couvre plusieurs catégories de services à la personne.
Parmi les prestations susceptibles d’être éligibles figurent notamment :
- L’entretien de la maison et les travaux ménagers ;
- La garde d’enfants à domicile ;
- L’assistance aux personnes âgées ou en situation de handicap ;
- Le soutien scolaire à domicile ;
- Les petits travaux de jardinage ;
- Certaines prestations de petit bricolage ;
- L’assistance informatique et internet à domicile.
L’éligibilité dépend de la nature exacte du service et de ses conditions de réalisation. Une prestation facturée à un particulier n’ouvre donc pas systématiquement droit au crédit d’impôt.
Certaines activités réalisées à l’extérieur du domicile peuvent également être prises en compte lorsqu’elles s’inscrivent dans une offre comprenant des services effectués à domicile, conformément aux règles applicables.
Un crédit d’impôt de 50 % des dépenses éligibles
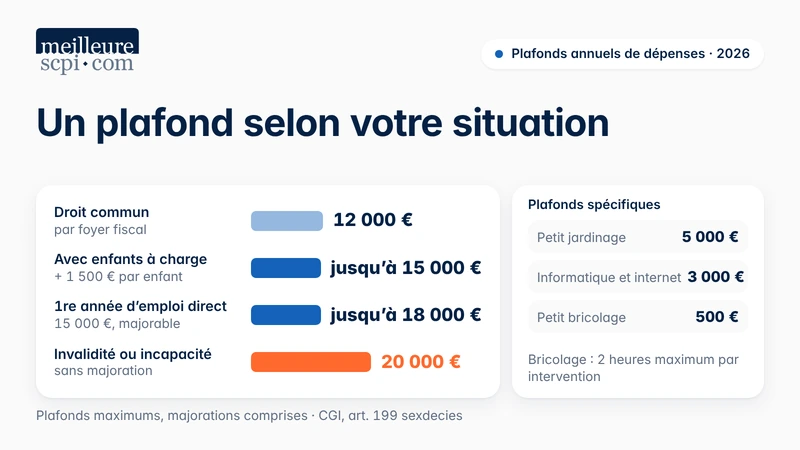
Le crédit d’impôt correspond à 50 % des dépenses effectivement supportées, dans la limite des plafonds réglementaires. Le plafond annuel de droit commun est fixé à 12 000 € de dépenses par foyer fiscal, soit un crédit d’impôt maximal de 6 000 €. Ce plafond peut être majoré de 1 500 € par enfant à charge ou rattaché et par membre du foyer âgé de plus de 65 ans. Pour un enfant en résidence alternée, la majoration est réduite à 750 €. Le plafond total ne peut alors pas dépasser 15 000 €. Des plafonds particuliers sont prévus dans certaines situations. Lors de la première année au cours de laquelle le contribuable emploie directement un salarié à domicile, le plafond est porté à 15 000 €, éventuellement majoré jusqu’à 18 000 € selon la composition du foyer. Cette disposition ne s’applique donc pas automatiquement à une première prestation réalisée par un organisme de services à la personne. Pour certains foyers comprenant une personne en situation de handicap ou d’invalidité répondant aux conditions légales, le plafond peut atteindre 20 000 €, sans majoration supplémentaire.
Des limites spécifiques selon les prestations
Certaines activités sont soumises à des plafonds particuliers de dépenses.
Nature des prestations | Plafond annuel de dépenses |
|---|---|
Petits travaux de jardinage | 5 000 € |
Assistance informatique et internet à domicile | 3 000 € |
Prestations de petit bricolage | 500 € |
Pour les prestations de petit bricolage, chaque intervention ne doit pas dépasser deux heures. Ces montants correspondent aux dépenses retenues pour le calcul du crédit d’impôt, et non à l’avantage fiscal lui-même. Ils s’appliquent dans le respect du plafond global correspondant à la situation du foyer.
Exemple 1 : calcul du crédit d’impôt pour des prestations de ménage
Un foyer fiscal engage, par hypothèse, 4 800 € de dépenses annuelles pour des prestations de ménage réalisées par un organisme éligible. Il ne bénéficie d’aucune aide destinée à financer ces prestations et ne supporte pas d’autres dépenses entrant dans le plafond annuel.
Le crédit d’impôt théorique est calculé ainsi : 4 800 € × 50 % = 2 400 €.
Le coût restant à la charge du foyer après avantage fiscal est donc de : 4 800 € − 2 400 € = 2 400 €.
Cette simulation suppose que les dépenses soient intégralement éligibles et correctement déclarées.
Exemple 2 : l’incidence des aides perçues
Un particulier engage, par hypothèse, 8 000 € de dépenses annuelles éligibles pour des prestations d’assistance à domicile. Il bénéficie de 2 000 € d’aides destinées à financer ces services.
La base retenue pour le calcul du crédit d’impôt est alors de : 8 000 € − 2 000 € = 6 000 €.
Le crédit d’impôt théorique représente : 6 000 € × 50 % = 3 000 €.
Le calcul porte ainsi sur les dépenses réellement supportées par le particulier, après déduction des aides concernées.
Comment déclarer les dépenses et bénéficier de l’avance immédiate ?
Les démarches déclaratives
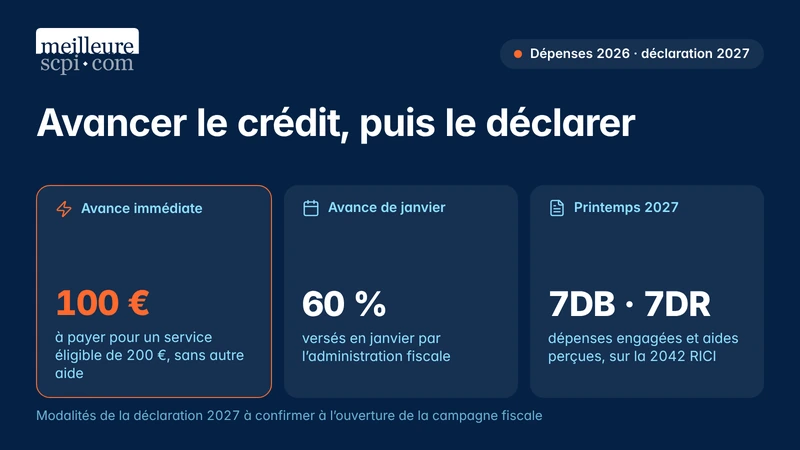
Les dépenses engagées au cours de l’année 2026 devront, en principe, être déclarées au printemps 2027, lors de la déclaration des revenus de 2026. Pour la déclaration effectuée en 2026 au titre des dépenses de 2025, l’administration fiscale prévoit notamment la case 7DB pour les dépenses engagées et la case 7DR pour les aides perçues. Le détail des prestations doit également être renseigné dans les rubriques correspondantes de la déclaration complémentaire 2042 RICI. Les modalités exactes de la déclaration 2027 devront être confirmées lors de l’ouverture de la campagne fiscale. Les justificatifs doivent être conservés afin de pouvoir répondre à une éventuelle demande de l’administration. Selon le mode de recours aux services, il peut notamment s’agir d’attestations fiscales annuelles, de factures ou de documents établis par l’Urssaf.
L’avance immédiate : un avantage fiscal appliqué dès le paiement
Le service d’avance immédiate du crédit d’impôt permet, pour les prestations et les situations éligibles, de bénéficier directement de l’avantage fiscal au moment du paiement. Il est notamment accessible par l’intermédiaire des dispositifs proposés par l’Urssaf, comme Cesu+, ou auprès d’organismes de services à la personne participant au service. Le particulier règle alors uniquement la part de la dépense restant à sa charge après application de l’avance immédiate, dans les limites réglementaires. Par exemple, pour une prestation éligible facturée 200 €, sans aide complémentaire, le montant à payer peut être ramené à 100 €. L’avance immédiate est facultative. Elle ne constitue pas un avantage fiscal supplémentaire, mais permet d’éviter d’attendre la régularisation annuelle pour bénéficier du crédit d’impôt.
L’avance fiscale de 60 % versée en janvier
Un autre mécanisme concerne les crédits d’impôt récurrents, dont celui lié à l’emploi à domicile. L’administration fiscale peut verser une avance de 60 % en janvier, calculée à partir des avantages fiscaux obtenus au titre d’années précédentes. Pour janvier 2027, cette avance repose en principe sur les avantages fiscaux déclarés en 2026 au titre des dépenses de 2025. Elle est ensuite régularisée à partir des dépenses réellement engagées en 2026 et déclarées en 2027. Lorsque le contribuable bénéficie de l’avance immédiate, les montants déjà perçus sont pris en compte dans le calcul de l’avance de janvier afin d’éviter un double bénéfice. Si les dépenses ouvrant droit au crédit d’impôt ont fortement diminué ou cessé, une réduction ou une annulation de l’avance annuelle peut être demandée dans les délais prévus par l’administration. L’avance de janvier et l’avance immédiate répondent donc à deux modalités distinctes de versement du même avantage fiscal.
Quelles précautions pour éviter les erreurs ?
Vérifier l’éligibilité des prestations
Le bénéfice du crédit d’impôt dépend du respect des conditions prévues pour chaque activité. La nature des prestations, leur lieu de réalisation et les modalités d’intervention de l’organisme doivent notamment être examinés. Certaines dépenses peuvent être exclues du dispositif lorsqu’elles ne correspondent pas aux activités autorisées ou ne respectent pas les conditions réglementaires.
Respecter les obligations en cas d’emploi direct
Le recours à un salarié à domicile entraîne des obligations spécifiques pour le particulier employeur. La déclaration des rémunérations, le paiement des cotisations sociales et le respect des règles applicables à la relation de travail restent nécessaires, indépendamment du crédit d’impôt. Le dispositif fiscal ne dispense donc pas de respecter les formalités sociales liées à l’emploi d’un salarié.
Anticiper les régularisations fiscales
Le montant du crédit d’impôt dépend des dépenses effectivement engagées au cours de l’année. Lorsque les avances perçues dépassent l’avantage fiscal finalement calculé, une régularisation peut intervenir. Une attention particulière doit donc être portée à l’évolution des dépenses d’une année sur l’autre, notamment en cas d’arrêt ou de diminution des prestations.
Tableau récapitulatif : crédit d’impôt emploi à domicile en 2026
Critère | Règles applicables en 2026 |
|---|---|
Taux du crédit d’impôt | 50 % des dépenses éligibles |
Plafond annuel de droit commun | 12 000 € de dépenses par foyer fiscal |
Crédit d’impôt maximal de droit commun | 6 000 € par an |
Plafond avec majorations | Jusqu’à 15 000 € selon la composition du foyer |
Première année d’emploi direct | Jusqu’à 18 000 € de dépenses, majorations comprises |
Certaines situations de handicap ou d’invalidité | Plafond spécifique de 20 000 € |
Petits travaux de jardinage | 5 000 € de dépenses par an |
Assistance informatique à domicile | 3 000 € de dépenses par an |
Petit bricolage | 500 € par an, avec des interventions de 2 heures maximum |
Avance immédiate | Possibilité de déduire directement le crédit d’impôt du montant à payer, sous conditions |
Déclaration fiscale | Dépenses de 2026 à déclarer en 2027 |
Les plafonds spécifiques par activité s'appliquent dans la limite du plafond global du foyer fiscal.
Conclusion
Le crédit d’impôt emploi à domicile permet de réduire le coût de nombreuses prestations de services à la personne. Son utilisation suppose toutefois de respecter les conditions d’éligibilité, les plafonds de dépenses et les obligations déclaratives. L’avance immédiate facilite la gestion du budget des ménages en appliquant l’avantage fiscal dès le paiement, tandis que le mécanisme d’avance annuelle nécessite un suivi des dépenses réellement engagées. Une bonne connaissance de ces règles permet de bénéficier du dispositif dans les conditions prévues par la réglementation.
Questions fréquentes sur le crédit d’impôt emploi à domicile
Le crédit d’impôt est-il accessible aux personnes non imposables ?
Oui. Le crédit d’impôt peut donner lieu à un remboursement lorsque son montant dépasse l’impôt dû. Un contribuable non imposable peut donc en bénéficier, sous réserve de respecter les conditions légales.
Peut-on bénéficier du crédit d’impôt pour une résidence secondaire ?
Oui. Les prestations éligibles réalisées dans une résidence secondaire située en France peuvent ouvrir droit au crédit d’impôt, dans les conditions prévues par la réglementation.
L’avance immédiate du crédit d’impôt est-elle obligatoire ?
Non. L’avance immédiate constitue un service facultatif. En l’absence d’activation, le contribuable peut bénéficier du crédit d’impôt selon les modalités habituelles de déclaration et de régularisation fiscale.
À retenir
- Un crédit d’impôt de 50 % s’applique aux dépenses éligibles pour l’emploi d’un salarié à domicile.
- Un plafond de droit commun de 12 000 € de dépenses annuelles est prévu, avec des majorations possibles selon la situation du foyer.
- Plusieurs prestations sont concernées, notamment le ménage, la garde d’enfants à domicile, le jardinage et l’assistance aux personnes âgées.
- Les foyers non imposables peuvent également en bénéficier, grâce au caractère remboursable du crédit d’impôt.
- L’avance immédiate permet, sous conditions, de bénéficier de l’avantage fiscal dès le paiement des prestations.
Sources
- Direction générale des finances publiques – « Emploi à domicile »
- Direction générale des finances publiques – « Comment bénéficier du crédit d’impôt pour l’emploi d’un salarié à domicile ? »
- Service-Public.fr – « Impôt sur le revenu – Crédit d’impôt pour l’emploi d’un salarié à domicile »
- Légifrance – Code général des impôts, article 199 sexdecies.
- Service-Public.fr – « Déclaration des revenus – Réductions et crédits d’impôt »
Conseil de l'expert en gestion de patrimoine
Avant de recourir à un service à domicile, il est recommandé de vérifier l’éligibilité de la prestation et les conditions d’intervention de l’organisme. Le montant de l’avantage fiscal doit être calculé à partir des dépenses réellement supportées, après déduction des aides éventuelles. Pour les prestations régulières, l’avance immédiate peut faciliter la gestion du budget en limitant le décalage entre le paiement et la perception du crédit d’impôt.
À propos de l'auteur