Le présent d'usage est un cadeau offert à l'occasion d'un événement particulier (anniversaire, mariage, naissance, réussite à un examen, départ à la retraite, etc.). Il se distingue d'une donation par son caractère occasionnel, sa valeur raisonnable et sa proportion avec les revenus, le patrimoine, les charges et le train de vie du donateur. En 2026, cette pratique demeure pleinement reconnue en droit civil et fiscal, mais il est essentiel de ne pas la confondre avec un don manuel soumis à déclaration.
Définition et origines
Le présent d'usage s'inscrit dans une tradition ancienne consistant à offrir un cadeau lors d'un événement familial ou social. En droit patrimonial, il désigne un bien ou une somme remis à titre gratuit, sans contrepartie, à l'occasion d'un événement déterminé et conformément aux usages.
L'article 852 du Code civil ne fixe aucun montant maximal. Il précise que le caractère de présent d'usage s'apprécie " à la date où il est consenti et compte tenu de la fortune du disposant ". La valeur du cadeau doit donc être examinée au moment du versement, au regard de la situation concrète du donateur (revenus, patrimoine, charges, train de vie).
La Cour de cassation retient traditionnellement trois éléments : l'existence d'un événement particulier, la conformité du cadeau aux usages et une valeur qui n'excède pas une certaine mesure. Cette approche a notamment été rappelée dans un arrêt du 6 décembre 1988 (n° 87-15.083).
La jurisprudence récente montre qu'aucun pourcentage automatique ne permet de sécuriser une opération. Des versements répétés, importants ou dépourvus de lien avec un événement précis peuvent être requalifiés en donations. La Cour de cassation l'a rappelé dans un arrêt du 11 mai 2023 (n° 21-18.616). De même, la cour d'appel de Paris a requalifié en donation un versement de 200 000 € représentant une part significative du patrimoine du donateur dans un arrêt du 22 avril 2024 (n° 22/12420).
Les repères parfois évoqués par les praticiens, tels que 1 à 2 % du patrimoine ou 2 à 2,5 % des revenus annuels, ne constituent ni des seuils légaux ni des garanties fiscales. Ils peuvent uniquement servir de points de vigilance. L'administration et les juges apprécient toujours la situation au cas par cas.
C'est donc la combinaison de l'événement, de la modicité du cadeau et de sa proportion avec les moyens du donateur qui fonde la qualification de présent d'usage.
Les critères d'un présent d'usage
- Valeur modérée et proportionnée : le cadeau doit rester raisonnable au regard des revenus, du patrimoine, du train de vie et des charges du donateur. Aucun plafond légal ne s'applique. Un montant pouvant être considéré comme modeste pour une personne disposant d'un patrimoine important peut être disproportionné pour un donateur aux revenus limités. Les pourcentages parfois cités par les professionnels ne remplacent pas cette appréciation globale.
- Appréciation au cas par cas : un chèque de 15 000 € a ainsi été admis comme présent d'usage pour un patrimoine de 1,25 million d'euros par la CA Paris le 11 avril 2002 (n° 01/03791). Cette décision illustre l'analyse concrète de la situation, mais ne crée pas de règle générale applicable à toutes les situations.
- Occasion spéciale : le cadeau doit être lié à un événement particulier conforme aux usages sociaux ou familiaux : anniversaire, mariage, naissance, Noël, fiançailles, réussite à un examen, fête religieuse, PACS, obtention du permis de conduire, départ à la retraite, installation dans la vie active, etc. Il est préférable que le cadeau soit remis dans un délai proche de l'événement et que celui-ci puisse être établi par des éléments objectifs (invitation, faire-part, attestation de diplôme, etc.).
- Absence de contrepartie : le présent doit être consenti librement, sans rémunérer un travail, un service ou une obligation contractuelle. Il ne doit pas dissimuler une avance sur héritage, une rémunération ou une opération destinée à contourner les règles applicables aux donations.
Exemple concret
Imaginons que M. Dupont, un investisseur disposant de revenus élevés et d'un patrimoine conséquent, offre à son neveu 500 € à l'occasion de son mariage. Le montant peut constituer un présent d'usage si, compte tenu de la situation financière de M. Dupont, il demeure raisonnable et s'inscrit dans un usage familial.
À l'inverse, un versement très important effectué par une personne disposant de revenus modestes pourrait être qualifié de donation. Il en va de même de versements réguliers et significatifs, sans événement identifiable ou sans cohérence avec les moyens du donateur, qui s'apparentent davantage à une transmission patrimoniale organisée.
Qu'est-ce qu'on peut donner comme présent d'usage ?
En 2026, les possibilités de présent d'usage restent variées, reflétant les évolutions des pratiques, des actifs financiers et des usages sociaux. Le principe reste le même : la forme du cadeau est libre, tant que la valeur demeure raisonnable et liée à une occasion particulière. SCPI, Groupement Forestier d'Investissement, assurance-vie, titres financiers, biens matériels ou simples virements peuvent être mobilisés.
La forme du cadeau ne suffit pas à elle seule à caractériser un présent d'usage : ce sont la valeur et les circonstances de la remise qui restent déterminantes.
Voici quelques exemples :
- Parts de SCPI : offrir des parts de Sociétés Civiles de Placement Immobilier peut constituer une manière moderne de soutenir un proche dans sa constitution de patrimoine, par exemple lors d'un mariage, d'une naissance ou de l'entrée dans la vie active. Leur valeur doit rester modérée et la transmission de parts doit être correctement documentée (montant, date, nombre de parts). Une transmission importante de parts relève plutôt d'une donation structurée.
- Groupement Forestier d'Investissement (GFI) ou Groupements Fonciers Viticoles (GFV) : ces placements peuvent avoir une dimension patrimoniale ou familiale forte. Leur valeur et leurs règles de fonctionnement exigent une vigilance particulière. Les avantages fiscaux éventuels (IFI, transmission) ne suffisent pas à transformer une opération importante en présent d'usage : au-delà d'un certain montant, l'opération s'apparente à une donation.
- Argent liquide : l'argent peut être remis par virement, chèque ou espèces. Pour une somme significative, un virement ou un chèque est préférable afin de conserver une preuve de la date, du montant et du bénéficiaire. La traçabilité ne suffit toutefois pas à établir, à elle seule, le caractère de présent d'usage : la proportion avec les moyens du donateur reste déterminante.
- Assurance-vie : un retrait réalisé sur un contrat d'assurance-vie peut financer un cadeau à l'occasion d'un événement particulier. En revanche, un versement programmé ou une série de rachats au profit d'un même bénéficiaire peuvent révéler une véritable opération de transmission. Dans ce cas, l'analyse doit porter sur l'ensemble des versements et non sur chaque opération isolée.
- Biens matériels : bijoux, montres, instruments de musique, appareils électroniques, œuvres d'art de valeur modérée ou véhicule d'occasion peuvent constituer des présents d'usage si leur valeur reste cohérente avec la situation du donateur et l'importance de l'événement.
- Titres financiers : actions, obligations, parts d'OPCVM ou d'ETF peuvent être transmis à un proche pour l'initier à l'investissement ou l'aider à se constituer un capital de départ. Le bénéficiaire doit être informé de la valeur des titres, de leur volatilité et des risques associés. Lorsque les titres sont remis directement, l'opération peut relever du don manuel et doit être distinguée d'un simple cadeau d'usage.
- Cartes-cadeaux : les cartes ou chèques-cadeaux, dont le montant est généralement limité, facilitent l'appréciation de la modicité. Elles peuvent être utilisées pour un anniversaire, une fête familiale ou une célébration particulière et constituent souvent des présents d'usage de faible montant.
Tableau : Options de présents d'usage et leurs avantages
Type de présent d'usage | Description | Occasions courantes | Points de vigilance |
|---|---|---|---|
Parts de SCPI | Titres financiers permettant d'investir dans l'immobilier locatif collectif. | Mariages, anniversaires marquants, entrée dans la vie active. | Vérifier la valeur des parts, les frais et la proportion avec le patrimoine du donateur. |
Groupement Forestier d'Investissement (GFI) | Parts dans des massifs forestiers gérés par des sociétés de gestion. | Mariages, transmissions symboliques au sein de la famille. | Tenir compte de la liquidité, des risques et de la valeur globale transmise. |
Groupement Foncier Viticole (GFV) | Participation dans des vignobles, avec un attrait culturel ou passionnel. | Anniversaires, célébrations spéciales, jubilés. | Surveiller la proportion du cadeau et la complexité de la gestion. |
Argent liquide | Somme d'argent remise par virement, chèque ou espèces. | Mariages, anniversaires, fêtes de famille, événements religieux. | Privilégier un virement traçable pour les montants significatifs. |
Assurance-vie | Sommes prélevées d'un contrat d'assurance-vie dans le cadre d'un événement particulier. | Mariages, diplômes, installation dans la vie active. | Veiller à ne pas multiplier les rachats au profit d'un même bénéficiaire. |
Biens matériels | Objets précieux ou utiles (montres, bijoux, appareils électroniques, etc.). | Diplômes, promotions, mariages, anniversaires importants. | Contrôler la valeur réelle du bien par rapport aux moyens du donateur. |
Titres financiers | Actions, obligations, parts d'OPCVM ou d'ETF. | Diplômes, lancement professionnel, création d'entreprise. | Informer sur les risques de marché et distinguer présent d'usage et don manuel. |
Cartes-cadeaux | Montants préchargés utilisables dans des enseignes spécifiques ou généralistes. | Fêtes, anniversaires, événements familiaux. | Montants généralement limités, modicité facile à apprécier. |
Ces options permettent d'adapter le présent à l'événement et au profil du bénéficiaire, tout en respectant les règles civiles et fiscales et la logique de proportionnalité.
Le présent d'usage et la fiscalité
Un véritable présent d'usage n'est en principe pas soumis aux droits de donation et n'a pas à être déclaré comme un don manuel. Il n'est pas rapportable à la succession et ne s'impute pas sur les abattements applicables aux donations, dès lors que sa qualification est justifiée.
Cette exonération ne dépend pas d'un montant fixé par la loi. Elle repose sur l'existence simultanée :
- d'un événement particulier conforme aux usages ;
- d'une valeur raisonnable du cadeau ;
- d'une proportion adaptée à la situation du donateur.
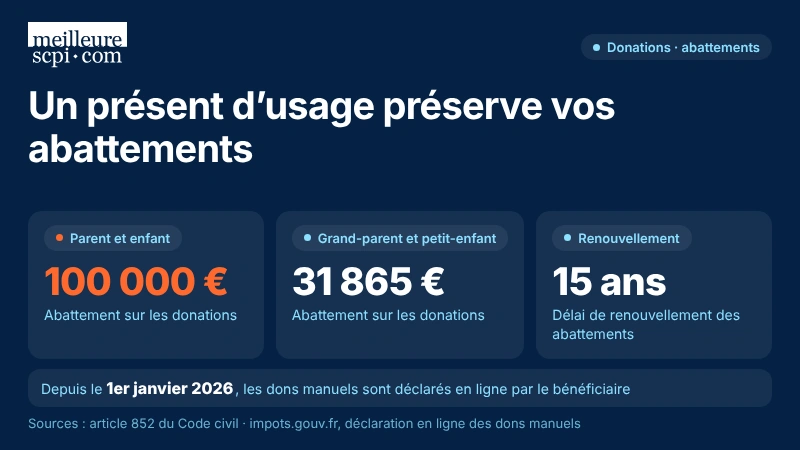
En revanche, un don manuel doit être déclaré par son bénéficiaire. Depuis le 1er janvier 2026, la déclaration des dons manuels et des dons de sommes d'argent doit en principe être effectuée en ligne depuis l'espace particulier du site des finances publiques, via la rubrique consacrée à la déclaration d'un don ou d'une cession de droits sociaux. Des exceptions demeurent, notamment dans certaines situations liées à la minorité ou à la protection juridique du bénéficiaire.
Cette obligation concerne les dons qui relèvent effectivement du don manuel. Elle ne transforme pas un cadeau usuel en don déclarable. Un cadeau de Noël, des étrennes ou une somme remise pour un anniversaire restent hors déclaration lorsqu'ils correspondent réellement à un présent d'usage. En cas de doute, le bénéficiaire peut solliciter un notaire ou l'administration fiscale, car une déclaration volontaire ne permet pas de rendre automatiquement valable une qualification juridiquement contestable.
Les abattements applicables aux donations classiques restent distincts du présent d'usage. À titre indicatif, l'abattement est de 100 000 € entre un parent et un enfant et de 31 865 € entre un grand-parent et un petit-enfant, sous réserve des conditions et du délai légal de renouvellement de quinze ans. Ces abattements concernent les donations et ne constituent pas des plafonds de présents d'usage.
Si l'administration ou les héritiers démontrent que le cadeau était disproportionné, dépourvu d'événement particulier ou constitué de versements répétés, l'opération peut être requalifiée en donation. Elle peut alors être soumise aux droits de mutation à titre gratuit et, selon les circonstances, à des intérêts ou pénalités.
Conseil d'expert
En matière de présents d'usage, la prudence repose moins sur l'application d'un pourcentage que sur la cohérence générale de l'opération. Il est recommandé de conserver l'invitation de mariage, le faire-part, l'attestation de diplôme ou tout autre document établissant l'événement, ainsi que la preuve du transfert (relevés bancaires, bordereaux de virement, justificatifs de remise de titres).
Pour un cadeau important, des versements programmés ou une remise de parts de SCPI, de titres financiers ou de parts de groupements fonciers, il est préférable de demander l'avis d'un notaire ou d'un conseil fiscal. Les opérations répétées au profit d'un même bénéficiaire doivent notamment être analysées dans leur ensemble.
Le présent d'usage ne doit pas servir à organiser une transmission massive ou régulière en dehors des règles de la donation. Pour un transfert significatif, une donation déclarée, éventuellement constatée par acte notarié, offre un cadre juridique plus sûr.
Lorsqu'il porte sur des actifs financiers, il convient également de vérifier la liquidité du placement, les frais, les risques de perte en capital et la capacité du bénéficiaire à conserver ou céder l'investissement.
Le présent d'usage demeure une pratique utile pour accompagner un proche lors d'un événement important. En 2026, la dématérialisation des déclarations renforce la distinction entre le cadeau usuel et le don manuel, mais elle ne crée aucun seuil automatique. L'analyse continue de dépendre de l'événement, de la valeur du cadeau et de la situation personnelle du donateur.
Pour soutenir un proche à petite échelle, une sommes d'argent, des titres ou quelques parts de SCPI peuvent constituer un présent d'usage si l'opération reste ponctuelle et proportionnée. Pour une transmission plus importante, la donation classique, l'assurance-vie ou le démembrement de propriété doivent être étudiés dans un cadre patrimonial adapté.
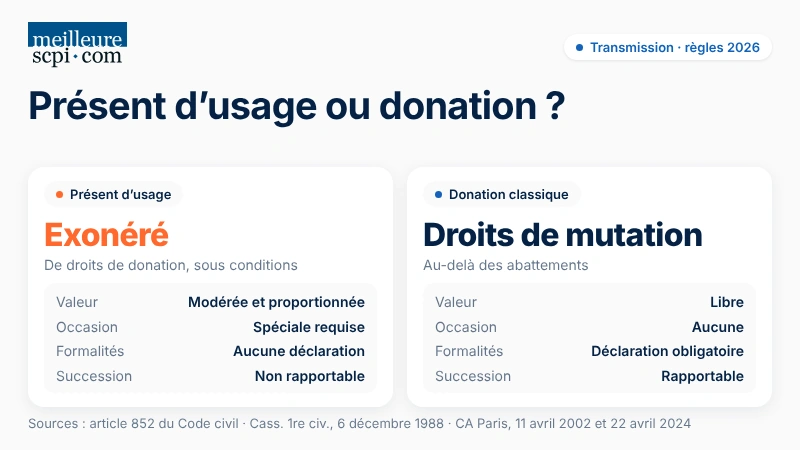
Tableau comparatif : Présent d'usage vs. donation classique
Critères | Présent d'usage | Donation classique |
|---|---|---|
Valeur | Modérée et proportionnelle aux revenus, au patrimoine et aux charges du donateur | Libre, mais sujette à droits de donation au-delà des abattements légaux |
Occasion | Spéciale (anniversaire, mariage, Noël, réussite à un examen, etc.) | Aucune occasion particulière requise |
Formalités | Aucune déclaration fiscale spécifique lorsqu'il s'agit d'un véritable présent d'usage | Déclaration fiscale obligatoire (télédéclaration depuis 2026) ; acte notarié souvent recommandé ou nécessaire |
Conséquences civiles | En principe non rapportable à la succession, non réductible (sauf abus manifeste ou requalification) | Rapportable à la succession et potentiellement réductible en cas d'atteinte à la réserve héréditaire |
Conséquences fiscales | Exonéré de droits de donation sous conditions (événement, modicité, proportionnalité, absence de contrepartie) | Droits de donation calculés selon les barèmes et les abattements disponibles |
Le présent d'usage demeure, en 2026, un outil souple pour accompagner un proche lors d'un événement marquant, à condition de respecter les critères de proportionnalité et d'usage. Utilisé en complément des donations classiques, de l'assurance-vie ou des placements collectifs (SCPI, GFI, GFV), il permet d'organiser une transmission progressive dans un cadre juridique et fiscal maîtrisé.
Modèle d'attestation de présent d'usage (à titre indicatif)
Important : ce modèle ne constitue ni un conseil juridique, ni un conseil fiscal, ni une validation de la qualification de présent d'usage. Il ne remplace pas l'analyse d'un notaire ou d'un professionnel compétent.
ATTESTATION DE PRÉSENT D'USAGE

Je soussigné(e), Monsieur ou Madame
Nom et prénom du donateur : _____________________________________________

Né(e) le ___ / ___ / ________, à ________________________________________

Adresse : _____________________________________________________________

Déclare avoir remis à :

Nom et prénom du bénéficiaire : _________________________________________

Né(e) le ___ / ___ / ________, à ________________________________________

La somme ou le bien suivant :

Nature du cadeau : _____________________________________________________

Valeur estimée : _______________________________________________________

Date de remise : ___ / ___ / ________

À l'occasion de l'événement suivant :

Nature de l'événement : _________________________________________________

Date de l'événement : ___ / ___ / ________

Je déclare que ce cadeau est consenti librement, sans contrepartie, et qu'il
présente une valeur raisonnable au regard de mes revenus, de mon patrimoine,
de mes charges et de mon train de vie.

Je reconnais que la qualification de présent d'usage s'apprécie au cas par cas
et qu'une opération disproportionnée, répétée ou dépourvue de lien avec un
événement particulier pourrait être requalifiée en donation.

Fait à _____________________________

Le ___ / ___ / ________

Signature du donateur :

Signature du bénéficiaire :
À retenir
- Le présent d'usage est un cadeau lié à un événement particulier, dont la valeur doit rester proportionnée aux revenus, au patrimoine et aux charges du donateur.
- Aucun plafond légal, pourcentage automatique ou délai uniforme ne sécurise à lui seul la qualification : l'appréciation reste au cas par cas.
- Un véritable présent d'usage n'est en principe ni soumis aux droits de donation, ni rapportable à la succession, ni imputé sur les abattements successoraux.
- Depuis le 1er janvier 2026, les dons manuels relevant de l'obligation déclarative sont en principe déclarés en ligne par le bénéficiaire, sauf exceptions prévues par la réglementation.
- Parts de SCPI, titres financiers, assurance-vie, GFI et GFV peuvent être concernés, mais une transmission importante relève généralement d'une donation organisée.
- La conservation des justificatifs et l'avis d'un professionnel du patrimoine sont recommandés lorsque le montant est élevé, que les opérations sont répétées ou que le cadeau porte sur un actif financier.
Conseil d'expert SCPI
En tant qu'expert en SCPI et en ingénierie patrimoniale, le présent d'usage doit rester un outil ponctuel destiné à accompagner un événement familial, et non un moyen de transférer progressivement un patrimoine important sans déclaration. Pour quelques parts offertes à l'occasion d'un mariage, d'une naissance ou d'une installation dans la vie active, l'opération peut être envisagée si sa valeur demeure raisonnable et clairement proportionnée aux moyens du donateur.
Lorsque le projet porte sur un portefeuille plus conséquent, il convient d'étudier une donation classique, une donation de la nue-propriété ou une autre stratégie de transmission. Le démembrement de propriété, qui sépare usufruit et nue-propriété, peut notamment être pertinent dans certaines stratégies, mais nécessite une analyse personnalisée et ne relève pas automatiquement du présent d'usage.
Un audit du patrimoine, des objectifs familiaux, de la liquidité disponible et de la situation fiscale du donateur permet de combiner plus sûrement présents d'usage, donations et placements collectifs (SCPI, GFI, GFV, autres supports d'épargne). En 2026, le présent d'usage conserve ainsi son intérêt, à condition de rester occasionnel, proportionné et clairement rattaché à un événement particulier.
À propos de l'auteur

La SCPI Corum Origin vous intéresse ?
Nos conseillers sont prêts à vous accompagner et répondre à vos questions.