L’assurance vie figure parmi les solutions d’épargne permettant de constituer un capital, de préparer la retraite ou d’organiser sa transmission. Son fonctionnement repose sur plusieurs mécanismes : choix des supports d’investissement, disponibilité de l’épargne, fiscalité des retraits et désignation des bénéficiaires. En 2026, comprendre ces règles permet d’évaluer les avantages et les limites d’un contrat d’assurance vie en fonction de ses objectifs patrimoniaux.
1. Comprendre le fonctionnement de l’assurance vie
L’assurance vie est un contrat conclu entre un souscripteur et une compagnie d’assurance. Le souscripteur effectue des versements, appelés primes, qui sont investis sur les supports proposés dans le contrat. L’épargne évolue ensuite en fonction des placements sélectionnés, de leurs performances et des frais applicables. Contrairement à une assurance décès classique, dont l’objectif principal est de verser un capital en cas de décès de l’assuré, l’assurance vie peut être utilisée comme un produit d’épargne pendant toute la durée du contrat. Elle permet notamment de financer un projet, de préparer un complément de revenus à la retraite ou de transmettre un patrimoine.
Les différents intervenants du contrat
Trois personnes peuvent intervenir dans une assurance vie :
- Le souscripteur : la personne qui signe le contrat et effectue les versements.
- L’assuré : la personne sur laquelle repose le risque assuré, notamment en cas de décès.
- Le bénéficiaire : la personne désignée pour recevoir le capital en cas de décès de l’assuré.
Dans la plupart des contrats individuels, le souscripteur et l’assuré sont une seule et même personne.
Versements libres et versements programmés
L’alimentation d’un contrat peut prendre différentes formes. Les versements libres permettent d’investir ponctuellement, selon les capacités d’épargne disponibles. Les versements programmés consistent à investir régulièrement un montant défini, par exemple chaque mois. Les conditions de versement, notamment les éventuels montants minimaux, dépendent de chaque contrat. L’épargnant peut également modifier la répartition de son épargne entre les supports disponibles. Ces opérations, appelées arbitrages, permettent d’adapter l’allocation financière à l’évolution de ses objectifs.
2. Fonds en euros et unités de compte : quelles différences ?
Une assurance vie multisupports permet généralement de répartir son épargne entre un fonds en euros et différentes unités de compte. Ces deux catégories répondent à des logiques distinctes en matière de protection du capital, de potentiel de rendement et de risque.
Le fonds en euros : une protection contractuelle du capital
Le fonds en euros constitue un support dont le capital bénéficie d’une protection contractuelle assurée par l’assureur. Les modalités de cette protection doivent être vérifiées dans les conditions générales du contrat, notamment concernant les frais de gestion. Les intérêts attribués sont généralement définitivement acquis grâce au mécanisme de l’effet cliquet. En revanche, le taux de rendement servi peut évoluer chaque année. Les performances passées ne permettent donc pas de connaître à l’avance la rémunération future.
Les unités de compte : une exposition aux marchés financiers
Les unités de compte permettent d’investir dans différentes catégories d’actifs, notamment les actions, les obligations ou l’immobilier. Contrairement au fonds en euros, leur valeur fluctue en fonction de l’évolution des marchés et des actifs sous-jacents. L’assureur garantit généralement le nombre d’unités de compte détenues, mais pas leur valeur. Une baisse des marchés peut ainsi entraîner une perte partielle ou totale du capital investi sur ces supports. Le choix des unités de compte dépend notamment de l’horizon de placement et de la capacité de l’épargnant à accepter des fluctuations de valeur.
Gestion libre ou gestion pilotée
Deux principaux modes de gestion peuvent être proposés.
- En gestion libre, le souscripteur sélectionne lui-même les supports dans lesquels il souhaite investir.
- En gestion pilotée ou sous mandat, les décisions d’allocation sont confiées à un professionnel, selon les modalités du contrat et le profil d’investissement défini.
Le choix entre ces approches dépend du niveau d’autonomie recherché et du temps consacré au suivi de l’épargne.
3. Investir dans des SCPI avec une assurance vie
Certains contrats d’assurance vie permettent d’accéder à des supports immobiliers, notamment des sociétés civiles de placement immobilier (SCPI). Une SCPI collecte des capitaux auprès d’investisseurs afin d’acquérir et de gérer un patrimoine immobilier. Les immeubles détenus peuvent appartenir à différents secteurs, comme les bureaux, les commerces, la logistique ou la santé. Lorsqu’une SCPI est proposée dans une assurance vie, elle prend la forme d’une unité de compte. Le souscripteur détient alors des droits dans son contrat, tandis que les modalités de détention des parts immobilières sont organisées par l’assureur.
Quelles différences avec une SCPI détenue en direct ?
L’investissement en SCPI dans une assurance vie présente des particularités contractuelles.
Selon l’assureur, les conditions peuvent différer concernant :
- Le prix de souscription et la valorisation des unités de compte.
- Les frais appliqués à l’investissement immobilier.
- La part des revenus immobiliers créditée au contrat.
- Les modalités d’arbitrage et de désinvestissement.
- Le choix des SCPI accessibles.
La détention de SCPI au sein d’une assurance vie ne supprime pas les risques immobiliers.
La valeur des actifs peut diminuer, les revenus locatifs peuvent évoluer et la liquidité des parts peut être limitée.
Il convient également de distinguer la possibilité de demander un rachat sur le contrat d’assurance vie des conditions de liquidité des actifs immobiliers sous-jacents.
L’analyse des documents contractuels et des caractéristiques propres à chaque support reste donc indispensable.
4. Rachat partiel ou total : comment récupérer son épargne ?
Contrairement à une idée répandue, l’argent placé dans une assurance vie n’est pas automatiquement bloqué pendant huit ans. Sous réserve des dispositions contractuelles et de certaines situations particulières, le souscripteur peut demander à récupérer tout ou partie de son épargne.
Deux possibilités existent :
- Le rachat partiel : une partie de l’épargne est retirée, tandis que le contrat reste ouvert.
- Le rachat total : l’intégralité de la valeur disponible est retirée, entraînant la clôture du contrat.
L’ancienneté de huit ans constitue principalement un seuil fiscal, et non une durée minimale générale de détention.
Comment calculer les gains compris dans un rachat ?
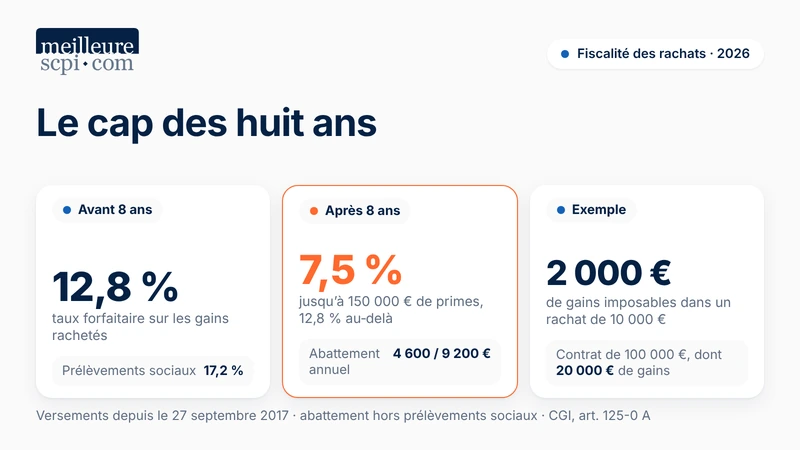
Lorsqu’un retrait est effectué, il comprend une fraction de capital initialement versé et une fraction de gains. Seule la part correspondant aux gains entre dans l’assiette de l’impôt sur le revenu.
Prenons l’exemple d’un contrat présentant les caractéristiques suivantes :
Éléments | Montants |
|---|---|
Versements cumulés | 80 000 € |
Valeur du contrat | 100 000 € |
Gains accumulés | 20 000 € |
Rachat partiel | 10 000 € |
La proportion de gains dans le contrat représente 20 % de sa valeur.
La fraction imposable du rachat est donc calculée ainsi : 10 000 € × (20 000 € / 100 000 €) = 2 000 €.
Le retrait comprend ainsi 8 000 € de capital et 2 000 € de gains.
Cet exemple est une simulation pédagogique. Le calcul réel dépend notamment de l’historique des versements et des rachats précédents.
5. Fiscalité de l’assurance vie en 2026 : quels impôts ?
La fiscalité applicable aux rachats dépend principalement de l’ancienneté du contrat et de la date des versements. Une distinction importante existe entre les primes versées avant le 27 septembre 2017 et celles versées à compter de cette date.
Les taux d’imposition des gains
Pour les versements effectués depuis le 27 septembre 2017, les taux forfaitaires d’impôt sur le revenu sont les suivants :
Ancienneté du contrat | Taux forfaitaire applicable aux gains |
|---|---|
Moins de 8 ans | 12,8 % |
Au moins 8 ans, fraction éligible au taux réduit | 7,5 % |
Au moins 8 ans, fraction dépassant le seuil applicable | 12,8 % |
Après huit ans, l’application du taux réduit dépend notamment du seuil de 150 000 € de primes non remboursées, apprécié selon les règles fiscales applicables à l’ensemble des contrats concernés. L’imposition au barème progressif reste possible sur option globale.
Pour les versements antérieurs au 27 septembre 2017, les gains relèvent d’un régime distinct, avec la possibilité d’opter pour un prélèvement forfaitaire libératoire dont le taux dépend de l’ancienneté du contrat.
Les abattements après huit ans
Lorsque le contrat atteint huit ans, les gains retirés bénéficient d’un abattement annuel sur l’impôt sur le revenu.
Cet abattement s’élève à :
- 4 600 € pour une personne seule.
- 9 200 € pour un couple marié ou pacsé soumis à imposition commune.
Il s’applique à l’ensemble des gains éligibles retirés au cours de l’année, tous contrats concernés confondus.
Cet avantage fiscal ne concerne pas les prélèvements sociaux.
En 2026, les produits des contrats d’assurance vie classiques avec valeur de rachat restent soumis aux prélèvements sociaux au taux de 17,2 %, sous réserve des régimes particuliers applicables à certains contrats.
Exemple : un retrait après huit ans
Un épargnant célibataire effectue un rachat comprenant 3 000 € de gains sur un contrat ouvert depuis plus de huit ans. Pour cette simulation, les hypothèses sont les suivantes : aucun autre rachat n’a été effectué pendant l’année, les gains sont éligibles au régime fiscal courant et aucun prélèvement social n’a déjà été acquitté sur les sommes concernées. L’abattement annuel de 4 600 € couvre intégralement les gains retirés. L’impôt sur le revenu définitif est donc nul. Les prélèvements sociaux représentent en revanche : 3 000 € × 17,2 % = 516 €. Le montant total des prélèvements sociaux s’élève ainsi à 516 €, sous les hypothèses retenues. Cette simulation montre que l’absence d’impôt sur le revenu ne signifie pas nécessairement une absence de prélèvements sociaux. Un prélèvement fiscal provisoire peut également intervenir au moment du rachat, avant régularisation lors de la déclaration de revenus.
6. Assurance vie et succession : comment transmettre son capital ?
L’assurance vie permet d’organiser la transmission d’un capital grâce à la désignation d’un ou plusieurs bénéficiaires. En cas de décès de l’assuré, les capitaux sont versés aux personnes désignées, selon les dispositions du contrat et les règles légales applicables. La fiscalité successorale dépend notamment de la date de souscription, de la date des versements et de l’âge de l’assuré au moment où les primes ont été versées.
La fiscalité des versements avant 70 ans
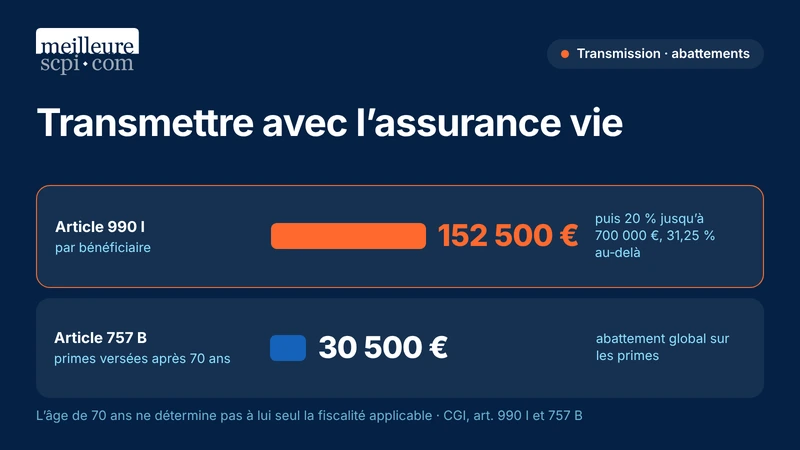
Pour les primes relevant du régime fiscal prévu à l’article 990 I du Code général des impôts, chaque bénéficiaire dispose en principe d’un abattement de 152 500 €. Cet abattement s’apprécie par bénéficiaire, en tenant compte de l’ensemble des contrats concernés. Au-delà, les capitaux imposables sont soumis à un prélèvement de 20 % jusqu’à 700 000 € de fraction taxable, puis de 31,25 % au-delà. Des exonérations particulières existent, notamment pour le conjoint survivant et le partenaire lié par un Pacs.
La fiscalité des versements après 70 ans
Pour les primes relevant de l’article 757 B du Code général des impôts, un abattement global de 30 500 € s’applique aux versements concernés. Cet abattement est partagé entre les bénéficiaires imposables et s’apprécie tous contrats concernés confondus. La fraction des primes dépassant ce seuil est soumise aux droits de succession selon le lien de parenté. Les produits générés par ces primes sont en principe exclus de l’assiette des droits de succession prévue par ce régime. Les contrats anciens peuvent relever de dispositions spécifiques. L’âge de 70 ans ne suffit donc pas, à lui seul, à déterminer la fiscalité applicable à toutes les assurances vie.
Pourquoi vérifier la clause bénéficiaire ?
La clause bénéficiaire détermine les personnes appelées à recevoir le capital. Sa rédaction doit être suffisamment précise pour permettre leur identification et éviter les difficultés lors du règlement du contrat. Un mariage, un divorce, une naissance ou un décès familial peuvent justifier son réexamen. La modification de la clause peut toutefois être limitée lorsqu’un bénéficiaire a formellement accepté sa désignation dans les conditions prévues par la loi.
7. Frais d’assurance vie : les points à comparer
Les frais influencent directement la valeur de l’épargne constituée sur la durée. Ils varient selon les assureurs, les contrats et les supports sélectionnés.
Plusieurs catégories doivent être distinguées.
- Les frais sur versement sont prélevés lors de l’investissement de nouvelles sommes.
- Les frais de gestion sont généralement calculés chaque année sur l’encours du contrat.
- Les frais d’arbitrage peuvent s’appliquer lorsque le souscripteur modifie la répartition de ses placements.
Enfin, certains supports comportent leurs propres frais internes, qui s’ajoutent aux frais du contrat.
Exemple : l’impact des frais annuels
Deux contrats hypothétiques détiennent chacun 50 000 € d’épargne. Pour simplifier la comparaison, la valeur des supports reste stable avant frais pendant une année.
Hypothèses | Contrat A | Contrat B |
|---|---|---|
Capital initial | 50 000 € | 50 000 € |
Frais annuels | 0,5 % | 1 % |
Montant des frais | 250 € | 500 € |
Capital après frais | 49 750 € | 49 500 € |
L’écart atteint 250 € sur une année, uniquement en raison de la différence de frais de gestion. Cette simulation ne tient pas compte des autres coûts éventuels ni des performances des supports. Elle illustre l’importance de comparer les frais sur la durée plutôt que de se limiter aux conditions d’entrée.
Les documents à consulter avant de souscrire
Plusieurs documents permettent d’évaluer les caractéristiques d’une assurance vie. Les conditions générales présentent notamment les règles de fonctionnement, les frais et les modalités de rachat. Les documents d’informations clés renseignent sur les caractéristiques, les risques et les coûts des produits concernés. Le relevé annuel de situation permet ensuite de suivre l’évolution du contrat, les opérations réalisées et les informations communiquées par l’assureur. Un examen régulier de ces éléments aide à vérifier que l’allocation financière reste cohérente avec les objectifs patrimoniaux et l’horizon d’investissement.
Tableau récapitulatif : les 7 points clés de l'assurance vie
Points clés | Ce qu'il faut savoir en 2026 |
|---|---|
1. Fonctionnement | Contrat d'épargne alimenté par des versements libres ou programmés. |
2. Supports d'investissement | Fonds en euros avec protection contractuelle du capital et unités de compte exposées au risque de perte. |
3. SCPI en assurance vie | Accès possible à l'immobilier via des unités de compte, selon les contrats. |
4. Disponibilité de l'épargne | Rachats partiels ou totaux possibles avant huit ans, sous réserve des conditions applicables. |
5. Fiscalité des retraits | Après huit ans, abattement annuel de 4 600 € ou 9 200 € sur les gains éligibles. |
6. Transmission du capital | Régimes fiscaux distincts selon la date des versements et l'âge de l'assuré, notamment avant ou après 70 ans. |
7. Frais du contrat | Frais sur versement, de gestion, d'arbitrage et frais propres aux supports à comparer. |
Conclusion
Le choix d’une assurance vie ne repose pas uniquement sur son ancienneté ou ses avantages fiscaux. Il implique d’examiner les supports proposés, les frais, les conditions de disponibilité de l’épargne et les modalités de transmission. En 2026, la comparaison des caractéristiques contractuelles reste essentielle pour sélectionner une solution adaptée à sa situation patrimoniale, sans négliger les risques associés aux placements.
À retenir
- L'assurance vie permet de constituer une épargne, de préparer des projets et d'organiser la transmission d'un capital.
- Le fonds en euros offre une protection contractuelle du capital, tandis que les unités de compte présentent un risque de perte.
- Les retraits restent généralement possibles avant huit ans, cette durée constituant principalement un seuil fiscal.
- Après huit ans, les gains retirés peuvent bénéficier d'un abattement annuel de 4 600 € ou 9 200 €, selon la situation fiscale.
- La fiscalité successorale dépend notamment de la date des versements et de l'âge de l'assuré.
- Les frais et les conditions contractuelles doivent être examinés avant toute souscription.
Sources
- Direction générale des finances publiques – L’assurance vie et le PEA
- Direction générale des finances publiques – Fiscalité des retraits sur un contrat d’assurance vie
- Direction générale des finances publiques – Déclaration d’une assurance vie en tant que bénéficiaire
- Service Public – Impôt sur le revenu : revenus d’épargne et de placement
- Autorité des marchés financiers – Investir dans une assurance vie
- Légifrance – Code général des impôts, article 125-0 A
- Légifrance – Code général des impôts, article 757 B
- Légifrance – Code général des impôts, article 990 I
Conseil
Avant de choisir une assurance vie, il est préférable de comparer les contrats au-delà des seuls rendements affichés. Les frais annuels, la diversité des supports, les conditions de rachat et la rédaction de la clause bénéficiaire peuvent avoir des conséquences importantes sur la durée. Une attention particulière doit également être portée à la part investie en unités de compte, dont la valeur peut fluctuer. L'objectif est de retenir un contrat cohérent avec l'horizon de placement et les besoins patrimoniaux.
À propos de l'auteur
La SCPI Corum Origin vous intéresse ?
Nos conseillers sont prêts à vous accompagner et répondre à vos questions.