Fonds en euros, ETF, actions, obligations, SCPI ou fonds immobiliers : un contrat d'assurance vie multisupport permet d'accéder à différentes catégories d'investissements. Chaque support présente des caractéristiques propres en matière de risque, de rendement potentiel, de frais et de durée de détention. Le choix ne se limite donc pas à rechercher les meilleures performances passées. En 2026, comment sélectionner les supports adaptés à un contrat d'assurance vie ? Quels critères permettent de construire une allocation diversifiée et quelle place accorder à l'immobilier ?
Quels sont les supports disponibles dans un contrat d'assurance vie ?
Un contrat d'assurance vie constitue une enveloppe d'épargne dans laquelle les versements sont investis sur un ou plusieurs supports. Il ne s'agit donc pas d'un placement unique présentant un rendement déterminé. Les contrats monosupports sont investis sur une seule catégorie de support, généralement un fonds en euros. Les contrats multisupports permettent de répartir l'épargne entre un fonds en euros, lorsqu'il est proposé, et différentes unités de compte. La gamme accessible dépend de l'assureur et du contrat souscrit. Certains contrats proposent plusieurs centaines de supports, tandis que d'autres disposent d'une sélection plus restreinte. Le nombre de supports disponibles ne constitue toutefois pas, à lui seul, un indicateur de qualité.
Fonds en euros et unités de compte : quelles différences ?
Critère | Fonds en euros | Unités de compte |
|---|---|---|
Garantie du capital | Garantie contractuelle, parfois hors frais de gestion | Aucune garantie générale |
Investissements | Principalement obligations, avec d'autres actifs possibles | Actions, obligations, immobilier et fonds diversifiés |
Évolution de la valeur | Revalorisation selon les conditions du contrat | Fluctuations selon les actifs sous-jacents |
Risque principal | Rendement insuffisant face à l'inflation et conditions de garantie | Perte en capital |
Horizon de placement | Selon les objectifs et les conditions du contrat | Variable selon les supports |
Pour les unités de compte, l'assureur garantit généralement le nombre d'unités inscrites au contrat, mais pas leur valeur en euros. Une baisse du support entraîne donc une diminution de la valeur correspondante.
Le fonds en euros : quelle place dans l'assurance vie ?
Le fonds en euros est traditionnellement associé à la sécurité de l'épargne. Il repose sur un portefeuille géré par l'assureur, principalement composé d'obligations, auquel peuvent s'ajouter d'autres actifs financiers ou immobiliers. Son principal avantage réside dans la garantie contractuelle du capital. Celle-ci peut toutefois être exprimée avant déduction de certains frais de gestion. Les intérêts attribués peuvent être définitivement acquis selon les modalités du contrat, grâce au mécanisme d'effet cliquet.
Un support adapté à la recherche de stabilité
Le fonds en euros peut accueillir la fraction de l'épargne pour laquelle la préservation du capital constitue une priorité. Il peut également contribuer à limiter les fluctuations globales d'un contrat multisupport lorsque celui-ci comporte des unités de compte exposées aux marchés financiers. Le rendement annuel dépend notamment des résultats du portefeuille de l'assureur et de sa politique de participation aux bénéfices.
Des conditions à examiner avant d'investir
Tous les fonds en euros ne présentent pas les mêmes caractéristiques. Certains contrats imposent une proportion minimale d'unités de compte pour accéder à un fonds en euros ou bénéficier de conditions de rémunération particulières. Il convient également de vérifier les frais de gestion, le niveau exact de la garantie et les éventuelles restrictions sur les versements. Les performances passées ne préjugent pas des performances futures. Un rendement servi une année ne constitue pas une garantie pour les exercices suivants.
Les ETF et les fonds actions : investir sur les marchés financiers
Les unités de compte investies en actions permettent d'exposer une partie de l'épargne aux marchés boursiers. Elles peuvent prendre la forme de fonds gérés activement ou de fonds indiciels, notamment des ETF.
Les ETF pour diversifier les investissements
Un ETF, ou fonds indiciel coté, cherche généralement à reproduire l'évolution d'un indice de référence. Selon sa stratégie, il peut donner accès à un ensemble d'entreprises françaises, européennes ou internationales. Cette diversification permet de réduire la dépendance à quelques titres individuels, sans supprimer le risque de marché. Les ETF présentent souvent des frais internes inférieurs à ceux de certains fonds actifs. Toutefois, les frais de gestion du contrat d'assurance vie s'ajoutent à ceux du support. Un ETF peut également comporter des risques spécifiques, notamment un risque de change lorsqu'il est exposé à des actifs libellés dans d'autres devises.
Les fonds actions gérés activement
Les fonds actifs reposent sur les décisions d'une équipe de gestion qui sélectionne les titres selon une stratégie définie. Ils peuvent cibler des entreprises d'une région, d'un secteur économique ou présentant certaines caractéristiques financières. Leur objectif peut être de dépasser un indice de référence, mais cette surperformance n'est jamais garantie. La comparaison avec un ETF doit notamment tenir compte des frais, de la stratégie et du niveau de risque.
Les fonds obligataires : une autre source de diversification
Les fonds obligataires investissent dans des titres de dette émis par des États, des entreprises ou d'autres organismes. Leur valeur dépend notamment de l'évolution des taux d'intérêt, de la qualité de crédit des émetteurs et de la durée des obligations détenues. Lorsque les taux de marché augmentent, la valeur des obligations à taux fixe déjà émises peut diminuer. Un fonds obligataire peut également subir une perte en cas de dégradation financière ou de défaut d'un émetteur. Contrairement au fonds en euros, un fonds obligataire détenu en unités de compte ne bénéficie pas d'une garantie générale du capital. Son intérêt éventuel dans une allocation repose sur la diversification des sources de risque, et non sur une absence de volatilité.
SCPI, OPCI et sociétés civiles : investir dans l'immobilier
Certains contrats d'assurance vie proposent des unités de compte exposées à l'immobilier. Cette exposition peut être obtenue par l'intermédiaire de SCPI, d'OPCI ou de sociétés civiles détenant directement ou indirectement des actifs immobiliers. Ces supports ne sont pas interchangeables : leurs stratégies, leurs contraintes réglementaires et leurs risques diffèrent.
Les SCPI dans un contrat d'assurance vie
Les sociétés civiles de placement immobilier (SCPI) investissent principalement dans un patrimoine immobilier destiné à la location. Selon leur stratégie, elles peuvent détenir des bureaux, des commerces, des locaux d'activité, des établissements de santé ou d'autres catégories d'immeubles. Lorsqu'une SCPI est proposée en assurance vie, l'épargnant détient une unité de compte représentative de cet investissement dans les conditions prévues par le contrat. Cette situation diffère de la détention directe de parts de SCPI, notamment en matière de fiscalité, de traitement des revenus et de liquidité. Les revenus générés par le patrimoine immobilier peuvent être réinvestis ou attribués au contrat selon les modalités définies par l'assureur. Il est donc essentiel de vérifier la proportion des revenus créditée au contrat et les frais appliqués. Les SCPI présentent un risque de perte en capital, des revenus non garantis et une exposition aux évolutions du marché immobilier.
Les OPCI : une composition associant immobilier et actifs financiers
Les organismes de placement collectif immobilier (OPCI) combinent des investissements immobiliers avec des actifs financiers et des liquidités, dans les proportions prévues par leur réglementation. Cette composition peut faciliter la gestion des besoins de liquidité du fonds, mais elle introduit également une exposition aux marchés financiers. La valeur des parts peut donc évoluer sous l'effet de plusieurs facteurs, notamment les valorisations immobilières et les fluctuations des actifs financiers. Les OPCI ne constituent pas des placements à capital garanti.
Les sociétés civiles immobilières : des stratégies plus variées
Certaines sociétés civiles proposées en assurance vie investissent directement dans des immeubles. D'autres détiennent des parts de SCPI, d'OPCI ou d'autres véhicules immobiliers. L'Autorité des Marchés Financiers rappelle que ces sociétés civiles ne bénéficient pas nécessairement des mêmes contraintes réglementaires de diversification que les SCPI et les OPCI. Leur fonctionnement dépend notamment de leurs statuts et de leur politique d'investissement. La documentation du support doit donc être examinée pour comprendre la composition du patrimoine, les frais et les conditions de valorisation.
La liquidité des supports immobiliers en assurance vie
La détention d'une unité de compte immobilière dans un contrat d'assurance vie se distingue de la détention directe d'un actif immobilier. En principe, les demandes de rachat sont adressées à l'assureur, qui doit respecter les obligations légales et contractuelles applicables. Cette organisation ne signifie pas que les actifs immobiliers sous-jacents sont immédiatement cessibles. La liquidité assurée dans le cadre du contrat ne supprime pas le risque de baisse de valeur du support. Les conditions de rachat, d'arbitrage et les éventuelles restrictions doivent être examinées dans les documents contractuels.
Le capital-investissement : un support de diversification à long terme
Certains contrats permettent d'investir dans des fonds de capital-investissement, également appelés private equity. Ces supports financent des entreprises non cotées en Bourse, selon des stratégies qui peuvent porter sur leur développement, leur transmission ou leur restructuration. Ils présentent des caractéristiques spécifiques : horizon de placement généralement long, valorisations moins fréquentes et possibilités de sortie parfois limitées. Le risque de perte en capital peut être important. Les frais et les modalités d'investissement doivent également être analysés avec attention. Ces supports ne sont donc pas adaptés à une épargne susceptible d'être mobilisée rapidement.
Comment répartir les supports d'un contrat d'assurance vie ?
Il n'existe pas de répartition universelle entre fonds en euros, actions, obligations et immobilier. L'allocation dépend notamment de la durée pendant laquelle les capitaux peuvent rester investis, de l'objectif poursuivi et de la capacité à supporter une baisse temporaire ou durable de valeur. Une épargne destinée à financer un projet proche ne présente pas les mêmes contraintes qu'un capital constitué pour un horizon de long terme.
Exemple 1 : une répartition hypothétique de 20 000 €
Cette simulation présente une allocation diversifiée à titre illustratif. Elle ne constitue pas une recommandation personnalisée.
Support | Répartition | Montant |
|---|---|---|
Fonds en euros | 50 % | 10 000 € |
Fonds actions ou ETF | 30 % | 6 000 € |
Fonds obligataires | 10 % | 2 000 € |
Unités de compte immobilières | 10 % | 2 000 € |
Total | 100 % | 20 000 € |
Cette répartition combine une partie investie sur un fonds en euros et plusieurs catégories d'unités de compte.
La moitié du capital initial est exposée à des supports dont la valeur peut fluctuer à la hausse comme à la baisse.
La présence de plusieurs catégories d'actifs ne garantit toutefois pas que leurs performances évolueront indépendamment les unes des autres.
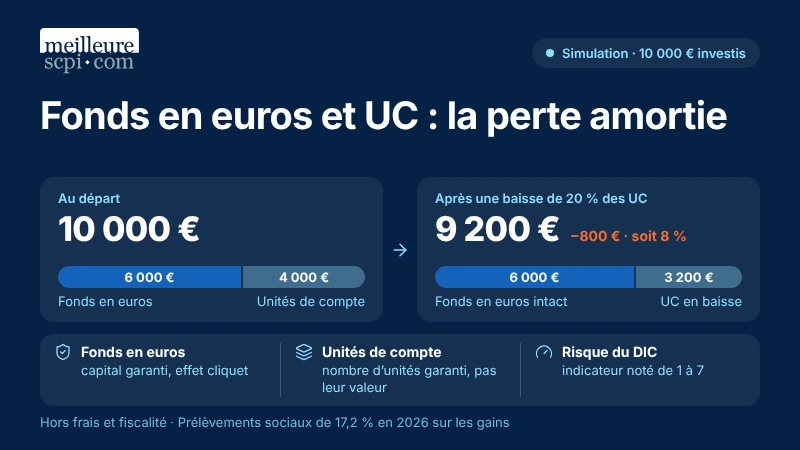
Exemple 2 : quel effet en cas de baisse des unités de compte ?
Une deuxième simulation permet d'illustrer les conséquences d'une baisse des marchés.
Hypothèses :
- Capital initial : 10 000 €.
- Fonds en euros : 6 000 €.
- Unités de compte : 4 000 €.
- Baisse hypothétique des unités de compte : 20 %.
- Valeur du fonds en euros supposée inchangée.
- Frais et fiscalité exclus du calcul.
La valeur des unités de compte après la baisse serait de :
4 000 € × 0,80 = 3 200 €.
La valeur totale théorique du contrat atteindrait alors :
6 000 € + 3 200 € = 9 200 €.
La perte globale serait de 800 €, soit 8 % du capital initial.
Cet exemple montre comment une répartition entre plusieurs supports peut modifier l'ampleur d'une baisse, sans empêcher une perte en capital.
Il ne constitue pas une prévision de marché.
Les frais : un critère déterminant pour la performance nette
Les frais peuvent être prélevés à différents niveaux du contrat. Ils comprennent notamment les frais sur versement, les frais annuels de gestion, les frais propres aux unités de compte et les éventuels frais d'arbitrage. En gestion pilotée, des frais supplémentaires peuvent également s'appliquer. Ces coûts réduisent la performance effectivement conservée par l'épargnant.
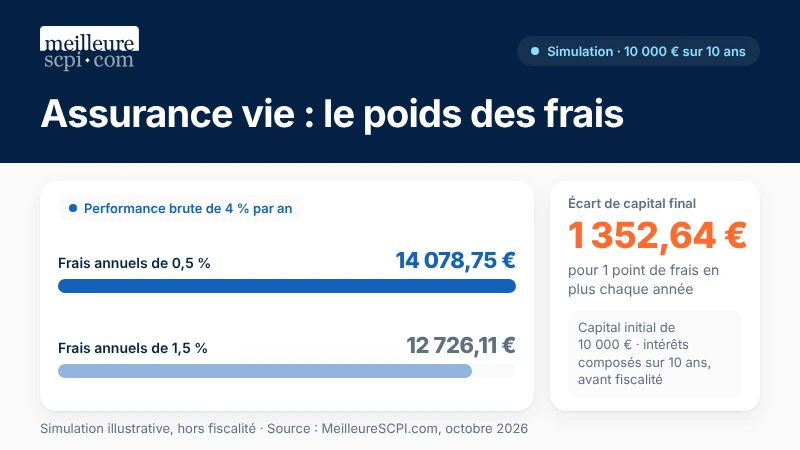
Exemple 3 : l'effet des frais sur dix ans
Deux placements hypothétiques affichent une performance brute constante de 4 % par an pendant dix ans.
Le capital initial est de 10 000 €. Les frais sont prélevés chaque année après application de la performance brute. Aucun versement ni retrait supplémentaire n'est effectué.
Hypothèse | Frais annuels | Capital après 10 ans |
|---|---|---|
Placement A | 0,5 % | 14 078,75 € |
Placement B | 1,5 % | 12 726,11 € |
La différence atteint 1 352,64 € au terme des dix années, avant fiscalité.
Les montants sont calculés selon la formule :
Capital final = capital initial × [(1 + performance brute) × (1 − frais annuels)]¹⁰
Cette simulation suppose une performance constante uniquement pour isoler l'effet des frais. Elle ne représente ni les conditions réelles d'un contrat ni une prévision de rendement.
Gestion libre ou gestion pilotée : quelle formule choisir ?
En gestion libre, le souscripteur sélectionne les supports disponibles dans le contrat et décide de leur répartition. Il peut ensuite effectuer des arbitrages, selon les conditions prévues par l'assureur. La gestion pilotée ou sous mandat consiste à déléguer les décisions d'investissement à un professionnel dans le cadre d'un profil et d'objectifs définis. Cette délégation peut faciliter le suivi du portefeuille, mais elle ne garantit pas une performance positive. Le choix dépend notamment des connaissances financières, du temps consacré au suivi et du niveau d'autonomie recherché. Il convient également de comparer les frais associés aux deux modes de gestion.
Quels critères vérifier avant de sélectionner un support ?
Avant de retenir une unité de compte, plusieurs éléments doivent être examinés : sa stratégie d'investissement, les actifs détenus, les frais, les risques et l'horizon de placement recommandé. Le document d'informations clés (DIC) constitue une référence essentielle. Il présente notamment un indicateur synthétique de risque, des scénarios de performance et des informations sur les coûts. L'indicateur de risque utilise une échelle de 1 à 7, allant du niveau le plus faible au plus élevé. Il ne constitue toutefois pas une garantie de résultat. Les scénarios de performance ne doivent pas être interprétés comme des prévisions certaines. Il faut également vérifier les conditions propres au contrat, notamment les restrictions éventuelles sur certains supports, les frais d'arbitrage et les modalités de rachat. Enfin, la diversification doit être appréciée à l'échelle de l'ensemble du patrimoine. Plusieurs fonds peuvent détenir des actifs similaires et conduire à une concentration involontaire.
Quelle fiscalité pour les supports d'assurance vie en 2026 ?
La fiscalité applicable au souscripteur dépend principalement des règles du contrat d'assurance vie, et non de la catégorie de chaque unité de compte prise isolément. En l'absence de rachat, les gains ne sont généralement pas soumis à l'impôt sur le revenu. Les prélèvements sociaux peuvent néanmoins être prélevés à des moments différents selon les supports. Pour les fonds en euros, ils sont généralement prélevés lors de l'inscription des intérêts en compte. Pour les unités de compte, ils interviennent notamment lors d'un rachat ou du dénouement du contrat.
Dans le cas général, les produits d'assurance vie restent soumis aux prélèvements sociaux de 17,2 % en 2026. Certains contrats particuliers, notamment les contrats d'épargne handicap et de rente-survie, relèvent d'un taux différent.
Lors d'un rachat, seule la part correspondant aux gains est en principe imposable à l'impôt sur le revenu.
Après huit ans, un abattement annuel peut s'appliquer sur les gains imposables :
- 4 600 € pour une personne seule ;
- 9 200 € pour un couple soumis à imposition commune.
Cet abattement concerne l'ensemble des contrats détenus par le contribuable et ne s'applique pas aux prélèvements sociaux.
Pour les primes versées depuis le 27 septembre 2017, les taux d'imposition des gains dépendent notamment de l'ancienneté du contrat et du montant global des primes non remboursées, apprécié au regard du seuil de 150 000 €.
Les contrats anciens et certaines situations particulières peuvent relever de règles différentes.
Conclusion : construire une allocation cohérente avec les objectifs
Le choix des supports d'un contrat d'assurance vie repose sur leur complémentarité plutôt que sur la recherche d'un investissement unique. Le fonds en euros, les fonds financiers et les unités de compte immobilières répondent à des objectifs différents. Leur combinaison doit rester compatible avec les besoins de disponibilité de l'épargne et les risques acceptés. La qualité d'un contrat dépend également de ses frais, des supports réellement accessibles et des conditions de gestion proposées. Une allocation peut enfin être réexaminée lorsque les objectifs patrimoniaux ou la situation financière évoluent, sans multiplier les arbitrages à court terme.
FAQ : les supports d'un contrat d'assurance vie
Quels supports présentent le moins de risques dans une assurance vie ?
Le fonds en euros bénéficie généralement d'une garantie contractuelle du capital, selon les conditions prévues par l'assureur. Les unités de compte, y compris les fonds obligataires et immobiliers, ne bénéficient pas d'une garantie générale en capital.
Peut-on investir dans des SCPI avec une assurance vie ?
Oui. Certains contrats multisupports proposent des unités de compte représentatives de SCPI. Leur disponibilité, leurs frais, leur valorisation et le traitement des revenus dépendent des conditions du contrat.
Faut-il privilégier les ETF ou les fonds actifs ?
Aucune catégorie n'est systématiquement préférable. Les ETF cherchent généralement à reproduire un indice, tandis que les fonds actifs suivent une stratégie de sélection des investissements. La comparaison doit porter sur les frais, les risques et l'exposition recherchée.
À retenir
- Le fonds en euros offre une garantie contractuelle du capital, dont les modalités peuvent varier selon les contrats et les frais.
- Les unités de compte (UC) donnent accès aux marchés financiers et immobiliers, avec un risque de perte en capital.
- Les ETF, fonds actions et fonds obligataires permettent de diversifier les investissements selon différentes stratégies.
- Les SCPI, OPCI et sociétés civiles immobilières peuvent être accessibles dans certains contrats, mais présentent des risques spécifiques.
- Les frais du contrat et des supports influencent la performance nette de l'épargne.
- Le choix des supports dépend notamment de l'horizon d'investissement, des objectifs patrimoniaux et de la capacité à supporter des pertes.
Conseil de l'expert
L'intégration de SCPI dans un contrat d'assurance vie doit être étudiée au regard des caractéristiques du contrat, et pas uniquement de celles de la SCPI. Le taux de distribution historique ne suffit pas à apprécier l'intérêt de cette exposition immobilière. Les frais cumulés, les conditions de valorisation, les modalités de traitement des revenus et la liquidité contractuelle peuvent modifier sensiblement le résultat obtenu. Une analyse du patrimoine immobilier déjà détenu permet également d'éviter une concentration excessive sur une même classe d'actifs. Les SCPI doivent être envisagées sur un horizon généralement long, en tenant compte du risque de perte en capital et de l'absence de garantie des revenus.
À propos de l'auteur

La SCPI Corum Origin vous intéresse ?
Nos conseillers sont prêts à vous accompagner et répondre à vos questions.