Depuis mars 2026, les premiers plans d’épargne logement (PEL) ouverts après la réforme de 2011 atteignent leur durée maximale de 15 ans. À cette échéance, ils sont automatiquement transformés en livrets bancaires ordinaires. Le capital reste acquis, mais les conditions de rémunération changent. Cette évolution soulève plusieurs questions : quel taux s’applique désormais, quelle fiscalité prévoir et que deviennent les droits à prêt immobilier ?
Pourquoi les premiers PEL arrivent-ils à échéance en 2026 ?
Le plan d’épargne logement est un produit d’épargne réglementée permettant de constituer un capital et, sous certaines conditions, d’obtenir un prêt destiné à financer un projet immobilier. La réforme entrée en vigueur le 1er mars 2011 a introduit une durée maximale de 15 ans pour les nouveaux PEL. Les premiers plans concernés atteignent donc cette limite depuis le 1er mars 2026.
Quels PEL sont concernés par la limite de 15 ans ?
La date d’ouverture détermine les règles applicables.
Date d’ouverture | Durée applicable | Conséquence en 2026 |
|---|---|---|
Avant le 1er mars 2011 | Pas de limite de 15 ans | Conservation possible au-delà de cette durée |
Du 1er mars au 31 décembre 2011 | Maximum 15 ans | Transformation automatique au quinzième anniversaire |
De 2012 à 2017 | Maximum 15 ans | Échéance à partir de 2027 |
Depuis 2018 | Maximum 15 ans | Échéance à partir de 2033 |
Ainsi, un PEL ouvert le 15 avril 2011 atteint sa durée maximale le 15 avril 2026. Un plan ouvert en février 2011 relève en revanche de l’ancien régime et peut continuer à produire des intérêts après quinze ans. Cette distinction explique pourquoi tous les titulaires d’un PEL ancien ne sont pas concernés par une transformation automatique en 2026.
Que se passe-t-il entre 10 et 15 ans ?
Pour les PEL ouverts à partir du 1er mars 2011, la durée maximale de versement est de dix ans. Pendant cette période, le titulaire peut alimenter son plan dans le respect des conditions réglementaires, notamment le plafond de versements de 61 200 €, hors intérêts capitalisés. Après dix ans, les nouveaux versements ne sont plus autorisés. Le plan peut néanmoins continuer à produire des intérêts pendant cinq années supplémentaires, au taux fixé lors de son ouverture. Au terme de ces quinze années, il perd son statut de PEL et devient un livret d’épargne bancaire ordinaire.
Cette chronologie est importante : l’arrêt des versements à dix ans ne correspond pas à la fin de la rémunération contractuelle, qui peut se poursuivre jusqu’au quinzième anniversaire.
Que devient l’argent lorsque le PEL atteint 15 ans ?
La transformation du PEL ne provoque pas la perte des sommes accumulées. Le capital et les intérêts acquis restent détenus auprès de l’établissement bancaire. En revanche, le produit change de nature et ne bénéficie plus des conditions de rémunération propres au PEL.
Le taux d’intérêt du PEL est-il conservé ?
Non. Après quinze ans, le taux contractuel du PEL cesse de s’appliquer. Le livret bancaire qui lui succède est rémunéré à un taux librement fixé par l’établissement. Pour les PEL ouverts entre le 1er mars 2011 et le 31 janvier 2015, le taux de rémunération est de 2,5 % brut pendant la durée réglementaire du plan. Un titulaire ayant ouvert son PEL en 2011 ne conserve donc pas automatiquement ce taux après son échéance en 2026. La banque doit communiquer les nouvelles conditions applicables au livret de remplacement, notamment son taux de rémunération. Contrairement au Livret A ou au livret de développement durable et solidaire (LDDS), un livret bancaire ordinaire n’est pas rémunéré selon un taux fixé par les pouvoirs publics.
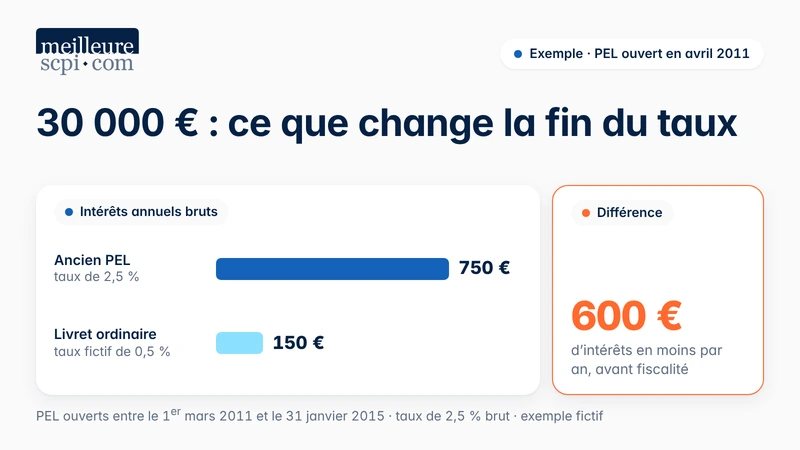
Exemple 1 : quel impact sur un PEL de 30 000 € ?
Prenons un PEL fictif ouvert en avril 2011, présentant un capital de 30 000 € à son quinzième anniversaire. Son taux contractuel est de 2,5 % brut. Supposons qu’après transformation, la banque propose un livret ordinaire rémunéré à 0,5 % brut.
Situation | Taux annuel brut | Intérêts théoriques sur un an |
|---|---|---|
Ancien PEL | 2,5 % | 750 € |
Livret ordinaire | 0,5 % | 150 € |
Différence | 2 points | 600 € |
Le calcul repose sur un capital constant de 30 000 €, sans versement ni retrait.
Il s’agit d’une simulation comparative : les deux taux ne s’appliquent pas simultanément et le taux de 0,5 % est une hypothèse, non une offre bancaire constatée. Les montants sont exprimés avant fiscalité. L’exemple illustre l’effet que peut produire la disparition du taux contractuel sur la rémunération future de l’épargne.
Quelle fiscalité pour un PEL de plus de 12 ans en 2026 ?
La fiscalité du PEL dépend de sa date d’ouverture et de son ancienneté. Pour les plans ouverts avant le 1er janvier 2018, les intérêts bénéficient d’une exonération d’impôt sur le revenu pendant les douze premières années. À partir du douzième anniversaire, les nouveaux intérêts deviennent imposables à l’impôt sur le revenu. Les prélèvements sociaux obéissent à des règles distinctes, qui dépendent notamment de la génération du plan.
Un PEL ouvert en 2011 est-il déjà fiscalisé avant sa clôture ?
Oui. Un PEL ouvert le 15 avril 2011 atteint son douzième anniversaire le 15 avril 2023. Les intérêts produits après cette date relèvent donc de l’impôt sur le revenu, sans attendre la transformation du plan en avril 2026. Pour les PEL ouverts depuis le 1er janvier 2018, les intérêts sont imposables dès la première année. Il faut ainsi distinguer trois événements :
- le début de l’imposition des intérêts,
- l’arrêt des versements
- la transformation du plan.
Ils n’interviennent pas nécessairement à la même date.
Quel prélèvement forfaitaire s’applique en 2026 ?
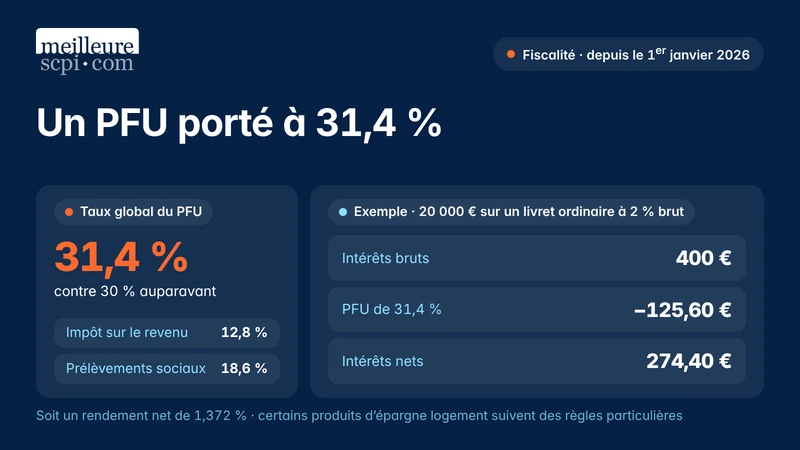
Depuis le 1er janvier 2026, le prélèvement forfaitaire unique (PFU) de droit commun applicable à certains revenus du capital est passé de 30 % à 31,4 %, comprenant 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux. Toutefois, les intérêts de certains produits d’épargne logement relèvent de dispositions particulières, notamment en matière de prélèvements sociaux. Il serait donc inexact d’appliquer systématiquement le taux de 31,4 % à tous les intérêts des PEL ouverts en 2011. Le traitement fiscal doit être déterminé selon la nature des intérêts, la date d’ouverture du plan et les dispositions applicables au produit. Après transformation, les nouveaux intérêts produits par le livret bancaire ordinaire relèvent de la fiscalité applicable aux livrets non réglementés.
Exemple 2 : calculer les intérêts nets d’un livret ordinaire
Prenons un capital fictif de 20 000 € placé pendant une année complète sur un livret bancaire ordinaire rémunéré à 2 % brut.
Les intérêts annuels s’élèvent à : 20 000 x 2% = 400 €
Dans l’hypothèse où ces intérêts relèvent du PFU de droit commun de 31,4 %, le prélèvement représente : 400 x 31,4 % = 125,60 €
Les intérêts nets seraient donc de : 400 - 125,60 = 274,40 €
Le rendement net correspondant serait de 1,372 %.
Cette simulation suppose une année complète de rémunération, sans frais, sans retrait et sans option pour le barème progressif de l’impôt sur le revenu.
Le taux brut de 2 % est fictif. Il ne correspond pas à une offre bancaire particulière.
L’exemple concerne exclusivement un livret bancaire ordinaire soumis au régime fiscal retenu dans l’hypothèse. Il ne doit pas être transposé automatiquement aux intérêts d’un ancien PEL.
Les droits à prêt immobilier sont-ils conservés après 15 ans ?
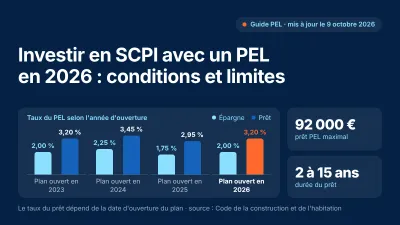
Le PEL peut ouvrir droit à un prêt épargne logement, dont les conditions dépendent de la date d’ouverture du plan et des intérêts acquis. Pour les PEL ouverts entre le 1er mars 2011 et le 31 janvier 2015, le taux du prêt épargne logement est fixé à 4,20 %, distinct du taux de rémunération de l’épargne. Le montant du prêt dépend des droits constitués et de sa durée. Il ne peut pas dépasser le plafond réglementaire de 92 000 €.
Jusqu’à quand les droits à prêt sont-ils utilisables ?
Les droits à prêt ne peuvent pas être conservés indéfiniment. Service-Public précise qu’ils peuvent être utilisés pendant un an maximum après la clôture du PEL, dans la limite de cinq ans après son échéance contractuelle. Pour un PEL prolongé jusqu’à dix ans, cette limite conduit à une utilisation possible au plus tard quinze ans après son ouverture. Un titulaire dont le PEL ouvert en 2011 atteint sa limite réglementaire en 2026 ne doit donc pas considérer que ses droits à prêt restent automatiquement utilisables pendant une année supplémentaire. Le délai dépend de la date d’échéance contractuelle du plan. Une attestation des droits acquis et de leur date limite d’utilisation peut être demandée à la banque.
Un prêt épargne logement peut-il financer des parts de SCPI ?
Le dispositif peut, sous certaines conditions réglementaires, permettre de financer l’acquisition de parts de SCPI. Service-Public prévoit d’ailleurs une règle spécifique de calcul des droits à prêt pour cette opération : un coefficient de 1,5, contre 2,5 dans le cas général. Cette possibilité ne signifie pas que toute acquisition de SCPI est automatiquement éligible. Le projet financé, les droits disponibles et les conditions d’octroi doivent être examinés avec la banque. L’intérêt économique du prêt dépend également de son taux et des autres offres de financement accessibles au moment du projet.
Où placer son épargne après la transformation du PEL ?
Le passage d’un PEL à un livret bancaire ordinaire peut conduire à réexaminer la destination du capital accumulé. La solution dépend principalement de la disponibilité souhaitée, de l’horizon de placement et du niveau de risque accepté.
Quelles alternatives au livret bancaire ordinaire ?
Plusieurs supports présentent des caractéristiques différentes.
Placement | Principale caractéristique | Limite à considérer |
|---|---|---|
Livret A | Épargne disponible, intérêts exonérés | Plafond de versements |
LDDS | Épargne réglementée et disponible | Conditions d’éligibilité et plafond |
Livret réglementé réservé aux personnes éligibles | Conditions de revenus | |
Rémunération définie par contrat | Conditions de blocage ou de retrait | |
Choix entre différents supports d’investissement | Frais et risque variable selon les supports | |
Nouveau PEL | Taux fixé lors de l’ouverture | Contraintes de versement et de retrait |
SCPI | Accès indirect à l’immobilier locatif | Capital et revenus non garantis, liquidité limitée |
Au 29 octobre 2026, le Livret A et le LDDS sont rémunérés à 1,7 %, tandis que le LEP affiche un taux de 2,5 %, sous conditions d’éligibilité. Le taux applicable aux PEL ouverts depuis le 1er janvier 2026 est de 2 % brut. Ces taux ne suffisent pas, à eux seuls, à comparer les placements : leur fiscalité, leurs frais et leurs conditions de disponibilité diffèrent.
Pourquoi les SCPI ne remplacent-elles pas directement un PEL ?
Les sociétés civiles de placement immobilier permettent d’investir dans un patrimoine immobilier collectif géré par une société de gestion. Contrairement à un livret d’épargne, les parts de SCPI présentent un risque de perte en capital. Les revenus distribués peuvent varier et la revente des parts n’est pas garantie. L’investissement est généralement envisagé sur une durée longue, souvent de dix à vingt ans. Les SCPI peuvent donc répondre à un objectif de constitution de patrimoine immobilier, mais ne présentent pas les mêmes caractéristiques qu’une épargne disponible destinée à financer des dépenses à court terme.
Quelles démarches effectuer avant l’échéance d’un PEL ?
Pour les plans ouverts en 2011, la date exacte d’ouverture constitue le premier élément à vérifier. Le titulaire peut ensuite demander à son établissement bancaire les conditions du livret qui remplacera le PEL, notamment le taux applicable, les modalités de rémunération et les possibilités de retrait. Une vérification des intérêts acquis et de leur traitement fiscal permet également d’anticiper les conséquences de la transformation. Enfin, lorsque des droits à prêt existent, leur montant et leur échéance doivent être examinés avant la disparition du plan. Ces démarches permettent de distinguer les conséquences automatiques de l’échéance des décisions concernant l’utilisation future du capital.
Conclusion
En 2026, les PEL ouverts à partir de mars 2011 atteignent progressivement leur limite de quinze ans. Leur transformation ne remet pas en cause la propriété des sommes épargnées, mais met fin à leur rémunération contractuelle. La principale question devient alors celle de l’utilisation du capital : conserver une épargne disponible, préparer un projet immobilier ou envisager un placement à plus long terme. Cette décision dépend des besoins financiers et des caractéristiques des supports envisagés.
FAQ : PEL après 15 ans en 2026
Un PEL est-il automatiquement clôturé après 15 ans ?
Oui, pour les PEL ouverts à partir du 1er mars 2011. À leur quinzième anniversaire, ils sont automatiquement transformés en livrets bancaires ordinaires. Les PEL ouverts avant cette date peuvent être conservés au-delà de quinze ans selon leur régime.
Que devient l'argent d'un PEL après 15 ans ?
Le capital et les intérêts acquis restent détenus auprès de la banque. Le PEL perd toutefois son statut réglementé et son taux contractuel. Les sommes sont alors rémunérées selon les conditions du livret bancaire de remplacement.
Un PEL ouvert en 2011 conserve-t-il son taux de 2,5 % après 15 ans ?
Non. Le taux de 2,5 % brut s'applique pendant la durée réglementaire du PEL. Après sa transformation en livret ordinaire, la rémunération dépend du taux fixé par la banque.
À retenir
- PEL ouvert depuis le 1er mars 2011 : sa durée maximale est fixée à 15 ans.
- Premières échéances en 2026 : les PEL ouverts en 2011 sont les premiers concernés par la transformation automatique.
- Capital préservé : les sommes épargnées et les intérêts acquis restent détenus par le titulaire.
- Nouvelle rémunération : le taux contractuel disparaît au profit d'un taux fixé par la banque.
- Fiscalité : les intérêts des PEL ouverts avant 2018 deviennent imposables à l'impôt sur le revenu après douze ans.
- Droits à prêt : leur utilisation est soumise à des délais réglementaires, à vérifier avant l'échéance.
Sources
- Service-Public — PEL : êtes-vous concerné par une clôture automatique à partir de mars ?
- Service-Public — Plan épargne logement (PEL).
- Service-Public — Prêt épargne logement à partir d'un PEL.
- Service-Public — Évolution du taux du prélèvement forfaitaire unique (PFU).
- Service-Public — Impôt sur le revenu : revenus d'épargne et de placement.
- Banque de France — Livrets d'épargne réglementée : leur rémunération change.
- AMF — Investir en SCPI : est-ce pour vous ?
Conseil
La transformation d'un PEL après quinze ans constitue une occasion de réexaminer la place de cette épargne dans un patrimoine. Avant l'échéance, il est utile d'obtenir les conditions du livret de remplacement et de vérifier les éventuels droits à prêt. Si le capital n'est pas destiné à une dépense prochaine, d'autres placements peuvent être étudiés en fonction de l'horizon d'investissement. Les SCPI, notamment, répondent à une logique immobilière de long terme et ne doivent pas être assimilées à une épargne bancaire disponible.
À propos de l'auteur