Le Livret A reste en 2026 le socle de l'épargne de précaution en France grâce à sa simplicité, sa liquidité et son exonération d'impôt sur le revenu et de prélèvements sociaux. Son plafond de versement demeure fixé à 22 950 €, hors intérêts capitalisés. Après un taux de 1,5 % entre le 1er février et le 31 juillet 2026, sa rémunération est portée à 1,7 % depuis le 1er août 2026. Le LDDS bénéficie du même taux, tandis que le LEP reste rémunéré à 2,5 % net.
Dans une logique de gestion de patrimoine, il est pertinent de conserver une part significative de son épargne sur le Livret A : cette réserve disponible à tout moment constitue une véritable épargne de sécurité pour faire face aux imprévus. En revanche, ce produit n'est pas forcément le plus adapté à un objectif de croissance du capital sur longue période.
Le plafond doit donc être vu moins comme une limite que comme un repère : une fois l'épargne de précaution constituée, le surplus peut être orienté vers d'autres classes d'actifs selon votre profil de risque, votre horizon de placement et votre capacité à accepter des pertes potentielles.
Qu'est-ce que le plafond du Livret A ?
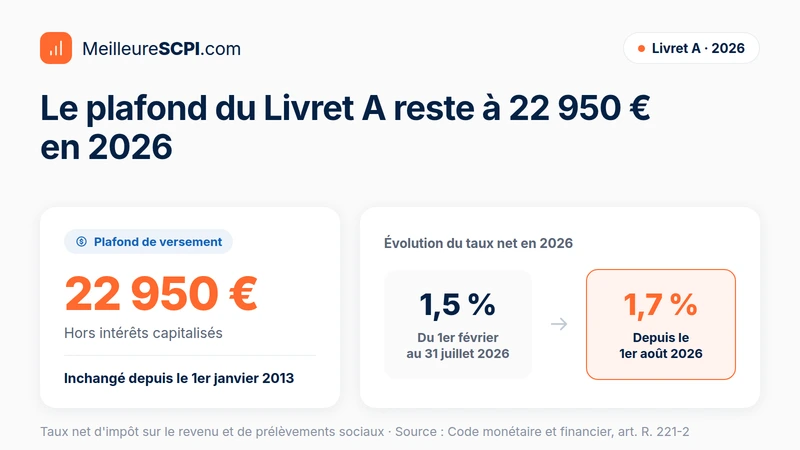
Le plafond du Livret A correspond au montant maximal des versements pouvant être effectués sur ce livret. En 2026, il reste fixé à 22 950 € pour les particuliers, conformément à l'article R. 221-2 du Code monétaire et financier. Ce montant est inchangé depuis le 1er janvier 2013.
Les intérêts ne sont pas compris dans ce plafond de versement. Ainsi, lorsque les dépôts atteignent 22 950 €, les intérêts peuvent continuer à être crédités et porter le solde au-delà de cette somme. En revanche, aucun nouveau versement n'est alors autorisé. Le plafond concerne donc les dépôts, et non le solde maximal pouvant apparaître sur le livret après capitalisation des intérêts.
Les intérêts du Livret A sont exonérés d'impôt sur le revenu et de prélèvements sociaux. Depuis le 1er août 2026, le taux annuel est fixé à 1,7 %. Il était de 1,5 % entre le 1er février et le 31 juillet 2026.
La rémunération du Livret A est révisée périodiquement selon une formule réglementaire tenant compte notamment de l'inflation et des taux interbancaires de court terme. Le taux arrêté au 1er août 2026 reste indiqué comme supérieur à l'inflation par la Banque de France.
Même si le plafond du Livret A peut sembler restrictif, il reste essentiel dans une stratégie d'épargne diversifiée. Il offre une sécurité et une liquidité élevées pour votre trésorerie de court terme, tout en laissant la place à d'autres placements pour vos objectifs de long terme.
Relèvement du plafond à 30 000 € : une piste à l'étude
La ministre Monique Barbut étudie un relèvement du plafond du Livret A de 22 950 € à 30 000 € afin de renforcer le financement de l'adaptation climatique. Cette mesure est à l'étude et n'est pas actée à ce jour.
Selon un expert cité, une telle hausse pourrait générer jusqu'à 10 milliards d'euros d'encours supplémentaires, sans garantie d'une augmentation équivalente de l'investissement réel. Le manque à gagner fiscal lié aux livrets défiscalisés est déjà estimé à environ 5 milliards d'euros par an.
La Fédération bancaire française s'y oppose, considérant que ce relèvement profiterait surtout aux épargnants les plus aisés. Pour l'instant, le plafond applicable demeure donc de 22 950 €, hors intérêts capitalisés.
Pourquoi un plafond ?
Le plafond du Livret A répond à plusieurs objectifs :
- Encourager la diversification : en limitant les versements, le dispositif incite les épargnants à examiner d'autres solutions d'investissement pour leurs projets de moyen et long terme, comme l'assurance vie, le PEA ou les SCPI.
- Encadrer l'avantage fiscal : l'exonération est réservée à une épargne plafonnée afin d'éviter qu'elle ne bénéficie sans limite aux patrimoines les plus importants.
- Financer l'économie sociale : une partie des ressources collectées contribue notamment au financement du logement social et de certains projets d'intérêt général.
- Préserver la vocation du produit : le Livret A est conçu comme une épargne disponible et sécurisée, non comme un support unique d'investissement.
Pour l'épargnant, ce plafond matérialise la frontière entre épargne de précaution et placements de long terme. Les livrets réglementés (Livret A, LDDS, LEP) offrent une grande disponibilité et une absence de risque de perte en capital, tandis que l'assurance vie, le PEA ou les SCPI peuvent présenter un potentiel de rendement supérieur, en contrepartie de risques, de frais ou d'une liquidité moindre.
Alternatives au Livret A
Lorsque le Livret A est rempli ou lorsque l'épargnant souhaite organiser son patrimoine sur une période plus longue, plusieurs solutions peuvent compléter cette épargne. L'idée n'est pas d'opposer ces supports au Livret A, mais de les combiner : disposer d'une épargne de sécurité sur les livrets, puis diversifier progressivement le surplus vers d'autres classes d'actifs adaptées à son profil.
- Livret de Développement Durable et Solidaire (LDDS) : son plafond est fixé à 12 000 €, hors intérêts capitalisés. Son taux est identique à celui du Livret A, soit 1,7 % net depuis le 1er août 2026. Les intérêts sont exonérés d'impôt sur le revenu et de prélèvements sociaux. Le LDDS constitue un complément naturel pour conserver une épargne liquide et sécurisée, avec une dimension potentiellement solidaire.
- Livret d'Épargne Populaire (LEP) : réservé aux contribuables respectant une condition de revenus, il offre une rémunération supérieure. Son plafond de versements est fixé à 10 000 €, hors intérêts. Le taux du LEP reste de 2,5 % net depuis le 1er février 2026 et n'a pas été modifié au 1er août 2026. Pour une personne seule en métropole, le revenu fiscal de référence maximal indiqué pour 2026 est de 23 028 € pour une part, seuil qui augmente avec la composition du foyer. Une fois le plafond atteint, les intérêts peuvent continuer à être capitalisés, mais aucun nouveau versement n'est possible.
- Assurance vie en fonds euros : les fonds en euros offrent une garantie du capital selon les conditions du contrat et permettent une diversification patrimoniale. Leur rendement varie selon les assureurs, les contrats et les années. Il faut tenir compte des frais, de la fiscalité et des délais de rachat. Après huit ans, l'assurance vie bénéficie d'un régime fiscal spécifique, notamment grâce à un abattement annuel sur les gains retirés.
- Plan d'Épargne en Actions (PEA) : le PEA classique permet d'investir jusqu'à 150 000 € en versements dans des actions et fonds éligibles. Après cinq ans, les gains sont exonérés d'impôt sur le revenu, sous réserve des prélèvements sociaux. Le capital reste exposé aux fluctuations des marchés et peut subir une perte en capital.
- Sociétés Civiles de Placement Immobilier (SCPI) : les SCPI permettent d'investir indirectement dans un patrimoine immobilier composé, selon les véhicules, de bureaux, de commerces, d'actifs de santé, de logements ou de bâtiments dédiés à la logistique. Les SCPI de rendement peuvent distribuer des revenus, mais ni le capital ni le rendement ne sont garantis. Les principaux risques concernent la baisse de la valeur des parts, la diminution des loyers, la vacance locative et une liquidité inférieure à celle des livrets.
Au 1er août 2026, les principaux taux des livrets réglementés sont les suivants :
- Livret A : 1,7 % net.
- LDDS : 1,7 % net.
- LEP : 2,5 % net.
Ces taux peuvent évoluer lors des révisions réglementaires. Leur rendement réel dépend également de l'inflation : un taux nominal positif ne garantit pas nécessairement une progression du pouvoir d'achat de votre épargne.
En parallèle, les initiatives gouvernementales visant à promouvoir l'épargne verte continuent de se développer, avec des produits d'épargne dédiés au financement de la transition écologique. Ces dispositifs complètent le paysage des livrets réglementés et des placements durables, même si tous ne bénéficient pas de la même exonération fiscale que le Livret A ou le LDDS.
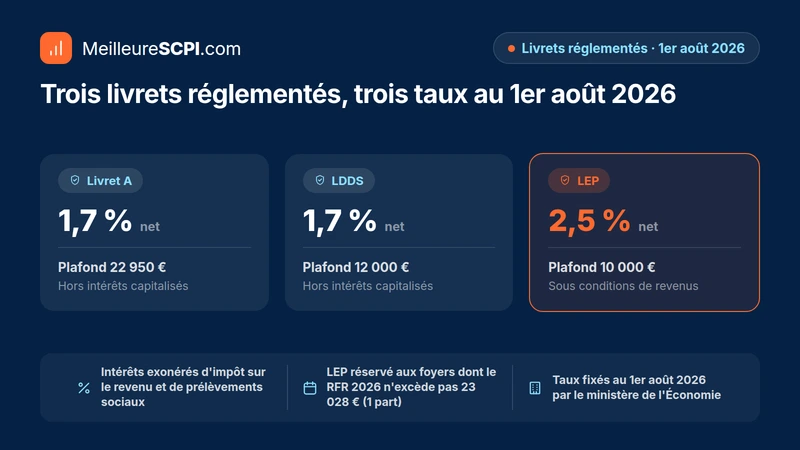
Tableau Récapitulatif : Alternatives au Livret A
Produit d'épargne | Plafond | Taux indicatif 2026 | Avantages | Inconvénients |
|---|---|---|---|---|
Livret de Développement Durable et Solidaire (LDDS) | 12 000 € (hors intérêts) | 1,7 % net (identique au Livret A depuis 01/08/2026) | Épargne liquide, capital garanti, intérêts exonérés, possibilité de soutenir des projets solidaires | Plafond limité, rendement identique à celui du Livret A |
Livret d'Épargne Populaire (LEP) | 10 000 € (dépôts, hors intérêts) | 2,5 % net (depuis 01/02/2026) | Taux supérieur aux autres livrets réglementés, capital garanti, exonération fiscale, réservé aux revenus modestes (RFR 2026 ≤ 23 028 € pour 1 part) | Accessible uniquement sous conditions de revenus, plafond de dépôts limité |
Assurance vie en fonds euros | Pas de plafond réglementaire | Rendement variable selon le contrat | Possibilité de diversifier son épargne, cadre fiscal adapté au long terme, avantages fiscaux après 8 ans | Frais éventuels, rendement non garanti, délais de rachat (liquidité moindre que les livrets) |
Plan d'Épargne en Actions (PEA) | 150 000 € de versements | Variable selon les marchés | Fiscalité favorable après 5 ans, potentiel de performance à long terme, accès aux marchés actions européens | Risque de perte en capital, volatilité des marchés, nécessite des connaissances en investissement |
Sociétés Civiles de Placement Immobilier (SCPI) | Pas de plafond réglementaire général | Rendement variable selon les SCPI et les années | Accès indirect à l'immobilier, diversification par secteurs et zones géographiques, possibilité de revenus via des SCPI de rendement, monocommodité ou thématiques | Risque de perte en capital, frais d'entrée et de gestion, revenus non garantis, liquidité limitée par rapport aux livrets |
Conclusion : Optimisez votre épargne au-delà du plafond
Le Livret A demeure un outil central pour constituer une épargne de précaution. Son plafond de 22 950 € n'empêche pas les intérêts de continuer à être capitalisés, mais interdit tout nouveau versement une fois ce seuil atteint. Depuis le 1er août 2026, son taux est fixé à 1,7 % net, tandis que le LDDS est rémunéré au même taux et que le LEP conserve un taux de 2,5 %.
Dans une approche patrimoniale, l'objectif peut généralement consister à :
- Conserver l'équivalent de 3 à 6 mois de dépenses courantes sur le Livret A, le LDDS ou, pour les personnes éligibles, le LEP, afin de couvrir les imprévus.
- Prévoir une réserve supplémentaire pour les projets connus à court terme (travaux, changement de véhicule, dépense familiale importante, etc.).
- Orienter progressivement le surplus vers des supports de long terme comme l'assurance vie, le PEA ou les SCPI, selon l'horizon de placement, la fiscalité, les frais et le niveau de risque accepté.
Dépasser le plafond du Livret A ne constitue pas une difficulté, mais une occasion de réexaminer la répartition de son épargne. L'enjeu est de combiner épargne de sécurité et placements diversifiés en adéquation avec vos projets.
Les placements immobiliers en pierre-papier, notamment les SCPI de rendement, les SCPI monocommodité ou les SCPI thématiques, peuvent compléter les livrets dans une stratégie diversifiée. Ils ne doivent toutefois pas être assimilés à une épargne garantie ou immédiatement disponible : ils s'adressent plutôt aux épargnants disposés à accepter une part de risque immobilier et un horizon de placement de plusieurs années.
Explorer au-delà du Livret A signifie s'ouvrir à des opportunités qui peuvent mieux correspondre à vos objectifs financiers à long terme, tout en conservant une partie de votre épargne dans ce refuge sûr et accessible.
À retenir
- Le plafond de versement du Livret A est de 22 950 € en 2026, hors intérêts capitalisés : les intérêts peuvent faire dépasser ce montant.
- Le taux du Livret A est de 1,7 % net depuis le 1er août 2026 (après 1,5 % entre le 1er février et le 31 juillet 2026).
- Le LDDS conserve un plafond de 12 000 € et un taux de 1,7 % net depuis le 1er août 2026, avec les mêmes avantages fiscaux que le Livret A.
- Le LEP affiche un plafond de versement de 10 000 € et un taux de 2,5 % net depuis le 1er février 2026, sous conditions de revenus (RFR 2026 ≤ 23 028 € pour 1 part en métropole).
- Le Livret A est principalement destiné à l'épargne de précaution et à la trésorerie disponible ; il est pertinent d'y conserver une réserve de sécurité avant de rechercher davantage de rendement.
- L'assurance vie, le PEA et les SCPI répondent à des objectifs plus longs, avec des niveaux de risque, de frais et de liquidité différents à bien comprendre.
- Les SCPI permettent d'accéder à la pierre-papier et de diversifier son patrimoine immobilier, mais les revenus et le capital ne sont pas garantis.
- Une bonne stratégie consiste à articuler épargne de sécurité (livrets) et placements diversifiés (assurance vie, PEA, SCPI) en fonction de votre profil et de votre horizon.
Conseil de l'expert
En tant que conseiller en gestion de patrimoine, je vous recommande de considérer le Livret A comme le cœur de votre épargne de sécurité : un matelas disponible à tout moment pour les imprévus. Il n'est pas indispensable de le remplir jusqu'au plafond si vos besoins de précaution sont déjà couverts : le bon montant dépend de vos dépenses mensuelles, de la stabilité de vos revenus et de vos projets à court terme. Une fois cette réserve constituée, répartissez progressivement le surplus entre plusieurs classes d'actifs (assurance vie, PEA, SCPI de rendement), en tenant compte de votre horizon, de la fiscalité, des frais et de votre capacité à accepter des baisses temporaires ou durables de valeur. Le projet de relèvement du plafond à 30 000 € peut offrir davantage de marge à certains épargnants, mais ne doit pas faire oublier l'essentiel : une allocation d'actifs cohérente avec vos objectifs et votre tolérance au risque.
À lire également :
À propos de l'auteur

La SCPI Iroko Zen vous intéresse ?
Nos conseillers sont prêts à vous accompagner et répondre à vos questions.