Le Livret A rémunère l'épargne à 1,7 % depuis le 1er août 2026, alors que l'inflation a atteint 3,1 % sur un an en septembre, selon l'INSEE. Cet écart soulève une question essentielle : un placement qui préserve le capital permet-il réellement de conserver son pouvoir d'achat ? Entre sécurité, disponibilité des fonds et rendement réel, le Livret A présente des avantages indéniables, mais aussi des limites face à la hausse des prix.
Livret A en 2026 : un taux de 1,7 % face à la reprise de l'inflation
Une rémunération relevée depuis le 1er août 2026
Après avoir été fixé à 1,5 % entre le 1er février et le 31 juillet 2026, le taux annuel du Livret A est passé à 1,7 % le 1er août 2026. Cette revalorisation s'inscrit dans le cadre de la réglementation de l'épargne réglementée. Le taux du Livret A est déterminé par les pouvoirs publics, sur la base d'un mécanisme tenant compte notamment de l'inflation et des taux monétaires. Contrairement à un placement dont la rémunération serait fixée pour plusieurs années, le taux du Livret A peut évoluer lors des révisions réglementaires. Cette caractéristique lui permet de s'adapter aux conditions économiques, sans assurer une compensation immédiate ou intégrale de la hausse des prix.
Une inflation de 3,1 % en septembre 2026
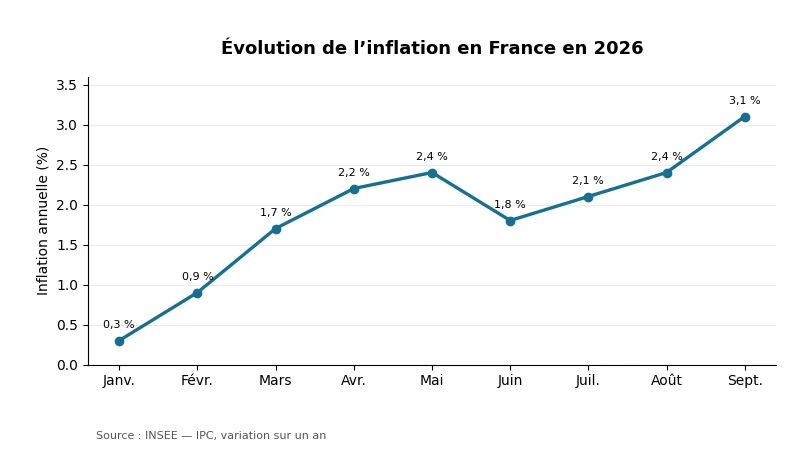
Selon les données définitives publiées par l'INSEE le 15 octobre 2026, les prix à la consommation ont augmenté de 3,1 % sur un an en septembre, après une progression de 2,4 % en août et de 2,1 % en juillet. Cette accélération s'explique principalement par l'énergie, dont les prix ont progressé de 21,3 % sur un an. Les services ont enregistré une hausse de 2,4 %, tandis que les prix alimentaires ont augmenté de 1,4 %. L'évolution des différentes composantes de l'indice montre que les ménages ne sont pas tous exposés de la même manière à l'inflation. Les dépenses de transport, d'énergie ou d'alimentation occupent une place variable selon les habitudes de consommation.
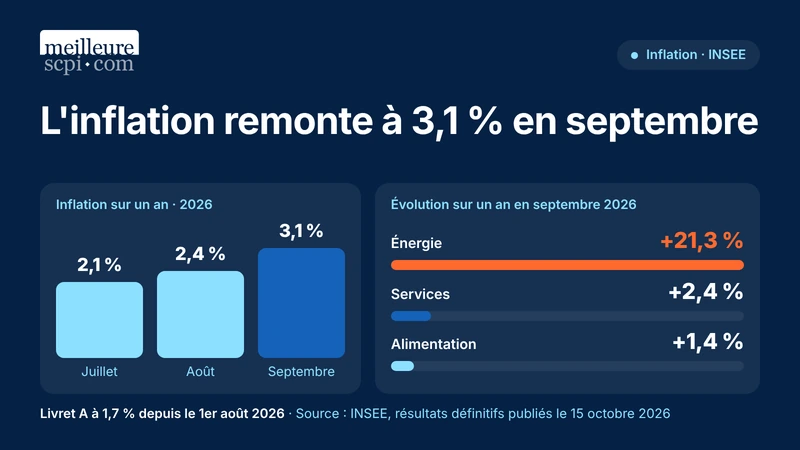
Évolution de l'inflation en France en 2026
Rendement nominal et rendement réel : quelle différence ?
Le rendement nominal désigne les intérêts générés par un placement, sans tenir compte de l'évolution des prix. Le rendement réel mesure, quant à lui, la variation du pouvoir d'achat du capital. Un placement peut ainsi afficher un rendement nominal positif tout en enregistrant un rendement réel négatif lorsque l'inflation dépasse sa rémunération.
Pour calculer précisément le rendement réel, la formule utilisée est la suivante : Rendement réel = [(1 + taux nominal) ÷ (1 + inflation)] − 1
En supposant un taux annuel du Livret A de 1,7 % et une inflation de 3,1 % sur une même période de douze mois : (1,017 ÷ 1,031) − 1 = −1,36 %
Le rendement réel ressort à environ −1,36 %.
Ce calcul illustre l'effet d'une inflation supérieure à la rémunération de l'épargne. Il ne représente pas le rendement réel effectivement constaté sur l'ensemble de 2026, puisque le taux du Livret A a évolué au cours de l'année et que l'inflation de septembre mesure la hausse des prix sur les douze mois précédents.
Quel impact concret de l'inflation sur une épargne placée ?
Exemple 1 : 10 000 € sur un Livret A
Un épargnant conserve 10 000 € sur son Livret A pendant douze mois. Pour isoler l'effet de l'inflation, la simulation repose sur trois hypothèses : un taux de rémunération constant de 1,7 % pendant toute l'année, une inflation de 3,1 % sur la même période et l'absence de versement ou de retrait.
Les intérêts annuels atteignent : 10 000 x 0,017 - 170 €
Le capital final s'élève donc à 10 170 €.
Cependant, avec une hausse des prix de 3,1 %, il faudrait disposer de 10 310 € en fin de période pour conserver le pouvoir d'achat initial des 10 000 €.
La différence est de 140 € en euros de fin de période.
Pour mesurer la valeur réelle du capital final en euros de départ, le calcul est différent : 10 170 € ÷ 1,031 = 9 864,21 €
Le capital final représente ainsi un pouvoir d'achat équivalent à 9 864,21 € avant inflation.
La perte réelle atteint 135,79 € en euros de départ, malgré les 170 € d'intérêts perçus.
Exemple 2 : 22 950 € placés sur un Livret A
Le plafond réglementaire des versements sur un Livret A détenu par une personne physique est de 22 950 €. Les intérêts capitalisés peuvent toutefois porter le solde au-delà de cette limite.
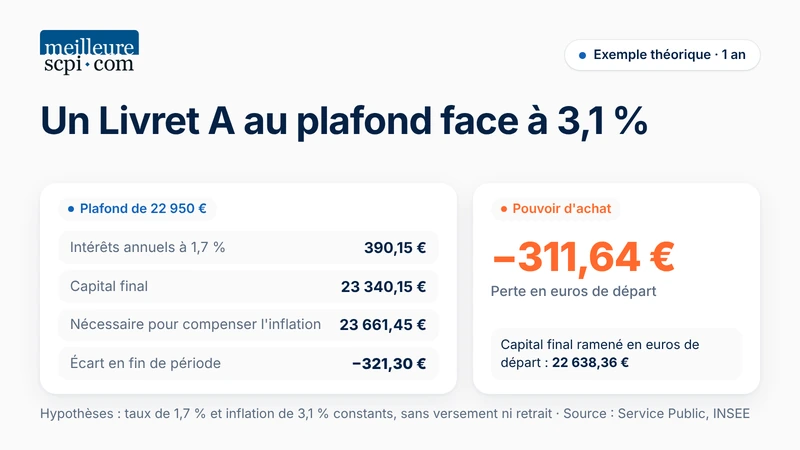
En retenant les mêmes hypothèses sur douze mois, les résultats sont les suivants :
Indicateur | Montant |
|---|---|
Capital initial | 22 950,00 € |
Intérêts annuels à 1,7 % | 390,15 € |
Capital final | 23 340,15 € |
Capital nécessaire pour compenser 3,1 % d'inflation | 23 661,45 € |
Écart en euros de fin de période | −321,30 € |
Pouvoir d'achat du capital final en euros de départ | 22 638,36 € |
Perte de pouvoir d'achat en euros de départ | −311,64 € |
Cette seconde simulation montre l'incidence monétaire de l'inflation sur un capital plus important. Les calculs sont théoriques et ne correspondent pas aux intérêts réellement versés pour l'année 2026.
Ils supposent notamment que le capital est présent pendant toute la période et que le taux de 1,7 % reste constant, alors que les taux réglementaires peuvent être révisés.
Pourquoi le Livret A conserve-t-il un intérêt pour les épargnants ?
Un capital nominal protégé
Le Livret A est un produit d'épargne réglementée dont le capital n'est pas exposé aux fluctuations des marchés financiers.
Cette caractéristique le distingue des placements en actions, en obligations négociables ou en immobilier, dont la valeur peut évoluer à la hausse comme à la baisse.
Les sommes déposées sur le Livret A bénéficient d'une garantie de l'État dans le cadre du régime spécifique applicable à l'épargne réglementée.
La protection porte toutefois sur le montant nominal de l'épargne. Elle ne constitue pas une garantie contre l'inflation.
Des fonds disponibles à tout moment
Le Livret A permet de réaliser des retraits sans échéance de blocage, sous réserve des modalités opérationnelles applicables.
Cette souplesse répond particulièrement aux besoins d'épargne de précaution. Une dépense imprévue, une réparation importante ou une diminution temporaire des revenus peuvent nécessiter de disposer rapidement de liquidités.
Un placement présentant une perspective de rendement plus élevée n'offre pas nécessairement le même niveau de disponibilité.
Une exonération fiscale
Les intérêts du Livret A sont exonérés d'impôt sur le revenu et de prélèvements sociaux.
Le taux de 1,7 % correspond donc à une rémunération nette de fiscalité pour les intérêts concernés.
Cette spécificité doit être prise en compte lors d'une comparaison avec des placements dont les revenus sont imposables.
Les intérêts du Livret A sont calculés par quinzaine et capitalisés au 31 décembre. Le montant effectivement perçu dépend donc des dates de dépôt et de retrait ainsi que des taux successivement applicables.
Quelles solutions pour diversifier son épargne face à l'inflation ?
Le Livret d'épargne populaire : une rémunération plus élevée sous conditions
Le Livret d'épargne populaire (LEP) constitue une autre solution d'épargne réglementée pour les personnes remplissant les conditions de ressources.
Son taux annuel est fixé à 2,5 % depuis le 1er février 2026 et a été maintenu à ce niveau le 1er août.
Le LEP présente plusieurs caractéristiques communes avec le Livret A : une disponibilité des fonds, une exonération fiscale des intérêts et une protection du capital nominal.
Son plafond de versements est fixé à 10 000 €, hors intérêts capitalisés.
Son accès étant conditionné au revenu fiscal de référence, il ne constitue cependant pas une alternative accessible à tous les épargnants.
L'assurance-vie et les placements financiers
L'assurance-vie peut accueillir différentes catégories de supports, notamment des fonds en euros et des unités de compte.
Les fonds en euros comportent une garantie contractuelle du capital dont les modalités dépendent du contrat, notamment concernant les frais. Leur rémunération varie selon les assureurs et les exercices.
Les unités de compte permettent d'investir sur différents marchés financiers ou immobiliers. Leur valeur fluctue et le capital investi n'est pas garanti.
L'intérêt de ces supports dépend notamment de l'horizon d'investissement, des frais, de la fiscalité applicable et de la capacité à supporter une éventuelle baisse de valeur.
Un rendement potentiel supérieur ne constitue pas, à lui seul, une protection assurée contre l'inflation.
Les SCPI : une exposition indirecte à l'immobilier
Les SCPI ou Société Civile de Placement Immobilier permettent d'investir dans un patrimoine immobilier diversifié, géré par une société de gestion. Selon leur stratégie, elles peuvent détenir des bureaux, des commerces, des locaux d'activité ou d'autres catégories d'actifs. Certains baux commerciaux prévoient des mécanismes d'indexation des loyers sur des indices de référence. Cette caractéristique peut contribuer à faire évoluer les recettes locatives dans un environnement inflationniste. Toutefois, la progression des loyers ne se traduit pas automatiquement par une hausse des revenus distribués aux associés. Les distributions dépendent notamment du taux d'occupation, des charges, des travaux, des conditions de financement et de la gestion du patrimoine.
Les SCPI comportent également un risque de perte en capital et un risque de liquidité. La revente des parts peut nécessiter un délai variable, sans garantie de trouver immédiatement un acquéreur. Elles s'inscrivent donc dans une logique patrimoniale différente de celle du Livret A, généralement associée à un horizon d'investissement de long terme.
Comment adapter son épargne à ses objectifs ?
La protection de l'épargne ne se limite pas à la recherche d'un taux de rémunération supérieur à l'inflation. Elle implique de distinguer les sommes destinées aux besoins immédiats de celles pouvant rester investies sur plusieurs années.
Pour les dépenses imprévues, la stabilité et la disponibilité du capital constituent des critères déterminants. Le Livret A répond à cette fonction, indépendamment des variations ponctuelles de son rendement réel.
Pour des objectifs plus éloignés, une diversification peut être envisagée entre différentes classes d'actifs, avec une attention particulière portée aux frais, aux risques et aux conditions de sortie.
La situation personnelle joue également un rôle important. Un ménage dont les dépenses énergétiques représentent une part élevée du budget peut ressentir plus fortement certaines hausses de prix que ne le suggère l'indice général de l'INSEE.
L'évaluation du pouvoir d'achat de l'épargne doit donc tenir compte des besoins futurs et de la nature des dépenses à financer, au-delà du seul taux d'inflation national.
Conclusion : quelle place pour le Livret A en période d'inflation ?
Le Livret A reste un outil essentiel pour sécuriser une réserve financière immédiatement mobilisable. Son principal intérêt réside dans la combinaison d'un capital nominal protégé, d'une disponibilité des fonds et d'une fiscalité favorable. Lorsque l'inflation dépasse sa rémunération, cette sécurité ne suffit toutefois pas à préserver intégralement le pouvoir d'achat. La distinction entre épargne de précaution et investissement de long terme permet de mieux comprendre le rôle de chaque placement. La diversification peut répondre à certains objectifs patrimoniaux, à condition d'en accepter les contraintes et les risques.
FAQ : Livret A et inflation en 2026
Le Livret A protège-t-il contre l'inflation ?
Le Livret A protège le capital nominal, mais ne garantit pas le maintien du pouvoir d'achat. Lorsque l'inflation dépasse sa rémunération sur une même période, son rendement réel devient négatif.
Peut-on perdre de l'argent sur un Livret A ?
Le solde du Livret A n'est pas soumis aux variations des marchés financiers. En revanche, une inflation supérieure au taux d'intérêt peut réduire la quantité de biens et de services que l'épargne permet d'acheter.
Faut-il conserver son Livret A lorsque son taux est inférieur à l'inflation ?
Le choix dépend de l'utilisation prévue des fonds. Pour une épargne de précaution, la sécurité et la disponibilité restent prioritaires. Pour une épargne destinée à un projet de long terme, d'autres placements peuvent être étudiés en fonction des risques et des objectifs.
À retenir
- Un taux de 1,7 % : le Livret A affiche une rémunération annuelle de 1,7 % depuis le 1er août 2026.
- Une inflation de 3,1 % : les prix à la consommation ont augmenté de 3,1 % sur un an en septembre 2026, selon les données citées de l'INSEE.
- Un pouvoir d'achat qui peut diminuer : avec un rendement de 1,7 % et une inflation de 3,1 % sur une même période de douze mois, le rendement réel serait d'environ −1,36 %.
- Une épargne sécurisée et disponible : le Livret A protège le capital nominal, permet de retirer les fonds et bénéficie d'une exonération fiscale sur les intérêts.
- Une diversification à envisager selon les objectifs : pour une épargne de long terme, d'autres placements peuvent être étudiés, en tenant compte de leurs risques et de leur liquidité.
Sources
- INSEE - Indice des prix à la consommation – Résultats définitifs de septembre 2026
- Service Public - Livret A et LEP : évolution des taux au 1er août 2026
- Service Public - Comptes et livrets d'épargne : quelles différences ?
- Service Public - Livret A : quelle réglementation pour le plafond de versement ?
Conseil de l'auteur (expert SCPI)
Le Livret A conserve toute sa pertinence pour constituer une épargne de précaution, même lorsque sa rémunération est inférieure à l'inflation. L'essentiel est de distinguer les sommes qui doivent rester disponibles de celles pouvant être investies sur un horizon plus long. Pour limiter l'érosion du pouvoir d'achat, une diversification progressive peut être envisagée, notamment vers des placements financiers ou immobiliers adaptés au profil de risque. Les SCPI peuvent ainsi contribuer à diversifier un patrimoine, sans toutefois garantir le capital, les revenus ou la liquidité. L'objectif n'est pas de remplacer systématiquement le Livret A, mais de trouver un équilibre entre sécurité, disponibilité et recherche de rendement à long terme.
À propos de l'auteur

La SCPI Corum Origin vous intéresse ?
Nos conseillers sont prêts à vous accompagner et répondre à vos questions.