Détenir des parts de SCPI dans un compte-titres ordinaire (CTO) n'est pas possible dans le cadre habituel de fonctionnement de ces placements. Pourtant, le CTO permet d'investir dans plusieurs catégories de titres offrant une exposition au marché immobilier. Foncières cotées, ETF immobiliers et sociétés spécialisées constituent des solutions différentes de l'investissement en SCPI, tant par leur fonctionnement que par leurs risques.
En 2026, la distinction mérite d'être précisée. Un portefeuille exposé à l'immobilier ne détient pas nécessairement des immeubles en direct, et un produit financier lié au secteur immobilier ne reproduit pas automatiquement les caractéristiques d'une SCPI. Le choix de l'enveloppe et celui du support d'investissement répondent ainsi à deux questions distinctes.
Pourquoi les parts de SCPI ne sont-elles pas logées dans un CTO ?
Une différence de nature entre SCPI et titres cotés
Une SCPI ou Société Civile de Placement Immobilier est un organisme de placement collectif qui collecte des capitaux auprès d'investisseurs afin de constituer et de gérer un patrimoine immobilier. Elle peut notamment détenir des bureaux, des commerces, des locaux d'activité, des établissements de santé ou des actifs résidentiels. Les associés possèdent des parts de la société, et non directement les immeubles qui composent son patrimoine. Les revenus éventuellement distribués proviennent principalement de l'exploitation des actifs, après prise en compte des charges et des décisions de gestion.
Le compte-titres ordinaire, de son côté, est une enveloppe de conservation et de gestion d'instruments financiers. Il permet notamment d'accéder à des actions, des obligations, des fonds d'investissement et des ETF, selon les instruments proposés par l'établissement teneur de compte.
La difficulté ne tient donc pas au fait qu'une SCPI serait étrangère au monde des placements financiers. Les parts de SCPI sont bien des instruments financiers au sens du Code monétaire et financier. En revanche, elles ne sont pas des actions négociées en Bourse et leur détention relève de circuits de souscription, d'inscription et de transfert spécifiques.
Une impossibilité pratique plutôt qu'une interdiction générale
L'affirmation selon laquelle la loi interdirait toute détention de parts de SCPI dans un CTO serait trop catégorique. Le droit français distingue la nature juridique d'un instrument financier des modalités selon lesquelles il peut être conservé ou négocié. En pratique, les établissements proposant des CTO grand public ne permettent généralement pas d'y intégrer des parts de SCPI détenues en direct. L'acquisition de parts passe habituellement par une souscription auprès de la société de gestion ou d'un distributeur. La propriété des parts est ensuite constatée dans les registres prévus à cet effet.
La réponse est donc essentiellement opérationnelle : le CTO classique ne constitue pas le canal habituel de détention des parts de SCPI, sans que cela implique une interdiction légale universelle.
Cette nuance est importante pour distinguer une restriction commerciale ou technique d'une règle réglementaire applicable à tous les établissements.
Quelles alternatives aux SCPI sont accessibles dans un compte-titres ?
Les foncières cotées : investir dans des sociétés immobilières
Les Sociétés d'Investissement Immobilier Cotées (SIIC) constituent l'une des principales voies d'accès à l'immobilier par l'intermédiaire d'un CTO. Ces entreprises acquièrent, détiennent et exploitent des actifs immobiliers. Leur activité peut être spécialisée dans les centres commerciaux, les bureaux, la logistique, le résidentiel ou d'autres segments du marché.
Contrairement aux SCPI, les actions des SIIC se négocient en Bourse. Leur cours dépend donc à la fois des perspectives immobilières et des anticipations des investisseurs.
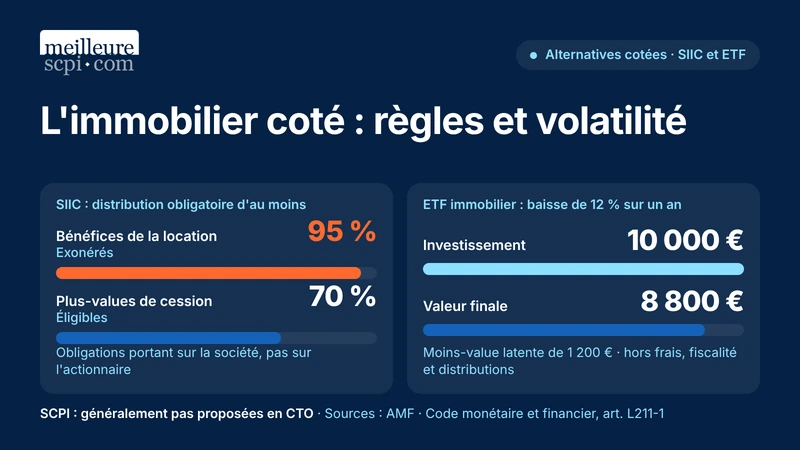
Le régime fiscal français des SIIC prévoit notamment des obligations de distribution, dont au moins 95 % des bénéfices issus des opérations de location exonérées et 70 % des plus-values de cession éligibles. Ces obligations concernent la société et ne constituent pas une promesse de dividende stable pour l'actionnaire.
Cette catégorie de titres présente plusieurs caractéristiques :
- Une négociation en Bourse pendant les horaires d'ouverture du marché.
- Une exposition aux revenus et à la valorisation d'un patrimoine immobilier.
- Une sensibilité aux taux d'intérêt, à l'endettement et aux anticipations boursières.
- Un risque de baisse du cours, même lorsque les immeubles continuent de produire des loyers.
La liquidité boursière ne garantit pas la préservation du capital. Un investisseur peut généralement revendre une action cotée plus rapidement qu'une part de SCPI, mais devoir accepter un prix inférieur à son prix d'acquisition.
Les ETF immobiliers : diversifier l'exposition sectorielle
Un ETF immobilier est un fonds coté qui cherche généralement à répliquer un indice composé de sociétés actives dans l'immobilier. Il peut rassembler des foncières françaises, européennes ou internationales, selon sa stratégie. L'investisseur acquiert une part de fonds plutôt que des actions individuelles de plusieurs entreprises. Cette structure permet d'obtenir une exposition à différents acteurs au moyen d'une seule transaction. La diversification dépend toutefois de la composition de l'indice. Un ETF concentré sur quelques grandes foncières européennes n'offre pas la même répartition qu'un fonds exposé à plusieurs marchés immobiliers mondiaux. Avant de sélectionner un ETF, plusieurs éléments méritent une attention particulière : la zone géographique, la concentration des principales positions, les frais courants, la devise d'exposition et la politique de distribution ou de capitalisation des revenus. L'Autorité des marchés financiers (AMF) rappelle que le risque d'un ETF dépend principalement des actifs composant son indice. Le document d'informations clés (DIC) présente notamment un indicateur synthétique de risque allant de 1 à 7. Un ETF immobilier ne détient pas nécessairement des immeubles. Il peut investir principalement dans des actions de sociétés immobilières cotées. Sa performance dépend alors des marchés financiers, et pas uniquement de l'évolution des loyers ou des prix des bâtiments.
Les OPCI : une autre forme de placement immobilier collectif
Les Organismes de Placement Collectif Immobilier (OPCI) constituent une troisième possibilité, sous réserve de leur disponibilité auprès de l'établissement qui propose le compte-titres. Contrairement aux ETF immobiliers principalement investis en actions cotées, les OPCI grand public associent une exposition immobilière directe ou indirecte à des actifs financiers et à une poche de liquidités. Cette composition répond à une logique de gestion différente de celle d'une SCPI. Elle peut permettre de combiner plusieurs classes d'actifs, sans supprimer les risques immobiliers ou financiers. Les OPCI supportent également des frais susceptibles d'affecter leur performance : frais de gestion, coûts liés aux transactions immobilières et, selon les fonds, commissions de souscription ou de rachat. L'AMF indique que les OPCI peuvent être proposés dans un compte-titres ou dans un contrat d'assurance-vie. Leur présence effective dans un CTO dépend néanmoins de l'offre de l'intermédiaire financier.
SCPI, SIIC, ETF et OPCI : quelles différences ?
Le tableau suivant permet de distinguer les principales caractéristiques des supports immobiliers.
Critère | SCPI en direct | SIIC | ETF immobilier | OPCI |
|---|---|---|---|---|
Nature | Parts de société immobilière non cotée | Actions de foncière cotée | Parts de fonds coté | Parts ou actions de fonds immobilier |
Détention en CTO classique | Généralement non proposée | Oui | Oui, selon l'offre | Possible, selon l'offre |
Exposition | Immobilier locatif | Entreprises immobilières | Panier de titres immobiliers | Immobilier et actifs financiers |
Liquidité | Retrait ou cession selon les règles de la SCPI | Marché boursier | Marché boursier | Rachat selon les conditions du fonds |
Valorisation | Selon les règles propres à la SCPI | Cours de Bourse | Cours et valeur liquidative | Valeur liquidative |
Risque principal | Immobilier et liquidité | Immobilier et volatilité boursière | Risque sectoriel et boursier | Immobilier, marchés et liquidité |
Ces catégories ne sont pas interchangeables. La nature de l'exposition, les mécanismes de valorisation et les modalités de sortie peuvent conduire à des résultats très différents pour un même montant investi.
Deux exemples pour comprendre les conséquences sur un portefeuille
Exemple 1 : quel impact pour une baisse de 12 % d'un ETF immobilier ?
Un épargnant investit 10 000 € dans un ETF immobilier accessible depuis son compte-titres. En supposant une baisse de 12 % de sa valeur sur un an, le placement ne représente plus que 8 800 €, soit une moins-value latente de 1 200 €. Cette simulation, réalisée hors frais, fiscalité et distributions éventuelles, illustre l'exposition des ETF immobiliers aux fluctuations boursières. Une telle baisse ne reflète pas nécessairement une diminution équivalente de la valeur des immeubles détenus par les sociétés composant l'indice.
Exemple fictif fourni à titre pédagogique, sans préjuger des performances futures.
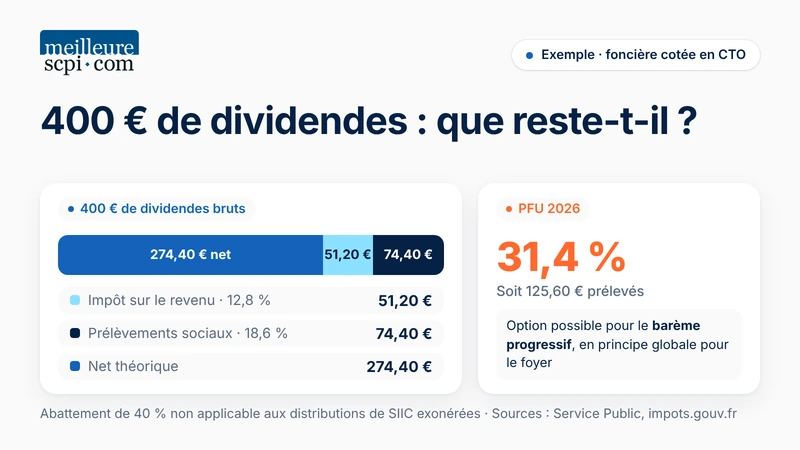
Exemple 2 : quelle fiscalité pour 400 € de dividendes en CTO ?
Un particulier fiscalement domicilié en France perçoit 400 € de dividendes bruts provenant d'une foncière cotée détenue dans son compte-titres ordinaire. En appliquant, à titre d'hypothèse, le prélèvement forfaitaire unique (PFU) de 31,4 % en 2026, l'imposition totale atteint 125,60 €, comprenant 51,20 € d'impôt sur le revenu (12,8 %) et 74,40 € de prélèvements sociaux (18,6 %). Le montant net théorique s'établit ainsi à 274,40 €, hors frais éventuels et particularités fiscales.
Exemple fictif fondé sur le régime fiscal de droit commun applicable en 2026, sans prise en compte d'une éventuelle option pour le barème progressif.
Quelle fiscalité pour l'immobilier détenu dans un CTO en 2026 ?
Le compte-titres ordinaire ne bénéficie pas, par lui-même, d'une exonération générale d'impôt sur les revenus ou les gains. Pour une personne physique fiscalement domiciliée en France, les dividendes d'actions et les plus-values mobilières relèvent en principe du PFU, sous réserve des règles propres à chaque produit et à la situation du contribuable.
Une option pour le barème progressif de l'impôt sur le revenu reste possible. Elle est en principe globale pour les revenus et gains concernés du foyer fiscal. L'abattement de 40 % applicable à certains dividendes éligibles ne s'applique pas aux distributions de SIIC bénéficiant du régime fiscal spécifique d'exonération.
En cas de cession de titres avec une plus-value, l'imposition porte sur le gain réalisé, après prise en compte des règles fiscales applicables, notamment celles relatives à l'imputation des moins-values.
Les moins-values mobilières peuvent, sous conditions, être imputées sur des plus-values de même nature réalisées au cours de l'année ou des dix années suivantes.
Une vigilance supplémentaire s'impose pour les titres étrangers : les conventions fiscales, les retenues à la source et les éventuels crédits d'impôt peuvent modifier la charge fiscale définitive.
Quels risques examiner avant de choisir une exposition immobilière cotée ?
Le risque lié aux taux d'intérêt
Les sociétés immobilières financent fréquemment une partie de leurs acquisitions par emprunt. Une hausse du coût du crédit peut réduire leur capacité d'investissement ou peser sur leur rentabilité. Les taux d'intérêt influencent également les valorisations immobilières. Lorsque les investisseurs exigent une rémunération plus importante pour détenir des actifs risqués, les prix qu'ils acceptent de payer peuvent diminuer. Cette sensibilité varie selon la structure financière des entreprises, l'échéancier de leurs dettes et la qualité de leurs actifs.
La concentration géographique et sectorielle
Deux placements qualifiés d'immobiliers peuvent présenter des expositions très différentes. Une foncière spécialisée dans les centres commerciaux dépend notamment de l'activité de ses locataires et de l'attractivité de ses sites. Une société investie dans la logistique est davantage exposée aux dynamiques des chaînes d'approvisionnement et de la distribution. La diversification doit donc être appréciée à partir des actifs réellement détenus, et non du seul nombre de lignes dans le portefeuille.
Les frais et les conditions d'exécution
L'investissement en CTO peut entraîner des frais de courtage, de tenue de compte, de garde ou de change. Les ETF et les fonds immobiliers supportent également leurs propres frais. Pour les titres peu échangés, l'écart entre le prix proposé à l'achat et celui proposé à la vente peut représenter un coût supplémentaire. Le DIC, le prospectus et la documentation tarifaire de l'intermédiaire permettent d'identifier ces éléments avant toute décision.
Comment choisir entre SCPI et immobilier via un CTO ?
Le point de départ consiste à définir la nature de l'exposition recherchée.
Pour un placement orienté vers la détention collective d'immeubles locatifs non cotés, les SCPI correspondent à une logique patrimoniale spécifique. Leur durée de détention généralement longue et leurs modalités de retrait doivent toutefois être compatibles avec le projet d'épargne.
Pour une exposition aux sociétés immobilières négociées en Bourse, les SIIC et les ETF immobiliers constituent des instruments plus directement adaptés au CTO. Leur prix est observable pendant les séances de cotation, mais cette transparence s'accompagne d'une volatilité potentiellement importante.
Les OPCI peuvent, quant à eux, intéresser les investisseurs recherchant un fonds combinant immobilier et actifs financiers, à condition d'en comprendre les contraintes de liquidité et la composition.
Le choix dépend également de l'horizon d'investissement, de la capacité à supporter des pertes, des besoins de disponibilité des fonds et du traitement fiscal applicable.
Conclusion : le CTO ouvre une autre porte vers l'immobilier
L'intérêt d'un compte-titres ne réside pas dans la possibilité de reproduire exactement une SCPI, mais dans l'accès à d'autres formes d'investissement immobilier. En 2026, les foncières cotées, les ETF sectoriels et certains OPCI permettent d'envisager différentes expositions, avec des mécanismes distincts de ceux des SCPI détenues en direct. La question déterminante n'est donc pas seulement de savoir si un support est immobilier, mais de comprendre ce qui génère sa performance, comment son prix est établi et dans quelles conditions le capital peut être récupéré.
Questions fréquentes sur les SCPI et le compte-titres
1. Peut-on transférer des parts de SCPI déjà détenues vers un CTO ?
Un transfert vers un CTO classique n'est généralement pas proposé par les établissements financiers. Les parts de SCPI suivent des modalités spécifiques d'inscription et de transfert. Une éventuelle prise en charge doit être confirmée par le teneur de compte et la société de gestion.
2. Un ETF immobilier peut-il remplacer une SCPI ?
Un ETF immobilier peut offrir une exposition au secteur immobilier, mais il ne reproduit pas le fonctionnement d'une SCPI. Son cours évolue sur les marchés financiers, tandis que les parts de SCPI suivent des mécanismes de valorisation propres à l'immobilier non coté.
3. Peut-on percevoir des revenus immobiliers dans un CTO ?
Oui. Certaines foncières cotées distribuent des dividendes, et certains ETF immobiliers proposent des parts de distribution. Les montants et la fréquence des versements dépendent des résultats des entreprises et de la politique du fonds. Aucun revenu n'est garanti.
À retenir
- SCPI et CTO : les parts de SCPI ne sont généralement pas accessibles dans un compte-titres ordinaire classique, sans qu'il existe une interdiction légale générale.
- Foncières cotées (SIIC) : elles permettent d'investir dans des sociétés immobilières cotées en Bourse, avec un risque de fluctuation du capital.
- ETF immobiliers : ils offrent une exposition diversifiée à plusieurs sociétés du secteur immobilier, selon la composition de leur indice.
- OPCI : certains fonds combinant immobilier et actifs financiers peuvent être accessibles via un CTO, selon les établissements.
- Fiscalité : les dividendes et plus-values mobilières sont en principe soumis au prélèvement forfaitaire unique (PFU) de 31,4 % en 2026, sous réserve des règles et exceptions applicables.
- Risques : la liquidité boursière facilite les transactions, mais ne garantit ni le capital investi ni les revenus futurs.
Conseil de l'auteur (expert en gestion de patrimoine)
Avant d'investir dans l'immobilier via un compte-titres, il est essentiel de distinguer la détention d'actifs immobiliers non cotés de l'investissement dans des sociétés immobilières cotées. Les SCPI répondent davantage à une logique de placement immobilier de long terme, tandis que les SIIC et les ETF immobiliers permettent une exposition boursière au secteur. Le choix doit tenir compte de l'horizon d'investissement, des frais, de la fiscalité et du niveau de risque accepté. Une combinaison de plusieurs supports peut également être envisagée pour diversifier les modes d'exposition à l'immobilier, sans éliminer les risques de perte en capital.
À propos de l'auteur

La SCPI Rivoli Avenir Patrimoine vous intéresse ?
Nos conseillers sont prêts à vous accompagner et répondre à vos questions.