Cette actualité en 30 secondes
- Le plafond doit passer de 22 950 euros à une fourchette de 25 000 à 30 000 euros en février 2027 ; le montant final reste à fixer.
- Le taux doit aussi augmenter en février 2027, mais son niveau n’a pas encore été communiqué.
- Les intérêts peuvent porter le solde au-delà du plafond actuel, sans nouveau versement.
- En septembre, les retraits sur les Livrets A ont dépassé les versements de 1,52 milliard d’euros.
Le plafond du Livret A sera relevé en février 2027. Sébastien Lecornu a annoncé une nouvelle limite comprise entre 25 000 et 30 000 euros, alors que le plafond actuellement applicable s'établit à 22 950 euros. Le taux de rémunération doit également augmenter, mais son futur niveau n'a pas encore été communiqué.
Un relèvement du plafond du Livret A prévu en février 2027
Le Livret A doit connaître une évolution importante au début de l'année 2027. Lors de la séance de questions au gouvernement à l'Assemblée nationale, mardi 3 novembre 2026, le Premier ministre Sébastien Lecornu a annoncé que son plafond serait relevé au mois de février.
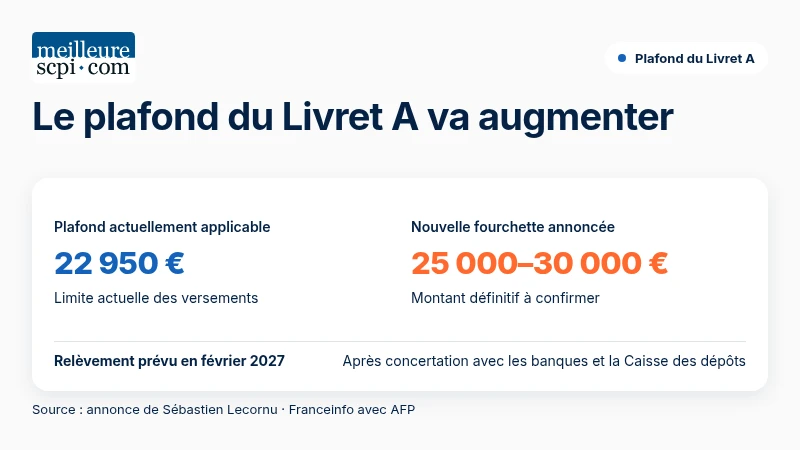
La nouvelle limite se situera dans une fourchette comprise entre 25 000 et 30 000 euros. Le montant définitif n'est toutefois pas encore arrêté. Roland Lescure, ministre de l'Économie, doit le préciser dans les semaines à venir, après une dernière concertation avec les banques et la Caisse des dépôts.
Le relèvement annoncé modifiera une limite fixée actuellement à 22 950 euros. Cette somme correspond au montant maximal des versements pouvant être réalisés sur un Livret A. Les intérêts produits par l'épargne peuvent toutefois porter le solde au-delà de ce plafond, sans que cette hausse du capital ne résulte d'un nouveau versement.
L'annonce concerne donc la capacité de dépôt du produit, et non une obligation de placer davantage d'épargne. Les titulaires d'un Livret A pourront utiliser cette nouvelle possibilité dans la limite qui sera finalement retenue par le gouvernement.
Le montant définitif du nouveau plafond reste à fixer
La fourchette annoncée laisse une marge de décision comprise entre 25 000 et 30 000 euros. L'écart entre le plafond actuel et la nouvelle limite dépendra donc du montant sélectionné à l'issue des échanges avec les établissements bancaires et la Caisse des dépôts.
À ce stade, aucune valeur définitive ne permet de déterminer précisément l'augmentation applicable à chaque épargnant. Le futur plafond pourra atteindre 30 000 euros, mais il pourra également être fixé à un niveau inférieur, dès lors qu'il reste compris dans la fourchette annoncée.
Cette méthode doit permettre de prendre en compte les échanges engagés avant l'entrée en vigueur de la mesure. La décision attendue du ministre de l'Économie précisera le montant qui s'appliquera à partir de février 2027.
Le relèvement intervient alors que le plafond actuel est inchangé depuis 2013. La perspective d'une nouvelle limite ouvre une capacité de versement supplémentaire pour les personnes ayant déjà atteint ou approché le seuil de 22 950 euros. Elle ne modifie pas, à elle seule, les conditions d'accès au Livret A ni le principe de disponibilité des sommes déposées.
Le taux du Livret A doit aussi augmenter
Le plafond ne sera pas le seul paramètre modifié en février 2027. Sébastien Lecornu a également annoncé une hausse du taux de rémunération du Livret A, en même temps que la mise à jour prévue à cette période.
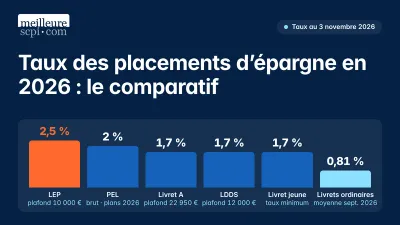
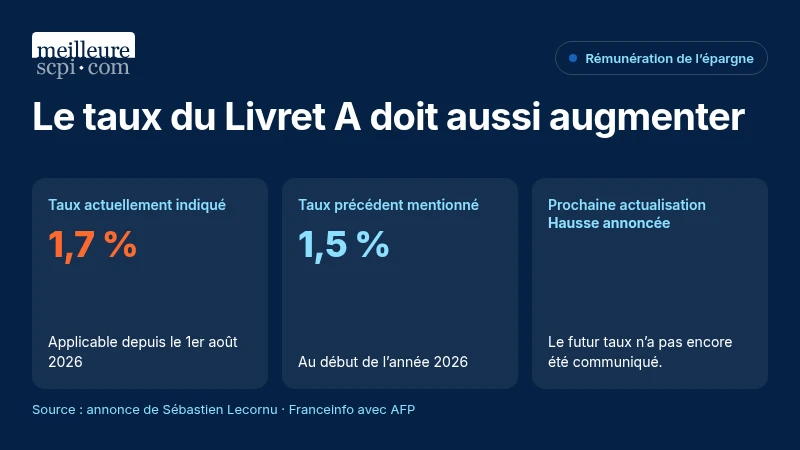
Le taux actuellement indiqué s'élève à 1,7 %. Il est applicable depuis le 1er août 2026, après avoir atteint 1,5 % au début de l'année 2026. Le futur taux n'a pas encore été détaillé, pas plus que les modalités précises de son application.
L'annonce porte donc sur une orientation à la hausse, sans fournir de pourcentage définitif. La rémunération effective à partir de février 2027 dépendra de la décision qui sera prise lors de la prochaine actualisation.
Cette évolution est distincte du relèvement du plafond. Le premier concerne le montant maximal des versements, tandis que le second concerne la rémunération de l'épargne placée. Les deux changements doivent intervenir au même moment, mais chacun fera l'objet d'une détermination spécifique.
Pour les détenteurs d'un Livret A, l'effet concret dépendra à la fois du montant conservé sur le compte et du taux finalement retenu. Une capacité de dépôt plus élevée ne produit pas mécaniquement une rémunération supplémentaire si elle n'est pas utilisée. À l'inverse, une hausse du taux modifiera la rémunération des sommes déjà déposées, selon le niveau applicable à partir de février.
La mobilisation de l'épargne pour financer des politiques publiques
Le gouvernement rattache ce relèvement à la mobilisation de l'épargne réglementée. Le Livret A a historiquement contribué au financement du logement social. Les sommes déposées sont utilisées, par l'intermédiaire de crédits accordés par la Caisse des dépôts, pour soutenir le logement social et les politiques de la ville.
L'objectif présenté par le Premier ministre consiste à élargir l'utilisation de ces ressources. Le gouvernement souhaite notamment avancer sur le financement des nouveaux réacteurs nucléaires. Il entend également aller plus loin dans le financement du plan et du programme d'adaptation au changement climatique du bâtiment public et des infrastructures.
Le relèvement du plafond s'inscrit ainsi dans une réflexion plus large sur l'emploi des fonds collectés. Une capacité de dépôt accrue pourrait favoriser la mobilisation d'une part supplémentaire de l'épargne des ménages vers ces orientations, selon les décisions qui seront prises pour organiser son utilisation.
Cette annonce a été formulée en réponse à Christophe Naegelen, chef de file des députés Liot, qui demandait le lancement d'un grand emprunt national. Le débat porte donc à la fois sur le niveau de l'épargne disponible et sur les moyens de financer certains investissements publics.
Livret A et LDDS : 606,7 milliards d'euros d'encours fin septembre
À la fin du mois de septembre, les Français détenaient 606,7 milliards d'euros sur leurs Livrets A et leurs Livrets de développement durable et solidaire. Ce montant était stable sur un an.
Ces sommes constituent une ressource importante pour le financement du logement social et des politiques de la ville. La Caisse des dépôts les mobilise au moyen de crédits accordés à différents acteurs concernés par ces politiques.
Le niveau cumulé des encours montre le poids des deux produits dans l'épargne des ménages. Le Livret A et le LDDS occupent une place particulière en raison de l'utilisation des fonds collectés et de leur rôle dans le financement de projets relevant de l'action publique.
La stabilité observée sur un an intervient cependant dans un contexte de moindre dynamisme des dépôts. En septembre, les retraits effectués sur les Livrets A ont dépassé les versements de 1,52 milliard d'euros. Cette évolution traduit un recul net de la collecte sur le mois concerné.
La tendance ne se limite pas à une période ponctuelle. Depuis le début de l'année 2025, les Livrets A et les LDDS peinent à retrouver leur public, alors que le taux de rémunération a diminué. La rémunération a ensuite atteint un plancher de 1,5 % au début de 2026.
Un léger sursaut après la revalorisation estivale du taux
La revalorisation du taux à 1,7 %, intervenue au 1er août 2026, a permis un très léger sursaut pendant l'été. Ce mouvement n'a toutefois pas suffi à transformer durablement la dynamique de collecte.
La future hausse annoncée pour février 2027 devra donc être appréciée dans ce contexte. Elle interviendra en même temps que le relèvement du plafond, alors que les épargnants ont réduit leurs dépôts nets au cours de la période récente.
Le changement de plafond vise principalement les titulaires ayant atteint la limite actuelle ou disposant d'une épargne susceptible d'être placée sur ce produit. Le changement de taux concerne, quant à lui, la rémunération des sommes déposées. Les conséquences dépendront de l'utilisation effective de la nouvelle capacité de versement et du niveau définitif de la rémunération.
Aucun calendrier détaillé n'a encore été communiqué au-delà de l'échéance de février 2027. Le montant exact du plafond et le nouveau taux doivent encore être précisés. La dernière concertation avec les banques et la Caisse des dépôts doit précéder la décision finale.
Les principales données annoncées pour le Livret A
| Élément | Donnée annoncée ou actuellement applicable |
| Plafond actuel | 22 950 euros |
| Nouvelle fourchette de plafond | Entre 25 000 et 30 000 euros |
| Échéance du relèvement | Février 2027 |
| Taux actuellement indiqué | 1,7 %, applicable depuis le 1er août 2026 |
| Taux précédent mentionné | 1,5 % au début de l'année 2026 |
| Encours cumulés des Livrets A et des LDDS fin septembre | 606,7 milliards d'euros, stable sur un an |
| Écart entre retraits et versements sur les Livrets A en septembre | Les retraits ont dépassé les versements de 1,52 milliard d'euros |
| Utilisations des fonds évoquées | Logement social, politiques de la ville, nouveaux réacteurs nucléaires, adaptation au changement climatique du bâtiment public et des infrastructures |
Ce que les épargnants doivent retenir
Le plafond du Livret A passera d'un niveau actuel de 22 950 euros à un montant compris entre 25 000 et 30 000 euros en février 2027. Le seuil définitif sera annoncé ultérieurement par le ministre de l'Économie.
Le taux de rémunération évoluera également à la hausse à cette période. Son niveau reste inconnu, tout comme les détails complets de sa mise en œuvre. Le taux actuellement mentionné est de 1,7 %, applicable depuis le 1er août 2026.
La réforme poursuit aussi un objectif de financement. Les ressources collectées doivent continuer à contribuer au logement social et aux politiques de la ville, tout en pouvant être mobilisées pour les nouveaux réacteurs nucléaires et pour l'adaptation au changement climatique du bâtiment public et des infrastructures.
L'annonce intervient dans une période où la collecte des Livrets A et des LDDS s'est montrée moins dynamique. Le relèvement simultané de la limite de dépôt et du taux pourrait modifier les conditions d'épargne à partir de février 2027, mais son effet dépendra des décisions définitives et du comportement des détenteurs de ces produits.
Conclusion : plafond et taux définitifs attendus
Le Livret A s'apprête à franchir une nouvelle étape avec un plafond relevé en février 2027 et une rémunération appelée à augmenter. La fourchette annoncée fixe un cadre, mais le montant exact et le futur taux restent à déterminer après les concertations prévues.
Cette évolution répond également à une volonté de renforcer la mobilisation de l'épargne réglementée pour plusieurs priorités publiques. Elle intervient alors que les dépôts ont ralenti et que les retraits ont dépassé les versements en septembre. Les prochains arbitrages préciseront la portée concrète de la réforme pour les épargnants et pour les financements soutenus par ces ressources.
À retenir
Le plafond du Livret A doit être relevé en février 2027 dans une fourchette de 25 000 à 30 000 euros, tandis que le taux doit également augmenter. Les montants définitifs restent à annoncer. La mesure s'inscrit dans une réflexion sur l'utilisation de l'épargne réglementée, alors que les dépôts des Livrets A et des LDDS manquent de dynamisme.
Sources
Franceinfo avec AFP, " Le plafond du livret A sera relevé en février, dans une fourchette de 25 000 à 30 000 euros, annonce Sébastien Lecornu ", publié le 03/11/2026 et mis à jour le 03/11/2026.
Caisse des dépôts.
Conseil
Dans une analyse patrimoniale, le plafond et le taux gagnent à être considérés séparément : le premier détermine la capacité de versement, tandis que le second concerne la rémunération de l'épargne déposée. Leur niveau définitif reste attendu.
À propos de l'auteur