Cette actualité en 30 secondes
- Saxo Banque a publié ses prévisions chocs 2026 le 2 décembre 2025.
- L’édition présente neuf scénarios volontairement extrêmes.
- Les principaux thèmes concernent l’intelligence artificielle, l’informatique quantique, les devises et la dette française.
- Une hausse des taux peut réduire la valeur de marché des obligations à taux fixe.
- Les placements internationaux peuvent être affectés par les variations de change.
- Les SCPI peuvent subir des effets indirects liés au financement et aux valorisations immobilières.
Crise de la dette française, bouleversement du système monétaire, percée de l’informatique quantique ou intelligence artificielle à la tête d’une grande entreprise : les prévisions chocs 2026 de Saxo Banque explorent neuf événements susceptibles de transformer l’économie mondiale. Publiés le 2 décembre 2025, ces scénarios volontairement extrêmes invitent à examiner les risques auxquels les marchés financiers, l’épargne et les investissements immobiliers pourraient être exposés.
Que sont les prévisions chocs 2026 de Saxo Banque ?
Chaque année, Saxo Banque publie ses Outrageous Predictions, une série de scénarios économiques et financiers qui s’écartent volontairement des anticipations habituelles. Pour l’édition 2026, l’établissement présente huit hypothèses internationales, auxquelles s’ajoute un scénario spécifiquement consacré à la France. Ces prévisions chocs ne constituent ni les anticipations centrales de Saxo Banque ni des événements considérés comme probables. Elles cherchent à explorer les conséquences de ruptures économiques, politiques ou technologiques qui pourraient modifier profondément le fonctionnement des marchés. Cette démarche s’apparente à l’analyse des risques extrêmes, parfois désignés par l’expression anglaise tail risks. Un événement peu probable peut, lorsqu’il survient, entraîner des conséquences importantes sur la valorisation des actifs financiers. L’intérêt de cet exercice réside donc dans l’identification des vulnérabilités économiques plutôt que dans la recherche d’une prédiction sur l’évolution des marchés.
Quels sont les neuf scénarios chocs envisagés pour 2026 ?
Les hypothèses de Saxo Banque couvrent plusieurs domaines : technologies, politique américaine, santé, économie spatiale, monnaies et finances publiques.
Scénario | Événement imaginé | Principaux enjeux économiques |
|---|---|---|
1. Le « Q-Day » | Une avancée de l’informatique quantique remet en cause certains systèmes de chiffrement | Cybersécurité, cryptomonnaies, stabilité financière |
2. Le mariage Swift-Kelce | Un événement culturel accompagne un changement des comportements de consommation | Consommation, formation des ménages, logement |
3. Les élections américaines | Les élections de mi-mandat se déroulent dans un contexte politique plus apaisé qu’anticipé | Marchés américains, confiance des investisseurs |
4. Les traitements contre l’obésité | Leur diffusion transforme les habitudes de consommation | Santé, alimentation, biens de consommation |
5. L’introduction en Bourse de SpaceX | Une opération boursière majeure accélère les investissements dans l’économie spatiale | Industrie, technologies, marchés actions |
6. Une intelligence artificielle dirige une entreprise | Une société du Fortune 500 confie sa direction à un système d’IA | Gouvernance, responsabilité, organisation des entreprises |
7. Le « yuan doré » | La Chine développe un mécanisme monétaire international adossé à l’or | Dollar, yuan, réserves de change, or |
8. Un dysfonctionnement majeur de l’IA | Des systèmes autonomes provoquent des pertes économiques importantes | Cybersécurité, assurances, responsabilité |
9. Une crise de la dette française | Une perte de confiance des investisseurs entraîne de fortes tensions obligataires | Dette publique, banques, actions françaises, euro |
Ces neuf scénarios sont des constructions hypothétiques. Leur présence dans les prévisions de Saxo ne signifie pas qu’ils se sont réalisés au cours de l’année 2026.
Intelligence artificielle et informatique quantique : de nouveaux risques économiques
Trois scénarios concernent directement les technologies.
Le premier imagine l’arrivée anticipée du « Q-Day », moment où des ordinateurs quantiques suffisamment puissants pourraient compromettre certains systèmes cryptographiques actuellement utilisés. Une telle rupture pourrait affecter les infrastructures financières, les cryptomonnaies et les entreprises dépendantes de systèmes de sécurité devenus vulnérables.
Deux autres hypothèses concernent l’intelligence artificielle. Saxo imagine d’une part qu’une entreprise du classement Fortune 500 confie sa direction à un système d’IA. Ce scénario soulève des interrogations sur la responsabilité des décisions, la supervision humaine et la gouvernance des entreprises. D’autre part, la banque envisage des dysfonctionnements de systèmes autonomes entraînant des pertes économiques majeures.
Ces hypothèses mettent en évidence deux enjeux distincts : la transformation des organisations et la maîtrise des risques opérationnels liés aux technologies.
Santé, espace et consommation : des transformations sectorielles
Les autres scénarios internationaux explorent les conséquences économiques de changements dans les comportements et les investissements. La diffusion massive de traitements contre l’obésité pourrait, dans l’hypothèse de Saxo, modifier la demande adressée à plusieurs secteurs, notamment l’alimentation et la santé. L’introduction en Bourse de SpaceX est envisagée comme un événement susceptible d’accélérer le financement des activités spatiales et de leurs infrastructures. Enfin, le scénario consacré au mariage de Taylor Swift et Travis Kelce sert de point de départ à une réflexion sur les comportements des ménages et leurs conséquences potentielles sur la consommation. Ces hypothèses illustrent la manière dont des évolutions technologiques ou sociétales peuvent influencer des secteurs économiques qui ne semblent pas directement concernés. Elles ne constituent toutefois pas des prévisions de croissance ou de performance pour les entreprises de ces secteurs.
Crise de la dette française : quelles conséquences pour les marchés ?
L’édition 2026 comporte un scénario supplémentaire consacré à la France. Saxo Banque imagine une perte de confiance des investisseurs dans la capacité de l’État à stabiliser ses finances publiques. Cette situation entraînerait une hausse des rendements exigés sur les obligations françaises et pourrait contraindre le gouvernement à adopter un programme d’ajustement budgétaire. Dans cette hypothèse, les tensions se transmettraient aux établissements financiers, aux marchés actions et potentiellement à d’autres pays européens. Il s’agit d’un scénario fictif, et non d’une annonce de crise financière effective.
Pourquoi les taux des obligations françaises sont-ils importants ?
Les obligations assimilables du Trésor (OAT) permettent à l’État français de se financer sur les marchés. Leur rendement dépend notamment des conditions monétaires, de la durée des titres et de la perception du risque associé à l’émetteur. Pour une obligation à taux fixe déjà émise, le prix de marché et le rendement évoluent généralement en sens inverse. Lorsque les investisseurs exigent un rendement plus élevé, le prix des obligations existantes tend à diminuer. Cette relation peut affecter la valeur des portefeuilles obligataires détenus par les fonds d’investissement, les banques ou les compagnies d’assurance. Une hausse durable des taux souverains peut également renchérir le coût des nouveaux emprunts publics.
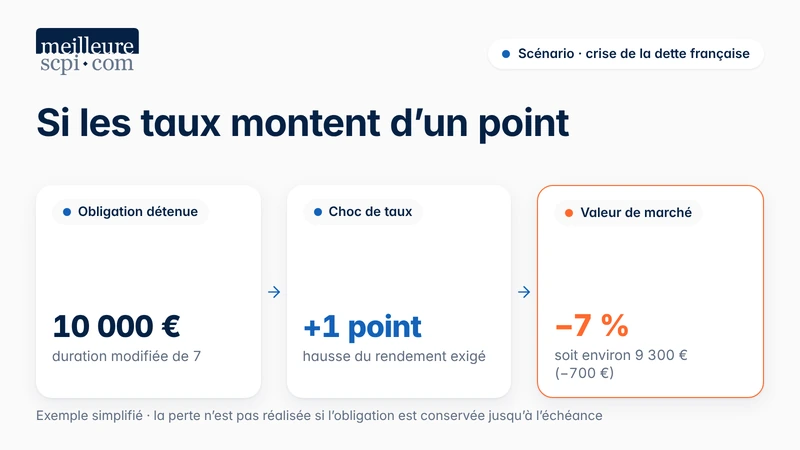
Exemple 1 : quel effet aurait une hausse des taux sur une obligation ?
Prenons une obligation fictive présentant les caractéristiques suivantes :
- Valeur de marché initiale : 10 000 €.
- Duration modifiée : 7.
- Hausse hypothétique du rendement : 1 point de pourcentage.
La duration modifiée permet d’estimer la sensibilité du prix d’une obligation à une variation de son rendement.
L’effet approximatif serait : -7 x 1% = -7 %
La valeur théorique passerait donc de 10 000 € à environ 9 300 €, soit une diminution de 700 €.
Cette simulation repose sur une approximation. Elle ne tient pas compte de la convexité de l’obligation ni des autres facteurs susceptibles d’influencer son prix.
La baisse calculée correspond à une variation de valeur de marché. Elle ne représente pas nécessairement une perte définitive pour un investisseur conservant le titre jusqu’à son échéance, sous réserve que l’émetteur honore ses engagements.
Cet exemple illustre la sensibilité de certains placements obligataires aux variations des taux d’intérêt.
Yuan, dollar et or : vers un bouleversement monétaire ?
Un autre scénario de Saxo Banque imagine que la Chine développe un système international de règlement commercial reposant sur un yuan adossé à l’or. Cette hypothèse remettrait en question une partie de la place occupée par le dollar dans les échanges internationaux et les réserves monétaires.
Pourquoi un « yuan doré » pourrait-il modifier les marchés ?
Le dollar occupe une place centrale dans le commerce mondial, les réserves de change et les transactions financières internationales. Une évolution importante de son utilisation pourrait modifier la demande de devises, de titres de dette et de métaux précieux. Dans son scénario, Saxo envisage une réallocation des réserves internationales et une progression importante du prix de l’or. La banque imagine notamment un cours dépassant 6 000 dollars l’once dans cette hypothèse monétaire. Ce montant appartient exclusivement au scénario fictif publié en décembre 2025. Il ne constitue ni un cours constaté au 29 octobre 2026 ni un objectif de prix garanti.
Quel impact des devises sur les placements internationaux ?
Les variations de change peuvent modifier la performance d’un investissement détenu dans une devise étrangère. Un placement américain peut progresser en dollars, mais afficher une performance plus faible en euros si le dollar se déprécie. À l’inverse, une appréciation du dollar peut améliorer sa valeur exprimée en euros. Ce mécanisme concerne notamment les actions internationales, certains fonds d’investissement et les ETF exposés aux devises étrangères sans couverture de change.
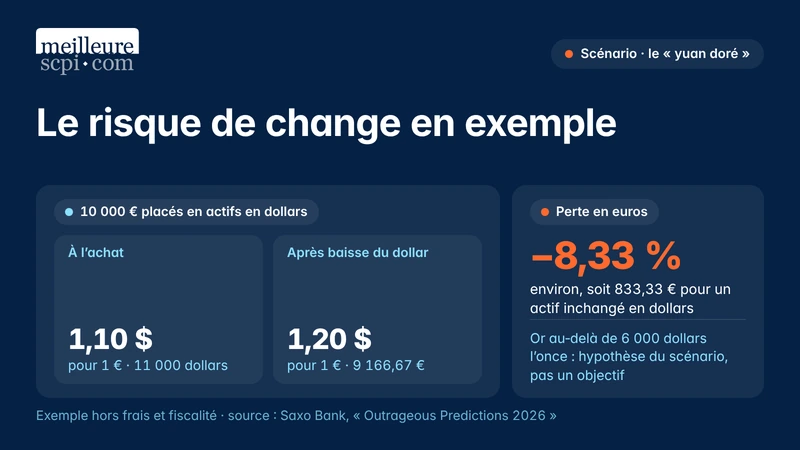
Exemple 2 : une baisse du dollar peut-elle réduire la valeur d’un placement ?
Prenons un investissement fictif de 10 000 € dans un actif libellé en dollars.
Au moment de l’achat, le taux de change supposé est de 1 € pour 1,10 dollar.
Le capital investi correspond donc à : 10 000 x 1,10 - 11 000 dollars.
Supposons que la valeur de l’actif reste inchangée en dollars, mais que le taux de change passe à 1 € pour 1,20 dollar.
La nouvelle valeur en euros serait : 11 000 / 1,20 - 9 166,67 €
La diminution de valeur atteindrait 833,33 €, soit environ 8,33 % du capital initial.
Cette simulation ne tient compte ni des frais ni de la fiscalité. Elle illustre uniquement l’effet du taux de change et ne constitue pas une prévision concernant l’euro ou le dollar.
Elle montre qu’un investissement international peut enregistrer une variation de valeur indépendamment de la performance de son actif sous-jacent.
Quelles conséquences possibles pour l’immobilier et les SCPI ?
Les prévisions chocs de Saxo Banque concernent principalement les équilibres économiques et financiers internationaux. Elles ne contiennent pas de prévision chiffrée spécifique sur les rendements des sociétés civiles de placement immobilier (SCPI). Certains mécanismes envisagés pourraient néanmoins avoir des conséquences indirectes sur le marché immobilier.
Une hausse des taux peut-elle peser sur la valeur des immeubles ?
Le financement immobilier dépend notamment des taux d’intérêt et des conditions d’accès au crédit. Une hausse durable des coûts d’emprunt peut réduire la capacité d’acquisition des investisseurs financés à crédit. Parallèlement, lorsque les rendements obligataires augmentent, certains investisseurs peuvent exiger une rémunération plus élevée pour détenir des actifs immobiliers. Toutes choses égales par ailleurs, cette évolution peut exercer une pression sur les valeurs d’expertise des immeubles. L’ampleur de cet effet dépend toutefois de nombreux facteurs : emplacement, qualité des bâtiments, durée des baux, occupation locative et perspectives de revenus. Les différentes catégories d’actifs immobiliers ne réagissent donc pas nécessairement de manière identique à un choc économique.
Comment les SCPI pourraient-elles être affectées ?
Les SCPI investissent dans des patrimoines immobiliers dont les revenus proviennent principalement des loyers encaissés. Une dégradation de l’environnement économique peut affecter certains locataires et modifier les perspectives de revenus. La hausse des taux peut également influencer les conditions de financement des acquisitions, les valeurs immobilières et les possibilités de refinancement. Ces évolutions ne se traduisent toutefois pas automatiquement par une diminution proportionnelle des distributions. Les conséquences dépendent notamment de la diversification du patrimoine, de l’endettement de la SCPI, de la qualité des locataires et de la stratégie de gestion. La liquidité constitue un autre facteur important. La revente des parts n’est pas garantie et peut nécessiter un délai, particulièrement lorsque les demandes de retrait sont supérieures aux possibilités de compensation ou de cession. L’Autorité des marchés financiers rappelle que les SCPI présentent un risque de perte en capital et doivent être envisagées sur un horizon de placement long.
Des conséquences différentes selon les secteurs immobiliers
Les transformations technologiques et sociétales imaginées par Saxo pourraient également influencer certaines catégories d’actifs. Le développement des infrastructures numériques pourrait, par exemple, modifier les besoins en bâtiments techniques spécialisés. Les changements de consommation pourraient affecter les commerces, tandis qu’un ralentissement économique pourrait avoir des conséquences sur les bureaux ou l’hôtellerie. Ces mécanismes constituent des analyses économiques possibles. Ils ne sont pas des prévisions immobilières quantifiées par Saxo Banque. Il serait donc excessif d’en déduire qu’une catégorie particulière de SCPI devrait nécessairement surperformer ou sous-performer en 2026.
Comment utiliser ces scénarios pour mieux analyser son épargne ?
Les prévisions chocs ne permettent pas d’identifier avec certitude les placements qui progresseront ou diminueront. Elles peuvent néanmoins servir à examiner la résistance d’un patrimoine à plusieurs événements défavorables.
Identifier les risques communs entre différents placements
Un patrimoine peut comprendre plusieurs produits tout en restant exposé à un même facteur économique. Des obligations souveraines, des actions bancaires et certains fonds financiers peuvent, par exemple, être affectés simultanément par une crise de confiance sur la dette publique. De même, plusieurs investissements immobiliers peuvent présenter une exposition commune à l’évolution des taux d’intérêt. La diversification ne consiste donc pas uniquement à multiplier les supports. Elle suppose également d’examiner les risques économiques auxquels ils sont exposés.
Préserver les capitaux nécessaires à court terme
Un événement de marché inattendu peut entraîner une baisse rapide de la valeur de certains placements. Lorsque le capital doit être récupéré à une échéance proche, cette volatilité peut devenir problématique. La constitution d’une épargne disponible permet de limiter le risque de devoir vendre un actif pendant une période défavorable. Pour les investissements de long terme, l’analyse doit également porter sur les frais, la liquidité et la capacité à supporter une éventuelle perte. Les scénarios de Saxo peuvent ainsi être utilisés comme des exercices de réflexion, sans justifier à eux seuls une décision d’achat ou de vente.
Conclusion
Les prévisions chocs 2026 de Saxo Banque explorent neuf ruptures économiques, politiques et technologiques susceptibles de transformer les marchés financiers. Le scénario consacré à la dette française et celui du « yuan doré » illustrent notamment les liens entre taux d’intérêt, monnaies et valorisation des placements. Pour les épargnants, l’intérêt de ces hypothèses réside dans la compréhension des mécanismes de risque et dans l’évaluation de la résistance d’un patrimoine à différents environnements économiques.
FAQ : les prévisions chocs 2026 de Saxo Banque
Les prévisions chocs de Saxo Banque sont-elles fiables ?
Les scénarios sont publiés par un établissement financier identifié, mais ils ne constituent pas des prévisions économiques classiques. Saxo Banque les présente comme des hypothèses volontairement improbables, destinées à explorer les conséquences de ruptures majeures. Leur intérêt est pédagogique et analytique, plutôt que prédictif.
Quel est le scénario de Saxo Banque concernant la France en 2026 ?
Saxo imagine une crise de confiance sur la dette publique française, entraînant une hausse des rendements obligataires et des tensions sur les marchés financiers. Il s’agit d’une hypothèse fictive, et non d’une annonce de crise effective.
Les prévisions chocs 2026 peuvent-elles affecter les SCPI ?
Certains scénarios pourraient avoir des conséquences indirectes sur les SCPI, notamment à travers les taux d’intérêt, les conditions de financement et les valeurs immobilières. Saxo Banque ne formule toutefois aucune prévision chiffrée spécifique sur les rendements des SCPI dans cet exercice.
À retenir
- Neuf scénarios : Saxo Banque présente huit hypothèses internationales et un scénario spécifique à la France.
- Des événements hypothétiques : ces exercices ne constituent pas les prévisions économiques centrales de la banque.
- Dette française : une hausse brutale des taux souverains pourrait affecter les obligations et les marchés financiers.
- Système monétaire : le scénario du « yuan doré » explore une transformation des équilibres entre devises et réserves internationales.
- Immobilier et SCPI : les effets éventuels seraient principalement indirects, notamment à travers les taux d’intérêt et les valeurs immobilières.
- Gestion de l’épargne : ces scénarios peuvent aider à identifier les concentrations de risques et les besoins de liquidité.
Conseil d'expert
Les scénarios extrêmes constituent un outil de réflexion pour examiner la résistance d’un patrimoine à différents chocs économiques. Leur intérêt ne réside pas dans la recherche d’un placement capable de profiter d’une crise, mais dans l’identification des risques communs entre plusieurs investissements. Pour les détenteurs de SCPI, l’analyse peut notamment porter sur l’endettement des véhicules, la diversification des locataires et les conditions de retrait. Un conseiller en gestion de patrimoine peut accompagner cette démarche dans le cadre d’une approche globale.
À propos de l'auteur