Cette actualité en 30 secondes
- L’écart de 53 % avec la tendance historique porte sur un indice national rapporté aux revenus, pas sur la valeur de chaque logement.
- La hausse du poids du loyer s’explique notamment par la progression du loyer moyen et par des revenus des locataires moins dynamiques.
- Les ventes anciennes atteignent 951 000 unités sur douze mois, tandis que les mises en chantier totalisent 301 000 logements.
- Une hausse possible des taux pourrait peser sur les transactions et les prix rapportés aux revenus, mais ce scénario reste conditionnel.
L'actualisation d'octobre 2026 des graphiques immobiliers de l'IGEDD dresse un état des lieux du marché immobilier français à partir des dernières données disponibles. Au 2e trimestre 2026, l'indice des prix des logements anciens rapporté au revenu par ménage dépassait de 53 % sa tendance longue de 1965 à 2001. Sur le marché des transactions, 951 000 ventes de logements anciens étaient recensées sur douze mois à fin août 2026. Ces indicateurs mettent en évidence un marché toujours marqué par des prix élevés au regard des revenus.
Prix de l’immobilier en 2026 : un écart persistant avec les revenus
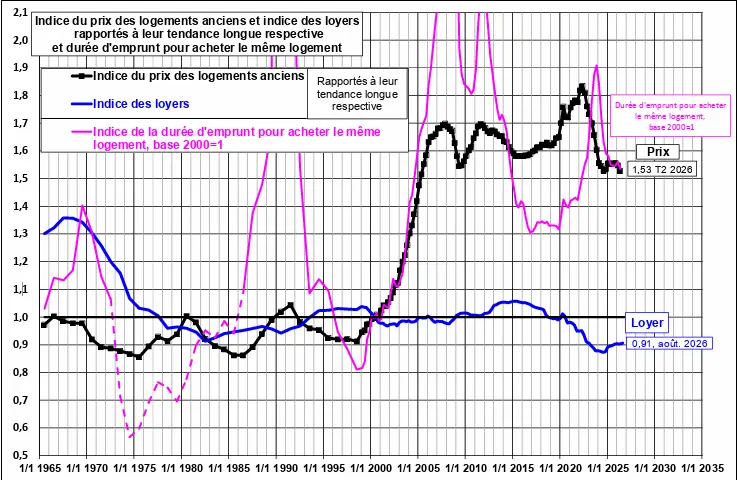
L’évolution des prix immobiliers sur longue période constitue l’un des principaux enseignements des graphiques de l’IGEDD. L’indice Notaires-Insee des prix des logements anciens, rapporté au revenu disponible par ménage, demeure nettement supérieur à la tendance observée entre 1965 et 2001. Cet écart a peu varié depuis 2007. La comparaison internationale présentée dans les graphiques fait apparaître une situation notamment caractéristique de la France et du Royaume-Uni. Cette observation ne signifie pas que chaque logement serait surévalué de 53 %. Le chiffre mesure un écart entre un indice national rapporté aux revenus et sa tendance historique. Il ne constitue ni une estimation de la valeur d’un bien particulier ni une prévision de baisse des prix.
Source: IGEDD d’après INSEE, base de données notariale, indices Notaires-INSEE désaisonnalisés, DGFiP (MEDOC) & Banque de France.
Des évolutions différentes selon les départements
Les prix immobiliers ne suivent pas une trajectoire uniforme sur l’ensemble du territoire. L’IGEDD met en évidence une correspondance de 70 % entre les différences départementales de croissance des prix et trois variables : la croissance du nombre de logements hors résidences secondaires, nette de la croissance démographique ; la variation du taux de chômage ; et la proportion de logements occupés par leur propriétaire. Ces variables sont négativement corrélées à la croissance des prix. Il s’agit d’une relation statistique observée, qui ne doit pas être interprétée comme une démonstration de causalité pour chaque marché local.
Pourquoi les loyers évoluent-ils moins vite que les prix des logements ?
Le contraste entre les prix de vente et les loyers apparaît particulièrement marqué sur longue période. En août 2026, l’indice Insee des loyers d’habitation observés (ILH), calculé à structure constante et rapporté au revenu disponible par ménage, se situait encore près de son plus bas niveau depuis 1951. Il demeurait dans la partie basse de son intervalle historique de fluctuation, dans lequel il évolue depuis presque cinquante ans. À l’inverse, les prix des logements rapportés aux revenus ont fortement progressé entre 2002 et 2007, avant de se maintenir à un niveau élevé.
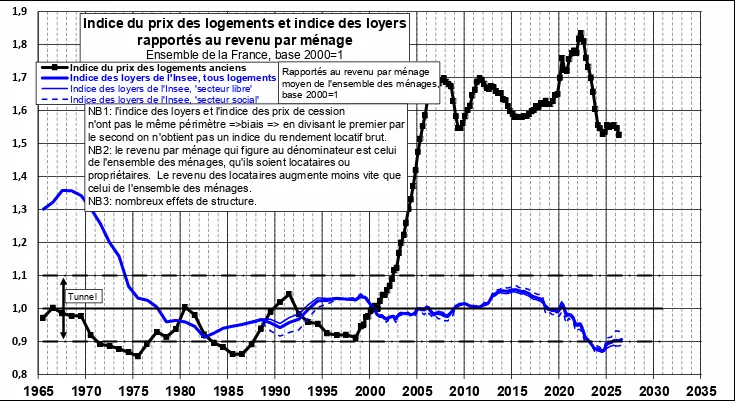
Source : IGEDD d’après INSEE, base immobilière notariale et indices Notaires-INSEE désaisonnalisés.
Pourquoi le poids du loyer a-t-il augmenté pour les locataires ?
La stabilité relative de l’indice des loyers ne signifie pas que les dépenses de logement des locataires sont restées stables. Depuis 1970, le poids du loyer dans le revenu des ménages locataires a plus que doublé. L’IGEDD distingue deux explications : D’une part, le loyer moyen a progressé plus rapidement que l’indice des loyers à structure constante, notamment en raison de l’amélioration de la qualité du parc immobilier. D’autre part, les revenus des locataires ont évolué moins favorablement que ceux de l’ensemble des ménages. Cette distinction est essentielle pour interpréter les statistiques : un indice de loyers calculé à structure constante ne mesure pas directement l’évolution de la dépense moyenne des locataires. Par ailleurs, dans le parc privé, le différentiel d’inflation des loyers entre l’agglomération parisienne et le reste de la France n’a été que de 6 % sur les 30 dernières années et de 1 % sur les 10 dernières années.
Pouvoir d’achat immobilier : des durées d’emprunt plus longues
L’évolution des prix immobiliers par rapport aux revenus a modifié les conditions d’accession à la propriété. Au 2e trimestre 2026, le pouvoir d’achat immobilier calculé par l’IGEDD était inférieur de 25 % à son niveau de 1965 ou de 2000. Pour acheter un logement identique, toutes choses égales par ailleurs, un primo-accédant devait s’endetter sur 23 ans, contre 15 ans en 1965 ou en 2000. Cette durée est supérieure de plus de moitié à celle observée pendant ces périodes de référence. Elle reste cependant voisine de la durée moyenne des prêts effectivement accordés. Les graphiques de l’IGEDD montrent également des différences locales importantes, tant pour le pouvoir d’achat immobilier que pour la durée d’emprunt nécessaire à l’acquisition d’un même logement. Ces indicateurs permettent de mesurer l’évolution des conditions théoriques d’accès à la propriété. Ils ne décrivent pas nécessairement la situation financière de chaque acquéreur.
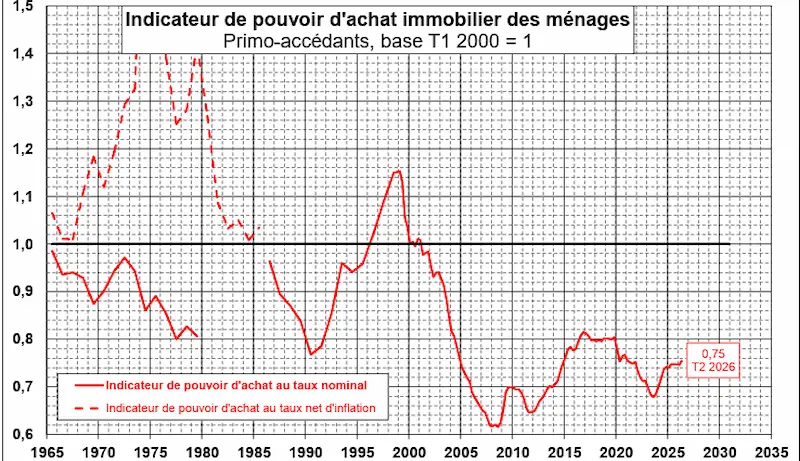
Source : IGEDD d’après INSEE, base immobilière notariale, indices Notaires-INSEE désaisonnalisés et Banque de France.
Marché immobilier : 951 000 ventes de logements anciens
À fin août 2026, le nombre de ventes de logements anciens cumulées sur douze mois atteignait 951 000 unités, maisons et appartements confondus. La vitesse de rotation du parc immobilier détenu par les particuliers s'établissait à 2,9 %, soit un niveau inférieur de 9 % à sa tendance longue. Cet indicateur rapporte le nombre de transactions au parc concerné et permet d'apprécier la fréquence des changements de propriétaire. Parallèlement, le montant des ventes de logements anciens dépassait de 30 % sa tendance longue. Ces résultats mettent en évidence un contraste : le nombre de transactions reste légèrement inférieur à sa référence historique, tandis que leur montant total demeure sensiblement supérieur à la sienne.
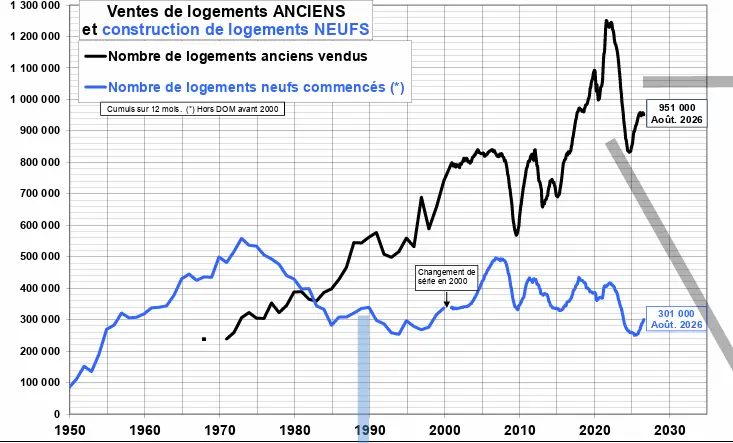
Source: IGEDD d’après CGDD/SDES, DGFiP, base immobilière notariale, INSEE. Cf. [16], [17], [18], [20].
Construction neuve : 301 000 mises en chantier
Le nombre de mises en chantier de logements neufs cumulées sur douze mois atteignait 301 000 unités à fin août 2026. Cet indicateur complète les données relatives aux ventes de logements anciens, sans mesurer la même activité. Les mises en chantier correspondent au démarrage de nouvelles constructions, tandis que les transactions dans l'ancien concernent des logements déjà existants.
Crédit immobilier : le rôle de l'endettement dans les prix
L'environnement financier constitue un facteur majeur de l'évolution des prix immobiliers depuis le début des années 2000. L'IGEDD met notamment en avant le maintien de taux d'intérêt à long terme particulièrement bas, l'allongement des durées d'emprunt et l'augmentation de la dette immobilière des ménages. Ces conditions ont contribué à soutenir les capacités de financement des acquéreurs et à alimenter la progression des prix. Les taux d'intérêt immobiliers ont augmenté depuis leurs niveaux historiquement bas, proches desquels ils se maintenaient depuis 2016. Ils restent néanmoins très inférieurs à ceux observés au cours des décennies précédentes.
Une dette immobilière stabilisée à 75 % du revenu disponible
Le ratio de la dette immobilière des ménages rapportée à leur revenu disponible était stable à 75 % en 2026, après une diminution observée entre avril 2022 et mai 2025. Cette évolution marque une rupture avec la progression enregistrée au cours des décennies précédentes. Entre 2000 et 2022, ce ratio avait été multiplié par 2,4, une évolution identifiée par l'IGEDD comme l'un des facteurs ayant permis la hausse des prix immobiliers. La stabilisation de l'endettement apporte ainsi un éclairage complémentaire sur les conditions financières du marché.
Investissement locatif : des rendements nets historiquement faibles
Pour les investisseurs immobiliers, l'écart entre la progression des loyers et celle des prix d'acquisition constitue un enjeu particulier. Depuis 2000, les prix des logements ont augmenté beaucoup plus rapidement que les indices de loyers. Cette divergence contribue au maintien d'un rendement locatif net très faible, dans un contexte où les taux d'intérêt des placements obligataires concurrents ont remonté. L'IGEDD définit le rendement locatif net comme le rapport entre le loyer net de charges et le prix de cession. Les placements immobiliers et obligataires présentent cependant des profils de risque différents. Dans l'immobilier, le prix de revente d'un bien ne peut être considéré comme certain à une échéance donnée. Les données soulignent ainsi l'importance de distinguer l'évolution de la valeur d'un actif de sa capacité à produire des revenus locatifs.
Quelles perspectives pour les prix immobiliers après 2026 ?
L'analyse prospective de l'IGEDD accorde une place importante à l'évolution des conditions de financement. Dans l'hypothèse où le taux de la dette publique à long terme ne diminuerait pas, les taux des prêts immobiliers pourraient augmenter au cours des prochains mois. Un tel scénario réduirait l'effet inflationniste de l'environnement financier sur les prix des logements. L'IGEDD envisage alors une diminution du nombre de transactions, suivie d'un recul des prix immobiliers rapportés au revenu par ménage. Cette évolution constitue un scénario conditionnel, et non une baisse certaine ou déjà observée. Les données disponibles ne permettent pas d'en déduire un calendrier précis ni une ampleur chiffrée.
Conclusion
Les données d'octobre 2026 mettent en évidence un marché immobilier marqué par un décalage durable entre les prix des logements et les revenus des ménages. L'évolution future dépendra notamment des conditions de crédit. Pour les acquéreurs comme pour les investisseurs, les indicateurs nationaux doivent être complétés par une analyse du marché local et des caractéristiques du bien concerné.
À retenir
- Prix immobiliers : au 2e trimestre 2026, l’indice des prix des logements anciens rapporté au revenu par ménage dépassait de 53 % sa tendance longue de 1965 à 2001.
- Loyers : en août 2026, l’indice des loyers rapporté au revenu par ménage restait proche de son plus bas niveau depuis 1951.
- Pouvoir d’achat immobilier : il était inférieur de 25 % à son niveau de 1965 ou de 2000.
- Transactions : 951 000 logements anciens avaient été vendus sur douze mois à fin août 2026.
- Endettement : la dette immobilière des ménages représentait 75 % de leur revenu disponible.
Sources
- Inspection générale de l'environnement et du développement durable (IGEDD) — Prix de l'immobilier : évolution à long terme, actualisation d'octobre 2026
- IGEDD — Prix de l'immobilier d'habitation sur le long terme, graphiques actualisés le 15 octobre 2026.
- Insee et Notaires-Insee — Indices des loyers d'habitation et des prix des logements anciens, exploités dans les graphiques de l'IGEDD
Conseil
Les données de l'IGEDD rappellent qu'un prix immobilier doit être apprécié au regard des revenus qu'un actif peut générer et des conditions de son financement. Pour un investissement locatif, l'analyse du rendement net et du marché local reste essentielle, au-delà de la seule évolution des prix. Dans le cadre d'un investissement en SCPI, ces indicateurs résidentiels constituent un éclairage macroéconomique, mais ne peuvent pas être directement transposés aux patrimoines détenus. L'examen doit alors porter sur la nature des actifs, leur valorisation, les revenus locatifs, les frais et les conditions de liquidité des parts. Cette approche permet de distinguer les tendances générales du marché des caractéristiques propres à chaque placement.
À propos de l'auteur