Cette actualité en 30 secondes
- La courbe rapporte le prix des logements au revenu disponible par ménage pour situer l’évolution des prix dans une perspective de long terme.
- Le tunnel historique correspond à une zone de stabilité relative ; sa sortie ne fournit pas de date de correction des prix.
- Depuis 2002, l’indice des prix des logements est sorti du tunnel, puis s’est stabilisé à partir de 2008 à un niveau environ 70 % plus élevé.
- Les taux d’intérêt influencent le coût du crédit et la capacité d’emprunt, mais la courbe ne sépare pas mécaniquement leur effet des autres facteurs.
- Une moyenne nationale ne décrit ni chaque marché local ni chaque ménage : l’indicateur complète l’analyse sans prédire seul l’évolution des prix.
La courbe de Friggit est un indicateur consacré à l'évolution du prix des logements en France. Elle met en regard l'indice des prix de vente des logements et le revenu disponible par ménage. Son objectif consiste à observer si les prix immobiliers évoluent de manière cohérente avec les revenus des ménages sur une longue période.
Cet outil est souvent associé au " tunnel de Friggit ". Cette expression désigne une zone dans laquelle le rapport entre le prix des logements et le revenu par ménage est resté relativement stable pendant plusieurs décennies. La courbe permet ainsi de replacer les variations du marché immobilier dans une perspective historique, plutôt que de se limiter à l'évolution des prix sur une période courte.
La courbe de Friggit ne constitue pas une prévision automatique du marché immobilier. Elle fournit un cadre d'analyse pour comprendre les écarts entre les prix des logements et la capacité financière moyenne des ménages. Son interprétation doit donc tenir compte de l'environnement économique et financier, notamment de l'évolution des taux d'intérêt.
Courbe de Friggit : le rapport entre prix des logements et revenus
La courbe de Friggit repose sur un ratio simple : l'indice du prix des logements est rapporté au revenu disponible par ménage. Le prix immobilier constitue le numérateur, tandis que le revenu disponible par ménage constitue le dénominateur. L'indicateur cherche ainsi à mesurer le niveau des prix relativement aux ressources dont disposent les ménages.
Cette approche se distingue d'une lecture fondée uniquement sur les montants exprimés en euros. Un logement peut voir son prix progresser, mais cette hausse doit être comparée à l'évolution des revenus. Si les revenus augmentent dans des proportions similaires, l'effort financier relatif nécessaire pour acheter un logement peut rester globalement stable. À l'inverse, si les prix progressent plus rapidement que les revenus, l'écart entre les deux variables se creuse.
Le ratio permet donc d'examiner le pouvoir d'achat immobilier sous un angle historique. Il ne décrit pas la situation de chaque ménage, car le revenu disponible moyen ne reflète ni les différences de patrimoine, ni les écarts géographiques, ni les caractéristiques propres à chaque projet. Il sert plutôt à suivre une tendance générale à l'échelle du marché résidentiel français.
Le tunnel de Friggit et ses repères historiques
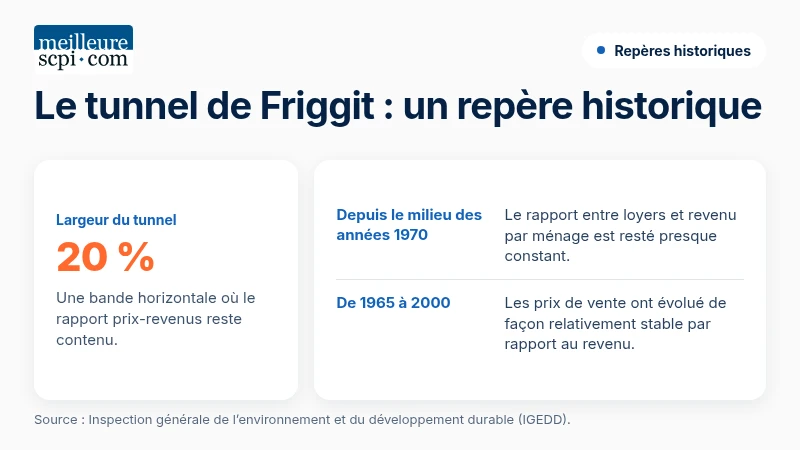
Depuis le milieu des années 1970, l'indice des loyers observés par l'Insee à structure constante, rapporté au revenu disponible par ménage, est resté presque constant. Il a évolué dans un tunnel horizontal d'une largeur de 20 %. Cette stabilité signifie que, sur cette période, l'inflation des loyers a été globalement comparable à la croissance du revenu disponible par ménage.
De 1965 à 2000, l'indice du prix de vente des logements a lui aussi évolué de façon relativement stable par rapport au revenu par ménage. Il s'est maintenu approximativement dans le même tunnel. Dans cette configuration, la progression des prix immobiliers restait proche de celle des revenus, malgré les fluctuations qui pouvaient intervenir d'une année à l'autre.
Le terme " tunnel " traduit cette évolution contenue dans une bande relativement étroite. Il ne s'agit pas d'une valeur unique ni d'une trajectoire parfaitement régulière. Le ratio peut monter ou baisser, tout en demeurant dans une zone historique considérée comme habituelle. La courbe met donc en évidence une relation de long terme davantage qu'un équilibre valable à chaque instant.
La sortie du tunnel de Friggit depuis 2002
Depuis 2002, l'indice du prix des logements est sorti du tunnel. Il a fortement augmenté avant de se stabiliser à partir de 2008 à un niveau environ 70 % plus élevé. Cette évolution marque une rupture avec la stabilité observée précédemment entre les prix des logements et le revenu par ménage.
La sortie du tunnel ne signifie pas que les prix suivent nécessairement une trajectoire identique dans toutes les régions ou pour tous les types de biens. La courbe porte sur une évolution globale et ne résume pas les différences entre les marchés locaux. Les grandes agglomérations, les zones moins tendues et les territoires intermédiaires peuvent connaître des mouvements distincts.
Elle souligne néanmoins un changement d'échelle dans le rapport entre prix immobiliers et revenus. Lorsque les prix augmentent plus vite que les ressources des ménages, l'achat d'un logement peut représenter une charge plus importante relativement au revenu. Cette situation peut influencer la demande, les conditions de financement et la capacité des ménages à accéder à la propriété.
Le rôle des taux d'intérêt dans l'évolution des prix immobiliers
Le contraste entre le niveau élevé de l'indice des prix des logements et la stabilité de l'indice des loyers rapporté au revenu par ménage résulte de l'effet inflationniste de l'environnement financier. Le très faible niveau des taux d'intérêt constitue le principal facteur cité dans cette analyse.
Les taux d'intérêt influencent directement le coût d'un crédit immobilier. À montant emprunté identique, une baisse des taux réduit la charge d'intérêts associée au financement. Elle peut aussi modifier la capacité d'emprunt des ménages, puisque la mensualité supportable peut permettre d'emprunter davantage lorsque le coût du crédit diminue.
Cette relation contribue à expliquer comment les prix des logements peuvent progresser plus rapidement que les revenus. La baisse du coût du financement peut soutenir la demande et permettre aux acquéreurs de consacrer une enveloppe plus importante à l'achat. Lorsque l'offre de logements ne s'ajuste pas au même rythme, cette demande supplémentaire peut participer à la hausse des prix.
La courbe de Friggit ne sépare pas mécaniquement l'effet des taux d'intérêt des autres facteurs susceptibles d'agir sur les prix. Elle met toutefois en évidence la place de l'environnement financier dans l'évolution du marché immobilier. Les conditions de crédit peuvent modifier la relation entre le revenu des ménages et le prix qu'ils sont en mesure de financer.
Pourquoi les loyers et les prix de vente évoluent-ils différemment ?
L'indice des loyers rapporté au revenu par ménage est resté relativement stable dans un tunnel de largeur 20 % depuis le milieu des années 1970. À l'inverse, l'indice du prix de vente des logements a connu une forte progression depuis 2002. Cette différence montre que le marché de la location et celui de la vente ne réagissent pas nécessairement de la même manière aux conditions économiques et financières.
Le loyer correspond à une dépense régulière liée à l'usage d'un logement. Le prix de vente représente la valeur d'un actif, souvent financé par un emprunt. Les taux d'intérêt ont donc une influence particulièrement importante sur l'achat, car ils affectent les conditions de financement et la capacité d'emprunt.
Cette distinction aide à comprendre pourquoi la stabilité du rapport entre loyers et revenus ne suffit pas à décrire l'ensemble du marché immobilier. Les prix de vente peuvent évoluer sous l'effet de facteurs liés au financement, même lorsque les loyers progressent de manière plus proche des revenus des ménages.
La courbe de Friggit met ainsi en parallèle deux indicateurs dont les dynamiques peuvent diverger. Elle ne compare pas directement la rentabilité d'un investissement locatif ni la performance d'un placement. Elle sert avant tout à analyser l'évolution du prix des logements par rapport au revenu des ménages, avec un repère complémentaire fourni par le rapport entre loyers et revenus.
Comment interpréter la courbe de Friggit ?
La lecture de la courbe repose sur la position du ratio par rapport au tunnel historique. Lorsque le ratio se situe dans la zone observée de longue période, les prix des logements évoluent dans une relation relativement proche des revenus. Une position supérieure traduit un niveau de prix plus élevé au regard du revenu par ménage. Une position inférieure traduit l'inverse.
La sortie du tunnel ne fournit pas, à elle seule, une date de correction des prix. Elle signale un écart historique, mais cet écart peut se maintenir si les conditions qui l'ont favorisé persistent. La prospective sur l'évolution du prix de l'immobilier d'habitation passe donc par une prospective de l'environnement financier.
L'évolution des taux d'intérêt occupe une place centrale dans cette analyse. Un retour de l'environnement financier, et notamment des taux d'intérêt, aux conditions qui prévalaient aux environs de 2000 entraînerait un retour de la courbe noire dans le tunnel. Cette formulation décrit une relation entre les conditions financières et la trajectoire du ratio ; elle ne constitue pas une échéance ni une prévision datée.
L'indicateur doit également être replacé dans son contexte. Une moyenne nationale peut masquer des situations très différentes selon les marchés locaux. Le type de logement, sa localisation, son état, sa surface et les conditions de financement peuvent modifier l'analyse d'un projet particulier. La courbe constitue donc un outil de compréhension générale, et non un instrument permettant de déterminer seul la valeur d'un bien ou l'opportunité d'un investissement.
Un indicateur immobilier utile sur longue période
La courbe de Friggit présente un intérêt particulier parce qu'elle évite de regarder uniquement les prix immobiliers en valeur absolue. Elle les rapporte au revenu des ménages, ce qui permet de mesurer l'évolution de l'effort financier relatif. Cette approche rend plus lisibles les périodes de stabilité, les phases de hausse et les ruptures de tendance.
Le tunnel historique fournit également un repère visuel. Tant que le ratio demeure dans une bande resserrée, la relation entre prix et revenus apparaît relativement stable. Lorsque la courbe s'en éloigne, l'analyse doit s'intéresser aux facteurs susceptibles d'expliquer cet écart, au premier rang desquels figure l'environnement financier.
L'indicateur peut ainsi compléter une étude immobilière plus large. Il permet d'examiner le contexte général dans lequel évoluent les prix des logements, sans remplacer l'analyse des caractéristiques d'un marché local ou d'un actif donné. Il ne permet pas non plus de déduire automatiquement une évolution future.
Pour l'immobilier indirect, cette grille de lecture peut contribuer à situer le contexte résidentiel dans lequel s'inscrivent certains actifs, mais elle ne suffit pas à évaluer une société civile de placement immobilier ou tout autre support d'investissement. Les caractéristiques du patrimoine, les revenus locatifs, les charges, les conditions de souscription et les risques associés nécessitent une analyse distincte.
Les limites de la courbe de Friggit
La première limite tient à l'utilisation de données moyennes. Le revenu disponible par ménage est un indicateur agrégé. Il ne représente pas la situation financière de chaque foyer et ne tient pas compte de la diversité des profils d'emprunteurs. Les capacités d'achat peuvent différer fortement selon le niveau de revenu, l'apport, la composition familiale ou les autres charges.
La deuxième limite concerne l'échelle géographique. Le ratio présenté à l'échelle nationale ne reflète pas nécessairement la situation d'un territoire précis. Les prix et les revenus peuvent évoluer différemment d'une zone à l'autre. Une lecture nationale ne suffit donc pas à apprécier les conditions d'acquisition dans une ville, une région ou un quartier.
La troisième limite concerne l'interprétation temporelle. Le maintien d'un ratio au-dessus du tunnel ne permet pas de déterminer quand ni comment un éventuel réajustement pourrait intervenir. La trajectoire dépend de l'environnement financier et des conditions du marché. La courbe est un indicateur de positionnement historique, pas un calendrier de baisse ou de hausse.
Enfin, la courbe ne rassemble pas toutes les variables qui interviennent dans la formation des prix. Elle ne donne pas directement une mesure de la qualité des logements, de leur localisation, de l'offre disponible ou des conditions propres à chaque opération. Son intérêt réside dans le rapport entre prix et revenus, dans une perspective de long terme.
Les principales données de la courbe de Friggit
| Repère observé | Éléments présentés |
| Depuis le milieu des années 1970 | L'indice des loyers rapporté au revenu disponible par ménage est resté presque constant dans un tunnel horizontal d'une largeur de 20 %. |
| De 1965 à 2000 | L'indice du prix de vente des logements a évolué de façon relativement stable par rapport au revenu par ménage, approximativement dans le même tunnel. |
| Depuis 2002 | L'indice du prix des logements est sorti du tunnel et a fortement augmenté. |
| À partir de 2008 | L'indice du prix des logements s'est stabilisé à un niveau environ 70 % plus élevé. |
Conclusion : un repère historique, pas une prévision
La courbe de Friggit compare l'indice des prix des logements au revenu disponible par ménage. Le tunnel associé permet de visualiser la stabilité historique de ce rapport, puis la rupture observée depuis 2002, lorsque les prix ont fortement augmenté avant de se stabiliser à partir de 2008 à un niveau environ 70 % plus élevé.
L'indicateur met en évidence l'influence de l'environnement financier, en particulier du niveau des taux d'intérêt, sur le marché résidentiel. Il aide à comprendre pourquoi les prix de vente peuvent s'éloigner de l'évolution des revenus alors que le rapport entre loyers et revenus demeure plus stable.
Son utilisation demande toutefois de conserver une approche prudente. La courbe éclaire une tendance nationale et historique, mais elle ne prévoit pas mécaniquement les prix futurs et ne remplace pas l'analyse d'un marché local, d'un logement ou d'un investissement. Elle constitue avant tout un repère pour apprécier la relation entre valeur des logements, revenus des ménages et conditions de financement.
À retenir
La courbe de Friggit rapporte les prix des logements au revenu des ménages. Son tunnel constitue un repère historique, tandis que la sortie observée depuis 2002 ne permet pas de prévoir à elle seule une correction future. Les taux d'intérêt, les marchés locaux et les caractéristiques des biens complètent l'analyse.
Sources
Inspection générale de l'environnement et du développement durable, " Tunnel de Friggit " et " courbe de Friggit " : qu'est-ce ? — https://www.igedd.developpement-durable.gouv.fr/tunnel-de-friggit-et-courbe-de-friggit-qu-est-ce-a3578.html
Jacques Friggit, page personnelle consacrée aux prix immobiliers et autres travaux — https://www.friggit.eu/
Conseil
Conseils de l'auteur : La courbe de Friggit constitue un repère macroéconomique à compléter par l'analyse des conditions de financement et des caractéristiques locales pour apprécier un projet immobilier.
À propos de l'auteur