Cette actualité en 30 secondes
- Une reprise retardée : la hausse des taux d’intérêt et des coûts d’emprunt freine le redressement de l’immobilier européen.
- 148 marchés sur 321 pourraient enregistrer une baisse de valeur en 2027.
- Des revenus locatifs résistants : leur progression devrait permettre à plus de 95 % des marchés de conserver un rendement total positif en 2027.
- Un rendement total annuel moyen de 8,1 % est prévu en Europe sur 2027-2031, contre 7,6 % en France, selon le scénario central d’AEW.
- Des perspectives encore incertaines : les prévisions restent dépendantes de l’évolution des conditions économiques et financières.
La reprise de l’immobilier européen pourrait prendre davantage de temps que prévu. Dans ses Perspectives Européennes 2027, publiées en novembre 2026, l’équipe Recherche d’AEW anticipe de nouvelles pressions sur les valorisations immobilières, malgré des fondamentaux locatifs favorables. Près de la moitié des marchés étudiés pourraient connaître une baisse de valeur en 2027, tandis que la croissance des revenus locatifs devrait contribuer à maintenir des rendements totaux positifs dans la grande majorité des cas.
Inflation et taux d’intérêt : les principaux freins à la reprise immobilière
Après des débuts d’année 2025 et 2026 positifs, le marché immobilier européen reste confronté à un environnement économique et financier moins favorable. L’aggravation des incertitudes géopolitiques, accompagnée d’une hausse de l’inflation et des taux d’intérêt, a de nouveau retardé la reprise. Cette évolution se répercute sur les rendements obligataires, dont les dernières projections conduisent AEW à anticiper des taux de rendement immobiliers prime élevés plus longtemps.
Des rendements immobiliers durablement élevés
La hausse des rendements obligataires et des coûts d’emprunt complique le redressement des marchés immobiliers européens. Les taux de rendement exigés par les investisseurs pour acquérir des actifs immobiliers pourraient continuer à s’écarter à court terme. Cette évolution limite les perspectives de revalorisation des biens, même lorsque leurs revenus locatifs progressent. AEW envisage ainsi une reprise graduelle plutôt qu’un rebond rapide des valeurs immobilières. Les conditions de financement demeurent un facteur déterminant pour l’évolution du marché.
Des valorisations immobilières encore sous pression en 2027
Les difficultés à court terme devraient se traduire par de nouveaux ajustements des valeurs immobilières.
Près de la moitié des marchés concernés par une baisse de valeur
Dans les projections d’AEW, 148 des 321 marchés immobiliers européens analysés pourraient enregistrer une diminution de leurs valeurs vénales en 2027. Cette évolution résulterait principalement de l’écartement des taux de rendement immobiliers prime. Une augmentation de ces taux exerce une pression à la baisse sur la valeur des actifs, indépendamment de l’évolution de leurs loyers. Les marchés ne seraient toutefois pas affectés de manière uniforme. L’ampleur des ajustements dépendrait notamment des caractéristiques propres aux secteurs immobiliers et des conditions de marché.
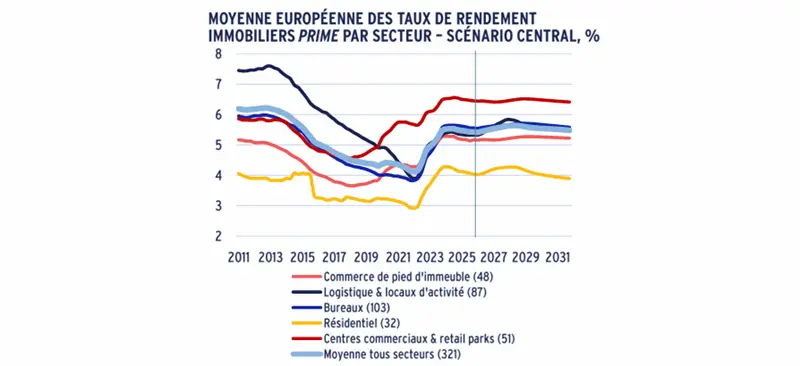
Évolution et projections des taux de rendement immobiliers prime en Europe selon les secteurs, jusqu'en 2031.
Des rendements totaux qui pourraient rester positifs
Une baisse des valeurs immobilières ne signifie pas nécessairement un rendement total négatif. Le rendement total d’un actif immobilier tient compte à la fois des revenus locatifs perçus et de l’évolution de sa valeur.
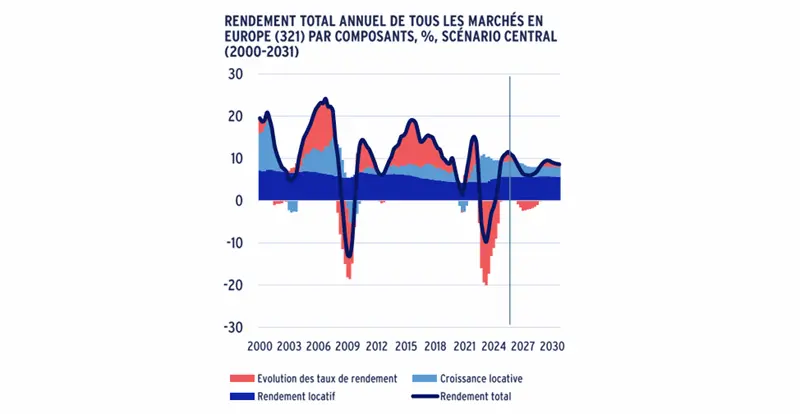
Dans les prévisions d’AEW, la croissance des revenus devrait compenser les baisses modérées de valorisation et permettre à plus de 95 % des marchés étudiés d’afficher un rendement total positif en 2027. Cette distinction est importante pour apprécier les perspectives du marché : les ajustements de prix et les performances économiques des actifs ne suivent pas nécessairement la même trajectoire.
Des marchés locatifs soutenus par une offre immobilière limitée
Les perspectives locatives constituent l’un des principaux facteurs de soutien identifiés par l’équipe Recherche d’AEW. La demande des utilisateurs demeure stable ou se redresse, tandis que le nombre de nouveaux programmes immobiliers reste limité dans la plupart des secteurs.
Des taux de vacance inférieurs à 6 % dans plusieurs secteurs
Les marchés européens de la logistique, du résidentiel et des commerces présentent des taux de vacance inférieurs à 6 %. Associée à une offre neuve réduite, cette situation contribue à soutenir les perspectives d’évolution des loyers. Les dynamiques restent néanmoins différentes selon les catégories d’actifs. Dans le résidentiel, plusieurs villes européennes sont notamment concernées par des évolutions réglementaires qui n’avaient pas été anticipées dans les précédentes projections.
Une croissance annuelle des loyers prime estimée à 2,3 %
Pour la période 2027-2031, AEW prévoit une croissance annuelle moyenne des loyers prime de 2,3 % sur les 321 marchés immobiliers européens étudiés, contre 2,2 % dans ses estimations de mars 2026. L’immobilier résidentiel prime présente les perspectives de progression locative les plus élevées, à 3,1 % par an. Les bureaux prime suivent avec une croissance annuelle attendue de 2,6 %. Ces prévisions traduisent une évolution des revenus immobiliers qui pourrait contribuer à soutenir les performances des actifs, malgré des conditions de valorisation moins favorables.
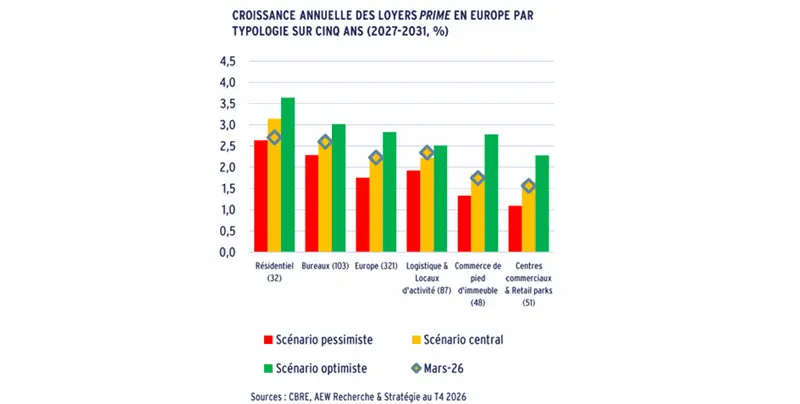
Prévisions de croissance annuelle des loyers prime en Europe par secteur immobilier sur la période 2027-2031.
Financement immobilier : un endettement devenu moins avantageux
Le renchérissement du crédit constitue un autre obstacle à la reprise des transactions immobilières européennes.
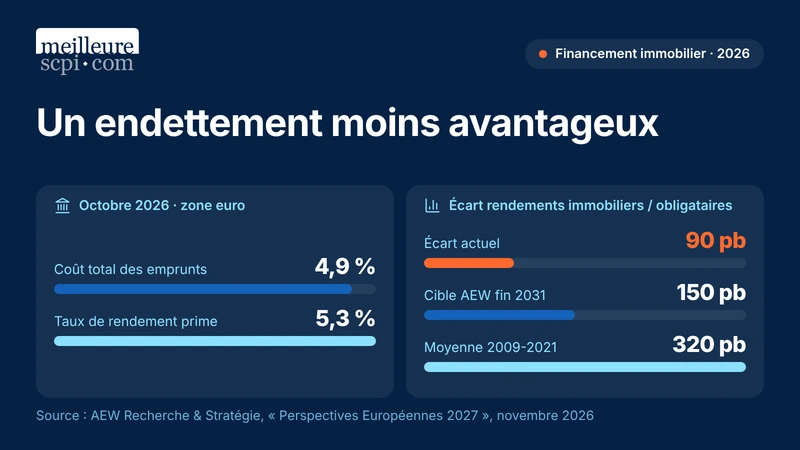
En octobre 2026, le coût total des emprunts atteignait 4,9 % par an, contre 3,9 % un an auparavant. Sur la même période, le taux de rendement immobilier prime dans la zone euro s’établissait à 5,3 % par an.
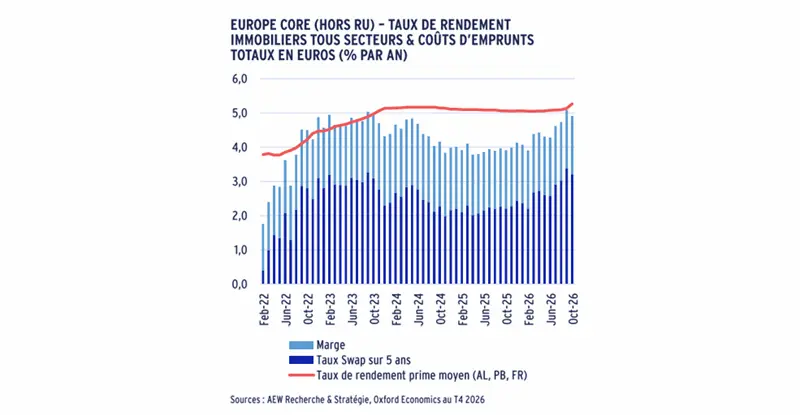
Évolution des coûts de financement et des taux de rendement immobiliers prime en Europe.
L’écart entre le rendement des actifs et leur coût de financement s’est ainsi fortement réduit. Le recours à l’endettement n’est presque plus relutif, c’est-à-dire qu’il n’améliore pratiquement plus la rentabilité des acquisitions immobilières.
Un écart réduit entre rendements immobiliers et obligataires
Au troisième trimestre 2026, les taux de rendement immobiliers prime européens avaient augmenté de 145 points de base depuis fin 2022, contre une progression de 380 points de base des rendements obligataires sur la même période.
L’écart entre les deux catégories de rendement s’établissait à 90 points de base.
AEW prévoit une normalisation progressive de cet écart, qui pourrait atteindre 150 points de base d’ici fin 2031. Ce niveau resterait néanmoins inférieur à la moyenne historique de 320 points de base observée entre 2009 et 2021.
Les données historiques montrent également qu’une hausse de 100 points de base des rendements obligataires a été associée, quatre trimestres plus tard, à une augmentation d’environ 40 points de base des taux de rendement immobiliers prime au cours des six dernières années.
Cette sensibilité varie selon les pays et les secteurs, les bureaux ayant notamment été plus exposés à ces mouvements.
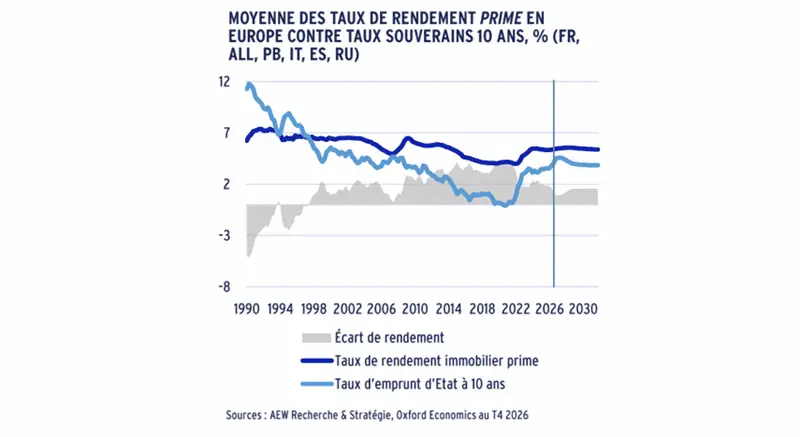
Évolution de l'écart entre les taux de rendement immobiliers prime et les rendements des obligations d'État à 10 ans en Europe.
Un ralentissement possible des transactions immobilières
La hausse des coûts d’emprunt pourrait conduire les investisseurs à réévaluer leur recours à l’effet de levier et à renégocier les prix des acquisitions en cours. Cette situation risque de peser sur les volumes d’investissement à court terme.
Certaines transactions pourraient néanmoins être provoquées par les besoins de refinancement, les demandes de rachat de parts dans les fonds immobiliers ou les décisions de prêteurs souhaitant obtenir le remboursement de crédits.
Un déficit de financement européen réduit de moitié
L’estimation d’AEW du déficit de financement immobilier européen a diminué de 50 %, passant de 90 milliards d’euros en 2023 à 45 milliards d’euros en 2026. Ce dernier montant correspond aux besoins de financement estimés pour les trois années suivantes. La France représente 12,6 milliards d’euros de ce déficit. Les bureaux constituent le secteur le plus exposé, compte tenu de leur poids historique dans les transactions et de la diminution des valeurs immobilières. Jusqu’à présent, les établissements prêteurs ont privilégié de nouveaux montages financiers pour répondre aux difficultés de refinancement et éviter les cessions de portefeuilles de prêts non performants ou les ventes d’actifs en difficulté avec décote.
Quelles perspectives de rendement immobilier en Europe entre 2027 et 2031 ?
Malgré les difficultés attendues à court terme, les projections de rendement total demeurent favorables dans le scénario central d’AEW.
Un rendement total annuel moyen attendu de 8,1 %
Pour la période 2027-2031, AEW prévoit un rendement total annuel moyen de 8,1 % pour les marchés immobiliers prime européens étudiés, tous secteurs confondus. Cette estimation a été légèrement revue à la baisse par rapport aux 8,3 % anticipés en mars 2026. Les projections varient selon les hypothèses économiques retenues. Le rendement total annuel moyen atteindrait 7,2 % dans le scénario pessimiste, contre 9,1 % dans le scénario optimiste. Ces chiffres correspondent à des prévisions de rendement total immobilier, intégrant les revenus locatifs et les variations de valeur des actifs. Ils ne constituent pas des taux de distribution prévisionnels.
Le résidentiel et les bureaux prime en tête des secteurs
L’immobilier résidentiel prime présente les perspectives sectorielles les plus élevées, avec un rendement total annuel moyen attendu de 8,8 % sur cinq ans. Les bureaux prime suivent avec une prévision de 8,5 % par an.
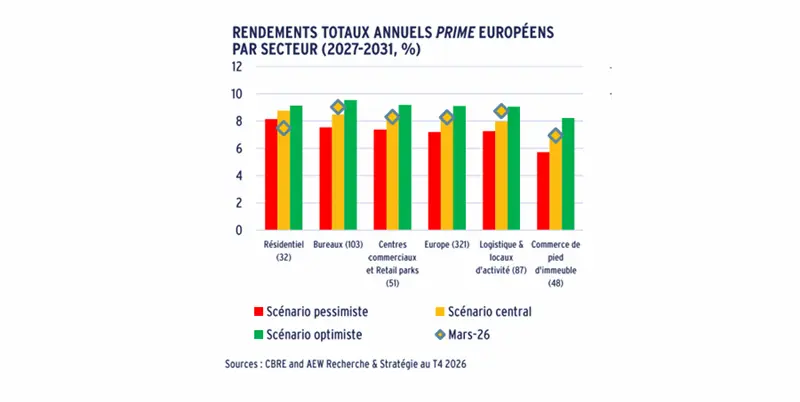
Rendements totaux annuels moyens prévisionnels des marchés immobiliers prime européens par secteur entre 2027 et 2031.
Ces projections reflètent notamment les perspectives de croissance locative et les niveaux de rendement immobilier propres à chaque secteur.
Des perspectives contrastées selon les pays et les marchés
Les prévisions géographiques placent le Royaume-Uni en tête des principaux marchés étudiés, avec un rendement total annuel moyen attendu de 9,5 %. L’Espagne suit avec 8,6 %, devant l’Europe centrale à 8,3 %.
En France, le rendement total attendu atteint 7,6 % par an. Les locaux d’activité et les bureaux prime en Île-de-France présentent les prévisions les plus élevées parmi les marchés français, respectivement à 8,9 % et 8,3 % par an.
À l’échelle des différents segments immobiliers, les centres commerciaux italiens occupent la première place du classement, avec une prévision de 12 % par an.
Les bureaux prime au Royaume-Uni suivent avec 11 % par an, un niveau également attendu pour les centres commerciaux irlandais.
Cinq marchés de bureaux figurent parmi les dix segments présentant les rendements prévisionnels les plus élevés. Aucun marché français ou allemand n’apparaît dans ce classement.
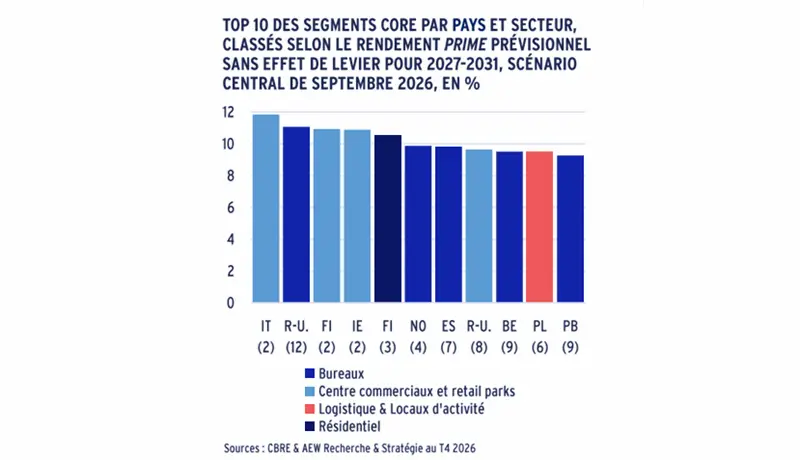
Des écarts importants entre les marchés de bureaux
Les moyennes sectorielles masquent des différences significatives selon les localisations.
Pour les bureaux prime, les rendements totaux annuels prévisionnels s’échelonnent de 5 % à Lisbonne à 15 % à Canary Wharf, dans le quartier londonien des Docklands.
Dans la logistique et les locaux d’activité, les prévisions varient de 6 % dans les régions tchèques à 11 % à Saragosse, en Espagne.
Ces écarts soulignent l’importance des caractéristiques propres à chaque marché dans l’analyse des perspectives immobilières.
Les prévisions et classements d’AEW ne tiennent compte ni du risque, ni de l’effet de levier, ni des honoraires. Ils ne préjugent pas des performances futures d’un investissement immobilier ou de parts de SCPI.
Quelles opportunités immobilières AEW identifie-t-elle pour 2027 ?
Malgré le report de la reprise, AEW envisage une fenêtre d’investissement en 2027, notamment pour les actifs nécessitant un refinancement ou un repositionnement. Les besoins de financement de certains propriétaires pourraient favoriser la mise sur le marché d’actifs immobiliers, tandis que les ajustements de prix seraient susceptibles de créer de nouvelles possibilités d’acquisition. Ces perspectives restent toutefois conditionnées à l’évolution des taux d’intérêt, aux conditions de financement et aux caractéristiques des actifs concernés. L’existence de telles opportunités ne signifie pas que les investissements réalisés dans ce contexte généreront nécessairement des rendements supérieurs.
Conclusion
Les perspectives européennes de l'équipe Recherche d'AEW dessinent une reprise immobilière progressive, freinée par des conditions financières encore contraignantes. La capacité des revenus locatifs à soutenir les rendements et l’évolution des coûts de financement devraient jouer un rôle déterminant dans la trajectoire des marchés au cours des prochaines années.
À retenir
- Une reprise immobilière retardée : la hausse des taux d'intérêt et des coûts de financement continue de peser sur les marchés européens.
- 148 marchés sous pression : près de la moitié des 321 marchés étudiés pourraient enregistrer une baisse de valeur en 2027.
- Des revenus locatifs résistants : leur progression devrait permettre à plus de 95 % des marchés d'afficher un rendement total positif en 2027.
- Des perspectives différenciées : AEW prévoit un rendement total annuel moyen de 8,1 % en Europe et de 7,6 % en France sur 2027-2031.
- Des possibilités d'investissement en 2027 : AEW identifie notamment les actifs nécessitant un refinancement ou un repositionnement.
Sources :
- AEW Recherche & Stratégie, « Perspectives Européennes 2027 – Les difficultés à court terme retardent la reprise », novembre 2026.
- AEW, communiqué de presse « Les difficultés à court terme persistent pour près de la moitié des marchés immobiliers européens, retardant la reprise », 19 novembre 2026.
Conseil
Les prévisions d'AEW rappellent l'importance de distinguer l'évolution de la valeur des actifs immobiliers de celle de leurs revenus locatifs. Dans le cadre d'un investissement en SCPI, l'analyse ne doit donc pas se limiter au taux de distribution. La valorisation du patrimoine, la qualité des actifs, les perspectives locatives, le niveau d'endettement et les conditions de liquidité méritent également une attention particulière. Les rendements immobiliers projetés par AEW ne constituent pas des prévisions de performance des SCPI.
À propos de l'auteur
La SCPI AEW Opportunités Europe vous intéresse ?
Nos conseillers sont prêts à vous accompagner et répondre à vos questions.