MeilleureSCPI.com m'accompagne depuis plusieurs années dans la réalisation de mes projets d'investissement. Professionnalisme, connaissance parfaite du marché et réactivité ! Je recommande vivement.
Les risques et limites à connaître avant d'investir en SCPI
Investir en SCPI offre un accès simplifié à l'immobilier professionnel avec des rendements réguliers. Mais comme tout placement, les SCPI comportent des risques réels qu'il est indispensable de comprendre avant de souscrire.
Horizon AMF recommandé
8 ans
Frais de souscription
8 à 12 %
Capital
Non garanti
Les risques en 30 secondes
- Capital non garanti : la valeur de vos parts fluctue avec celle du patrimoine immobilier.
- Revenus variables : le taux de distribution peut varier d'une année à l'autre sans préavis.
- Liquidité limitée : la revente peut prendre de quelques semaines à plusieurs mois.
- Horizon minimum recommandé par l'AMF : 8 ans pour absorber les aléas et amortir les frais.
Investir en SCPI offre un accès simplifié à l'immobilier professionnel avec des rendements réguliers. Mais comme tout placement, les SCPI comportent des risques réels qu'il est indispensable de comprendre avant de souscrire. Capital non garanti, revenus variables, liquidité limitée : voici ce que tout investisseur doit savoir pour investir avec lucidité. Avant d'engager votre argent dans ce type de placement, il est préférable d'identifier les dangers potentiels, mesurer les fluctuations possibles du capital et comprendre comment ce véhicule peut générer du revenu sur le long terme.
Comparer les SCPI
Vous souhaitez évaluer les SCPI adaptées à votre profil de risque ? Comparer les SCPI selon votre tolérance au risque
Quels sont les principaux risques des SCPI ?
Les risques liés aux SCPI se répartissent en deux grandes catégories : les risques principaux, qui concernent directement votre capital et vos revenus, et les risques secondaires, plus spécifiques à certains types de SCPI ou de marchés.
Les risques principaux liés aux SCPI
Le risque de perte en capital
Contrairement à un livret bancaire, votre capital investi en SCPI n'est pas garanti. La valeur de vos parts fluctue en fonction de la valeur du patrimoine immobilier détenu par la SCPI.
Si les prix de l'immobilier baissent, la valeur de reconstitution de la SCPI diminue.
Cela peut se traduire par une baisse du prix de part à la revente.
Ce risque est d'autant plus marqué si vous investissez sur un horizon court ou si la SCPI est concentrée sur un type d'actifs en difficulté. Ce danger concerne tous les investissements immobiliers collectifs : les fluctuations des marchés peuvent affecter la catégorie des SCPI comme l'ensemble des placements en actifs immobiliers.
Le risque de baisse du rendement
Les dividendes versés par une SCPI proviennent des loyers encaissés. Si les locataires quittent les locaux, négocient des baisses de loyer ou font défaut, les revenus distribués diminuent.
Le taux de distribution (TD) peut varier d'une année à l'autre sans préavis.
Il ne constitue pas un engagement contractuel de la société de gestion.
Un rendement affiché attrayant aujourd'hui ne préjuge pas du rendement futur.
Les revenus locatifs d'une SCPI peuvent aussi subir les effets d'une hausse des charges d'exploitation ou des travaux non refacturables : cette hausse pèse alors sur la capacité du fonds à générer un rendement stable, ce qui constitue un danger à ne pas sous-estimer dans l'analyse de ce type de placement.
Le risque de liquidité
Les parts de SCPI ne sont pas des actifs liquides. Vous ne pouvez pas les revendre instantanément comme des actions cotées en bourse.
Pour les SCPI à capital variable : la revente dépend de la demande d'autres investisseurs ou du mécanisme de rachat de la société de gestion.
Pour les SCPI à capital fixe : les parts s'échangent sur un marché secondaire, parfois peu actif.
En cas de retournement du marché, les délais de revente peuvent s'allonger de plusieurs semaines à plusieurs mois.
Recommandation AMF
L'Autorité des Marchés Financiers recommande de considérer les SCPI comme des placements à horizon minimum 8 ans pour absorber les aléas de liquidité et amortir les frais de souscription.
Les risques secondaires liés aux SCPI
Le risque lié au marché immobilier
Les SCPI sont exposées aux cycles de l'immobilier. Une remontée des taux d'intérêt, une récession économique ou une évolution des modes de travail (comme le développement du télétravail impactant les bureaux) peuvent peser sur la valeur des actifs détenus. Une hausse brutale des taux d'intérêt peut, par exemple, représenter un danger réel pour la valorisation des actifs et freiner la capacité du fonds à générer de la performance à court terme.
Le risque lié à la société de gestion
La qualité de la société de gestion est déterminante. Une gestion locative défaillante, des arbitrages mal exécutés ou une stratégie d'acquisition peu rigoureuse peuvent nuire à la performance de la SCPI.
Vérifiez que la société de gestion est agréée par l'AMF (registre GECO).
Analysez sa track record sur 5 à 10 ans.
Étudiez la stabilité des équipes dirigeantes.
Le risque de concentration géographique ou sectorielle
Une SCPI investie à 80 % dans des bureaux en Île-de-France sera très sensible à la demande de surfaces de bureau en région parisienne. Une diversification insuffisante amplifie les risques sectoriels.
Le risque de change
Les SCPI européennes ou internationales investissent dans des pays dont la monnaie n'est pas toujours l'euro. Une dépréciation de la devise locale par rapport à l'euro peut réduire les revenus rapatriés, même si les loyers perçus localement restent stables.
Le risque de vacance locative et impayés
Un taux d'occupation financier (TOF) élevé est un signal positif, mais il n'est jamais garanti. Des départs de locataires importants ou des impayés chroniques pèsent directement sur les revenus distribués.
Un TOF inférieur à 85 % doit alerter l'investisseur.
Les rapports trimestriels des SCPI publient ces données : consultez-les systématiquement.
Frais élevés et horizon de placement trop court
Les SCPI comportent des frais de souscription (généralement 8 à 12 % du montant investi) et des frais de gestion annuels. Sur un horizon court (moins de 5 ans), ces frais peuvent effacer tout ou partie du rendement.
Frais de souscription : prélevés à l'entrée, ils sont amortis sur la durée de détention.
Frais de gestion : prélevés annuellement sur les loyers avant distribution.
Horizon recommandé : 8 à 10 ans minimum pour rentabiliser l'investissement.
Le risque lié à l'endettement de la SCPI
La plupart des SCPI ont recours à l'emprunt pour financer une partie de leurs acquisitions immobilières. Ce levier, bien utilisé, permet d'amplifier la capacité d'investissement et d'améliorer le rendement potentiel. Mais un endettement mal maîtrisé peut, au contraire, fragiliser la SCPI sur trois plans distincts : la distribution, le résultat et la valorisation du patrimoine.
Impact n°1
Impact sur la distribution
Les intérêts de la dette sont prélevés avant distribution. En cas de remontée des taux ou de refinancement à des conditions moins favorables, la charge financière augmente et comprime mécaniquement le montant distribué aux associés.
Impact n°2
Impact sur le résultat
Un LTV élevé accroît la sensibilité de la SCPI aux retournements de marché. Si les loyers baissent ou si la vacance locative augmente, le résultat net peut se dégrader rapidement, avec un effet de ciseaux entre des revenus en recul et une charge de dette fixe.
Impact n°3
Impact sur la valorisation
C'est la valeur de réalisation de la part (actif net divisé par le nombre de parts) qui intègre la dette nette de la SCPI. Plus le LTV est élevé, plus une baisse de la valeur des actifs se répercute de façon amplifiée sur la valeur de réalisation et, in fine, sur le prix de part.
Évaluez votre profil de risque avec un conseiller
Conseil gratuit et sans engagement. Disponibles du lundi au vendredi de 8 h à 20 h pour faire le point sur votre situation.
Prendre rendez-vous
01 84 25 52 15
Pourquoi les SCPI ne sont-elles pas sans risque ?
Le capital n'est pas garanti
Aucun texte réglementaire ni aucun mécanisme de garantie d'État ne protège le capital investi en SCPI. L'AMF impose aux sociétés de gestion d'afficher clairement cet avertissement dans tous leurs documents de commercialisation (DIC, note d'information).
Les revenus dépendent des loyers perçus
Les dividendes versés chaque trimestre ne sont que le reflet des encaissements réels. Si un grand locataire quitte ses locaux sans remplacement immédiat, la distribution baisse mécaniquement. Il n'existe aucun filet de sécurité contractuel pour le maintenir. Les flux locatifs sont par nature soumis à des fluctuations liées au marché du travail, à la conjoncture économique et aux arbitrages des entreprises locataires.
La revente dépend du marché
Revendre ses parts suppose de trouver un acheteur ou que la société de gestion rachète les parts. En période de stress de marché, ce délai peut s'allonger significativement. Certains investisseurs ont attendu plus de 12 mois avant de pouvoir céder leurs parts lors de crises immobilières passées.
La valeur des parts peut baisser
La valeur liquidative d'une SCPI est réévaluée chaque année par des experts indépendants. Si la valeur vénale du patrimoine diminue, le prix de part officiel est ajusté en conséquence. Des baisses de 5 à 15 % restent possibles en cas de cycle immobilier défavorable.
Fiches SCPI
Analysez la solidité des SCPI avant de souscrire grâce à nos fiches avec indicateurs de risque. Consulter nos fiches SCPI
Quels risques selon le type de SCPI ?
Risques des SCPI de rendement
Les SCPI de rendement (bureaux, commerces, logistique, santé) sont les plus répandues. Leur risque principal est la volatilité des revenus locatifs selon les cycles économiques.
Les SCPI de bureaux ont été particulièrement touchées par la montée du télétravail.
Les SCPI de commerces ont souffert de la progression du e-commerce.
Les SCPI diversifiées et celles orientées santé/éducation ont mieux résisté.
Risques des SCPI fiscales
Les SCPI fiscales (Pinel, Malraux, Déficit foncier) présentent un profil de risque spécifique :
Le rendement locatif est souvent faible, l'avantage fiscal étant l'objectif principal.
Si la loi fiscale évolue ou si le dispositif prend fin, la rentabilité peut s'effondrer.
La revente est complexe : peu de marché secondaire, valeur résiduelle faible.
Le risque est donc fiscal et patrimonial simultanément.
Risques des SCPI européennes
Les SCPI investies hors de France présentent des risques spécifiques supplémentaires à bien identifier. Les SCPI investies en Europe s'exposent aux spécificités de chaque pays membre : les dangers liés aux cycles immobiliers peuvent varier sensiblement d'un État d'Europe à l'autre, en particulier hors zone euro. L'Europe offre toutefois une diversification appréciable qui permet souvent de compenser en partie ces dangers.
Risque de change
Pour les SCPI investies hors zone euro (Royaume-Uni, Suède, Pologne…), les loyers perçus en devise étrangère sont convertis en euros avant distribution. Une dépréciation de la livre sterling ou de la couronne suédoise peut rogner le rendement réel, même si la gestion locale est parfaite.
Fiscalité et marchés étrangers
Les règles fiscales varient selon les pays. Les revenus de source étrangère peuvent être soumis à une retenue à la source dans le pays d'origine, puis réintégrés différemment en France selon les conventions fiscales bilatérales.
À noter
Les SCPI européennes bénéficient souvent d'une fiscalité plus favorable pour les résidents français (pas de prélèvements sociaux sur les loyers de source UE), mais cette règle peut évoluer. À vérifier selon votre situation personnelle.
Risques des SCPI spécialisées
Les SCPI thématiques (hôtellerie, résidences étudiantes, data centers) concentrent leur patrimoine sur un secteur unique. Si ce secteur traverse une crise — comme l'hôtellerie en 2020 — la SCPI n'a pas d'amortisseur sectoriel. Le potentiel de rendement est souvent plus élevé, mais la volatilité aussi.
Exemples concrets de risques en SCPI
Exemple 1 : Baisse du prix de part
En 2023, plusieurs SCPI de bureaux ont procédé à des baisses de leur prix de part de l'ordre de 10 à 17 %. Un investisseur ayant souscrit en 2021 à 1 000 € la part se retrouve à une valeur de 830 à 900 €. Sur un horizon court (moins de 5 ans), il peut subir une moins-value réelle à la revente.
Leçon
Comparer le prix de part actuel à la valeur de reconstitution publiée dans le rapport annuel permet d'évaluer le coussin de sécurité disponible.
Exemple 2 : Baisse du taux de distribution
Une SCPI de commerces affichait un taux de distribution de 6 % en 2018. Suite à la fermeture de plusieurs enseignes locataires et à la montée du e-commerce, son TD est tombé à 4,2 % en 2022. Sans indication préalable, les investisseurs ont vu leurs revenus trimestriels diminuer de près d'un tiers.
Leçon
Analyser la diversification des locataires et leur solidité financière avant de souscrire.
Exemple 3 : Revente plus lente que prévu
Un investisseur souhaitant revendre ses parts d'une SCPI à capital variable en pleine période de tension du marché (fin 2023) a dû attendre plusieurs mois avant que sa demande de retrait soit exécutée. Pendant ce délai, son capital est resté immobilisé sans certitude sur le prix de cession final.
Leçon
Toujours conserver une réserve de liquidités par ailleurs et ne pas compter sur une revente rapide des parts.
Exemple 4 : SCPI trop concentrée sur un secteur
Une SCPI dont 90 % du patrimoine était constitué de murs de commerces de proximité en centres-villes a subi de plein fouet la crise du commerce physique entre 2019 et 2021 : taux de vacance en hausse, loyers renégociés à la baisse, distribution réduite. Une SCPI plus diversifiée aurait mieux absorbé ce choc.
Leçon
Préférer les SCPI diversifiées sur plusieurs typologies d'actifs et plusieurs zones géographiques.
Prêt à évaluer votre potentiel d'investissement ?
Accédez à notre simulateur gratuit et recevez un accompagnement personnalisé.
Simuler mon investissement
Risque et rendement en SCPI : quel équilibre rechercher ?
Un rendement plus élevé signifie-t-il plus de risque ?
Pas nécessairement de façon mécanique, mais la corrélation existe. Une SCPI affichant 8 % de rendement alors que la moyenne du marché est à 4,5 % doit susciter des questions :
Son patrimoine est-il concentré sur des actifs risqués ?
Son taux d'occupation est-il solide ?
Ses distributions proviennent-elles uniquement des loyers ou d'une ponction sur les réserves ?
Un rendement élevé peut refléter une vraie stratégie différenciante ou masquer une prise de risque accrue. L'analyse des indicateurs fondamentaux est indispensable.
Le rôle de l'horizon de placement
Plus votre horizon est long, plus vous absorbez les cycles immobiliers et amortirez les frais de souscription. Sur 15 à 20 ans, les baisses temporaires de valeur de part ont statistiquement peu d'impact sur la performance globale.
| Horizon | Niveau de risque | Commentaire |
|---|---|---|
| < 5 ans | Élevé | Frais non amortis, exposition aux cycles courts |
| 5 – 8 ans | Modéré | Horizon minimum recommandé par les professionnels |
| 8 – 15 ans | Faible à modéré | Bonne absorption des cycles immobiliers |
| > 15 ans | Faible | Plein bénéfice de la capitalisation et des réinvestissements |
Pourquoi les performances passées ne suffisent pas
L'AMF l'impose dans tous les documents commerciaux : les performances passées ne préjugent pas des performances futures. Une SCPI ayant délivré 5,5 % pendant 10 ans peut voir sa performance se dégrader si son patrimoine n'est pas renouvelé ou si ses prix d'acquisition passés étaient trop élevés.
Comment comparer deux SCPI avec une logique risque / rendement
Pour comparer deux SCPI de manière rigoureuse, analysez simultanément :
Le taux de distribution (TD) sur 3 et 5 ans
Le taux d'occupation financier (TOF) et son évolution
Le report à nouveau (réserves disponibles pour lisser les distributions)
Le ratio prix de part / valeur de reconstitution (décote ou surcote)
La diversification du patrimoine (géographie, secteurs, locataires)
La société de gestion : ancienneté, encours géré, historique
Comment réduire les risques d'un investissement en SCPI ?
Diversifier entre plusieurs SCPI
Ne concentrez pas l'intégralité de votre investissement sur une seule SCPI. Répartir entre 3 à 5 SCPI complémentaires — secteurs différents, géographies différentes, sociétés de gestion différentes — réduit mécaniquement le risque spécifique à chaque véhicule.
Analyser la société de gestion
Avant de souscrire, vérifiez l'agrément AMF (registre GECO), l'historique de gestion sur 5 à 10 ans, la transparence des rapports trimestriels et les éventuelles alertes ou sanctions publiées par l'AMF.
Étudier le patrimoine et les locataires
Un patrimoine de qualité avec des locataires solides (grandes entreprises, administrations publiques, établissements de santé) est bien plus résilient qu'un portefeuille de PME. Consultez la liste des principaux locataires et leur poids dans les revenus totaux.
Investir avec un horizon long terme
L'horizon de placement est la variable de risque la plus facilement maîtrisable. Viser 8 à 10 ans minimum permet de traverser un ou deux cycles immobiliers sans subir de pression de vente au pire moment. Inscrits dans une logique de long terme, les placements en parts de SCPI peuvent délivrer des revenus plus réguliers : c'est à ce terme de détention que ces placements révèlent pleinement leur potentiel.
Se faire accompagner avant de souscrire
Un conseiller en gestion de patrimoine (CGP) indépendant peut analyser votre situation fiscale, votre tolérance au risque et votre besoin de liquidité avant de recommander une ou plusieurs SCPI. Cette étape est particulièrement utile pour les montants importants ou les investissements en démembrement.
Accompagnement personnalisé
Besoin d'un accompagnement personnalisé ? Nos experts vous orientent vers les SCPI adaptées à votre profil. Demander un accompagnement personnalisé
Comparatif avec d'autres types d'investissement
Comparaison avec l'immobilier locatif en direct
| Critère | SCPI | Immobilier en direct |
|---|---|---|
| Ticket d'entrée | Dès 1 000 € | 50 000 € minimum |
| Gestion | Déléguée | À la charge du propriétaire |
| Liquidité | Limitée (semaines à mois) | Très limitée (délai de vente) |
| Diversification | Automatique | Concentrée sur 1-2 biens |
| Risque locatif | Mutualisé sur des centaines de locataires | Concentré sur 1 locataire |
Comparaison avec l'assurance-vie en fonds euros
Les fonds euros offrent une garantie du capital et une liquidité quasi immédiate. En contrepartie, leur rendement est structurellement plus faible. La SCPI offre un rendement potentiellement supérieur mais sans garantie de capital ni de revenus. Les deux peuvent se combiner via une assurance-vie intégrant des unités de compte SCPI.
Comparaison avec les actions
Les actions offrent une liquidité immédiate et un potentiel de rendement élevé, mais avec une volatilité bien supérieure (variations annuelles pouvant dépasser ±20 %). Les SCPI conviennent mieux aux investisseurs cherchant des revenus réguliers et une volatilité maîtrisée, au prix d'une liquidité réduite.
Pour quel profil d'investisseur la SCPI reste pertinente
La SCPI est adaptée si vous :
Disposez d'un capital à investir sur 8 à 15 ans minimum
Recherchez des revenus réguliers plutôt qu'une forte plus-value
Souhaitez vous exposer à l'immobilier sans contraintes de gestion
Acceptez une liquidité limitée en échange d'une diversification automatique
Avez une fiscalité supportable sur les revenus fonciers (ou passez par l'assurance-vie ou la nue-propriété)
FAQ sur les risques des SCPI
Oui. Le capital investi en SCPI n'est pas garanti. Vous pouvez subir une perte si le prix de part baisse entre votre souscription et votre revente, ou si les frais de souscription ne sont pas amortis sur la durée de détention. C'est pourquoi l'horizon de placement est déterminant : sur 8 à 10 ans ou plus, les risques de perte en capital se réduisent significativement.
Le risque de liquidité est souvent le plus sous-estimé : contrairement à des actions cotées, vous ne pouvez pas revendre vos parts à tout moment à prix certain. En période de stress de marché, les délais de revente peuvent s'allonger significativement. La perte en capital et la baisse de rendement sont également des risques réels à ne pas négliger.
Pas nécessairement. Les SCPI mutualisent le risque locatif sur plusieurs centaines de locataires et actifs. En revanche, les SCPI n'échappent pas au risque de valorisation du marché immobilier, et leur liquidité est également limitée.
Non, la revente n'est pas immédiate. Elle peut prendre de quelques semaines à plusieurs mois selon le type de SCPI (capital variable ou fixe) et les conditions de marché. Prévoyez toujours une réserve de liquidités suffisante par ailleurs, et ne considérez jamais vos parts de SCPI comme une épargne de précaution disponible rapidement.
Trois leviers principaux : diversifier entre plusieurs SCPI (secteurs, géographies, sociétés de gestion), investir sur un horizon long (8 ans minimum), et choisir des SCPI solides avec un TOF élevé, un report à nouveau confortable et une société de gestion reconnue. Se faire accompagner par un CGP indépendant est également un atout majeur.
Elles présentent des risques spécifiques supplémentaires : risque de change pour les pays hors zone euro, complexité fiscale liée aux conventions bilatérales, et moindre connaissance des marchés locaux. Cela dit, elles offrent une meilleure diversification géographique et, dans certains cas, une fiscalité plus favorable pour les résidents français.
Les informations contenues dans ce document sont données à titre indicatif et ne constituent pas un conseil en investissement. Les performances passées ne préjugent pas des performances futures. Investir en SCPI comporte un risque de perte en capital.
Vous souhaitez discuter de votre projet ?
Nos conseillers sont à votre disposition du lundi au vendredi de 8h à 20h pour vous accompagner dans la découverte de l'épargne immobilière qui correspond à votre projet.
Écrivez-nous
01 84 25 52 15
Ce que disent nos investisseurs
Confié par plus de 6 000 épargnants à travers toute la France.
"Grande réactivité et professionnalisme. Je remercie particulièrement Jonathan Dhiver : il a pris le temps de répondre à toutes mes questions précisément et de manière totalement gratuite. Si nécessaire, il vous donnera les coordonnées d'un notaire, d'un avocat... Je le recommande vivement !"
SM
schaeffer mireille
9 août 2026Site performant. Il nous donne les informations nécessaires. Je recommande.
LL
Laurent LE GUEN
27 juillet 2026Avis publiés sous la responsabilité de leurs auteurs. Investir en SCPI présente un risque de perte en capital.
Actualités
Les actualités de la pierre papier
Suivez l'actualité des SCPI et du marché immobilier indirect : analyses de tendances, nouveautés réglementaires, performances des fonds, et conseils d'experts pour investir en toute sérénité.
6 oct. 2026 • 5 min. de lecture
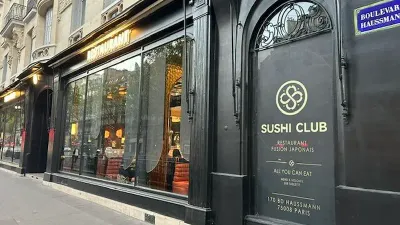
La SCPI SELECTIPIERRE 2 accueille SUSHI CLUB au 170 boulevard Haussmann, dans le 8ᵉ arrondissement de Paris. Cette nouvelle adresse, située dans un quartier emblématique de la capitale, vient donner une…
SCPI
6 oct. 2026 • 11 min. de lecture
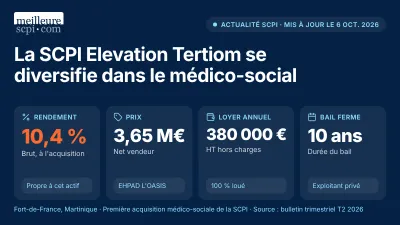
La SCPI Elevation Tertiom signe l'acquisition de l'EHPAD L'OASIS, situé à Fort-de-France, en Martinique. Cette opération marque son entrée dans le secteur médico-social et vient renforcer la diversification de…
SCPI
6 oct. 2026 • 9 min. de lecture
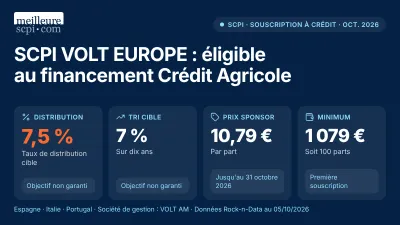
La SCPI VOLT EUROPE est désormais référencée au sein de l'offre de financement de Crédit Agricole Consumer Finance. Gérée par VOLT AM, cette SCPI à capital variable développe un patrimoine immobilier tertiaire…
SCPI