Cette actualité en 30 secondes
- Identifiez si votre TMI et vos autres revenus fonciers permettent de tirer pleinement parti de l’amortissement Jeanbrun et du déficit foncier.
- Vérifiez que vous pouvez respecter 9 ans de location nue, des loyers plafonnés et un DPE performant sans dégrader votre rentabilité nette.
- Calculez l’impact réel des plafonds (8 000 à 12 000 € d’amortissement, 10 700 à 21 400 € de déficit foncier) sur votre impôt chaque année.
- Dans l’ancien, comparez le coût de travaux ≥ 30 % du prix d’achat à l’avantage fiscal obtenu et au gain patrimonial à long terme.
- Arbitrez objectivement entre investissement en direct sous Jeanbrun et SCPI (rendement ou fiscales) pour mutualiser risque et gestion.
Un cadre fiscal amendé et validé dans le budget via le 49.3
Le dispositif Jeanbrun, qui formalise le nouveau statut du bailleur privé, est désormais pleinement en vigueur depuis le 21 février 2026, dans le cadre de la Loi de finances 2026, avec une fenêtre d'éligibilité fixée jusqu'au 31 décembre 2028. Il remplace définitivement le Pinel et s'inscrit au cœur du plan " Relance logement ", en combinant amortissement immobilier et déficit foncier renforcé, notamment pour les travaux de rénovation énergétique. L'enjeu est désormais de se demander, de façon pédagogique : est-ce vraiment valable pour vous ?
Le statut du bailleur privé, désormais renommé " dispositif Jeanbrun ", fait partie des mesures phares du budget 2026 sur la partie recettes, pour laquelle le gouvernement a engagé sa responsabilité via l'article 49.3. Le texte a été définitivement intégré à la Loi de finances pour 2026 (loi n° 2026‑103 du 19 février 2026) et validé par le Conseil constitutionnel, avant une publication au Journal officiel le 20 février 2026. Le dispositif est entré en vigueur le 21 février 2026 et s'applique aux acquisitions réalisées entre cette date et le 31 décembre 2028, ce qui en marque le début effectif de mise en œuvre sur le terrain.
Initialement débattu sous l'appellation de statut du bailleur privé, le mécanisme a été consolidé et précisé au fil des discussions, le gouvernement ayant corrigé plusieurs points après les critiques des professionnels (fédérations de promoteurs, conseils en gestion de patrimoine, acteurs institutionnels). La version définitivement retenue va plus loin que les premiers schémas discutés au Parlement, tout en restant encadrée par un souci de maîtrise budgétaire, de ciblage sur l'investissement locatif de longue durée et de neutralité fiscale pour les bailleurs particuliers.
Ce nouveau cadre fiscal, intégré au PLF 2026, repose sur une logique d'amortissement immobilier et non plus sur une réduction d'impôt, entérinant une rupture structurelle avec la loi Pinel, fermée aux nouveaux investissements depuis le 1er janvier 2025. L'avantage n'est plus un crédit ou une réduction d'impôt forfaitaire, mais une déduction annuelle calculée sur la valeur du bâti, directement imputée sur les revenus fonciers, puis, sous certaines conditions, sur le revenu global grâce au jeu du déficit foncier.
Un objectif clair : relancer l'investissement locatif privé
Une réponse à une crise structurelle du logement
La crise du logement ne se limite plus à la seule production de logements neufs. Elle touche désormais directement l'investissement locatif privé, pénalisé par la fin du Pinel, la hausse des taux d'intérêt, le durcissement des normes environnementales et l'encadrement croissant des loyers dans certaines zones. La question clé pour l'investisseur devient : un nouvel avantage fiscal suffit-il à compenser ces vents contraires ?
Les dernières données de la construction confirment une dégradation persistante de la production neuve. Sur la période 2024‑2025, les mises en chantier se sont établies autour de 270 000 à 290 000 logements annuels, soit plus de 20 % en dessous de la moyenne des cinq années précédentes, en net recul par rapport aux quelque 435 000 logements commencés en 2017. La demande de logements abordables reste très supérieure à l'offre disponible, en particulier pour les ménages modestes et intermédiaires, tandis que l'offre locative privée s'est contractée dans plusieurs grandes agglomérations.
Le dispositif Jeanbrun poursuit plusieurs objectifs clairement identifiés :
- Relancer l'investissement locatif privé dans un contexte de baisse des ventes dans le neuf, de retrait de nombreux bailleurs particuliers et de durcissement des conditions de crédit.
- Créer un choc d'offre de logements, en particulier dans les segments intermédiaire, social et très social, avec des loyers encadrés.
- Permettre aux ménages investisseurs de retrouver une rentabilité nette compatible avec les conditions actuelles de marché (coût du crédit, fiscalité, travaux, performance énergétique).
- Soutenir la construction neuve et la rénovation lourde du parc existant, en liant avantage fiscal, qualité du bâti et efficacité énergétique.
Selon les communications du ministre du Logement Vincent Jeanbrun, cet outil fiscal doit envoyer " un signal très fort au monde du logement ", avec l'ambition de contribuer à la production d'environ 50 000 logements supplémentaires par an à partir de 2026, en complément des autres leviers du plan " Relance logement ". Ces projections restent toutefois conditionnées au rythme de montée en puissance du dispositif sur la période 2026‑2028.
Une rupture avec le Pinel : la logique de l'amortissement
Un changement de paradigme fiscal
Contrairement au Pinel, fondé sur une réduction d'impôt calculée sur le prix d'acquisition, le dispositif Jeanbrun repose sur un amortissement fiscal du bien immobilier. L'investisseur déduit chaque année une fraction du prix de revient de son bien, à l'exclusion de la valeur du terrain, afin de réduire son revenu foncier imposable, puis, le cas échéant, son revenu global via le déficit foncier. La pédagogie du dispositif consiste donc à comprendre comment cette mécanique agit sur votre base imposable et à vérifier si elle est vraiment adaptée à votre profil.
La fiscalité agit désormais sur la base imposable et non via une " carotte " d'impôt prédéterminée. En pratique, seule la part bâtie est amortissable, évaluée forfaitairement jusqu'à 80 % du prix d'acquisition, tandis que 20 % sont réputés représenter le terrain, non amortissable, dans la plupart des montages standards. L'approche rapproche la fiscalité immobilière de la logique d'amortissement pratiquée en comptabilité d'entreprise, tout en étant strictement encadrée : plafonds annuels de déduction, durée d'engagement de location, conditions de mise en location, exigences énergétiques et nature des biens éligibles.
Les conditions générales du dispositif Jeanbrun
Le dispositif Jeanbrun s'applique selon des règles précises, qui résultent du compromis final entre gouvernement et Parlement :
- Engagement de location pendant au moins 9 ans en location nue.
- Biens situés en France dans un bâtiment d'habitation collectif, loués nus à usage de résidence principale du locataire.
- Mise en location dans les 12 mois suivant l'achèvement de l'immeuble ou de l'acquisition si elle est postérieure, afin d'éviter la rétention spéculative.
- Exclusion des locations au sein du cercle familial proche, pour limiter les montages artificiels et assurer une vocation réellement locative.
- Respect de plafonds de loyers et de ressources des locataires, calés sur les références du logement intermédiaire, social ou très social.
- Application sur l'ensemble du territoire, sans zonage Pinel classique, mais avec un ciblage par niveau de loyers et vocation sociale.
- Éligibilité dans le neuf pour les immeubles collectifs respectant la norme RE 2020 ou atteignant un DPE A, B ou C.
Ces conditions visent à diriger l'avantage fiscal vers des logements énergétiquement performants, occupés en résidence principale, et loués à des ménages dont les revenus sont encadrés, tout en laissant une certaine souplesse géographique, contrairement au zonage très strict du Pinel. Pour l'investisseur, la vraie question est donc : pouvez-vous respecter durablement ces contraintes sans dégrader votre rentabilité ?
Les taux d'amortissement dans le neuf
Un dispositif modulé selon la vocation sociale du logement
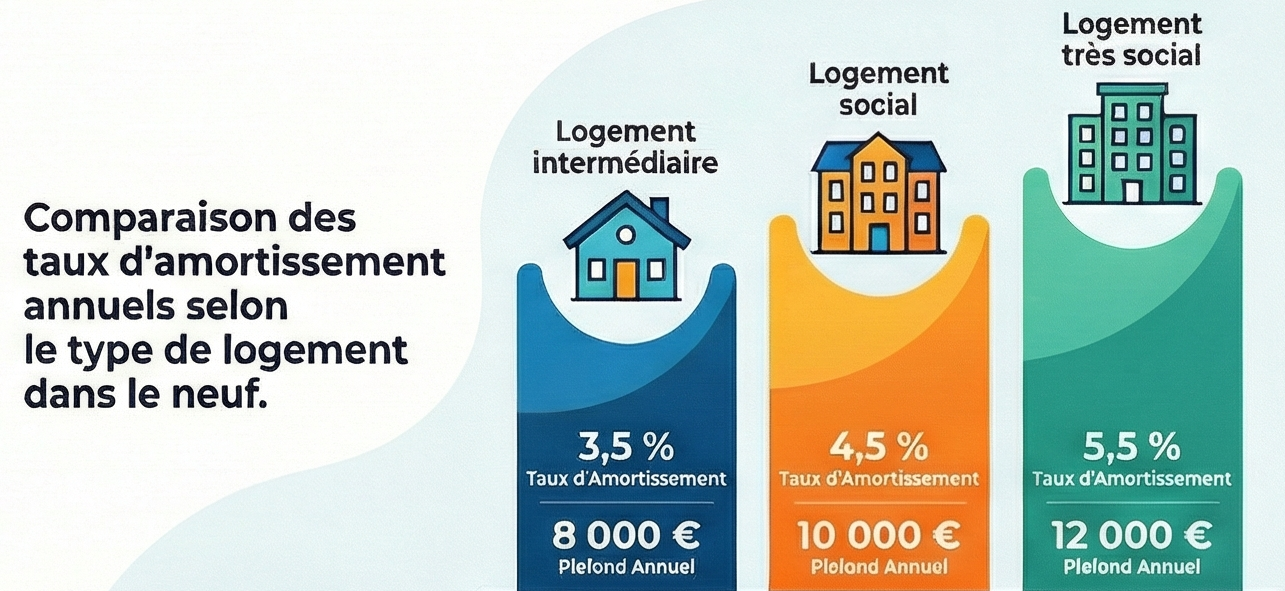
Pour les investissements dans le neuf (y compris les acquisitions en VEFA ou les logements que le contribuable fait construire), le dispositif Jeanbrun prévoit des taux d'amortissement annuels différenciés, compris entre 3 % et 5,5 % selon la vocation du logement. Ces taux s'appliquent à une base correspondant à 80 % du prix d'acquisition net de frais (hors valeur du terrain).
| Type de logement | Taux d'amortissement annuel | Base de calcul |
|---|---|---|
| Logement intermédiaire | 3 à 3,5 % | 80 % du prix d'acquisition net de frais |
| Logement social | 4 à 4,5 % | 80 % du prix d'acquisition net de frais |
| Logement très social | jusqu'à 5,5 % | 80 % du prix d'acquisition net de frais |
Ces taux s'appliquent sous réserve du respect de l'engagement de location sur 9 ans. En contrepartie, la somme des amortissements déductibles est plafonnée à l'échelle du foyer fiscal :
- 8 000 € par an en règle générale.
- 10 000 € par an si au moins 50 % des revenus bruts proviennent de la location sociale.
- 12 000 € par an si au moins 50 % proviennent de la location très sociale.
Concrètement, plus votre bien a une vocation sociale marquée, plus le taux d'amortissement et les plafonds de déduction sont élevés. La pédagogie consiste ici à vérifier si le surcroît de contraintes (loyers plus bas, profil des locataires) est compensé par l'avantage fiscal supplémentaire.
L'investissement dans l'ancien : des exigences renforcées
Des travaux représentant au moins 30 % du prix d'acquisition
Pour les logements anciens, l'accès au dispositif est conditionné à la réalisation de travaux de réhabilitation lourde. Les textes fixent un seuil minimal de travaux à 30 % du prix d'acquisition, niveau plus exigeant que les premières versions discutées qui évoquaient 20 %. Les travaux doivent concourir soit à la production d'un immeuble assimilable à du " neuf ", soit à une rénovation permettant d'atteindre une performance énergétique élevée (DPE A, B ou C), avec une sortie des passoires thermiques.
Les taux d'amortissement applicables dans l'ancien sont proches, mais légèrement inférieurs à ceux du neuf, avec un mécanisme modulé selon la vocation sociale du logement :
| Type de logement | Taux d'amortissement indicatif | Condition principale |
|---|---|---|
| Logement ancien intermédiaire | ≈ 3 % | Travaux ≥ 30 % du prix d'acquisition |
| Logement ancien rénové social | ≈ 3,5 % | Atteinte DPE A/B/C et loyers plafonnés |
| Logement ancien très social | ≈ 4 % | Forte vocation sociale et plafonds renforcés |
Là encore, l'amortissement ne peut porter que sur 80 % de la valeur d'acquisition (part bâtie), soumis aux mêmes plafonds globaux annuels de déduction (8 000 €, 10 000 € ou 12 000 € selon la proportion de loyers sociaux ou très sociaux). En pratique, ce cadre favorise les opérations de rénovation globale (isolation, chauffage, ventilation, remplacement des menuiseries, traitement des ponts thermiques) plutôt que les simples rafraîchissements de confort. La vraie question devient : le coût des travaux et des contraintes DPE est-il compensé par l'avantage fiscal ?
Le déficit foncier : un levier central du dispositif
Une imputation possible sur le revenu global
L'un des points structurants du dispositif Jeanbrun réside dans la possibilité d'imputer le déficit foncier non seulement sur les revenus fonciers, mais aussi, dans certaines limites, sur le revenu global du foyer fiscal. Cette mécanique, articulée avec le nouveau dispositif, représente une avancée majeure par rapport aux dispositifs précédents et constitue le cœur de la question : Jeanbrun est-il vraiment plus efficace que Pinel ?
Les plafonds d'imputation sont fixés à :
- 10 700 € par an de déficit foncier imputable sur le revenu global (hors intérêts d'emprunt), dans le cadre général.
- 21 400 € par an en cas de travaux de rénovation énergétique, ce plafond renforcé ayant été prolongé jusqu'au 31 décembre 2027 par la Loi de finances 2026, alors qu'il devait initialement revenir à 10 700 € fin 2025.
📌 Exemple pédagogique :
Un contribuable disposant de 50 000 € de revenus annuels et générant 10 000 € de déficit foncier ne sera plus imposé sur 50 000 €, mais sur 40 000 €. Au-delà du plafond d'imputation sur le revenu global, l'excédent de déficit demeure imputable sur les revenus fonciers des années suivantes, dans la limite de dix ans. En cas de travaux de rénovation énergétique éligibles au plafond majoré, jusqu'à 21 400 € de déficit peuvent être déduits du revenu global chaque année jusqu'à fin 2027.
👉 L'originalité du dispositif Jeanbrun tient au fait qu'il combine amortissement immobilier et imputation sur le revenu global, ce qui renforce l'efficacité fiscale pour les investisseurs dans les tranches marginales d'imposition les plus élevées — un levier présenté par le gouvernement comme plus puissant que la simple réduction d'impôt de type Pinel, tout en restant maîtrisé grâce aux plafonds de déduction. Pour autant, sa pertinence réelle dépend de votre niveau d'imposition, de vos autres revenus fonciers et de votre capacité à financer les travaux.
Un dispositif jugé plus intéressant que le Pinel
Selon les éléments communiqués par le ministère du Logement et les analyses des spécialistes de l'investissement locatif, le dispositif Jeanbrun est présenté comme plus intéressant que le Pinel pour plusieurs raisons :
- La double mécanique amortissement + déficit foncier permet d'agir à la fois sur les revenus fonciers et sur le revenu global, avec une optimisation plus fine selon la situation fiscale de chaque investisseur.
- L'absence de zonage Pinel traditionnel élargit le champ géographique des investissements : le dispositif est potentiellement mobilisable dans de nombreuses communes, sous réserve de respecter les plafonds de loyers et de ressources et la vocation locative nue.
- La logique d'amortissement s'adapte mieux aux investissements patrimoniaux de long terme et rapproche les particuliers d'une gestion quasi professionnelle de leur parc locatif, notamment en termes de suivi des flux, de rendement immobilier et de pilotage de la " part fiscale " des revenus.
- L'exigence de travaux à hauteur d'au moins 30 % du prix d'acquisition dans l'ancien, couplée aux plafonds spécifiques de déficit foncier en cas de rénovation énergétique, favorise la montée en gamme du parc et la sortie des passoires thermiques, en cohérence avec la trajectoire de transition énergétique.
Les évaluations budgétaires ont été ajustées au fil des débats. L'État anticipe à la fois un effet de relance pour le secteur immobilier et un rendement fiscal positif, dans une fourchette de plusieurs centaines de millions à un peu plus d'un milliard d'euros par an, selon le rythme réel de montée en charge du dispositif et la proportion d'investissements orientés vers les segments intermédiaire, social et très social. Pour l'investisseur, l'enjeu est de vérifier si, à l'échelle de son projet, le gain fiscal compense le risque locatif et le coût des travaux.
Un cadre budgétaire stabilisé
Le dispositif Jeanbrun est désormais inscrit dans la Loi de finances 2026, ce qui met fin à l'incertitude juridique qui pesait sur les versions intermédiaires du texte. Le gouvernement a confirmé sa volonté d'inscrire ce cadre fiscal dans la durée, au moins sur la prochaine décennie budgétaire, afin de donner de la visibilité aux investisseurs et aux acteurs de la promotion immobilière, avec une période d'acquisitions éligibles clairement cadrée entre le 21 février 2026 et le 31 décembre 2028.
Cette stabilité s'inscrit dans le plan " Relance logement ", qui vise à restaurer la fluidité du marché locatif privé, à renforcer la cohérence entre politique du logement et transition énergétique et à offrir une alternative structurée aux anciens dispositifs de défiscalisation type Pinel. Pour les investisseurs, l'essentiel est désormais de bien maîtriser les paramètres techniques (taux d'amortissement, plafonds annuels, durée d'engagement, conditions de travaux, DPE, plafonds de loyers et de ressources, déficit foncier) et de les intégrer dans une stratégie patrimoniale globale, éventuellement articulée avec d'autres supports comme les SCPI de rendement ou les SCPI fiscales.
À ce titre, plusieurs notions issues du lexique de meilleurescpi.com apportent un éclairage utile : le déficit foncier, qui désigne la situation où les charges (travaux, intérêts, taxes, frais de gestion) excèdent les loyers et peuvent être imputées sur le revenu global dans certaines limites ; la part fiscale, qui correspond à la fraction des revenus soumise à l'imposition en fonction du régime applicable ; et la défiscalisation, qui regroupe l'ensemble des dispositifs légaux permettant de réduire l'impôt via des investissements ciblés, notamment immobiliers. Comprendre ces notions est indispensable pour juger si le dispositif Jeanbrun est vraiment valable dans votre situation.
À retenir
- Le dispositif Jeanbrun remplace la logique Pinel par un amortissement fiscal compris entre 3 % et 5,5 % par an dans le neuf (et des taux proches dans l'ancien sous conditions de travaux), couplé à un déficit foncier imputable sur le revenu global dans la limite de 10 700 € ou 21 400 € en cas de rénovation énergétique, plafond majoré prolongé jusqu'au 31 décembre 2027.
- Il s'applique sur l'ensemble du territoire, sans zonage Pinel classique, avec un engagement de location nue de 9 ans, des plafonds de loyers et de ressources des locataires et des exigences élevées de performance énergétique (RE 2020 pour le neuf, DPE A/B/C pour l'ancien rénové).
- Les taux d'amortissement sont modulés selon la vocation sociale du logement (intermédiaire, social, très social) et sont assortis de plafonds annuels de déduction (8 000 €, 10 000 € ou 12 000 € par foyer fiscal), avec une condition de travaux représentant au moins 30 % du prix d'acquisition dans l'ancien.
- Le dispositif vise à relancer l'investissement locatif privé, à contribuer à la création d'environ 50 000 logements supplémentaires par an et à soutenir la construction et la rénovation énergétique, tout en générant des recettes fiscales supplémentaires et en améliorant la qualité du parc.
- Sa mise en œuvre effective depuis le 21 février 2026 stabilise le cadre budgétaire et réglementaire pour les investisseurs et confirme la place centrale de l'amortissement immobilier, du déficit foncier et de la défiscalisation encadrée dans la nouvelle politique du logement, avec une période d'éligibilité fixée jusqu'au 31 décembre 2028.
Sources
- Texte de la Loi de finances 2026 (loi n° 2026‑103 du 19 février 2026) et amendements relatifs au statut du bailleur privé / dispositif Jeanbrun.
- Communications officielles du ministère de la Ville et du Logement sur le plan " Relance logement " et le dispositif Jeanbrun.
- Analyses professionnelles des fédérations de promoteurs, d'investisseurs immobiliers et d'experts en gestion de patrimoine.
- Statistiques de la construction et données sur l'offre locative publiées par les organismes publics (ministère, INSEE, CGEDD).
- Dossiers pédagogiques et comparatifs Pinel / Jeanbrun publiés sur les sites spécialisés en investissement locatif et SCPI, dont meilleurescpi.com.
Conseil d'expert
En tant qu'expert en gestion de patrimoine, il est recommandé d'envisager le dispositif Jeanbrun comme un outil au service d'un projet patrimonial global, plutôt que comme une simple niche fiscale. Avant de vous engager, faites réaliser des simulations chiffrées intégrant votre tranche marginale d'imposition, votre capacité d'endettement, la durée de détention envisagée, vos autres revenus fonciers et l'impact réel de l'amortissement et du déficit foncier sur plusieurs années.
Comparez systématiquement un investissement en direct (dispositif Jeanbrun) avec une allocation diversifiée en SCPI — qu'il s'agisse de SCPI de rendement ou de SCPI fiscales — permettant une mutualisation du risque, une gestion entièrement déléguée et, dans certains cas, une meilleure liquidité ou une exposition géographique plus large. Intégrez également la notion de part fiscale des revenus de vos placements, afin de mesurer précisément la charge d'impôt induite par chaque stratégie.
Enfin, restez exigeant sur les fondamentaux : emplacement, tension locative locale, qualité du bâti, performance énergétique (DPE), structure des loyers et perspectives de valorisation à long terme. Aucun avantage fiscal, même bien conçu, ne compensera un actif mal situé, difficile à louer ou très coûteux à remettre à niveau sur le plan énergétique. Le dispositif Jeanbrun est un levier puissant, mais il ne doit intervenir qu'en second ressort, au service d'une stratégie patrimoniale cohérente et durable.
À propos de l'auteur