Cette actualité en 30 secondes
- Identifier comment la revalorisation de 2,1 % du barème d’IR peut limiter la hausse de votre impôt et vérifier si vous restez non imposable.
- Profiter des fenêtres janvier-juin 2027 pour optimiser vos donations en combinant exonération jusqu’à 50 000 € et taux réduits de DMTG.
- Réévaluer vos investissements LMNP et meublés de tourisme face aux nouveaux plafonds d’amortissement et aux exclusions prévues.
- Anticiper la fin du report en cas d’apport-cession suivi d’une donation en prévoyant l’étalement possible de l’impôt sur 5 ans.
- Mobiliser les dispositifs industrie 4.0 et pacte Papin pour financer une reprise de TPE/PME ou moderniser votre outil de production.
Le projet de loi de finances pour 2027 ouvre une nouvelle séquence budgétaire autour de la fiscalité des ménages, de la transmission du patrimoine, du logement et du soutien aux entreprises. Enregistré à la présidence de l’Assemblée nationale le 1er octobre 2026 sous le numéro 3210, le texte comporte plusieurs mesures touchant notamment l’impôt sur le revenu, les pensions de retraite, les donations, l’apport-cession et l’immobilier.
Le logement fait l’objet de dispositions spécifiques concernant la location meublée non professionnelle (LMNP) et le prêt à taux zéro. D’autres mesures portent sur la modernisation de l’industrie et la reprise d’entreprise.
À ce stade, ces dispositions appartiennent au projet de loi de finances pour 2027. Le dépôt du texte marque donc le début d'une période d’examen et de suivi des amendements avant l'établissement de sa version définitive.
PLF 2027 : les principales mesures à retenir
Thème | Mesure prévue |
|---|---|
Indexation du barème de 2,1 % | |
Pensions de retraite | Sous-plafond de 3 000 € pour l’abattement de 10 % |
Dons de sommes d’argent | Limite d’exonération portée temporairement à 50 000 € |
DMTG à 6 % dans la limite de 100 000 € par donateur et donataire | |
Apport-cession | Fin du report d’imposition lors d’une transmission à titre gratuit |
LMNP | Amortissement plafonné à 2,5 % et 7 000 € par an et par foyer fiscal |
Meublés de tourisme | Amortissement plafonné à 1,5 % et 5 000 € |
PTZ « parentalité » | Ouverture aux ménages avec un enfant à naître ou de moins de 3 ans |
Industrie | Suramortissement temporaire « industrie 4.0 » |
Pacte « Papin » | Mesures de soutien à la reprise d’entreprise |
Impôt sur le revenu : une indexation du barème de 2,1 %
Le PLF 2027 prévoit une revalorisation du barème de l’impôt sur le revenu afin de tenir compte de l’inflation. Les tranches de revenus ainsi que les seuils et limites associés seraient indexés sur la prévision d’évolution de l’indice des prix à la consommation hors tabac de 2026 par rapport à 2025, soit 2,1 %.
Les principales limites du barème évolueraient ainsi :
- de 11 600 € à 11 844 € ;
- de 29 579 € à 30 200 € ;
- de 84 577 € à 86 353 € ;
- de 181 917 € à 185 737 €.
Les limites des tranches de revenus des grilles de taux par défaut du prélèvement à la source seraient également ajustées pour les revenus perçus ou réalisés à compter du 1er janvier 2027.
Cette revalorisation vise à prémunir 20 millions de ménages contre une hausse d’impôt de près de 4 milliards d’euros et à éviter l’entrée dans l’impôt d’environ 500 000 foyers.
Le même article apporte des modifications au traitement fiscal de certaines indemnités. Pour celles versées à l’occasion de la rupture d’un contrat de travail, un plafond unique d’exonération d’impôt sur le revenu correspondant au plafond annuel de la sécurité sociale est prévu, soit 48 060 € en 2026. La mesure concernerait 5 % des salariés les mieux rémunérés et serait sans effet sur 95 % des salariés.
Les indemnités perçues au titre des affections de longue durée seraient par ailleurs soumises à l’impôt sur le revenu à hauteur de 50 % de leur montant. L’exonération partielle actuellement applicable aux indemnités journalières servies aux victimes d’accidents du travail et de maladies professionnelles serait supprimée.
Retraites : un sous-plafond de 3 000 € pour l’abattement
Le traitement fiscal des pensions de retraite fait l’objet d’une mesure distincte. L’abattement de 10 % serait maintenu, mais son plafond serait assorti d’un sous-plafond spécifique aux pensions.
Le plafond actuel de l’abattement s’élève à 4 439 €. Pour les pensions de retraite, le montant maximal serait fixé à 3 000 €.
Cette évolution vise à concentrer davantage l’effet du dispositif sur les foyers modestes. Elle ne modifierait pas les modalités de l’abattement de 10 % applicable aux titulaires de pensions alimentaires et d’invalidité.
Donations : un dispositif temporaire jusqu’au 30 juin 2027
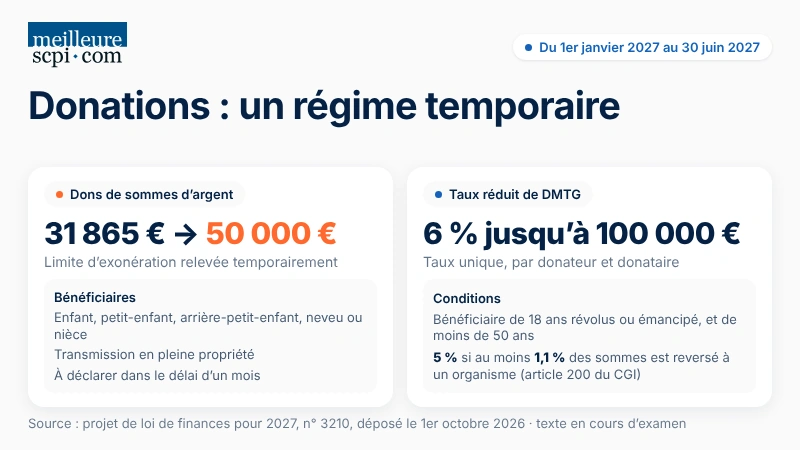
Le PLF 2027 introduit deux mesures temporaires concernant les dons de sommes d’argent. Elles seraient applicables aux opérations réalisées entre le 1er janvier 2027 et le 30 juin 2027.
La première porte sur la limite du montant ouvrant droit à une exonération de droits de mutation à titre gratuit. Celle-ci serait relevée de 31 865 € à 50 000 € pour les dons de sommes d’argent concernés.
Le dispositif s'applique aux transmissions en pleine propriété réalisées au profit d’un enfant, d’un petit-enfant ou d’un arrière-petit-enfant. En l’absence d’une telle descendance, il peut concerner un neveu ou une nièce ou, par représentation, un petit-neveu ou une petite-nièce.
Une seconde mesure prévoit l’application d’un taux unique de droits de mutation à titre gratuit de 6 %, dans la limite de 100 000 € par un même donateur à un même donataire.
Dans ce cadre, le bénéficiaire doit avoir dix-huit ans révolus ou avoir fait l’objet d’une mesure d’émancipation et être âgé de moins de cinquante ans au jour de la transmission.
Le taux serait abaissé à 5 % lorsque le bénéficiaire reverse au moins 1,1 % des sommes reçues à l’un des organismes mentionnés au 1 ter de l’article 200 du Code général des impôts. Ce versement n’ouvrirait pas droit à la réduction d’impôt sur le revenu prévue au même article.
Les dons entrant dans ce dispositif doivent être déclarés ou enregistrés par le bénéficiaire dans le délai d’un mois suivant leur réalisation.
Apport-cession : la transmission ferait expirer le report
Le régime de l’apport-cession prévu à l’article 150-0 B ter du Code général des impôts constitue un autre volet patrimonial du PLF 2027.
Le mécanisme permet de placer en report d’imposition la plus-value réalisée lors de l’apport de titres à une société contrôlée par l’apporteur. Le projet prévoit de mettre fin à l’exonération de la plus-value en report lorsque les titres reçus en rémunération de l’apport font ensuite l’objet d’une transmission à titre gratuit, notamment par donation ou succession.
Cette transmission deviendrait donc un événement entraînant l’expiration du report et l’exigibilité de l’impôt sur le revenu ainsi que des prélèvements sociaux correspondants.
Le montant des plus-values placées en report d’imposition a doublé entre 2021 et 2023 pour atteindre 34 Md€.
Un mécanisme de paiement échelonné est prévu par le nouvel article 1681 G. Sur demande du redevable, le règlement pourrait être réparti sur les 5 années suivant celle au titre de laquelle la plus-value devient imposable.
L’accès à cet échelonnement serait notamment conditionné au respect des obligations fiscales courantes et à la constitution de garanties propres à assurer le recouvrement de l’impôt. Ces nouvelles dispositions relatives à l’apport-cession s’appliqueraient aux transmissions réalisées à compter du 1er octobre 2026.
LMNP : de nouvelles limites pour l’amortissement
Le PLF 2027 prévoit également de modifier les conditions d’amortissement applicables à la location meublée non professionnelle.
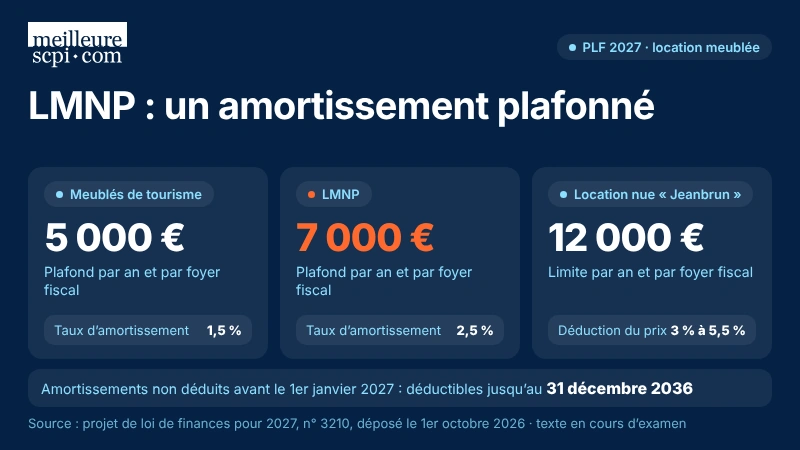
Pour les logements loués sous le régime LMNP, l’amortissement admis en déduction serait limité à 2,5 %, sans pouvoir excéder 7 000 € par an et par foyer fiscal.
Pour les meublés de tourisme, le dispositif serait plus restrictif, avec un taux fixé à 1,5 % et un plafond annuel de 5 000 € par foyer fiscal.
Certaines catégories de biens seraient exclues de ces nouvelles limites. Sont notamment concernés des résidences destinées à l’accueil exclusif des étudiants, des personnes de moins de trente ans en formation ou en stage, des titulaires d’un contrat de professionnalisation ou d’apprentissage et des personnes âgées de plus de 65 ans.
Des exceptions concernent également certaines structures accueillant des personnes âgées ou handicapées et certains établissements délivrant des soins de longue durée.
Pour les amortissements régulièrement comptabilisés au titre d’exercices clos avant le 1er janvier 2027 et qui n’ont pas été déduits, une règle transitoire est prévue. Ils pourraient être déduits des résultats des exercices clos à compter du 1er janvier 2027 et jusqu’au 31 décembre 2036, dans la limite de la moitié du résultat imposable restant après application des règles prévues.
Cette évolution intervient après la mise en place du dispositif « Jeanbrun » pour la location nue. Celui-ci permet, sous condition de loyer abordable notamment, de déduire au titre de l’amortissement un montant compris entre 3 % et 5,5 % du prix d’acquisition du logement, dans la limite de 12 000 € par an et par foyer fiscal.
PTZ « parentalité » : un dispositif pour les jeunes familles
Le volet logement comprend également une évolution du prêt à taux zéro avec la création d’un PTZ dit « parentalité ».
L’accès au dispositif serait ouvert aux ménages justifiant, à la date d’émission de l’offre de prêt, d’un enfant à naître ou de la charge effective d’au moins un enfant âgé de moins de trois ans.
Cette possibilité serait accessible y compris lorsque le ménage a déjà bénéficié d’un PTZ, sous réserve du respect des conditions de ressources. Elle ne pourrait toutefois être utilisée qu’une fois par bénéficiaire.
En cas de non-respect de la condition prévue, le bénéficiaire serait tenu de rembourser l’avantage indûment perçu avec une majoration de 25 %.
Le projet prévoit parallèlement de supprimer le plafond annuel de dépense du PTZ, actuellement fixé à 2,1 Md€ et inchangé depuis 2016. Le coût de la construction a augmenté de 25 % depuis son introduction, tandis que les émissions de PTZ sont passées de 44 466 en 2024 à près de 73 000 en 2025.
Industrie 4.0 : un suramortissement temporaire
Le PLF 2027 comprend aussi un dispositif temporaire de suramortissement « industrie 4.0 », inscrit au nouvel article 39 decies H.
Le mécanisme concerne plusieurs catégories d’équipements affectés à une activité industrielle, parmi lesquelles les équipements robotiques et cobotiques, les équipements de fabrication additive, certains logiciels, les capteurs physiques, les solutions d’hébergement et de traitement des données, les machines de production à commande programmable ou numérique ainsi que les équipements de technologies immersives.
Pour les biens éligibles acquis à l’état neuf entre le 1er janvier 2027 et le 31 décembre 2029, la déduction serait fixée à 40 % pour les moyennes entreprises et les entreprises de taille intermédiaire et à 80 % pour les petites entreprises. Des taux distincts sont prévus pour certains investissements réalisés dans les zones désignées sur la carte des aides à finalité régionale.
Le crédit d’impôt au titre des investissements dans l’industrie verte, ou C3IV, verrait parallèlement son périmètre étendu aux réseaux électriques, au solaire thermique, aux groupes de batteries pour véhicules électriques et aux aimants permanents associés aux technologies de propulsion électrique.
Pacte « Papin » : des mesures pour les reprises d’entreprises
Le pacte « Papin » regroupe plusieurs dispositions destinées aux reprises de TPE et de PME.
Un suramortissement post-reprise est prévu pour les investissements réalisés entre le 1er janvier 2027 et le 31 décembre 2029. Pour les PME reprises, son taux s’élèverait à 30 % sur une liste d’investissements permettant la modernisation de l’outil de production. Pour les TPE, le taux serait de 60 % et le mécanisme serait applicable à tous les biens amortissables acquis durant cette période.
Pour les reprises réalisées par un ou plusieurs salariés, l’abattement fixe prévu à l’article 150-0 D ter serait porté à 1 000 000 € lorsque les conditions requises sont réunies.
Au moins un salarié doit avoir travaillé dans l’entreprise pendant 5 ans au cours des 10 années précédant la cession. Il doit également s’engager à exercer une fonction de direction et à conserver les titres pendant les 5 années suivant l’opération.
Le dispositif comprend aussi un taux de droits de mutation de 0,1 % pour certaines acquisitions de fonds de commerce, de clientèles ou de parts sociales réalisées dans le cadre d’une reprise par les salariés, sous réserve du respect des conditions prévues.
PLF 2027 : le suivi des amendements commence
Le projet de loi de finances pour 2027 rassemble ainsi plusieurs modifications touchant directement la fiscalité des particuliers, les transmissions, l’immobilier et les entreprises. Leur portée s’étend de l’évolution du barème de l’impôt sur le revenu aux règles d’amortissement du LMNP, en passant par les donations, l’apport-cession et le financement de certains projets immobiliers familiaux.
Le texte n° 3210 a été déposé le 1er octobre 2026 et renvoyé à la Commission des finances, de l’économie générale et du contrôle budgétaire. projet de loi de finance 2027
Cette étape ouvre désormais la période d’examen parlementaire et de suivi des amendements. Les mesures présentées correspondent donc au contenu du projet à ce stade de son parcours et pourront évoluer avant l'adoption définitive du budget pour 2027.
À retenir
- Le PLF 2027 revalorise le barème de l'impôt sur le revenu de 2,1 % pour neutraliser en partie l'effet de l'inflation sur 20 millions de ménages.
- Les donations bénéficient d'un régime temporaire attractif début 2027, avec exonération jusqu'à 50 000 € et taux de DMTG réduit jusqu'à 100 000 €.
- Les investisseurs en LMNP et meublés de tourisme font face à des plafonds d'amortissement plus stricts, avec des exceptions pour certaines résidences spécialisées.
- Les chefs d'entreprise sont concernés par le durcissement du régime d'apport-cession, compensé par un étalement possible de l'impôt sur 5 ans.
- Industrie 4.0 et pacte Papin renforcent les incitations fiscales à l'investissement productif et à la reprise de TPE/PME par les salariés.
Sources
- Projet de loi de finances pour 2027, n° 3210, enregistré à la présidence de l'Assemblée nationale le 1er octobre 2026.
- Assemblée nationale – XVIIe législature, projet renvoyé à la Commission des finances, de l'économie générale et du contrôle budgétaire.
- Analyse et synthèse rédactionnelle à partir du texte officiel du PLF 2027.
Conseil d'expert
Anticipez dès maintenant l'impact du PLF 2027 sur votre situation : simulez l'évolution de votre impôt, réévaluez vos projets de donations entre janvier et juin 2027, et faites auditer vos stratégies LMNP et d'apport-cession. Un bilan patrimonial complet, réalisé avec un conseiller en gestion de patrimoine, vous permettra d'optimiser vos arbitrages avant l'entrée en vigueur définitive des mesures.
À propos de l'auteur