Cette actualité en 30 secondes
- Pour transmettre des revenus sans céder définitivement le capital, la donation temporaire d’usufruit peut être envisagée sur une durée définie.
- Le taux moyen pondéré des fonds immobiliers grand public a atteint 4,91 % en 2025, mais ne préjuge pas des revenus d’une SCPI particulière.
- L’abattement parent-enfant atteint 100 000 € tous les quinze ans, sous réserve des donations antérieures et des abattements déjà utilisés.
- Le don familial de sommes d’argent peut atteindre 31 865 € sous conditions d’âge et se cumuler avec l’abattement lié au lien de parenté.
- La détention de parts par un mineur relève des représentants légaux ; tout don manuel doit être déclaré selon les règles en vigueur.
Les SCPI peuvent contribuer à aider financièrement des enfants ou des petits-enfants tout en organisant une transmission progressive. La mutualisation de l'investissement immobilier et les différentes modalités de détention des parts permettent d'envisager plusieurs solutions, à examiner selon les objectifs familiaux. Le risque de perte en capital, l'évolution du prix des parts, la fiscalité et l'âge du bénéficiaire restent à prendre en compte.
Aider ses enfants en donnant l'usufruit temporaire
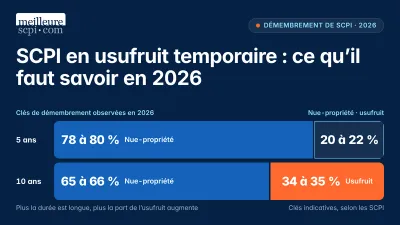
Le droit de propriété des parts de SCPI peut être démembré entre la nue-propriété et l'usufruit. L'usufruitier perçoit les revenus attachés aux parts pendant la durée prévue, tandis que le nu-propriétaire récupère automatiquement la pleine propriété au terme du démembrement, selon les modalités prévues par l'acte.
La donation temporaire d'usufruit permet de transférer, pour une période déterminée, le droit de percevoir les revenus d'un patrimoine immobilier sans transmettre définitivement le capital. Elle peut être envisagée pour contribuer au financement d'un loyer, d'études, d'une période d'installation ou des premières dépenses d'un enfant majeur.
La durée du démembrement dépend des besoins du donateur et du bénéficiaire. Une convention peut notamment prévoir une période de cinq, dix ou quinze ans, sous réserve des conditions applicables aux parts concernées et de la documentation contractuelle.
La donation d'un usufruit temporaire demande une préparation attentive. La valorisation de l'usufruit, la durée de l'opération, ses conséquences fiscales et les droits du bénéficiaire doivent être établis avant la transmission. L'intervention d'un notaire est particulièrement pertinente lorsque les montants sont importants, qu'un mineur est concerné ou que plusieurs héritiers sont impliqués.
Pour l'ensemble des fonds immobiliers grand public, le taux de distribution moyen pondéré par la capitalisation s'est établi à 4,91 % en 2025, contre 4,72 % en 2024. Les moyennes diffèrent selon les catégories : 4,2 % pour les SCPI résidentielles et 6 % pour les SCPI diversifiées. Ces indicateurs ne préjugent pas des résultats d'une SCPI particulière et le taux de distribution ne constitue pas une promesse de rendement.
À titre indicatif, un capital de 50 000 € associé à un taux de distribution de 4,91 % correspond à 2 455 € de revenus distribués sur une année, avant fiscalité. Ce calcul ne préjuge ni des revenus futurs ni de l'évolution de la valeur des parts. Les distributions peuvent varier et la liquidité des parts n'est pas assurée.
La réunion de l'usufruit et de la nue-propriété reconstitue la pleine propriété au terme du démembrement, selon les modalités prévues par l'acte. Cette opération se distingue d'une donation en nue-propriété : dans ce second cas, le donateur conserve généralement l'usufruit et les revenus, tandis que l'enfant reçoit la nue-propriété.
Aider ses enfants en utilisant les loyers
Les revenus fonciers de parts de SCPI détenues en pleine propriété ou en usufruit peuvent contribuer au financement des dépenses d'un enfant. Les distributions peuvent notamment participer au paiement d'un loyer, de charges ou de frais d'études, ou à la constitution d'une épargne de précaution.
Cette approche permet d'apporter une aide régulière sans transférer immédiatement la totalité du capital. Elle suppose de tenir compte de la fréquence des distributions, de la fiscalité des revenus fonciers et de la politique de distribution propre à chaque SCPI.
Le taux de distribution moyen de 4,91 % observé en 2025 correspond à une moyenne de marché et ne préjuge pas des résultats d'une SCPI particulière. L'analyse peut également prendre en compte le prix de souscription, la valeur de retrait, la valeur de reconstitution, le niveau d'endettement, l'occupation des immeubles, la diversification du patrimoine et les éventuelles parts en attente de retrait.
Lorsqu'une aide prend la forme d'une participation directe au loyer ou aux dépenses d'un enfant majeur qui n'est pas autonome, elle peut relever du régime de la pension alimentaire sous certaines conditions. La déduction fiscale est plafonnée et doit être justifiée. Les montants et modalités déclaratives applicables sont à apprécier chaque année selon la situation familiale et les règles fiscales en vigueur.
Aider ses enfants et petits-enfants grâce aux SCPI
Aider ses enfants en leur permettant d'acheter des parts de SCPI
L'achat de parts au nom d'un enfant peut être réalisé en pleine propriété ou dans le cadre d'un démembrement. L'enfant devient associé ou nu-propriétaire selon la structure retenue, tandis que la gestion et les décisions doivent respecter les règles liées à son âge et à son statut juridique.
Cette solution peut contribuer à constituer progressivement un patrimoine immobilier diversifié. Elle expose toutefois le bénéficiaire aux risques propres aux SCPI : le capital n'est pas protégé, le prix des parts peut varier, les revenus distribués peuvent évoluer et le retrait des parts peut prendre du temps.
Les SCPI investissent dans des secteurs variés, notamment les bureaux, les commerces, la logistique, la santé, l'hôtellerie, l'éducation ou les locaux d'activité. Cette diversification ne supprime pas les risques liés au marché immobilier et s'apprécie en fonction de l'horizon de placement et des objectifs familiaux. Des SCPI investies dans la santé, la logistique ou l'éducation illustrent cette diversité sectorielle.
Pour un enfant mineur, les parents ou représentants légaux accomplissent les actes de gestion dans l'intérêt de l'enfant. Le mineur ne dispose pas librement de son patrimoine avant sa majorité. Selon la nature de l'acte, une autorisation du juge peut être nécessaire.
Les produits d'épargne réglementés obéissent à leurs propres règles. Le plan d'épargne avenir climat est réservé aux mineurs et prévoit notamment un blocage de l'épargne jusqu'à la majorité, sous réserve des conditions légales applicables. Il ne s'agit ni d'une SCPI ni d'un placement immobilier.
La donation de parts de SCPI ou d'une somme d'argent peut constituer un don manuel. Tout don manuel doit être déclaré à l'administration fiscale. Depuis le 1er janvier 2026, la déclaration en ligne est obligatoire, sauf exceptions prévues par la réglementation.
La déclaration permet de dater la donation et de suivre l'utilisation des abattements. Elle n'entraîne pas automatiquement le paiement de droits : ceux-ci dépendent du montant transmis, du lien de parenté, des donations antérieures et des abattements encore disponibles.
Un notaire peut accompagner une donation de parts de SCPI, notamment si elle prévoit une réserve d'usufruit, concerne un mineur ou s'inscrit dans une transmission entre plusieurs héritiers. Il peut aussi vérifier le respect de la réserve héréditaire et l'équilibre entre les bénéficiaires.
La donation de parts peut porter sur la pleine propriété, la nue-propriété ou l'usufruit. Les droits transmis doivent être valorisés à la date de la donation, selon les règles applicables.
Optimiser la fiscalité de ses donations
Les donations bénéficient d'abattements renouvelables après quinze ans. En ligne directe, un parent peut donner jusqu'à 100 000 € à chacun de ses enfants sans droits de donation, sous réserve de tenir compte des donations réalisées au même bénéficiaire pendant la période de rappel fiscal.
- Un grand-parent bénéficie d'un abattement de 31 865 € par petit-enfant.
- L'abattement entre arrière-grand-parent et arrière-petit-enfant est de 5 310 €.
- Ces montants s'apprécient en tenant compte des donations antérieures réalisées au même bénéficiaire.
Le don familial de sommes d'argent peut s'ajouter aux abattements de droit commun si ses conditions sont réunies : le donateur doit avoir moins de 80 ans et le bénéficiaire être majeur ou émancipé. Le plafond est de 31 865 € tous les quinze ans. Le don doit être déclaré dans le mois suivant sa réalisation.
Ce dispositif est cumulable avec l'abattement lié au lien de parenté lorsque les conditions sont réunies. Un parent de moins de 80 ans peut ainsi transmettre à un enfant majeur jusqu'à 100 000 € au titre de l'abattement en ligne directe et 31 865 € au titre du don familial de sommes d'argent, sous réserve de la disponibilité de ces abattements.
L'exonération du don familial concerne les sommes d'argent et ne s'applique pas directement à une donation de parts de SCPI. La transmission de parts relève des règles propres aux donations de biens, avec une valorisation des droits transmis au jour de la donation.
Des mesures temporaires peuvent prévoir des exonérations supplémentaires pour certains dons affectés à l'acquisition d'un logement ou à la création ou reprise d'une entreprise. Leur application dépend de la date du don, de l'utilisation des fonds, du bénéficiaire et des plafonds prévus par le texte en vigueur. Les conditions sont à examiner au cas par cas avant l'opération.
La donation en nue-propriété peut réduire la base taxable lorsque la valeur fiscale de l'usufruit et de la nue-propriété est déterminée selon l'âge de l'usufruitier, conformément au barème fiscal. Elle se distingue de la donation temporaire d'usufruit, dont l'objectif principal est de transférer temporairement les revenus.
Tableau récapitulatif des options d'aide via les SCPI en 2026
| Option d'aide | Avantages potentiels | Modalité de mise en œuvre |
| Usufruit temporaire | Transfert temporaire des revenus sans transmission définitive du capital | Donation d'usufruit pour une durée déterminée, avec extinction au terme prévu |
| Utilisation des revenus | Aide régulière au financement d'un loyer, d'études ou de dépenses courantes | Revenus de parts détenues en pleine propriété ou en usufruit, affectés aux besoins de l'enfant |
| Achat de parts au nom de l'enfant | Constitution progressive d'un patrimoine immobilier diversifié | Acquisition en pleine propriété ou démembrement, dans le respect des règles applicables aux mineurs |
| Donation de parts de SCPI | Utilisation des abattements liés aux donations, sous réserve de leur disponibilité | Donation de la pleine propriété, de la nue-propriété ou de l'usufruit, avec déclaration et, si nécessaire, acte notarié |
Conclusion
Les SCPI peuvent s'inscrire dans une stratégie d'aide familiale par la donation temporaire d'usufruit, l'utilisation des revenus distribués, l'achat de parts au nom d'un enfant ou la donation de parts existantes.
Le taux de distribution moyen pondéré des fonds immobiliers grand public a atteint 4,91 % en 2025, contre 4,72 % en 2024. Cette moyenne ne préjuge pas des revenus d'une SCPI particulière. L'évolution du prix des parts, les conditions de retrait et la fiscalité font également partie des éléments à prendre en compte.
Les abattements de donation permettent d'organiser une transmission progressive. Le don familial de sommes d'argent peut compléter les abattements de droit commun lorsque le donateur a moins de 80 ans et que le bénéficiaire est majeur ou émancipé.
Lorsqu'un mineur est concerné, les représentants légaux administrent son patrimoine dans son intérêt jusqu'à sa majorité, conformément aux règles de l'autorité parentale et de l'administration légale.
L'assurance-vie peut également compléter une stratégie de transmission. Son régime fiscal dépend notamment de l'âge de l'assuré lors des versements et de la rédaction de la clause bénéficiaire ; cette solution répond à une logique différente de la détention directe de parts de SCPI.
Un bilan patrimonial permet de comparer la donation en pleine propriété, la donation en nue-propriété, la donation temporaire d'usufruit, l'aide au paiement des dépenses et la transmission par assurance-vie. La situation familiale, les donations antérieures, l'âge des bénéficiaires et les objectifs de revenus éclairent le choix du dispositif. D'autres modalités de détention, comme le démembrement viager ou le compte-titres, peuvent aussi être examinées selon la situation.
Gérer l'épargne d'un enfant mineur : les règles et les responsabilités
À retenir
- Les SCPI peuvent aider un enfant ou un petit-enfant par la transmission de revenus, l'achat de parts ou la donation de droits démembrés.
- Le taux de distribution moyen pondéré des fonds immobiliers grand public s'est établi à 4,91 % en 2025 ; cette moyenne ne préjuge pas des résultats d'une SCPI particulière.
- Un parent peut bénéficier d'un abattement de 100 000 € par enfant tous les quinze ans, sous réserve des donations antérieures.
- Le don familial de sommes d'argent peut atteindre 31 865 € tous les quinze ans lorsque le donateur a moins de 80 ans et que le bénéficiaire est majeur ou émancipé.
- Tout don manuel doit être déclaré ; depuis le 1er janvier 2026, la déclaration en ligne est obligatoire, sauf exceptions prévues par la réglementation.
- Les représentants légaux administrent le patrimoine d'un mineur dans son intérêt jusqu'à sa majorité.
Sources
- ASPIM, Collecte et performance des fonds immobiliers grand public en 2025, février 2026 — document PDF.
- ASPIM, Indicateurs de performances 2025, mai 2026 — document PDF.
- impots.gouv.fr, Recherche : don d'argent, informations consultées en 2026 — page de recherche.
- impots.gouv.fr, Recherche : don de sommes d'argent, informations consultées en 2026 — page de recherche.
- Service-Public.fr, Droits de donation – Don d'une somme d'argent, mise à jour du 1er janvier 2026 — fiche pratique.
Conseil de l'expert
Avant une transmission de parts de SCPI, le recensement des donations réalisées au cours des quinze dernières années, de la composition du patrimoine, des besoins du bénéficiaire et des objectifs familiaux permet de poser le cadre de l'analyse.
La comparaison de plusieurs scénarios — donation en pleine propriété, donation en nue-propriété, donation temporaire d'usufruit et aide régulière grâce aux revenus distribués — peut être complétée par l'étude de l'assurance-vie. Les conséquences fiscales et les modalités de détention diffèrent selon la solution retenue.
Lorsqu'un mineur est concerné, les pouvoirs des représentants légaux, les autorisations éventuellement nécessaires et les conséquences d'une détention directe de parts sont à examiner.
Pour une donation de parts, un démembrement ou une transmission impliquant plusieurs héritiers, un notaire peut sécuriser l'acte, le calcul des droits et la prise en compte de la réserve héréditaire.
À propos de l'auteur