Cette actualité en 30 secondes
- Le bonus 2026 concerne les versements d’au moins 100 000 € réalisés du 08/01/2026 au 28/02/2026 ; il s’applique en 2026 et 2027.
- Le palier 1 prévoit +1,10 % avec moins de 30 % d’UC ; le palier 2 propose +1,50 % si au moins 30 % d’UC sont maintenus jusqu’au 31/12/2027.
- Le bonus porte uniquement sur la part investie dans le Fonds Euro Nouvelle Génération en Gestion Libre et s’applique au prorata temporis.
- Un rachat total ou un décès avant le 31/12 empêche le versement du bonus annuel ; une baisse des UC sous le seuil ramène le palier 2 à 1,10 %.
- L’offre est limitée à 5 000 000 € par client et peut être close à tout moment selon la consommation de l’enveloppe.
Le Fonds Euro Nouvelle Génération de Spirica affiche un taux de participation aux bénéfices (PB) de 3,08 % en 2025, net de frais de gestion. Ce résultat s'inscrit dans un contexte de remontée des rendements des fonds en euros, dont la moyenne se situe autour de 2,5 % à 3 % en 2025.
Du 08 janvier au 28 février 2026, Spirica propose une offre de bonification du rendement sur le Fonds Euro Nouvelle Génération en Gestion Libre. Celle-ci prévoit deux paliers de bonus conditionnels, applicables en 2026 et 2027, dans la limite d'une enveloppe globale. La majoration du taux de PB net dépend du montant investi et de la proportion d'unités de compte (UC) dans l'allocation.
Cette opération succède notamment à la campagne menée de février à décembre 2025, qui prévoyait une bonification de +1,10 % sur 2025–2026 pour les versements d'au moins 100 000 €. La nouvelle formule distingue deux niveaux de bonification et exige une part plus importante d'UC pour accéder au bonus maximal.
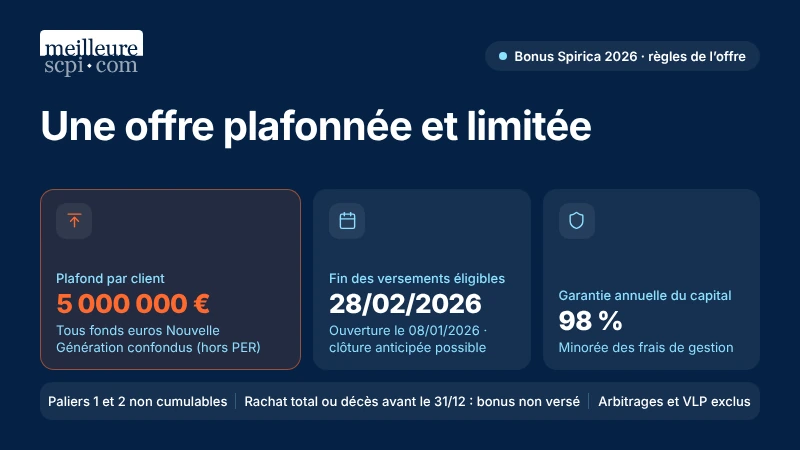
Lancé en 2020, le Fonds Euro Nouvelle Génération repose sur une allocation diversifiée, avec plus de 40 % investis en immobilier, actions ou private equity, le solde étant placé en obligations. Cette composition vise une espérance de rendement supérieure à celle des fonds en euros classiques. Le support bénéficie d'une liquidité permanente et d'une garantie annuelle du capital à 98 %, minorée des frais de gestion.
Avec cette offre, Spirica associe diversification des actifs et bonification conditionnelle du rendement. Le Fonds Euro Nouvelle Génération constitue ainsi une solution à examiner dans le cadre d'une stratégie d'épargne diversifiée, en tenant compte de ses conditions de garantie et de l'exposition aux unités de compte, dont le capital n'est pas garanti.
Les principales modalités de l'offre bonus Spirica 2026
La campagne 2026 repose sur deux niveaux de bonus, le palier 1 et le palier 2. Ils s'appliquent :
- aux versements initiaux ;
- aux versements libres, hors versements programmés ;
- sous réserve de respecter les conditions de montant minimum et de répartition entre fonds en euros et UC.
Une période de souscription définie
- Date de lancement : 08/01/2026
- Date de fin : 28/02/2026
- Durée d'application du bonus : années 2026 et 2027
- Application du bonus : au prorata temporis de la durée d'investissement sur le Fonds Euro Nouvelle Génération
La majoration de rendement n'est donc pas uniforme sur l'année : elle dépend de la durée réelle d'investissement sur la période concernée, comme lors des précédentes offres Spirica. L'assureur peut également clore l'offre à tout moment, selon la consommation de l'enveloppe dédiée. Cette pratique est désormais courante pour les campagnes dont l'enveloppe est limitée.
Une offre bonus en deux paliers
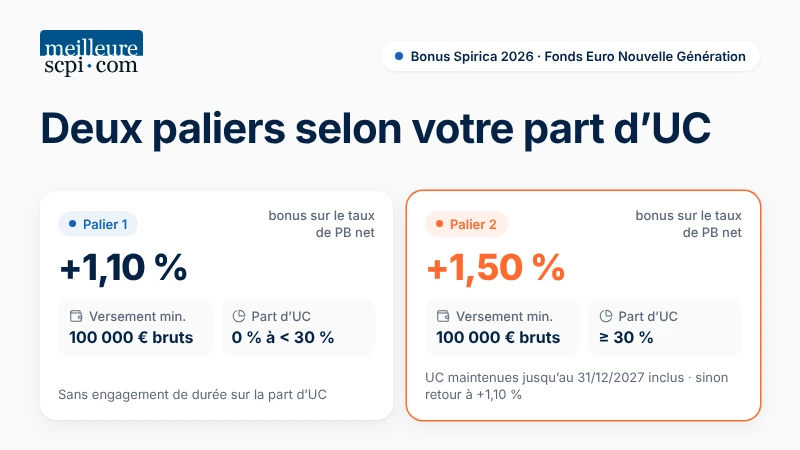
Palier 1 : bonus de +1,10 %
Le premier palier prévoit une bonification de +1,10 % du taux de PB net servi sur le Fonds Euro Nouvelle Génération, sous les conditions suivantes :
- Versement minimum : 100 000 € bruts de frais sur versement
- Type de versement : versement initial ou versement libre
- Part investie en UC : de 0 % à moins de 30 %
Ce palier s'adresse aux épargnants qui souhaitent rester majoritairement exposés au fonds en euros. La part d'UC reste libre, sans obligation de diversification, dans la limite de 30 %. Cette formule reprend la logique des offres antérieures de Spirica, tout en s'inscrivant dans un dispositif à deux niveaux qui permet d'accéder à un bonus supérieur en contrepartie d'un engagement plus important en UC.
Palier 2 : bonus de +1,50 %
Le second palier propose une bonification plus élevée de +1,50 %, en contrepartie d'un engagement plus marqué en unités de compte :
- Versement minimum : 100 000 € bruts de frais sur versement
- Type de versement : versement initial ou versement libre
- Part investie en UC : ≥ 30 %
- Engagement en UC : maintien de cette proportion jusqu'au 31/12/2027 inclus
Ce palier s'adresse aux profils qui acceptent une diversification significative en UC. Il s'inscrit dans la lignée des offres de bonus conditionnels observées sur d'autres fonds euros, où l'accès à un rendement " boosté " dépend du maintien dans le temps d'une part minimale d'UC.
Point clé :
- Si, avant le 31/12/2027, un arbitrage sortant vers le fonds en euros et/ou un rachat partiel fait passer la part d'UC sous le seuil requis, la contribution supplémentaire est ramenée à 1,10 %.
Le bénéficiaire du palier 2 qui ne respecte plus son engagement de détention en UC relève donc des conditions du palier 1. Ce mécanisme constitue une forme de " filet ", mais entraîne la perte du bonus maximal.
Les règles communes aux deux paliers
Plusieurs principes s'appliquent aux deux niveaux :
- Les majorations ne sont pas cumulables : un versement relève soit du palier 1, soit du palier 2, jamais des deux.
- Le bonus porte exclusivement sur la part du versement affectée au Fonds Euro Nouvelle Génération en Gestion Libre. La part investie en UC n'en bénéficie pas.
- Les arbitrages et les Versements Libres Programmés (VLP) sont exclus : seules les primes versées, initiales ou libres ponctuelles, peuvent ouvrir droit au bonus.
- Un plafond global de 5 000 000 € est fixé. Il correspond au montant maximum d'investissement chez Spirica, tous fonds en euros Nouvelle Génération confondus, hors Fonds Euro PER Nouvelle Génération, et par client.
Ce plafond limite le risque de Spirica lié à la charge de PB supplémentaire. Il incite également les très gros patrimoines à étaler leurs investissements ou à diversifier entre plusieurs assureurs ou enveloppes.
Les conditions liées aux rachats et aux arbitrages
Désinvestissement partiel en cours d'année
En cas de désinvestissement partiel du Fonds Euro Nouvelle Génération — arbitrage, rachat partiel ou rachats partiels programmés — :
- la part désinvestie bénéficie du bonus au prorata temporis jusqu'au 31/12 de l'année en cours ;
- la part qui n'est pas désinvestie conserve le bonus intégral pour l'année concernée.
Les désinvestissements suivent un ordre chronologique : ils portent d'abord sur les sommes issues du dernier versement, puis sur les versements antérieurs. Ce principe, déjà appliqué lors des campagnes de bonus précédentes, facilite la lisibilité pour les distributeurs et les conseillers.
Rachat total ou décès
Dans les deux cas suivants :
- rachat total du contrat avant le 31/12 de l'année ;
- décès du souscripteur/adhérent avant le 31/12,
la valorisation annuelle du Fonds Euro Nouvelle Génération et le bonus correspondant ne sont pas versés pour l'année en cours. Le bénéfice du bonus dépend donc de la présence des encours au 31 décembre de chaque année d'application.
L'éligibilité des clients et des contrats
Clients éligibles
Peuvent bénéficier de l'offre :
- les personnes physiques ;
- les personnes morales à l'IR ;
- les personnes morales à l'IS, sous réserve d'éligibilité conformément à la recommandation de France Assureurs.
Concernant les supports :
- Sont éligibles : tous les contrats d'assurance-vie et de capitalisation proposant le Fonds Euro Nouvelle Génération.
- Sont exclus :
- le Fonds Euro Objectif Climat ;
- le Fonds Euro PER Nouvelle Génération.
Cette distinction s'inscrit dans la cohérence de gamme de Spirica, qui maintient un traitement séparé entre ses fonds euros " assurance-vie/capitalisation " et les supports relevant du cadre spécifique du PER.
Les modalités pratiques de souscription
Signature et parcours en ligne
L'offre bonus est accessible :
- par les outils en ligne des partenaires et courtiers ;
- au format papier, avec la signature d'un avenant au contrat.
Dans un parcours 100 % digital :
- le système vérifie automatiquement l'éligibilité du souscripteur selon les critères applicables (montant, nature de l'acte, support, etc.) ;
- l'avenant correspondant est généré et intégré à la fin du parcours ;
- l'assuré n'a aucune démarche supplémentaire à effectuer.
Cette automatisation vise à réduire le risque d'erreurs opérationnelles, à faciliter la diffusion de l'offre à grande échelle et à améliorer l'expérience utilisateur. Elle s'inscrit dans la continuité des parcours déjà mis en avant lors des précédentes campagnes de bonus.
Les points d'attention sur les unités de compte
Les sommes investies sur des supports en unités de compte :
- supportent un risque de perte en capital ;
- ne sont pas garanties par l'assureur ;
- fluctuent à la hausse comme à la baisse, notamment en fonction des marchés financiers.
Ces éléments sont au cœur des avertissements réglementaires sur les UC. Ils sont particulièrement importants pour le palier 2, qui impose de maintenir au moins 30 % d'UC jusqu'au 31/12/2027.
L'investisseur doit tenir compte de la volatilité de la poche UC, de son horizon de placement et de sa tolérance au risque. La recherche d'un bonus de +1,50 % sur le fonds euro ne doit pas occulter le risque associé à la part investie en unités de compte.
Récapitulatif de l'offre bonus Spirica
| Critères | Palier 1 | Palier 2 |
| Bonus | +1,10 % | +1,50 % |
| Versement minimum | 100 000 € bruts | 100 000 € bruts |
| Part d'UC requise | 0 % à < 30 % | ≥ 30 % |
| Durée d'engagement UC | Aucune | Jusqu'au 31/12/2027 inclus |
| Application du bonus | Années 2026 et 2027 | Années 2026 et 2027 |
| Cumul des bonus | Non | Non |
| Supports exclus | VLP, arbitrages, PER, Climat | VLP, arbitrages, PER, Climat |
Une enveloppe limitée et ajustable
L'offre bonus de janvier–février 2026 est proposée dans la limite d'une enveloppe globale mise à disposition par Spirica. À titre de repère, l'enveloppe de la campagne précédente était fixée à 5 M€ pour la période 13/02/2025–31/12/2025. Ce montant donne un ordre de grandeur de la prudence de l'assureur dans la gestion de sa participation aux bénéfices.
Spirica se réserve le droit de :
- mettre fin à la commercialisation de l'offre dès que l'enveloppe est consommée ;
- moduler à la hausse le taux de contribution supplémentaire (bonus), selon les conditions de marché.
Dans ce second cas, le nouveau taux s'appliquerait rétroactivement à l'ensemble des souscripteurs déjà éligibles, sans démarche de leur part. Ce mécanisme est présenté comme favorable à l'investisseur : il fige à la hausse le potentiel de rendement supplémentaire et permet de bénéficier d'éventuelles améliorations ultérieures, comme cela a déjà pu être observé lors d'autres campagnes de bonus conditionnels sur fonds euros.
Analyse et enjeux pour les investisseurs
Cette nouvelle offre bonus 2026 illustre la stratégie de Spirica :
- renforcer l'attractivité du Fonds Euro Nouvelle Génération, déjà positionné parmi les fonds en euros dynamiques du marché grâce à une poche de diversification importante et une garantie du capital annualisée à 98 %, légèrement réduite par rapport à un fonds euro classique ;
- structurer l'allocation entre fonds en euros et UC avec :
- un palier 1 destiné aux profils prudents privilégiant une forte dominante de fonds en euros, avec un bonus de +1,10 % ;
- un palier 2 axé sur une diversification plus poussée, avec un bonus de +1,50 % conditionné au maintien d'au moins 30 % d'UC jusqu'en 2027.
Pour l'investisseur, plusieurs enjeux se dégagent :
- Des contreparties à comprendre : montant minimum de 100 000 €, proportion d'UC (0–30 % ou ≥ 30 %), horizon d'investissement (jusqu'en 2027 pour le palier 2) et contraintes de rachat (présence au 31/12 pour bénéficier du bonus annuel).
- Un arbitrage entre rendement et risque : le bonus améliore le rendement espéré du fonds euro, mais la part investie en UC comporte un risque accru, en particulier au palier 2, qui impose de maintenir la diversification sur plusieurs années.
- Une intégration dans la stratégie patrimoniale : pour les patrimoniaux et les personnes morales disposant de liquidités importantes, la campagne permet de booster le rendement d'une enveloppe significative, dans la limite de 5 M€ par client. Pour les profils plus prudents, le palier 1 offre un compromis, avec une bonification du fonds euro sans contrainte forte sur les UC.
Cette offre bonus 2026 sur le Fonds Euro Nouvelle Génération s'inscrit dans la tendance d'un marché des fonds euros segmenté et conditionnel. L'accès aux meilleurs rendements passe de plus en plus par des montants de souscription significatifs, une exposition minimale et durable aux unités de compte et une allocation stable dans le temps. Pour les investisseurs avertis accompagnés d'un conseil, bien comprendre les deux paliers, les règles de rachat et le rendement 2025 déjà réalisé (3,08 %) est essentiel pour évaluer cette opportunité sans sous-estimer les risques liés à la poche UC.
À retenir
- Spirica affiche un rendement 2025 de 3,08 % net sur le Fonds Euro Nouvelle Génération, au-dessus de la moyenne des fonds en euros.
- L'offre bonus 2026 concerne les versements ≥ 100 000 € réalisés entre le 08/01/2026 et le 28/02/2026. Elle comprend deux paliers applicables en 2026 et 2027.
- Le palier 1 propose +1,10 % avec une part d'UC de 0 à moins de 30 %. Le palier 2 prévoit +1,50 % avec au moins 30 % d'UC maintenus jusqu'au 31/12/2027.
- Le bonus est calculé au prorata temporis et porte uniquement sur la part investie sur le Fonds Euro Nouvelle Génération, dans la limite d'un plafond global de 5 M€ par client.
- Un rachat total ou un décès avant le 31/12 prive de la bonification annuelle. Si la part d'UC passe sous 30 %, le bonus du palier 2 est ramené à celui du palier 1.
- L'offre peut être close à tout moment selon la consommation de l'enveloppe. Elle suppose de pouvoir assumer le risque lié aux unités de compte sur la durée.
Conseil d'expert
L'offre Spirica 2026 gagne à être analysée dans le cadre global d'une allocation patrimoniale. Avec un rendement 2025 de 3,08 % net, auquel peuvent s'ajouter +1,10 % à +1,50 %, le Fonds Euro Nouvelle Génération peut constituer un complément de rendement pour la poche sécurisée d'un patrimoine, à condition de bien mesurer le risque associé aux UC au palier 2. Pour un investisseur déjà fortement exposé à l'immobilier via des SCPI, ce type de fonds euro boosté peut jouer le rôle de contrepoids plus liquide et moins volatil. En revanche, si l'horizon est court ou la tolérance au risque limitée, le palier 1, voire le maintien d'une part significative en SCPI de qualité, peut offrir un couple rendement / risque plus cohérent. Un accompagnement peut aider à calibrer le montant à engager, la part d'UC à accepter et l'articulation avec les investissements immobiliers existants.
À propos de l'auteur