Cette actualité en 30 secondes
- Profitez de 54 % de travaux pour réduire fortement l’impôt si vous avez déjà des revenus fonciers imposables élevés.
- Préparez-vous à 30 à 36 mois sans loyers : ne financez pas cet investissement avec un besoin de revenus immédiats.
- Considérez vos parts comme bloquées 16 ans, la liquidité du marché secondaire étant très limitée en pratique.
- Intégrez la fiscalité de sortie : plus-value imposable possible même en cas de moins-value économique sur les parts.
- Vérifiez les dernières versions des documents (dates, frais, conditions) avant toute souscription à Urban Pierre n°7.
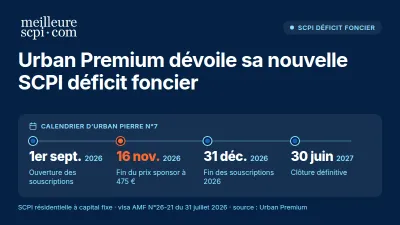
Septième millésime de la gamme Urban Pierre, la SCPI Urban Pierre n°7 investit dans des immeubles anciens de centre-ville destinés à être rénovés puis loués. Lancée le 1er septembre 2026, elle propose temporairement un prix de souscription réduit à 475 € par part, contre 500 € en tarif standard. Ce dispositif " parts sponsors " est accessible jusqu'au 16 novembre 2026, ou jusqu'à l'épuisement de l'enveloppe prévue.
Le produit s'adresse principalement aux investisseurs fortement imposés disposant déjà de revenus fonciers. En contrepartie d'un avantage fiscal potentiellement significatif, il impose une durée de détention longue, une absence de revenus pendant les premières années et un risque élevé de perte en capital.
L'essentiel à retenir
- Nature du produit : SCPI fiscale de déficit foncier à capital fixe.
- Société de gestion : Urban Premium.
- Visa AMF : n° 26-21 délivré le 31 juillet 2026.
- Stratégie : acquisition et rénovation d'immeubles anciens à usage principalement résidentiel dans des métropoles régionales.
- Quote-part cible de travaux : environ 54 % de la souscription, répartie entre 2026 et 2027.
- Prix standard : 500 € par part.
- Prix sponsors : 475 € par part jusqu'au 16 novembre 2026, dans la limite d'une enveloppe de 2,4 M€.
- Minimum de souscription : 10 parts.
- Niveau de risque : 6 sur 7 selon l'échelle SRI.
- Durée de placement conseillée : 16 ans.
- Dernier prix acquéreur communiqué : 475 € au 1er septembre 2026.
- Capitalisation au 25 septembre 2026 : 0,76 M€.
- Nombre de parts : 1 789.
- État : fermée à la souscription au 25 septembre 2026 (base MeilleureSCPI.com).
Cette dernière mention appelle une précision : la documentation commerciale prévoit une phase de souscription jusqu'au 30 juin 2027, sauf clôture anticipée, tandis que la base de suivi extraite au 25 septembre 2026 indique Urban Pierre n°7 fermée à la souscription. Les conditions effectivement applicables doivent donc être vérifiées dans les documents contractuels et auprès de la société de gestion avant toute opération.
Une SCPI dédiée à la rénovation des centres-villes
Urban Pierre n°7 reprend la stratégie développée par Urban Premium sur ses précédentes SCPI fiscales de déficit foncier : acquérir des immeubles anciens, principalement résidentiels, dans des quartiers centraux, puis engager d'importants travaux de réhabilitation.
L'objectif est de constituer un patrimoine dans des villes présentant plusieurs caractéristiques :
- une desserte ferroviaire performante, notamment par le TGV ;
- un tissu économique diversifié ;
- une demande locative établie ;
- des perspectives démographiques favorables ;
- des centres-villes faisant l'objet de politiques de revitalisation.
La société de gestion indique s'appuyer notamment sur les données de l'Insee concernant la population, le chômage, la part de locataires, la vacance des logements et les revenus médians. Elle examine également la profondeur du marché locatif et la qualité des emplacements.
Les règles annoncées pour la constitution du patrimoine sont les suivantes :
- les immeubles sont généralement acquis pour moins de 10 M€ par opération ;
- les commerces situés en rez-de-chaussée sont autorisés, dans la limite de 30 % de l'actif pour les locaux dépourvus d'habitation ;
- la durée moyenne des travaux est estimée à environ 18 mois par immeuble ;
- le suivi des chantiers est assuré avec l'appui d'une assistance à maîtrise d'ouvrage ;
- les immeubles rénovés doivent être loués pendant au moins trois ans ;
- l'endettement est plafonné à 10 % de la valeur comptable des actifs.
Le patrimoine n'est donc pas constitué d'immeubles immédiatement productifs de revenus. La performance dépendra de la capacité d'Urban Premium à acheter au bon prix, à maîtriser les travaux, à relouer les logements et, à terme, à vendre les actifs dans de bonnes conditions.
Le parcours d'Urban Pierre n°6
Urban Pierre n°7 s'inscrit dans une gamme déjà bien identifiée. Le précédent millésime, Urban Pierre n°6, avait ouvert ses souscriptions en juin 2022 au prix de 500 € par part.
Au 30 septembre 2025, Urban Pierre n°6 annonçait environ :
- 49 M€ collectés ;
- 150 logements ;
- 12 immeubles ;
- 1 243 associés.
Ces chiffres montrent que la stratégie d'Urban Premium a déjà permis de constituer un patrimoine significatif sur le millésime précédent. Ils ne constituent toutefois pas une garantie pour Urban Pierre n°7 : chaque SCPI fiscale possède son propre calendrier d'investissement, ses propres actifs, ses propres coûts de travaux et ses propres conditions de liquidation.
La comparaison entre les deux véhicules doit donc porter moins sur la collecte passée que sur la qualité des immeubles acquis, la maîtrise des réhabilitations, les niveaux de vacance et les perspectives de revente.
Le mécanisme du déficit foncier en SCPI
Le déficit foncier repose sur la déduction de certaines dépenses engagées sur des immeubles loués nus. Dans une SCPI de déficit foncier, les travaux éligibles sont réalisés par la société, puis la quote-part correspondante est attribuée fiscalement aux associés en fonction du nombre de parts détenues.
Le déficit s'impute selon trois étapes :
- Il est d'abord imputé sur les revenus fonciers existants.
- La fraction qui ne peut pas être absorbée par ces revenus peut ensuite être imputée sur le revenu global dans la limite de 10 700 € par an, hors intérêts d'emprunt.
- L'excédent éventuel est reportable sur les revenus fonciers des dix années suivantes.
Les dépenses concernées doivent correspondre à des travaux d'entretien, de réparation ou d'amélioration éligibles. Les travaux de construction, de reconstruction ou d'agrandissement ne relèvent pas, en principe, du régime de droit commun du déficit foncier.
Une quote-part de travaux annoncée à 54 %
Pour Urban Pierre n°7, la quote-part cible de travaux représente environ 54 % du montant souscrit. Elle serait répartie à parts égales entre 2026 et 2027 :
- 27 % au titre de 2026 ;
- 27 % au titre de 2027.
Cette répartition permet d'étaler l'utilisation fiscale sur deux années. Elle reste toutefois une cible : le montant définitif dépendra des acquisitions réalisées, du calendrier des chantiers et de la nature exacte des dépenses engagées.
Le déficit foncier de droit commun n'entre pas dans le plafonnement global des niches fiscales de 10 000 € par an. Cela distingue ce mécanisme des réductions d'impôt relevant des dispositifs fiscaux classiques.
Cette caractéristique ne signifie pas que l'investissement est sans limite fiscale. L'imputation sur le revenu global reste soumise au plafond annuel applicable au déficit foncier. En outre, l'intérêt économique dépend directement de la situation fiscale de l'investisseur.
Exemple d'impact fiscal
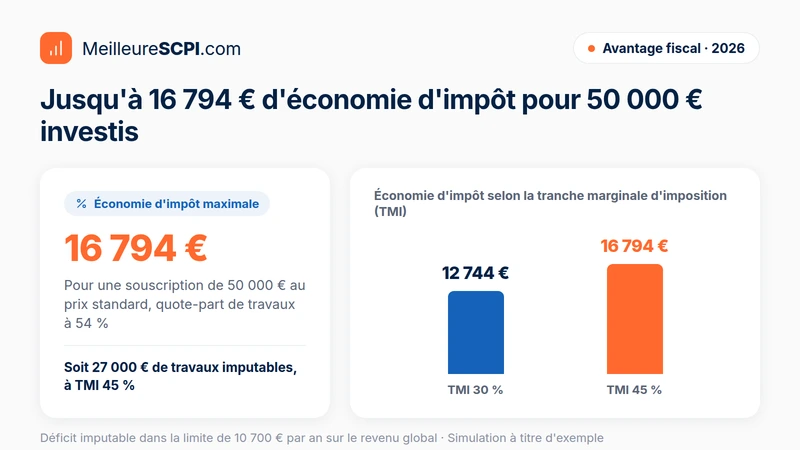
Les exemples communiqués reposent sur un investisseur disposant de 20 000 € de revenus fonciers existants.
| Prix standard | Parts sponsors | |
| Souscription | 50 000 € | 47 500 € |
| Quote-part de travaux à 54 % | 27 000 € | 25 650 € |
| Économie d'impôt à une TMI de 30 % | 12 744 € | 12 107 € |
| Économie d'impôt à une TMI de 45 % | 16 794 € | 15 954 € |
| Taux d'économie rapporté à la souscription | 25,5 % | 25,5 % |
| Effort net après économie à une TMI de 30 % | 37 256 € | 35 393 € |
Ces montants intègrent l'impôt sur le revenu et les prélèvements sociaux dans l'hypothèse où les revenus fonciers existants sont suffisants pour absorber le déficit.
En l'absence de revenus fonciers suffisamment élevés, l'investisseur ne pourra pas bénéficier immédiatement de toute la déduction. Seule la fraction imputable sur le revenu global, dans la limite annuelle de 10 700 €, produira un effet direct sur ce revenu. L'économie liée aux prélèvements sociaux sera alors différente, voire inexistante sur la fraction non imputée à des revenus fonciers.
Urban Pierre n°7 est donc principalement adaptée à un contribuable :
- percevant déjà des loyers imposables ;
- soumis à une tranche marginale d'imposition de 30 % ou 45 % ;
- capable de conserver ses parts sur une longue période ;
- n'ayant pas besoin de revenus complémentaires immédiats.
Les parts sponsors : une remise de 25 € par part
Pendant la phase de lancement, le prix d'une part est fixé à 475 €, contre 500 € en régime standard. La remise de 25 € porte sur la commission de souscription.
La décomposition communiquée est la suivante :
- nominal de la part : 425 € ;
- frais d'acquisition des immeubles : 15 € ;
- commission de souscription : 35 € en parts sponsors, contre 60 € au tarif standard.
Le souscripteur sponsor détient donc la même quote-part du patrimoine immobilier qu'un investisseur entrant au prix de 500 €. La différence réside dans le niveau de frais d'entrée.
Les parts sponsors sont proposées :
- jusqu'au 16 novembre 2026 ;
- ou jusqu'à l'atteinte de l'enveloppe de 2,4 M€, prime d'émission incluse ;
- selon l'ordre d'arrivée des souscriptions.
À l'issue de la période promotionnelle, le prix doit revenir à 500 € par part, sauf modification ultérieure de la documentation.
La base de données extraite au 25 septembre 2026 mentionne un dernier prix acquéreur de 475 €, un prix de retrait de 427,50 € et une capitalisation de 0,76 M€. Le prix de retrait est inférieur au prix de souscription, notamment en raison des frais de souscription. Il ne doit pas être assimilé à une valeur garantie de revente.
Un calendrier d'investissement long
Le fonctionnement d'Urban Pierre n°7 se déroule en plusieurs temps.
| Date ou période | Étape prévue |
| 1er septembre 2026 | Ouverture des souscriptions et lancement des parts sponsors |
| 16 novembre 2026 | Fin prévue de l'offre sponsors ou épuisement de l'enveloppe |
| 2026-2027 | Acquisitions et réalisation des travaux |
| 30 juin 2027 | Date prévisionnelle de clôture des souscriptions, sauf clôture anticipée |
| Second semestre 2028 | Premiers loyers attendus |
| Second semestre 2029 | Premiers acomptes sur dividendes envisagés |
| Vers 2041 | Vente du patrimoine et dissolution envisagée |
L'absence de revenus au début de la vie de la SCPI est un point central. Pendant environ 30 à 36 mois, les recettes devraient principalement provenir des intérêts de la trésorerie non encore investie. Les premiers loyers ne sont attendus qu'après les acquisitions, les travaux et la relocation des immeubles.
Un investisseur recourant à l'emprunt devra donc financer les premières échéances sans compter sur une distribution régulière. Ce décalage peut peser fortement sur la trésorerie du foyer.
Le risque lié à la collecte minimale
Comme toute SCPI nouvellement créée, Urban Pierre n°7 doit atteindre un niveau minimal de collecte afin de poursuivre son activité.
La documentation prévoit une collecte minimale correspondant à 15 % du capital statutaire maximal, soit 2 026 549 € hors prime d'émission, dans l'année suivant l'ouverture. À défaut, la SCPI pourrait être dissoute et les associés remboursés selon les conditions prévues par les documents juridiques.
Une garantie bancaire de 3 216 385 € délivrée par Arkéa Banque est annoncée pour couvrir ce scénario.
Cette garantie ne supprime pas les risques de l'investissement. Elle encadre un cas précis lié à la constitution de la SCPI et ne protège pas nécessairement l'investisseur contre une baisse de la valeur des actifs, un dépassement des coûts de travaux, une vacance locative ou une moins-value à la liquidation.
Les frais à prendre en compte
Les principaux frais annoncés sont les suivants :
| Nature des frais | Montant |
| Commission de souscription standard | 12 % TTC, soit 60 € par part |
| Commission de souscription sponsors | 35 € par part |
| Commission de gestion | 12 % TTC des loyers HT encaissés et des produits financiers nets |
| Suivi et pilotage des travaux | 2,88 % TTC du montant des travaux |
| Cession d'actifs immobiliers | 0,60 % TTI du prix de vente |
| Cession de parts sur le marché secondaire | 4,8 % TTI, auxquels s'ajoutent 5 % de droits d'enregistrement à la charge de l'acheteur |
Selon le document d'informations clés relatif aux parts sponsors, l'incidence des coûts serait d'environ 1,98 % par an sur une durée de 16 ans.
Les frais de souscription ne constituent pas un rendement. Ils rémunèrent notamment la collecte, la recherche d'investisseurs et la commercialisation. Ils expliquent l'écart entre le prix de souscription et le prix de retrait.
Une durée de détention difficilement compressible
La durée de placement conseillée est de 16 ans. Cette durée correspond au temps nécessaire pour :
- acheter les immeubles ;
- réaliser les travaux ;
- louer les logements ;
- conserver les actifs pendant la période requise ;
- organiser leur revente ;
- distribuer le produit de liquidation.
La conservation des parts doit également respecter les règles liées au maintien de l'avantage fiscal. Un associé qui revend ses parts trop tôt peut remettre en cause les déductions fiscales obtenues.
En pratique, le marché secondaire peut être très peu liquide. L'acquéreur d'une part déjà souscrite ne récupère pas nécessairement l'avantage fiscal attaché aux travaux réalisés pour le souscripteur initial. Cette absence d'avantage fiscal pour le nouvel acquéreur réduit l'attractivité des parts sur le marché secondaire.
La SCPI doit donc être considérée comme un placement immobilisé jusqu'à la liquidation, et non comme une épargne disponible.
Un produit classé 6 sur 7 en risque
Le document d'informations clés classe Urban Pierre n°7 au niveau 6 sur 7 de l'échelle SRI. Ce classement reflète plusieurs risques :
- risque de perte en capital ;
- risque de baisse du marché immobilier ;
- risque de liquidité ;
- risque de dépassement du budget des travaux ;
- risque de vacance locative ;
- risque de revente à un prix inférieur aux prévisions ;
- absence de garantie sur les distributions et le capital récupéré.
Les scénarios de performance communiqués sur 16 ans, hors avantage fiscal, sont compris entre :
- environ −1,99 % par an dans le scénario défavorable ;
- environ +1,82 % par an dans le scénario intermédiaire ;
- environ +3,34 % par an dans le scénario favorable.
Ces scénarios ne sont pas des prévisions. Ils ne tiennent pas nécessairement compte de la situation fiscale individuelle et ne garantissent ni le rendement ni le montant récupéré à la liquidation.
Une fiscalité de sortie à ne pas sous-estimer
L'économie fiscale obtenue à l'entrée ne doit pas être analysée séparément de la fiscalité de sortie.
Les travaux déduits au titre du déficit foncier ne majorent généralement pas le prix de revient fiscal des immeubles, à l'exception du forfait de 15 % applicable sous certaines conditions pour les biens détenus depuis plus de quinze ans.
Il peut donc exister une plus-value fiscale même lorsque l'investisseur revend ses parts pour un montant inférieur à sa mise initiale.
L'exemple fourni par la société de gestion illustre ce risque : une souscription de 50 000 € revendue 44 000 € après quinze ans pourrait encore supporter environ 5 089 € d'impôt sur la plus-value. Pour une souscription en parts sponsors, le montant indiqué serait d'environ 4 727 €.
Cet exemple dépend des règles fiscales applicables, de la valeur de réalisation, de la durée de détention et de la situation personnelle de l'associé. Il montre néanmoins que la moins-value économique et l'impôt sur la plus-value peuvent coexister.
Les parts sont soumises à l'IFI
Les parts de SCPI entrent dans le patrimoine immobilier taxable à l'impôt sur la fortune immobilière (IFI), selon les règles applicables à l'associé.
La fiscalité de l'investissement ne se limite donc pas à la déduction du déficit foncier. Il faut également prendre en compte :
- l'impôt sur le revenu ;
- les prélèvements sociaux sur les revenus fonciers ;
- la fiscalité des plus-values à la sortie ;
- l'IFI, le cas échéant ;
- la fiscalité successorale et patrimoniale.
Une étude patrimoniale globale est nécessaire avant toute souscription, notamment pour les investisseurs dont le patrimoine immobilier est déjà élevé.
Des liens capitalistiques encadrés
Urban Premium indique que son actionnaire Financière Bacalan est également actionnaire de plusieurs sociétés susceptibles d'intervenir dans la vie de la SCPI :
- CIR SAS, susceptible d'intervenir sur les travaux ;
- France Pierre Patrimoine ;
- AGARIM, susceptibles de vendre des immeubles à la SCPI.
Ces liens capitalistiques créent des situations de conflits d'intérêts potentiels. La société de gestion indique qu'elles sont encadrées par plusieurs procédures :
- expertise indépendante avant toute acquisition auprès d'un vendeur lié ;
- sélection des entreprises de travaux par appel d'offres ;
- plafonnement à 20 % par apporteur d'affaires.
Ces mécanismes réduisent le risque de décisions insuffisamment documentées, mais ils ne suppriment pas la nécessité pour l'investisseur de lire la note d'information et les règles de gouvernance.
Un objectif environnemental de niveau article 8
Urban Pierre n°7 est classée article 8 au sens du règlement SFDR.
Après travaux, la SCPI vise notamment :
- une étiquette DPE au minimum D pour tous les logements ;
- au moins 50 % des logements en classe énergétique C ;
- l'exclusion du chauffage au fioul pour les immeubles détenus en pleine propriété ;
- une allocation d'au moins 15 % des investissements vers des actifs considérés comme durables.
Ces objectifs doivent être distingués d'une garantie de performance énergétique. Leur réalisation dépendra des caractéristiques initiales des immeubles, de l'ampleur des travaux et de la faisabilité technique et financière des rénovations.
Le statut du bailleur privé Jeanbrun : dispositif créé, mais sans engagement d'Urban Premium
La note d'information évoque le statut du bailleur privé, également appelé dispositif Jeanbrun ou " Relance logement ". Le dispositif a été créé par l'article 47 de la loi de finances pour 2026 et est entré en vigueur le 21 février 2026.
Il prévoit, sous certaines conditions, un mécanisme d'amortissement déductible des revenus fonciers pour des logements destinés à la location nue comme résidence principale. La fenêtre d'éligibilité est annoncée jusqu'au 31 décembre 2028.
Ce dispositif ne doit pas être confondu avec le déficit foncier classique :
- le déficit foncier repose principalement sur la déduction de charges et de travaux éligibles ;
- le statut Jeanbrun introduit un mécanisme d'amortissement ;
- les conditions d'éligibilité, de détention, de location et de plafonnement sont spécifiques.
La documentation d'Urban Premium indique que la société de gestion se réserve la possibilité d'étudier l'application du statut du bailleur privé aux associés qui le souhaiteraient, sans prendre d'engagement à ce stade.
Il serait donc imprudent d'intégrer un avantage Jeanbrun dans le calcul de rentabilité d'Urban Pierre n°7. La décision d'investissement doit être fondée sur le mécanisme de déficit foncier explicitement documenté, et non sur une éventuelle compatibilité future avec le nouveau dispositif.
Des incohérences documentaires à clarifier
Plusieurs divergences ont été relevées entre les documents commerciaux et réglementaires :
- la date de fin des parts sponsors est indiquée au 15 novembre 2026 dans le DIC, mais au 16 novembre dans la note d'information et la plaquette ;
- les frais d'entrée sponsors apparaissent à 7 % dans le DIC et à 7,368 % dans la plaquette ;
- la date de jouissance diffère selon les documents ;
- la durée de vie est indiquée à 15 ans dans les statuts et à 16 ans dans la note d'information et le DIC ;
- la plaquette comporte des erreurs de date et une incohérence dans l'exemple fiscal à TMI de 45 %.
Ces écarts doivent être corrigés ou explicités avant une décision de souscription. En cas de contradiction, la hiérarchie des documents contractuels et la version applicable remise au souscripteur doivent être vérifiées.
Notre analyse
Urban Pierre n°7 présente une logique cohérente pour un investisseur qui souhaite transformer une partie de ses revenus fonciers imposables en déduction fiscale, tout en s'exposant à un patrimoine de logements anciens rénovés.
Ses principaux atouts sont :
- une stratégie immobilière lisible ;
- l'expérience d'Urban Premium sur les SCPI de déficit foncier ;
- une quote-part de travaux annoncée à 54 % ;
- un mécanisme fiscal hors plafonnement global des niches fiscales ;
- une réduction temporaire de 5 % du prix de souscription pour les parts sponsors ;
- un objectif de rénovation énergétique du patrimoine.
Ses principales limites sont tout aussi importantes :
- une durée d'investissement conseillée de 16 ans ;
- l'absence de revenus pendant les premières années ;
- un risque SRI de 6 sur 7 ;
- une liquidité très réduite ;
- une fiscalité de sortie potentiellement lourde ;
- une exposition aux dépassements de coûts et aux aléas du marché immobilier ;
- des divergences entre les documents remis aux investisseurs.
Avant de souscrire, trois questions doivent être examinées :
- Disposez-vous de revenus fonciers suffisamment élevés ?
Sans revenus fonciers existants, l'avantage fiscal immédiat peut être sensiblement inférieur aux exemples commerciaux. - Pouvez-vous immobiliser votre capital jusqu'à la liquidation ?
Les parts doivent être considérées comme indisponibles pendant une longue période, avec des revenus qui ne commenceraient pas avant 2029 selon le calendrier prévisionnel. - Avez-vous intégré la fiscalité de sortie ?
Une économie d'impôt à l'entrée ne garantit ni la récupération du capital ni une plus-value nette à la liquidation.
Urban Pierre n°7 peut donc trouver sa place dans une stratégie patrimoniale diversifiée pour un investisseur fortement imposé, disposant de revenus fonciers et n'ayant pas besoin de liquidité à moyen terme. Elle ne convient pas à un épargnant recherchant un revenu immédiat, une garantie du capital ou une sortie facile.
Avertissement : l'investissement en parts de SCPI de déficit foncier présente un risque de perte en capital, un risque de liquidité très élevé et un rendement non garanti. La durée de placement conseillée est de 16 ans. Les avantages fiscaux dépendent de la situation personnelle de chaque investisseur et peuvent évoluer. Les scénarios de performance ne constituent pas une garantie. Avant toute souscription, il convient de prendre connaissance de la note d'information, des statuts, du document d'informations clés et des bulletins de souscription.
Cet article en 30 secondes
- Utilisez Urban Pierre n°7 pour déduire jusqu'à 54 % de travaux de vos revenus fonciers si vous êtes fortement imposé et déjà bailleur.
- Anticipez 30 à 36 mois sans loyers ni dividendes : l'investissement doit être financé sans compter sur des revenus immédiats.
- Intégrez une durée de blocage de 16 ans et une liquidité faible : considérez ce placement comme immobilisé jusqu'à la liquidation.
- Calculez l'impact de la fiscalité de sortie : plus-value imposable possible même en cas de moins-value économique sur vos parts.
- Vérifiez les documents contractuels à jour : dates, frais et conditions pouvant différer des supports commerciaux.
À retenir
Urban Pierre n°7 est une SCPI de déficit foncier destinée aux investisseurs déjà imposés sur des revenus fonciers et capables d'immobiliser leur capital 16 ans. La quote-part de travaux visée (54 %) permet une optimisation fiscale hors plafonnement global des niches, mais au prix d'un risque élevé, d'une absence de revenus au démarrage et d'une liquidité très limitée. La rentabilité nette dépendra autant de votre fiscalité personnelle que de la capacité d'Urban Premium à maîtriser acquisitions, chantiers et reventes. Avant de souscrire, il est indispensable de confronter votre situation à la fiscalité de sortie et de vérifier les dernières versions des documents contractuels.
Sources
- Documentation commerciale et note d'information Urban Pierre n°7.
- Document d'informations clés (DIC) Urban Pierre n°7 – parts sponsors.
- Statuts et bulletin de souscription Urban Pierre n°7.
- Données officielles Urban Pierre n°7 – base MeilleureSCPI.com (source Rock-n-Data), extraction au 25/09/2026.
- Loi de finances pour 2026 – article 47 (statut du bailleur privé / dispositif Jeanbrun).
Conseil de l'expert
Avant d'entrer sur Urban Pierre n°7, faites d'abord un audit précis de vos revenus fonciers, de votre trésorerie disponible et de votre horizon de vie (projets, retraite, transmission). L'enjeu n'est pas seulement de réduire votre impôt aujourd'hui, mais de vérifier que vous pourrez supporter 16 ans de blocage, une fiscalité de sortie parfois lourde et l'éventualité d'une moins-value. Faites systématiquement simuler plusieurs scénarios (avec et sans emprunt, avec variation de votre TMI) par un conseiller en gestion de patrimoine indépendant avant de vous engager.
À propos de l'auteur
La SCPI Urban Pierre n°7 vous intéresse ?
Nos conseillers sont prêts à vous accompagner et répondre à vos questions.