L'adjudication immobilière permet d'acquérir un bien aux enchères selon une procédure encadrée par la loi. Lorsqu'elle intervient à la suite d'une saisie immobilière, la vente se déroule devant le juge de l'exécution du tribunal judiciaire. Participation par avocat, garantie financière, déroulement de l'audience, surenchère et paiement du prix : plusieurs étapes distinguent cette acquisition d'une transaction immobilière classique. En 2026, connaître ces règles permet d'évaluer les obligations et les risques avant de participer à une vente.
Qu'est-ce qu'une adjudication immobilière ?
Une adjudication immobilière consiste à attribuer un bien à l'issue d'une procédure d'enchères. Dans le cadre d'une saisie immobilière, la vente est ordonnée par le juge, notamment pour permettre le règlement de créances. L'adjudicataire est la personne à laquelle le bien est attribué à l'issue des enchères. Cette attribution produit des effets juridiques importants, même si une surenchère peut encore intervenir après la première audience. L'adjudication judiciaire ne doit pas être confondue avec une vente immobilière traditionnelle, dans laquelle vendeur et acquéreur négocient directement les conditions de la transaction.
Adjudication judiciaire, vente notariale et vente volontaire : quelles différences ?
Plusieurs formes de ventes aux enchères immobilières existent en France. Leurs règles de participation et leurs conditions d'acquisition ne sont pas identiques.
Type de vente | Organisation | Particularité |
|---|---|---|
Adjudication judiciaire sur saisie | Tribunal judiciaire, devant le juge de l'exécution | Enchères portées obligatoirement par un avocat habilité |
Vente aux enchères notariale | Organisée dans un cadre notarial | Conditions de participation propres à la vente |
Vente volontaire aux enchères | Organisée à l'initiative du propriétaire | Modalités déterminées par le dispositif et les documents contractuels |
La vente judiciaire sur saisie est régie notamment par les articles R. 322-26 à R. 322-72 du Code des procédures civiles d'exécution.
Cet article traite exclusivement de l'adjudication judiciaire sur saisie immobilière. Les délais et garanties présentés ne doivent pas être automatiquement transposés aux autres formes de ventes aux enchères.
Comment préparer une adjudication immobilière avant l'audience ?
Consulter l'annonce et le cahier des conditions de vente
Avant l'audience, la vente fait l'objet de mesures de publicité destinées à informer les acquéreurs potentiels. Les annonces permettent généralement de connaître la localisation du bien, sa mise à prix et la date de l'audience. Pour obtenir des informations plus complètes, il faut consulter le cahier des conditions de vente. Ce document est établi sous la responsabilité du créancier poursuivant et déposé au greffe du juge de l'exécution. Il peut être consulté au greffe ou au cabinet de l'avocat du créancier poursuivant. Conformément à l'article R. 322-10 du Code des procédures civiles d'exécution, il contient notamment la désignation de l'immeuble, son origine de propriété, les servitudes, les baux consentis, le procès-verbal de description, la mise à prix et les conditions de la vente judiciaire.
Pour un acquéreur potentiel, son examen permet notamment de rechercher les informations suivantes :
- La désignation précise des biens et des lots concernés.
- L'existence de baux ou de servitudes.
- Les conditions de paiement et de consignation.
- Les modalités de la vente et les éventuelles dispositions particulières.
- Les informations disponibles sur l'occupation du logement.
Chaque vente possède son propre cahier des conditions de vente. Une règle générale ne remplace donc pas l'analyse du dossier concerné.
Visiter le bien et vérifier son occupation
Les visites des immeubles saisis sont organisées dans les conditions déterminées par le juge. Elles peuvent être limitées à certains créneaux. Cette contrainte rend parfois difficile l'évaluation complète de l'état du bien. La visite permet d'observer les caractéristiques accessibles du logement, mais elle ne révèle pas nécessairement l'ensemble des travaux à prévoir. La situation d'occupation doit également être étudiée. Un bien occupé par son ancien propriétaire ne présente pas les mêmes enjeux qu'un logement loué à un tiers. Les droits éventuels des occupants, notamment ceux résultant d'un bail, doivent être appréciés au regard du dossier de vente et de la réglementation applicable.
Mandater un avocat et préparer le financement
Pour participer à une adjudication judiciaire sur saisie, le candidat acquéreur doit mandater un avocat inscrit au barreau du tribunal judiciaire devant lequel la vente est poursuivie. L'article R. 322-40 précise qu'un avocat ne peut être porteur que d'un seul mandat pour la vente concernée. L'avocat intervient notamment pour vérifier les conditions de participation, recevoir les documents nécessaires et porter les enchères dans la limite du mandat reçu. Le financement doit être préparé en amont. Contrairement à une vente immobilière classique comportant une condition suspensive d'obtention de prêt, l'adjudication judiciaire ne permet pas de subordonner librement l'acquisition à l'accord ultérieur d'une banque. Un candidat doit donc disposer d'une solution de financement suffisamment sécurisée avant l'audience.
Quelle garantie financière faut-il fournir ?
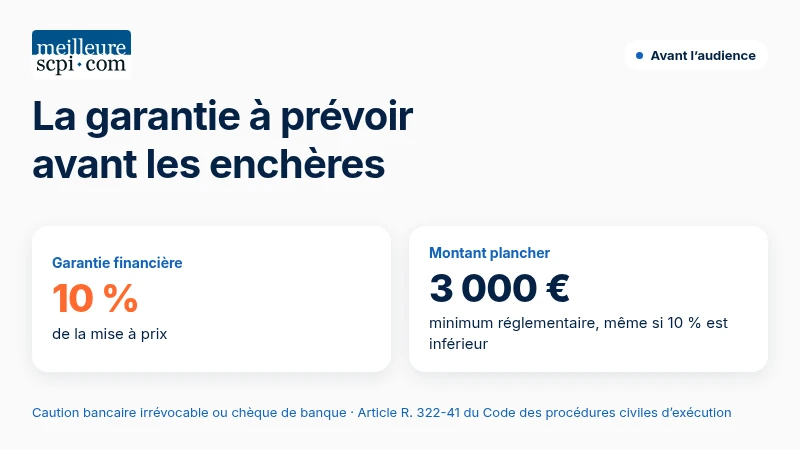
Avant de porter les enchères, l'avocat doit recevoir de son mandant une caution bancaire irrévocable ou un chèque de banque. Selon l'article R. 322-41 du Code des procédures civiles d'exécution, cette garantie représente 10 % de la mise à prix, avec un minimum de 3 000 €. Elle est établie selon les indications du cahier des conditions de vente. Pour un candidat non adjudicataire, les modalités de restitution sont encadrées par le même article. La garantie ne constitue pas une estimation des frais d'acquisition : elle sert à sécuriser la participation aux enchères.
Comment se déroule une audience d'adjudication immobilière ?
L'ouverture de l'audience
L'audience se tient devant le juge de l'exécution du tribunal judiciaire. Le juge rappelle la mise à prix du bien. Celle-ci résulte, selon la situation, du cahier des conditions de vente ou d'une décision judiciaire. Avant l'ouverture des enchères, les frais de poursuite dûment justifiés sont taxés par le juge et publiquement annoncés, conformément à l'article R. 322-42 du Code des procédures civiles d'exécution. Cette étape permet aux participants de connaître le montant des frais de poursuite taxés qui s'ajouteront au prix d'adjudication.
Le déroulement des enchères
Les offres sont présentées par les avocats mandatés. Chaque nouvelle enchère doit être supérieure à la précédente. L'article R. 322-44 prévoit que les enchères sont pures et simples et que chaque offre doit couvrir celle qui la précède. Les candidats doivent avoir défini un plafond d'acquisition avant l'audience. Ce montant doit intégrer les frais prévisibles et les éventuelles dépenses nécessaires après l'achat. Une mise à prix inférieure aux prix du marché ne signifie pas que le bien sera finalement acquis à un montant avantageux.
Quand les enchères prennent-elles fin ?
Les enchères s'arrêtent lorsque 90 secondes se sont écoulées depuis la dernière enchère. Ce délai est décompté par un dispositif visuel ou sonore signalant chaque seconde écoulée. Le juge constate alors le montant de la dernière offre, qui emporte adjudication. Cette règle est fixée par l'article R. 322-45 du Code des procédures civiles d'exécution. L'adjudicataire est ainsi désigné à l'issue de l'audience, sous réserve notamment de la possibilité d'une surenchère.
Que se passe-t-il après l'adjudication ?
Le délai de surenchère de dix jours
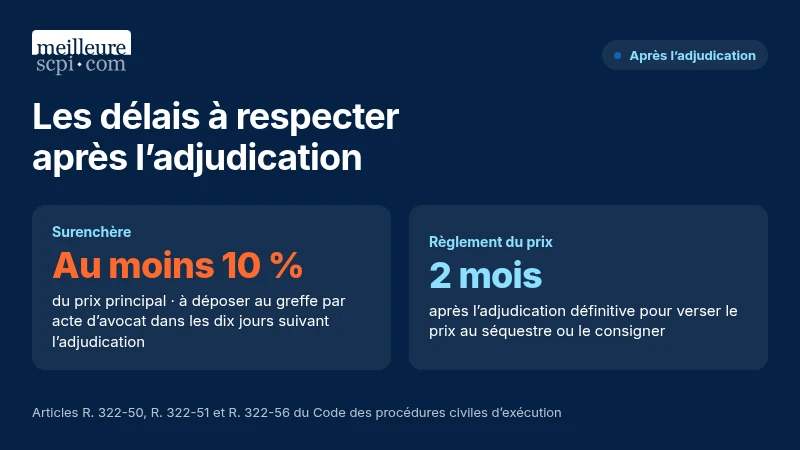
Une première adjudication peut être remise en cause par une surenchère régulière. L'article R. 322-50 autorise une surenchère d'au moins 10 % du prix principal de vente. Selon l'article R. 322-51, elle doit être formée par acte d'avocat et déposée au greffe du juge de l'exécution dans les dix jours suivant l'adjudication. La déclaration de surenchère ne peut pas être rétractée. Une nouvelle audience est alors organisée, avec une mise à prix correspondant au montant de la surenchère. À l'issue de cette seconde adjudication, aucune nouvelle surenchère n'est admise.
Quel est le délai de paiement du prix ?
L'article R. 322-56 prévoit que le prix doit être versé au séquestre ou consigné auprès de la Caisse des dépôts et consignations dans les deux mois suivant l'adjudication définitive. Au-delà de ce délai, le prix est augmenté des intérêts au taux légal jusqu'à son paiement complet ou sa consignation. Le défaut de règlement expose l'adjudicataire à une réitération des enchères, avec des conséquences financières potentiellement importantes.
Quand l'acquéreur peut-il prendre possession du bien ?
Le jugement d'adjudication et les formalités relatives au titre de vente permettent de matérialiser juridiquement l'acquisition. La prise de possession dépend toutefois de la situation d'occupation. Lorsque le logement est occupé par le débiteur saisi, le jugement d'adjudication constitue un titre d'expulsion à son encontre. En présence d'un autre occupant, les conditions de la vente et les droits applicables doivent être examinés avant toute démarche. La disponibilité effective du logement ne doit donc pas être présumée dès la fin des enchères.
Quels frais faut-il prévoir lors d'une adjudication immobilière ?
Le coût d'une acquisition aux enchères judiciaires ne se limite pas au montant de la dernière offre. Plusieurs dépenses peuvent s'ajouter au prix d'adjudication. Elles doivent être identifiées séparément pour établir un budget réaliste.
Les frais de poursuite taxés par le juge
Les frais de poursuite correspondent aux dépenses engagées dans le cadre de la procédure de vente, selon les règles applicables. Ils sont justifiés par le créancier poursuivant, puis taxés par le juge. Leur montant est annoncé publiquement avant l'ouverture des enchères. Il ne s'agit donc pas d'un pourcentage fixe applicable à toutes les ventes. L'article R. 322-42 du Code des procédures civiles d'exécution précise qu'aucune somme ne peut être exigée au-delà du montant taxé au titre de ces frais.
Les droits de mutation et les autres dépenses
Les droits de mutation sont dus en supplément du prix d'adjudication, conformément à l'article R. 322-58. Leur montant dépend du régime fiscal applicable à l'opération. Un taux unique ne peut donc pas être retenu pour l'ensemble des adjudications immobilières. Les honoraires de l'avocat, les frais liés aux formalités de publicité foncière et les éventuelles dépenses de remise en état doivent également être pris en compte.
Poste de dépense | Comment déterminer son montant ? |
|---|---|
Prix d'adjudication | Dernière enchère retenue |
Frais de poursuite | Montant taxé par le juge |
Droits de mutation | Régime fiscal applicable à la vente |
Honoraires d'avocat | Convention d'honoraires et prestations réalisées |
Formalités complémentaires | Coût des démarches effectivement nécessaires |
Travaux éventuels | Estimation adaptée à l'état du bien |
Les frais de poursuite taxés et les droits de mutation doivent être payés par priorité, en supplément du prix, et leur règlement justifié au greffe avant l'expiration du délai réglementaire. Pour une acquisition réelle, l'avocat chargé de porter les enchères peut aider à établir une estimation détaillée à partir du dossier de vente.
Deux exemples concrets pour comprendre une adjudication
Les exemples suivants sont des simulations fictives. Ils illustrent les calculs applicables sans représenter des ventes judiciaires réellement observées.
Exemple 1 : un appartement adjugé à 180 000 €
Un appartement est proposé aux enchères avec une mise à prix de 120 000 €. Un candidat souhaite participer à l'audience et mandate un avocat habilité. La garantie financière requise est calculée sur la mise à prix : 120 000 € × 10 % = 12 000 €
Les enchères progressent jusqu'à 180 000 €, montant de la dernière offre.
Élément | Montant |
|---|---|
Mise à prix initiale | 120 000 € |
Garantie financière | 12 000 € |
Prix d'adjudication | 180 000 € |
Différence avec la mise à prix | 60 000 € |
Le prix final est supérieur de 50 % à la mise à prix initiale. Cette simulation montre qu'une mise à prix relativement basse ne permet pas d'anticiper le montant définitif de la transaction. La garantie de 12 000 € ne correspond pas au total des frais et ne doit pas être ajoutée mécaniquement au prix comme une charge supplémentaire définitive. Son traitement dépend des modalités applicables à la vente.
Exemple 2 : une surenchère après une vente à 200 000 €
Une maison est adjugée à 200 000 € lors d'une première audience. Une autre personne souhaite présenter une surenchère. Le montant minimal de cette surenchère est : 200 000 € × 10 % = 20 000 €. La nouvelle mise à prix atteint donc : 200 000 € + 20 000 € = 220 000 €.
L'article R. 322-51 prévoit également une garantie représentant le dixième du prix principal de la première vente, soit 20 000 € dans cet exemple. Si la surenchère est recevable, une nouvelle audience est organisée. Les enchères reprennent à partir de 220 000 €. En l'absence d'offre supérieure, le surenchérisseur est déclaré adjudicataire à ce montant. L'exemple illustre les conséquences d'une surenchère sur le prix d'acquisition et sur le calendrier de la vente.
Comment déterminer un budget maximal avant d'enchérir ?
Le budget maximal doit être fixé avant l'audience, en tenant compte de l'ensemble des dépenses prévisibles. Une méthode consiste à déduire du budget global les frais estimés, les travaux éventuels et une réserve destinée aux imprévus.
Enchère maximale indicative = Budget global − Frais estimés − Travaux − Réserve de sécurité
Prenons l'exemple fictif d'un acquéreur disposant de 250 000 € pour l'ensemble de son projet.
Poste | Hypothèse |
|---|---|
Budget global | 250 000 € |
Provision pour frais | 20 000 € |
Travaux envisagés | 25 000 € |
Réserve de sécurité | 10 000 € |
Plafond indicatif d'enchère | 195 000 € |
Le calcul est le suivant : 250 000 € − 20 000 € − 25 000 € − 10 000 € = 195 000 €
Les 20 000 € de frais sont une hypothèse de simulation, et non un tarif réglementaire.
Dans la pratique, certains frais varient avec le prix d'acquisition. Le plafond doit donc être recalculé à partir des dépenses réelles estimées et du régime fiscal applicable.
Quels sont les avantages et les risques d'une adjudication immobilière ?
Des possibilités d'acquisition à étudier
Les adjudications judiciaires donnent accès à des biens commercialisés en dehors des circuits traditionnels de vente. Elles peuvent intéresser des particuliers souhaitant acquérir leur résidence ou des investisseurs recherchant un actif immobilier. La mise à prix peut être inférieure à la valeur de marché estimée, sans que cela constitue une indication du prix auquel le bien sera effectivement vendu. L'intérêt économique d'une opération dépend du prix final, des frais et des caractéristiques du logement.
Des contraintes qui nécessitent une préparation rigoureuse
Plusieurs risques doivent être appréciés avant de participer :
- Le financement : l'absence de condition suspensive de prêt peut engager financièrement l'adjudicataire même si son financement échoue.
- L'état du logement : les possibilités de visite et d'investigation peuvent être limitées.
- L'occupation : un bien occupé peut nécessiter des démarches avant de devenir disponible.
- Le coût global : les frais annexes et les travaux peuvent modifier sensiblement l'intérêt de l'acquisition.
- La défaillance de paiement : elle peut entraîner une réitération des enchères et des conséquences financières.
L'adjudication immobilière ne constitue donc pas systématiquement une occasion d'acheter à moindre coût.
Conclusion
Une adjudication judiciaire exige une préparation différente de celle d'une acquisition immobilière classique. L'analyse du dossier, la disponibilité du financement et la compréhension des obligations juridiques conditionnent la faisabilité de l'opération. L'accompagnement par un avocat compétent en saisie immobilière permet notamment d'examiner les conditions propres à la vente et de mesurer les engagements associés à une enchère.
Questions fréquentes sur l'adjudication immobilière
Peut-on participer à une adjudication immobilière sans avocat ?
Non. Dans une adjudication judiciaire sur saisie, les enchères sont obligatoirement portées par un avocat inscrit au barreau du tribunal judiciaire concerné, conformément à l'article R. 322-40 du Code des procédures civiles d'exécution.
Combien de temps dure une audience d'adjudication ?
La durée totale d'une audience varie selon les ventes et les offres présentées. Les enchères concernant un bien s'arrêtent lorsque 90 secondes se sont écoulées depuis la dernière enchère, selon l'article R. 322-45.
Peut-on se rétracter après une adjudication judiciaire ?
L'adjudicataire ne bénéficie pas du délai de rétractation applicable à certaines ventes immobilières classiques. L'engagement résultant de l'adjudication est soumis aux règles de la procédure judiciaire. Une surenchère régulière peut toutefois entraîner une nouvelle audience.
📋 À retenir : Adjudication immobilière en 2026
- Une vente encadrée par la justice : l'adjudication judiciaire permet d'acquérir un bien immobilier aux enchères devant le juge de l'exécution du tribunal judiciaire.
- Un avocat obligatoire : les enchères doivent être portées par un avocat inscrit au barreau du tribunal concerné.
- Une garantie financière à prévoir : elle représente 10 % de la mise à prix, avec un minimum de 3 000 €.
- Une audience réglementée : les enchères prennent fin 90 secondes après la dernière offre, sous réserve qu'aucune nouvelle enchère ne soit présentée.
- Des délais à respecter : une surenchère d'au moins 10 % peut être formée dans les dix jours. Le prix doit être réglé dans les deux mois suivant l'adjudication définitive.
- Des risques à anticiper : frais supplémentaires, état du logement, occupation éventuelle et absence de condition suspensive de financement nécessitent une préparation rigoureuse.
Sources
- Code des procédures civiles d'exécution, article R. 322-10 — Cahier des conditions de vente
- Articles R. 322-39 à R. 322-47 — Conditions et déroulement des enchères
- Article R. 322-41 — Garantie financière
- Article R. 322-45 — Délai de 90 secondes
- Articles R. 322-50 à R. 322-55 — Surenchère
- Articles R. 322-56 à R. 322-58 — Paiement du prix et des frais
- Service Public — Saisie immobilière
- DGFiP — BOFiP, saisie immobilière et vente par adjudication
💡 Conseil de l'expert en gestion de patrimoine
Avant de participer à une adjudication immobilière, la priorité est de déterminer le coût global de l'acquisition plutôt que de se concentrer uniquement sur la mise à prix. L'examen du cahier des conditions de vente permet d'identifier les particularités juridiques du bien, tandis qu'une estimation des frais, des travaux et des éventuelles contraintes d'occupation aide à fixer un plafond d'enchère réaliste. Il est également essentiel de sécuriser le financement avant l'audience, car une enchère remportée engage juridiquement l'acquéreur. L'accompagnement d'un avocat compétent en saisie immobilière constitue une précaution importante pour apprécier les risques de l'opération.
À propos de l'auteur