Le quasi-usufruit permet à une personne de disposer de sommes d’argent ou d’autres biens consomptibles, à charge d’en restituer l’équivalent à l’extinction de son droit. Utilisé notamment dans le cadre des successions et des transmissions patrimoniales, ce mécanisme soulève des questions juridiques et fiscales importantes. Depuis la loi de finances pour 2024, certaines dettes de restitution font l’objet de restrictions fiscales. En 2026, comprendre ces règles permet d’anticiper les risques et de mieux protéger les droits des nus-propriétaires.
Quasi-usufruit : comment fonctionne ce mécanisme juridique ?
Une forme particulière d’usufruit
L’usufruit classique permet d’utiliser un bien appartenant à un nu-propriétaire et d’en percevoir les revenus, sans en altérer la substance. Le quasi-usufruit concerne, quant à lui, des biens dont l’usage implique normalement la consommation, notamment les sommes d’argent. L’article 587 du Code civil prévoit que l’usufruitier peut utiliser ces biens, à charge de restituer, à la fin de l’usufruit, des biens de même quantité et qualité ou leur valeur estimée à la date de restitution. Dans le cas de liquidités, le quasi-usufruitier peut donc disposer des fonds concernés. En contrepartie, le nu-propriétaire détient une créance de restitution, correspondant à l’obligation de remboursement à l’extinction de l’usufruit. Cette créance constitue un droit patrimonial, mais ne correspond pas à une somme immédiatement disponible pour le nu-propriétaire.
Quasi-usufruit légal et quasi-usufruit conventionnel
Le quasi-usufruit peut résulter directement de la loi, notamment lorsqu’un usufruit porte sur une somme d’argent. Il peut également être organisé par convention, par exemple lorsque les parties souhaitent reporter l’usufruit sur le prix de vente d’un bien démembré. Dans ce dernier cas, plusieurs solutions peuvent être envisagées selon les circonstances : répartir le prix entre les titulaires des droits, le réinvestir dans un nouvel actif démembré ou constituer un quasi-usufruit sur les liquidités. Ces modalités produisent des conséquences juridiques et fiscales distinctes. Leur choix dépend notamment de l’origine du démembrement, des droits des parties et des stipulations des actes.
Quels sont les principaux risques du quasi-usufruit ?
Le risque de non-remboursement de la créance de restitution
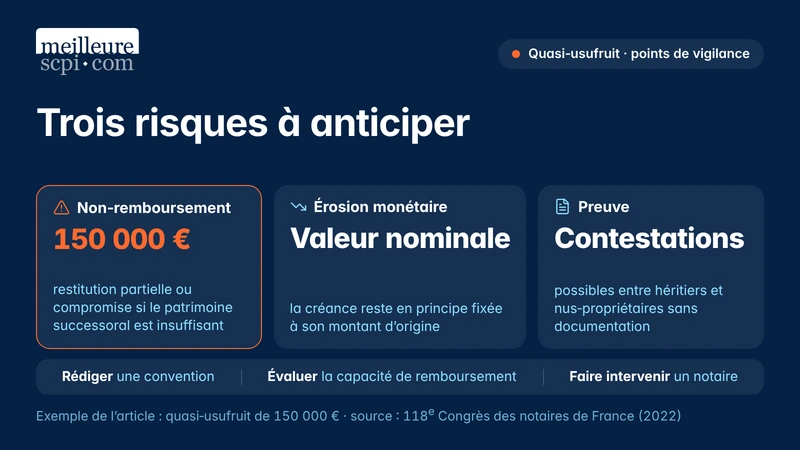
Le principal risque concerne la capacité du quasi-usufruitier à restituer les sommes à l’extinction de son droit. Les liquidités peuvent être utilisées pour financer des dépenses, réaliser des investissements ou répondre à des besoins personnels. Toutefois, si le patrimoine disponible devient insuffisant, le remboursement de la créance peut être compromis.
Exemple 1 : un quasi-usufruit de 150 000 € : Une personne bénéficie d’un quasi-usufruit portant sur 150 000 €, tandis que son enfant détient la nue-propriété correspondante. Une convention prévoit la restitution de cette somme à l’extinction de l’usufruit, sans clause de revalorisation.
Au décès du quasi-usufruitier, deux situations peuvent se présenter :
Situation hypothétique | Conséquence |
|---|---|
Le patrimoine successoral permet d’honorer la créance de 150 000 € | Le remboursement peut être effectué intégralement. |
Le patrimoine successoral est insuffisant | Le remboursement peut être partiel ou compromis, selon les règles applicables à la succession. |
Cette simulation illustre un risque patrimonial. Elle ne préjuge pas du traitement fiscal de la créance.
La perte de pouvoir d’achat des sommes à restituer
Lorsque la créance porte sur une somme d’argent, son montant est en principe déterminé selon sa valeur nominale, sauf stipulations particulières valables. Une créance de 100 000 € remboursée plusieurs années après sa constitution peut ainsi conserver le même montant, malgré une évolution du niveau général des prix. Les parties peuvent envisager des modalités contractuelles de revalorisation. Une éventuelle clause d’indexation doit toutefois faire l’objet d’un examen juridique afin de vérifier sa validité et son adéquation à l’opération.
Les difficultés de preuve lors de la succession
L’absence de documentation précise peut entraîner des contestations entre les héritiers et les nus-propriétaires. Les désaccords peuvent notamment concerner le montant de la créance, l’origine des fonds, les conditions de restitution ou les droits respectifs des bénéficiaires. La conservation des actes et justificatifs permet de faciliter l’identification de la dette au moment du règlement successoral.
Quasi-usufruit et succession : quelles règles fiscales en 2026 ?
L’article 774 bis du CGI encadre la déductibilité des dettes
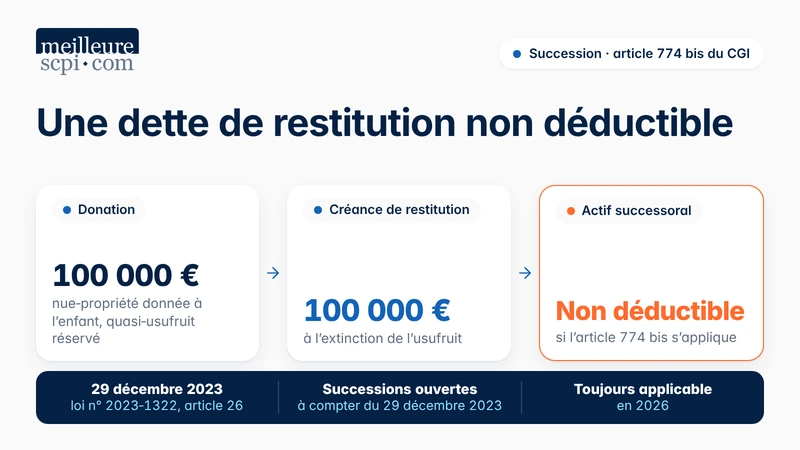
La loi de finances pour 2024 a introduit l’article 774 bis du Code général des impôts. Cette disposition limite la déduction de certaines dettes de restitution portant sur des sommes d’argent dont le défunt s’était réservé l’usufruit. Elle s’applique aux successions ouvertes à compter du 29 décembre 2023 et demeure applicable en 2026. Le dispositif concerne notamment certaines donations de nue-propriété de liquidités avec réserve de quasi-usufruit. Lorsque la dette entre dans le champ de l’article 774 bis, elle ne peut pas être déduite de l’actif successoral selon les règles ordinaires. Le texte prévoit également un traitement spécifique du montant correspondant à la dette non déductible, soumis aux droits de mutation par décès entre les mains du nu-propriétaire créancier, selon les modalités prévues par la loi. Cette réforme vise donc certaines opérations de transmission et ne remet pas en cause, de manière générale, l’existence civile des créances de restitution.
Exemple 2 : une donation de 100 000 € avec réserve de quasi-usufruit
Une personne donne à son enfant la nue-propriété d’une somme de 100 000 €, tout en conservant le quasi-usufruit des fonds.
Les hypothèses sont les suivantes :
- La donation résulte d’une opération volontaire.
- La dette de restitution est fixée à 100 000 €.
- Le quasi-usufruitier décède en 2026.
- Aucune exception prévue par l’article 774 bis ne s’applique.
À l’extinction de l’usufruit, la créance civile de restitution s’élève à 100 000 €.
Sur le plan fiscal, si l’opération entre dans le champ de l’article 774 bis, cette dette n’est pas déductible de l’actif successoral. Le montant correspondant est soumis au traitement fiscal spécifique prévu par cette disposition. Le montant exact des droits de succession dépend notamment de la situation familiale, des donations antérieures et des droits éventuellement acquittés lors de la constitution de l’usufruit.
L’article 774 bis prévoit un mécanisme d’imputation de certains droits déjà acquittés, sans possibilité de restitution.
Cet exemple montre qu’une créance juridiquement valable ne bénéficie pas nécessairement d’une déduction fiscale lors du règlement de la succession.
Quelles exceptions à la non-déductibilité ?
L’article 774 bis ne s’applique pas indistinctement à toutes les dettes de restitution. Le texte prévoit notamment une exception pour certaines dettes constituées à la suite de la cession d’un bien dont le défunt s’était réservé l’usufruit, à condition de justifier qu’elles n’ont pas été contractées dans un objectif principalement fiscal. Les usufruits résultant des articles 757 et 1094-1 du Code civil, relatifs notamment aux droits du conjoint survivant, bénéficient également d’une exception prévue par la loi. La doctrine administrative apporte des précisions sur d’autres situations particulières, notamment lorsque le défunt n’était pas à l’initiative de l’opération ayant conduit à la constitution du quasi-usufruit. L’application de ces exceptions dépend de la nature de l’opération et des justificatifs disponibles.
Comment sécuriser un quasi-usufruit avant une transmission ?
Formaliser les droits dans une convention
La rédaction d’une convention de quasi-usufruit constitue une précaution importante, notamment lorsque les sommes concernées représentent une part significative du patrimoine. Cette convention peut préciser l’origine des fonds, leur montant, les droits du quasi-usufruitier et les conditions d’exigibilité de la créance. Elle peut également organiser les modalités de remboursement et les garanties éventuellement consenties au nu-propriétaire. L’intervention d’un notaire permet d’adapter ces stipulations à la situation patrimoniale et aux règles juridiques applicables. Il convient toutefois de distinguer la validité civile de la convention de son traitement fiscal : la rédaction d’un acte ne suffit pas à rendre déductible une dette exclue par l’article 774 bis du CGI.
Anticiper les capacités de remboursement
La protection du nu-propriétaire suppose également d’évaluer les possibilités de restitution des fonds. Selon la situation, des garanties peuvent être envisagées pour limiter le risque d’insolvabilité du quasi-usufruitier. Leur pertinence dépend notamment du montant de la créance, de la composition du patrimoine et des besoins financiers de l’usufruitier. Lorsque les sommes sont investies dans des actifs présentant un risque de perte en capital ou une liquidité limitée, ces caractéristiques doivent être prises en compte dans l’analyse.
Conserver les documents justificatifs
Les actes de donation, conventions de quasi-usufruit, justificatifs bancaires et documents relatifs à d’éventuelles cessions doivent être conservés. Ils permettent d’établir l’origine des sommes, la réalité de l’obligation de restitution et les conditions dans lesquelles la créance a été constituée. Ces éléments peuvent également être nécessaires pour apprécier l’application des dispositions fiscales et justifier une éventuelle exception à la non-déductibilité.
Quasi-usufruit et SCPI : quelles précautions particulières ?
Le démembrement de parts de SCPI ne constitue pas, en lui-même, un quasi-usufruit. Dans un démembrement classique, l’usufruitier perçoit en principe les revenus attachés aux parts, tandis que le nu-propriétaire détient les droits correspondant à la nue-propriété. La question du quasi-usufruit peut toutefois apparaître lors de certaines opérations portant sur des parts démembrées, notamment en cas de cession. Selon les modalités retenues, le prix de vente peut être réparti entre les titulaires des droits, faire l’objet d’un remploi dans un nouvel actif démembré ou être soumis à une convention de quasi-usufruit. Ces solutions présentent des conséquences civiles et fiscales différentes. Le report des droits sur un nouvel actif démembré ne doit notamment pas être confondu avec la constitution d’une dette de restitution portant sur une somme d’argent. Dans le cadre d’une cession de parts de SCPI, les conditions de l’opération doivent être examinées au regard des actes de démembrement, des droits des parties et des modalités prévues par la société de gestion. Une analyse notariale préalable permet d’identifier les conséquences successorales et fiscales de la solution envisagée.
Conclusion
Le quasi-usufruit constitue un mécanisme de gestion et de transmission patrimoniale dont les conséquences doivent être anticipées dès sa mise en place. En 2026, une attention particulière doit être portée à la capacité de restitution des fonds, à la documentation de la créance et à l’application de l’article 774 bis du CGI. L’examen préalable des actes par un notaire permet de déterminer les modalités adaptées à chaque situation, notamment lorsqu’une donation, une succession ou la cession d’un actif démembré est envisagée.
Questions fréquentes
Une convention de quasi-usufruit est-elle obligatoire ?
Non, pas systématiquement. Le quasi-usufruit peut résulter directement de la loi, notamment lorsqu’un usufruit porte sur une somme d’argent. Une convention reste toutefois utile pour préciser les modalités de restitution et conserver une preuve des droits des parties.
Une dette de quasi-usufruit est-elle toujours déductible de la succession ?
Non. L’article 774 bis du CGI exclut la déduction de certaines dettes de restitution portant sur des sommes d’argent dont le défunt s’était réservé l’usufruit. Des exceptions existent selon l’origine et les circonstances de l’opération.
Le quasi-usufruit peut-il concerner des parts de SCPI ?
Le démembrement de parts de SCPI ne constitue pas automatiquement un quasi-usufruit. Ce mécanisme peut toutefois intervenir lorsque des parts démembrées sont cédées et que les parties organisent, dans les conditions applicables, un quasi-usufruit sur les liquidités issues de la vente.
À retenir
- Le quasi-usufruit permet à l'usufruitier de disposer de sommes d'argent, avec une obligation de restitution à l'extinction de son droit.
- La créance de restitution constitue un droit pour le nu-propriétaire, mais son remboursement dépend notamment de la solvabilité du quasi-usufruitier.
- L'article 774 bis du CGI, introduit par la loi de finances pour 2024, limite la déductibilité de certaines dettes de restitution lors d'une succession. Des exceptions existent.
- La convention de quasi-usufruit permet de préciser les droits des parties, les modalités de remboursement et les garanties éventuelles.
- Le démembrement de parts de SCPI ne constitue pas automatiquement un quasi-usufruit. Ce mécanisme peut toutefois intervenir lors de certaines cessions de parts démembrées.
Conseil d'expert
Avant de mettre en place un quasi-usufruit, il est essentiel d'anticiper les conditions de restitution des sommes et leurs conséquences successorales. La rédaction d'une convention adaptée, accompagnée d'une évaluation des capacités de remboursement et de garanties éventuelles, contribue à protéger les droits des nus-propriétaires. Pour une transmission impliquant des liquidités ou des parts de SCPI démembrées, l'accompagnement d'un notaire, en coordination avec un conseiller en gestion de patrimoine, permet d'examiner les conséquences civiles et fiscales de l'opération, notamment au regard de l'article 774 bis du CGI.
À propos de l'auteur