L'assurance vie est un produit d'épargne et de transmission qui permet de désigner les bénéficiaires du capital versé au décès, dans le respect des règles civiles et fiscales applicables. Cette désignation repose sur la clause bénéficiaire : sa rédaction doit être suffisamment précise pour limiter les risques d'incompréhension, de conflit familial ou de mauvaise application fiscale.
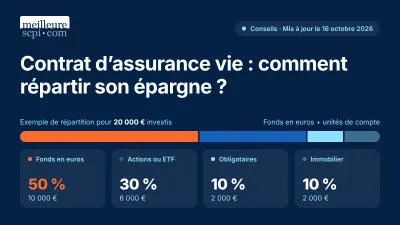
En 2026, l'assurance vie conserve une place importante dans la gestion patrimoniale, notamment grâce au choix des supports, à la disponibilité de l'épargne avant le décès et à son régime successoral spécifique. Les fonds en euros ont servi un rendement moyen de 2,6 % net de frais de gestion en 2025, avant prélèvements sociaux. Les rendements varient selon les contrats et les supports ; certains fonds ont dépassé 4 % dans des conditions particulières. Les unités de compte, notamment les actions, obligations, OPCI ou SCPI, peuvent contribuer à diversifier l'épargne, mais leur valeur fluctue et le capital n'y est pas garanti.
La fiscalité au décès dépend principalement de l'âge de l'assuré au moment des versements. Pour les primes versées avant 70 ans, l'article 990 I du Code général des impôts prévoit un abattement de 152 500 euros par bénéficiaire. Au-delà, les capitaux sont soumis à un prélèvement de 20 % jusqu'à 700 000 euros de part taxable, puis de 31,25 %. Pour les primes versées après 70 ans, l'article 757 B prévoit un abattement global de 30 500 euros, tous contrats et bénéficiaires confondus. Seule la fraction des primes qui dépasse cet abattement est intégrée à l'actif successoral, selon le lien de parenté ; les gains attachés à ces primes ne sont pas concernés par ce mécanisme.
La clause doit être cohérente avec la situation familiale, le régime matrimonial, les donations déjà consenties, les dispositions testamentaires et la répartition globale du patrimoine. Quatre formes sont couramment utilisées : la clause standard, la clause personnalisée, la clause démembrée et la clause à options.
Un article complémentaire présente également les produits accessibles dans un contrat d'assurance vie.
La clause standard
La clause standard est la forme la plus simple et la plus fréquemment proposée lors de la souscription d'un contrat d'assurance vie. Elle désigne les bénéficiaires selon leur qualité : conjoint, partenaire lié par un pacte civil de solidarité, enfants nés ou à naître, ou, à défaut, héritiers.
Caractéristiques
- La clause est souvent proposée directement dans le bulletin d'adhésion.
- La désignation des enfants " nés ou à naître " permet de tenir compte des naissances ultérieures sans modifier la clause à chaque fois.
- La personne désignée en premier peut recevoir le capital au décès, sous réserve de la rédaction retenue.
- Cette solution convient surtout aux situations familiales peu complexes et aux objectifs de transmission classiques.
Exemple
" Mon conjoint non séparé de corps, à défaut mes enfants nés ou à naître, vivants ou représentés, par parts égales, à défaut mes héritiers. "
La clause standard peut convenir lorsque l'objectif consiste principalement à protéger le conjoint ou à transmettre le capital aux descendants. Une relecture est utile après un mariage, un divorce, une naissance, une adoption, un décès ou toute évolution importante de la situation familiale.
La clause personnalisée
La clause personnalisée, également appelée clause libre ou clause nominative, désigne précisément une ou plusieurs personnes ou entités. Elle permet de tenir compte d'une famille recomposée, d'enfants issus de différentes unions ou d'une volonté de transmettre à une personne sans lien de parenté.
Caractéristiques
- Les nom, prénom, date et lieu de naissance ainsi que l'adresse peuvent être mentionnés pour réduire les risques d'homonymie.
- Le capital peut être réparti en pourcentages ou en quotes-parts.
- Les bénéficiaires peuvent être un enfant, un concubin, un proche, une association ou une fondation.
- La clause peut en principe être modifiée ou révoquée tant que le bénéficiaire n'a pas accepté le bénéfice du contrat dans les conditions prévues par la loi.
Exemple
" Mon fils Léo, né le [date], demeurant [adresse], à hauteur de 70 %, à défaut ma sœur [nom, prénom, date de naissance et adresse] à hauteur de 30 %, à défaut mes héritiers. "
La désignation nominative doit être actualisée lorsque les coordonnées ou la situation des bénéficiaires évoluent. Elle ne dispense pas de vérifier l'articulation de la clause avec la réserve héréditaire, les donations antérieures et les autres dispositions successorales.
La clause démembrée
La clause démembrée sépare les droits attachés au capital entre un usufruitier et un ou plusieurs nus-propriétaires. Elle est souvent utilisée pour permettre au conjoint survivant de bénéficier des capitaux tout en organisant leur transmission ultérieure aux enfants.
L'usufruitier peut recevoir les revenus ou disposer des capitaux selon les modalités prévues dans la clause. Les nus-propriétaires détiennent un droit différé, dont l'étendue dépend notamment de la rédaction et des modalités de remploi ou de restitution du capital.
La fiscalité doit être étudiée avec attention. Pour les primes versées avant 70 ans, l'abattement de 152 500 euros s'applique selon les règles de l'article 990 I du Code général des impôts. En présence d'une clause démembrée, le traitement fiscal dépend notamment de la répartition des droits entre usufruitier et nus-propriétaires. Pour les primes versées après 70 ans, l'abattement de 30 500 euros reste global et les primes excédentaires sont soumises aux règles successorales.
Caractéristiques
- Le conjoint peut bénéficier de l'usufruit des capitaux selon la rédaction choisie.
- Les descendants peuvent être désignés comme nus-propriétaires et récupérer les droits correspondants au dénouement de l'usufruit.
- La clause peut s'inscrire dans une stratégie plus large comprenant des donations, un testament ou le démembrement d'autres biens.
- La rédaction doit préciser les droits de chacun, les modalités d'emploi des fonds et les obligations de l'usufruitier.
Exemple
" Mon conjoint pour l'usufruit, mes enfants nés ou à naître, vivants ou représentés, par parts égales pour la nue-propriété, à défaut mes héritiers. "
Une formulation trop générale peut créer des difficultés concernant l'utilisation du capital, le remploi des fonds ou les droits respectifs des bénéficiaires. L'intervention d'un notaire ou d'un professionnel compétent en droit patrimonial est particulièrement pertinente lorsque les montants sont élevés ou que le patrimoine comprend plusieurs contrats et actifs immobiliers.
La clause à options
La clause à options permet au conjoint survivant de choisir, au décès de l'assuré, entre plusieurs quotités de capital prédéfinies. Elle apporte une capacité d'adaptation à la situation familiale et financière existant au moment du décès.
Le conjoint peut, par exemple, retenir 100 %, 75 %, 50 % ou 25 % du capital, la fraction non retenue revenant aux autres bénéficiaires désignés. Les options doivent préciser les bénéficiaires, les délais et les modalités d'exercice.
Caractéristiques
- Le conjoint choisit la fraction correspondant à ses besoins au jour du décès.
- Le choix peut tenir compte des revenus, des liquidités, des biens immobiliers, des autres contrats d'assurance vie et des droits successoraux.
- La part non conservée par le conjoint peut être attribuée aux enfants ou à d'autres bénéficiaires.
- Les quotités, les bénéficiaires subsidiaires et les modalités d'exercice doivent être clairement prévus.
Exemple
" Mon conjoint pourra opter pour l'une des quotités suivantes : 100 %, 75 %, 50 % ou 25 % du capital. La fraction non retenue reviendra à mes enfants nés ou à naître, vivants ou représentés, par parts égales, à défaut mes héritiers. "
La renonciation totale ou partielle à un bénéfice d'assurance vie ne doit pas être considérée automatiquement comme une donation. Son traitement dépend de la rédaction de la clause, de la situation des bénéficiaires et des modalités retenues. Une analyse juridique préalable peut limiter les risques de contestation ou de requalification.
Tableau récapitulatif
| Clause | Avantages | Inconvénients |
| Clause standard | Mise en place simple ; adaptation aux évolutions familiales ; protection du conjoint et des enfants dans les situations classiques. | Précision limitée ; réponse parfois inadaptée aux familles recomposées ou aux transmissions ciblées. |
| Clause personnalisée | Identification précise ; répartition libre entre plusieurs bénéficiaires ; désignation possible de personnes ou d'organismes sans lien familial. | Mise à jour régulière des informations civiles ; vérification nécessaire de l'articulation avec les règles successorales. |
| Clause démembrée | Protection du conjoint ; organisation de la transmission aux enfants ; cohérence possible avec d'autres opérations de démembrement. | Rédaction technique ; règles fiscales et civiles plus complexes ; risque de conflit sur l'utilisation ou le remploi des capitaux. |
| Clause à options | Choix laissé au conjoint au moment du décès ; adaptation aux besoins de la famille ; transmission différenciée possible. | Rédaction exigeante ; définition précise des quotités, des bénéficiaires et des conditions d'exercice. |
Conclusion
La clause bénéficiaire détermine les personnes susceptibles de recevoir le capital d'une assurance vie et la proportion attribuée à chacune. Son choix doit tenir compte de la composition de la famille, de l'âge auquel les primes ont été versées, du régime matrimonial, des donations, du testament et des autres actifs détenus.
La nature des supports compte également : les fonds en euros et les unités de compte n'ont pas les mêmes caractéristiques. Les unités de compte, y compris les supports immobiliers comme les SCPI, présentent un risque de perte en capital ainsi que des conditions spécifiques de valorisation et de liquidité. Une relecture de la clause après chaque évolution familiale ou patrimoniale importante contribue à maintenir sa cohérence avec les objectifs de transmission.
À lire également :
3 points à savoir pour son assurance-vie !
SCPI dans l'assurance vie : une alliance gagnante ?
À retenir
- La clause bénéficiaire détermine les bénéficiaires du capital et sa répartition entre eux.
- Pour les primes versées avant 70 ans, l'abattement prévu par l'article 990 I du Code général des impôts est de 152 500 euros par bénéficiaire.
- Pour les primes versées après 70 ans, l'article 757 B prévoit un abattement global de 30 500 euros.
- La clause standard convient aux situations familiales simples ; la clause personnalisée permet une désignation nominative et une répartition adaptée.
- La clause démembrée organise la répartition entre usufruitier et nus-propriétaires ; la clause à options laisse au conjoint le choix d'une quotité prédéfinie.
- Une relecture après une évolution familiale ou patrimoniale aide à vérifier la cohérence de la clause.
- Les unités de compte, y compris les supports immobiliers, comportent un risque de perte en capital et diffèrent des fonds en euros.
Sources
- Légifrance, Code général des impôts, articles 990 I et 757 B, version en vigueur consultée en 2026.
- France Assureurs, " L'assurance ", données et statistiques sur l'assurance vie, publication 2026 : https://www.franceassureurs.fr/wp-content/uploads/2026-07-deck_maj.pdf
- Meilleurtaux Placement, " Assurance vie : l'ACPR confirme 2,6% de moyenne, voici ... ", 29 mars 2026 : https://placement.meilleurtaux.com/assurance-vie/actualites/2026-mars/assurance-vie-fonds-euros-a-2-6-en-2025-selon-lacpr.html
Conseil
Une clause bénéficiaire gagne à être relue avec attention : identités, pourcentages, ordre des bénéficiaires et bénéficiaires de second rang doivent correspondre aux objectifs patrimoniaux actuels. Son examen peut aussi intégrer le régime matrimonial, les donations, le testament, la réserve héréditaire et les autres placements. Pour une clause démembrée ou à options, une rédaction adaptée est préférable à une formulation générale. Les fonds en euros, les unités de compte financières et les supports immobiliers comme les SCPI répondent à des objectifs et à des niveaux de risque différents ; frais, liquidité, valorisation et horizon de placement font partie des éléments à considérer. En cas de doute, un notaire ou un professionnel qualifié peut contribuer à limiter les risques d'erreur de rédaction et de contestation.
À propos de l'auteur