Le Livret A reste un placement de référence pour constituer une épargne de précaution. Accessible sans condition de revenus, il permet de conserver des fonds disponibles tout en bénéficiant d'une rémunération réglementée et d'une fiscalité avantageuse. En 2026, plusieurs éléments méritent une attention particulière : l'évolution de son taux, le plafond des dépôts et les règles de calcul des intérêts. Voici les informations essentielles pour comprendre son fonctionnement et déterminer sa place dans une stratégie d'épargne.
Taux et plafond du Livret A en 2026
Quel est le taux du Livret A en 2026 ?
Le taux du Livret A a évolué au cours de l'année 2026. Fixé à 1,5 % entre le 1er février et le 31 juillet, il est passé à 1,7 % au 1er août 2026, conformément à l'arrêté du 28 juillet 2026. Cette rémunération s'applique jusqu'au 31 janvier 2027, sous réserve d'une éventuelle modification réglementaire.
Période | Taux annuel |
|---|---|
Du 1er février au 31 juillet 2026 | 1,5 % |
Du 1er août 2026 au 31 janvier 2027 | 1,7 % |
Le taux du Livret A est réglementé par l'État. Sa révision intervient généralement deux fois par an, en février et en août. Son calcul repose notamment sur l'évolution de l'inflation hors tabac et des taux monétaires à court terme. Les autorités peuvent toutefois déroger à la formule réglementaire dans certaines circonstances. Cette caractéristique distingue le Livret A des produits bancaires dont la rémunération est librement déterminée par chaque établissement.
Quel est le plafond du Livret A ?
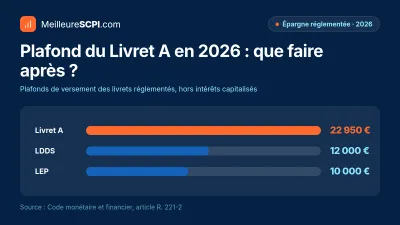
Pour les particuliers, le plafond réglementaire des versements est fixé à 22 950 €. Cette limite concerne les dépôts et non le solde total du livret. Lorsque le plafond est atteint, les intérêts continuent d'être calculés et peuvent porter le montant détenu au-delà de cette somme. En revanche, aucun versement supplémentaire n'est possible tant que le solde reste au niveau du plafond ou au-dessus. Les associations et certains autres organismes autorisés à détenir un Livret A bénéficient de règles spécifiques.
Qui peut ouvrir un Livret A ?
Le Livret A est accessible aux personnes physiques, majeures comme mineures, sans condition de revenus. Une personne ne peut toutefois détenir qu'un seul Livret A, même lorsqu'elle possède des comptes dans plusieurs banques. Avant toute ouverture, l'établissement bancaire doit vérifier l'absence de détention d'un autre livret de même nature. Le dépôt initial et les versements ultérieurs sont généralement soumis à un minimum de 10 €, avec une exception à 1,50 € à La Banque Postale. Aucune obligation de versement régulier n'est imposée.
Comment calculer les intérêts du Livret A ?
La règle des quinzaines
Contrairement à certains comptes rémunérés quotidiennement, les intérêts du Livret A sont calculés par quinzaine. Chaque mois est divisé en deux périodes : du 1er au 15 et du 16 au dernier jour du mois. La date de prise en compte d'une opération dépend de sa nature et du moment auquel elle intervient.
Opération | Du 1er au 15 | Du 16 à la fin du mois |
|---|---|---|
Dépôt | Intérêts à partir du 16 | Intérêts à partir du 1er du mois suivant |
Retrait | Intérêts arrêtés à la fin du mois précédent | Intérêts arrêtés au 15 du mois |
Un versement effectué le 10 septembre commence ainsi à produire des intérêts le 16 septembre. À l'inverse, un dépôt réalisé le 20 septembre n'est rémunéré qu'à partir du 1er octobre. Les intérêts acquis sont ajoutés au capital au 31 décembre. Ils produisent ensuite eux-mêmes des intérêts au cours des années suivantes.
Exemple 1 : combien rapportent 10 000 € sur un Livret A ?
Pour un capital de 10 000 € conservé pendant une année complète, avec un taux annuel constant de 1,7 %, les intérêts théoriques atteignent 170 €. Cette simulation suppose qu'aucun versement ni retrait n'est effectué au cours des 24 quinzaines de l'année.
Calcul : 10 000 × 0,017 = 170 €
Il s'agit d'une simulation à taux constant et non du rendement réellement obtenu sur l'ensemble de l'année 2026, puisque la rémunération du Livret A a évolué durant cette période.
Exemple 2 : quel rendement pour un versement en cours d'année ?
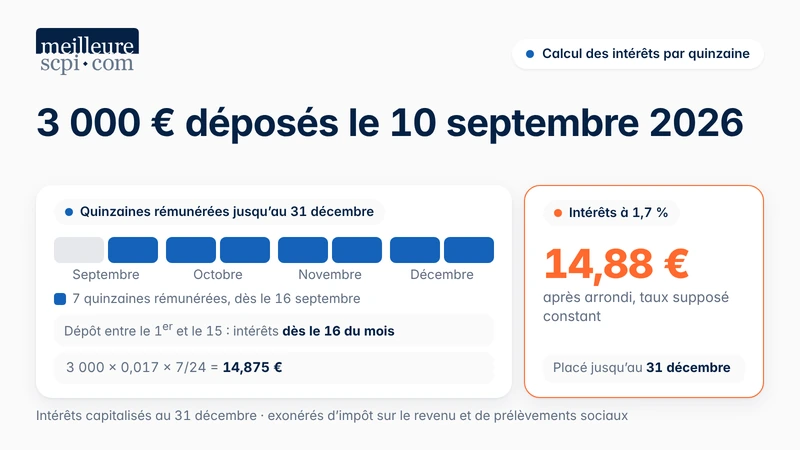
Un épargnant effectue un dépôt de 3 000 € le 10 septembre 2026 et conserve cette somme jusqu'au 31 décembre. Le versement commence à produire des intérêts le 16 septembre, soit sept quinzaines rémunérées jusqu'à la fin de l'année.
Calcul : 3 000 × 0,017 × 7/24 = 14,875 €, soit 14,88 € après arrondissement.
Cette simulation repose sur le maintien du taux applicable pendant toute la période et sur l'absence de retrait. Elle montre que la date d'un versement influence directement les intérêts acquis.
Fiscalité, disponibilité et limites du Livret A
Une épargne exonérée d'impôt
Les intérêts du Livret A sont exonérés d'impôt sur le revenu et de prélèvements sociaux. Cette fiscalité permet à l'épargnant de percevoir l'intégralité des intérêts calculés par la banque, sans retenue fiscale. Le Livret A ne supporte pas non plus de frais d'ouverture, de gestion ou de clôture. Les versements et les retraits sont gratuits. Il se distingue ainsi des livrets bancaires fiscalisés, dont le taux affiché est généralement brut et doit être apprécié après prélèvements.
Des fonds accessibles à tout moment
L'argent déposé sur un Livret A reste disponible. Les retraits peuvent être effectués selon les modalités proposées par l'établissement bancaire, dans la limite du solde détenu. Le livret ne peut pas présenter de solde négatif. Il ne constitue toutefois pas un compte courant : aucun chéquier ne lui est associé et son fonctionnement ne permet pas les mêmes opérations de paiement. En cas de changement d'établissement, le Livret A ne peut pas être transféré directement. Sa clôture est nécessaire avant l'ouverture d'un nouveau livret auprès d'une autre banque. Cette procédure doit tenir compte de l'interdiction de détenir plusieurs Livrets A simultanément.
Une protection du capital encadrée par l'État
Le Livret A bénéficie d'un mécanisme spécifique de protection des dépôts. En cas de défaillance bancaire, les sommes détenues sur les Livrets A, LDDS et LEP sont couvertes par une garantie intégrale de l'État, sans aucun plafond. Cette protection est distincte de la garantie des dépôts applicable aux comptes courants et aux autres dépôts bancaires éligibles, qui est gérée par le Fonds de garantie des dépôts et de résolution (FGDR) et limitée à 100 000 € par client et par établissement. Les deux dispositifs sont indépendants et leurs plafonds peuvent s'additionner. L'indemnisation des livrets réglementés est assurée par le FGDR pour le compte de l'État.
Le risque de perte de pouvoir d'achat
La sécurité du capital nominal ne signifie pas que le Livret A protège systématiquement contre l'inflation. Lorsque la hausse des prix dépasse la rémunération du livret, le rendement réel devient négatif. Les intérêts perçus ne compensent alors pas entièrement l'augmentation du coût de la vie. À l'inverse, lorsque la rémunération est supérieure à l'inflation, l'épargne peut gagner du pouvoir d'achat. Cette distinction entre rendement nominal et rendement réel est essentielle pour apprécier l'intérêt économique du placement. Le taux étant révisable, il n'est pas possible de connaître à l'avance la rémunération qui s'appliquera pendant plusieurs années.
Quelle place pour le Livret A dans une stratégie d'épargne ?
Un support adapté à l'épargne de précaution
Le Livret A répond principalement à un besoin de disponibilité et de sécurité. Il peut servir à conserver une réserve financière destinée à faire face aux dépenses imprévues : réparation d'un véhicule, remplacement d'un équipement ou dépense exceptionnelle. Il peut également accueillir des sommes destinées à un projet de court terme, lorsque la priorité consiste à éviter une exposition aux fluctuations des marchés financiers. Le montant à conserver dépend notamment des dépenses courantes, de la stabilité des revenus et des besoins prévisibles. Pour une épargne qui n'a pas vocation à être utilisée rapidement, d'autres solutions peuvent être étudiées en fonction de l'horizon de placement et des risques acceptés.
Livret A, LDDS et LEP : quelles différences ?
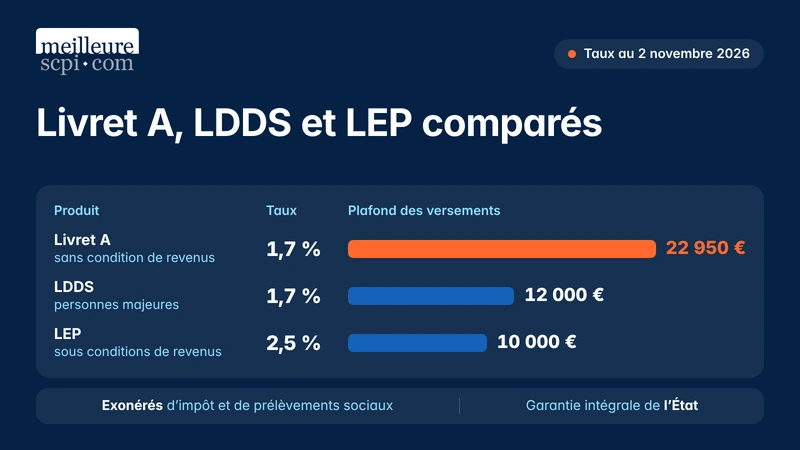
Le Livret de développement durable et solidaire (LDDS) et le Livret d'épargne populaire (LEP) constituent deux autres solutions d'épargne réglementée. Leurs conditions d'ouverture et leurs plafonds diffèrent.
Produit | Taux au 2 novembre 2026 | Plafond des versements | Conditions d'accès |
|---|---|---|---|
Livret A | 1,7 % | 22 950 € | Sans condition de revenus |
LDDS | 1,7 % | 12 000 € | Personnes majeures remplissant les conditions réglementaires |
LEP | 2,5 % | 10 000 € | Sous conditions de revenus |
Les trois produits bénéficient d'une exonération d'impôt sur le revenu et de prélèvements sociaux. Le LEP offre une rémunération plus élevée, mais son ouverture est réservée aux personnes respectant les plafonds de revenus applicables. Le LDDS peut compléter un Livret A lorsque le titulaire souhaite disposer d'une capacité d'épargne réglementée supplémentaire. Le choix dépend donc de l'éligibilité de l'épargnant et des sommes qu'il souhaite conserver sur des supports disponibles.
Livret A et SCPI : deux objectifs différents
Le Livret A et les SCPI répondent à des logiques distinctes. Le premier constitue un produit d'épargne bancaire réglementée, principalement utilisé pour conserver des liquidités.
Les SCPI permettent, quant à elles, d'investir indirectement dans un patrimoine immobilier géré par une société de gestion. Leur objectif peut notamment être la perception de revenus potentiels et la détention d'actifs immobiliers sur une durée longue. Cette exposition immobilière comporte des risques spécifiques. La valeur des parts peut diminuer, les revenus distribués ne sont pas certains et la revente des parts peut prendre du temps. Les SCPI comportent également des frais qui doivent être intégrés à l'analyse de l'investissement. Elles ne présentent donc pas le même niveau de disponibilité ni les mêmes caractéristiques de risque que le Livret A.
Une comparaison fondée uniquement sur les taux de rémunération ou de distribution serait insuffisante. La durée de placement envisagée, les besoins de liquidité et la capacité à supporter une perte en capital sont des critères déterminants.
Conclusion
En 2026, le Livret A conserve son intérêt pour les sommes qui doivent rester accessibles, notamment dans le cadre d'une épargne de précaution. Pour les projets à plus long terme, son utilisation peut être complétée par d'autres placements, à condition de distinguer clairement les objectifs recherchés et les risques associés.
Questions fréquentes sur le Livret A
Peut-on avoir deux Livrets A dans deux banques différentes ?
Non. Chaque personne ne peut détenir qu'un seul Livret A, quel que soit le nombre d'établissements bancaires dans lesquels elle possède des comptes.
Les intérêts du Livret A sont-ils imposables ?
Non. Ils sont entièrement exonérés d'impôt sur le revenu et de prélèvements sociaux. Ils n'ont donc pas à être intégrés aux revenus imposables.
Peut-on retirer de l'argent d'un Livret A à tout moment ?
Oui. Les fonds restent disponibles, sous réserve des modalités pratiques de retrait de la banque et des règles particulières applicables aux mineurs.
À retenir
- Taux du Livret A : 1,7 % depuis le 1er août 2026, applicable jusqu'au 31 janvier 2027, sous réserve d'une modification réglementaire.
- Plafond des versements : 22 950 € pour les particuliers, hors intérêts capitalisés.
- Calcul des intérêts : une rémunération calculée par quinzaine, avec une capitalisation annuelle au 31 décembre.
- Fiscalité avantageuse : les intérêts sont exonérés d'impôt sur le revenu et de prélèvements sociaux.
- Disponibilité et sécurité : les fonds restent accessibles et bénéficient d'une protection spécifique de l'État.
- Principale limite : un taux révisable qui ne protège pas systématiquement l'épargne contre l'inflation.
Conseil d'expert
Le Livret A constitue un support adapté à la constitution d'une épargne de précaution grâce à sa disponibilité et à la sécurité du capital nominal. Pour optimiser les intérêts, il est utile de tenir compte de la règle des quinzaines lors des versements et des retraits.
Pour une épargne destinée à des projets de long terme, d'autres placements peuvent être envisagés selon les objectifs patrimoniaux, l'horizon d'investissement et la tolérance au risque. Les SCPI, par exemple, permettent d'investir indirectement dans l'immobilier, mais présentent un risque de perte en capital et une liquidité limitée.
À propos de l'auteur