Après plusieurs ajustements intervenus en 2025, de nouvelles baisses de prix de parts de SCPI ont été enregistrées en 2026. Élysées Pierre, Edissimmo, Rivoli Avenir Patrimoine, Génépierre ou encore Efimmo 1 figurent parmi les véhicules concernés.
Ces évolutions peuvent susciter des interrogations chez les associés. Une diminution du prix de souscription matérialise en effet une révision de la valeur d'entrée dans la SCPI et affecte la valorisation des parts détenues. Elle ne suffit cependant pas, prise isolément, à dresser un diagnostic complet de la situation d'un véhicule.
La valeur de reconstitution, l'évolution des expertises immobilières, le taux d'occupation financier (TOF), les revenus distribués, l'endettement ou encore la liquidité constituent autant d'éléments complémentaires à examiner.
Plusieurs SCPI abaissent leur prix de part en 2026
Cinq SCPI ont notamment enregistré une diminution de leur prix de souscription au cours de l'année 2026 :
SCPI | Ancien prix | Nouveau prix | Baisse | Date |
|---|---|---|---|---|
660 € | 549 € | -16,82 % | Août 2026 | |
172 € | 150 € | -12,79 % | Août 2026 | |
228 € | 203 € | -10,96 % | Août 2026 | |
180 € | 153 € | -15,00 % | Août 2026 | |
212 € | 190 € | -10,38 % | Septembre 2026 |
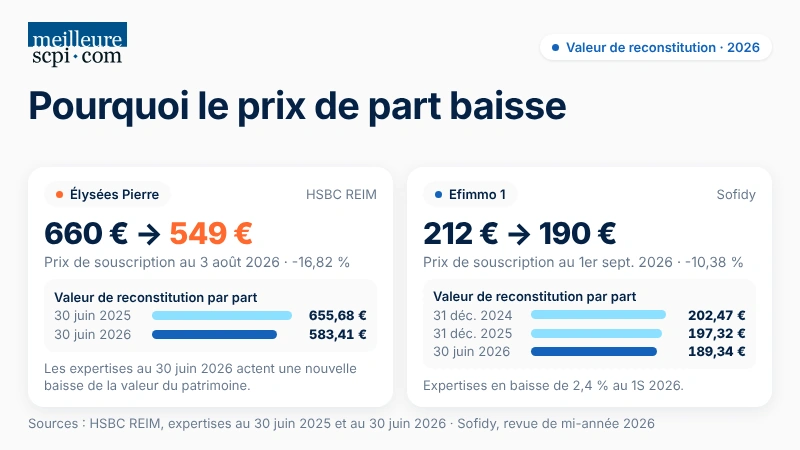
Pour Élysées Pierre, HSBC REIM confirme directement le passage de 660 € à 549 € à compter du 3 août 2026. La valeur de reconstitution s'établissait à 583,41 € par part au 30 juin 2026, après une nouvelle baisse de la valeur du patrimoine à périmètre constant.
Efimmo 1 a pour sa part vu son prix passer de 212 € à 190 € le 1er septembre 2026. Sa valeur de reconstitution ressortait à 189,34 € par part au 30 juin 2026. Le nouveau prix se situe ainsi quasiment au niveau de cette valeur.
Des baisses de prix déjà nombreuses en 2025
Les ajustements constatés en 2026 ne constituent pas un phénomène entièrement nouveau. L'année 2025 avait déjà été marquée par plusieurs diminutions de prix de souscription, principalement concentrées au début de l'année.
Entre le 31 décembre 2024 et le 31 mars 2025, 13 SCPI à capital variable avaient diminué leur prix de souscription, contre 7 ayant procédé à une hausse. Sur ce seul trimestre, le prix moyen pondéré par la capitalisation avait reculé de 3,5 %. Les SCPI à dominante bureaux avaient été davantage concernées, avec une diminution moyenne de 4,9 %, contre 1,6 % pour les autres catégories. L'ASPIM reliait ces ajustements à l'évolution des valeurs d'expertise constatée à la fin de l'année 2024.
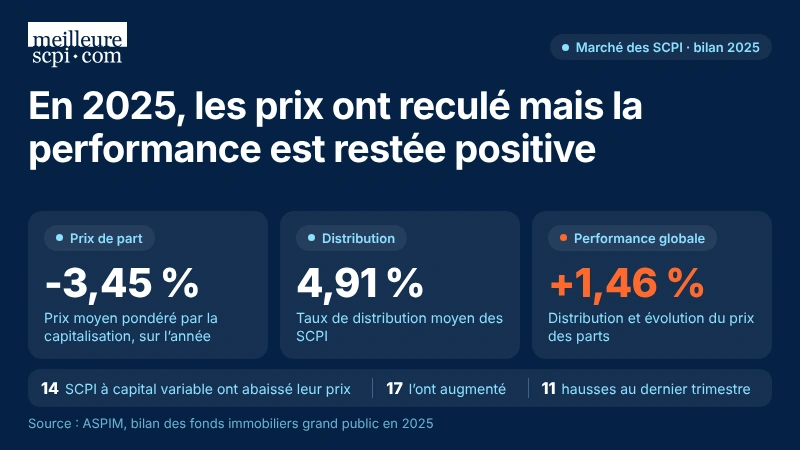
Sur l'ensemble de 2025, 14 SCPI à capital variable ont finalement abaissé leur prix de souscription, tandis que 17 l'ont augmenté. Le prix de part moyen pondéré par la capitalisation a reculé de 3,45 % sur l'année. L'essentiel des baisses s'est concentré au 1T 2025, tandis que le dernier trimestre s'est distingué par 11 revalorisations à la hausse.
Plusieurs ajustements importants figurent parmi ceux recensés en 2025. LF Europimmo a notamment abaissé son prix de souscription de 945 € à 725 € le 1er février 2025, soit une diminution de 23,28 %. LF Grand Paris Patrimoine a ramené son prix de 255 € à 218 € au 1er janvier 2025, correspondant à une baisse de 14,51 %. De son côté, Crédit Mutuel Pierre 1 a réduit son prix de 265 € à 215 € à la même date, soit -18,87 %.
Edissimmo, Rivoli Avenir Patrimoine et Génépierre avaient également déjà connu une baisse au 31 mars 2025, avant les nouveaux ajustements intervenus en août 2026. Cette succession de révisions montre que, pour certaines SCPI, l'adaptation du prix de part s'est effectuée en plusieurs étapes.
Le constat doit toutefois être replacé dans l'évolution de l'ensemble du marché. Les baisses de prix ne concernent pas toutes les SCPI et peuvent coexister avec des revalorisations à la hausse. L'année 2025 illustre précisément cette hétérogénéité, avec davantage de SCPI ayant augmenté leur prix que de véhicules l'ayant diminué sur l'ensemble de l'exercice.
Pourquoi le prix d'une part de SCPI peut-il baisser ?
Pour comprendre une baisse du prix d'une SCPI, il convient d'abord de distinguer le prix de souscription de la valeur économique du patrimoine détenu. La valeur de reconstitution constitue à ce titre un indicateur central. Elle correspond à la valeur de réalisation de la SCPI, augmentée du montant des frais nécessaires pour reconstituer son patrimoine. La valeur de réalisation tient notamment compte de la valeur des immeubles issue des expertises immobilières.
Lorsque les valeurs immobilières diminuent, les expertises peuvent entraîner une baisse de la valeur de réalisation puis de la valeur de reconstitution. L'évolution de cette dernière constitue alors l'un des éléments pris en compte dans la fixation du prix de souscription.
Le cas d'Élysées Pierre en donne une illustration en 2026. À périmètre constant, les expertises réalisées au 30 juin ont acté une nouvelle baisse de la valeur du patrimoine. La valeur de réalisation s'est établie à 505,99 € par part et la valeur de reconstitution à 583,41 €, avant le passage du prix de souscription de 660 € à 549 €.
Une logique similaire apparaît pour Efimmo 1. Les expertises du patrimoine avaient diminué de 2,4 % au 1S 2026. Au 30 juin, la valeur de reconstitution atteignait 189,34 €, conduisant à un nouveau prix de 190 € au 1er septembre.
Une baisse du prix de part signifie-t-elle une perte pour l'associé ?
Une baisse du prix de part a un effet sur la valorisation de l'investissement. Pour un associé déjà détenteur de parts, la valeur de référence de celles-ci est revue à la baisse. Cette évolution doit néanmoins être distinguée des revenus distribués. Le prix de la part et la distribution constituent deux composantes différentes de la performance d'une SCPI.
L'année 2025 en fournit une illustration à l'échelle du marché. Malgré un recul de 3,45 % du prix de part moyen pondéré, les SCPI ont enregistré une performance globale annuelle de +1,46 %, intégrant à la fois la distribution et l'évolution du prix des parts. Ces chiffres globaux masquent toutefois d'importantes différences entre stratégies : la performance des SCPI à prépondérance bureaux était proche de zéro, tandis que d'autres catégories affichaient des performances positives ou négatives.
Il faut également distinguer le prix de souscription des conditions effectives de revente.
Pour les SCPI à capital variable, les retraits sont notamment dépendants de la présence de souscriptions permettant leur compensation. Une accumulation de demandes non exécutées peut donc entraîner des délais de sortie.
Quels indicateurs regarder au-delà du prix de part ?
Une analyse d'une SCPI après une baisse de prix peut notamment intégrer :
- la valeur de reconstitution et son évolution ;
- l'évolution des expertises immobilières ;
- le taux d'occupation financier ;
- le niveau et la composition de la distribution ;
- la collecte brute et nette ;
- le volume de parts en attente de retrait ;
- l'évolution de l'endettement ;
- les acquisitions et cessions réalisées ;
- la composition sectorielle et géographique du patrimoine.
Ces données répondent à des questions différentes. La valeur de reconstitution renseigne sur la valorisation du patrimoine rapportée à une part et sur les coûts nécessaires à sa reconstitution. Le TOF apporte une lecture de l'occupation financière des immeubles. La collecte et les demandes de retrait permettent, quant à elles, de mieux apprécier la situation du marché des parts.
La liquidité reste un point de vigilance
La liquidité des SCPI constitue un sujet distinct de la baisse du prix de souscription.
Au 31 mars 2025, la valeur des parts en attente de retrait atteignait 2,25 Md€, soit 2,6 % de la capitalisation du marché. Environ 70 % de cette valeur concernait alors des SCPI à dominante bureaux.
La situation avait évolué au 1S 2026. Au 30 juin, l'ASPIM recensait environ 1,9 Md€ de parts en attente, soit 2,2 % de la capitalisation. Cette diminution globale doit cependant être interprétée avec prudence : elle provenait en partie de SCPI ayant suspendu leur variabilité et réinitialisé leur carnet d'ordres. Pour les véhicules restés à capital variable, le stock de parts en attente avait au contraire progressé d'environ 330 M€ depuis le début de l'année.
Une baisse du prix de part et un problème de liquidité ne doivent donc pas être confondus. Une SCPI peut connaître une évolution de sa valeur de reconstitution sans rencontrer les mêmes difficultés de retrait qu'une autre. À l'inverse, la stabilité du prix affiché ne permet pas, à elle seule, de conclure à une liquidité satisfaisante.
Que montrent les nouvelles baisses observées en 2026 ?
Les ajustements intervenus en 2026 prolongent, pour certains véhicules, des mouvements déjà observés en 2025.
Élysées Pierre constitue un exemple documenté d'ajustement consécutif à l'évolution des expertises. Sa valeur de reconstitution était encore de 655,68 € au 30 juin 2025, pour un prix de souscription maintenu à 660 €. Un an plus tard, elle ressortait à 583,41 € au 30 juin 2026, avant l'abaissement du prix à 549 €.
Efimmo 1 présente également une évolution mesurable. Sa valeur de reconstitution était de 202,47 € au 31 décembre 2024, puis de 197,32 € au 31 décembre 2025. Elle s'est ensuite établie à 189,34 € au 30 juin 2026, avant la fixation du prix de souscription à 190 €.
Ces exemples montrent l'intérêt d'observer une trajectoire sur plusieurs périodes plutôt que le seul pourcentage de baisse annoncé à une date donnée.
Faut-il s'inquiéter d'une baisse du prix de part en 2026 ?
Une baisse du prix de souscription constitue une information importante pour les associés, mais elle ne permet pas à elle seule de conclure sur la situation globale d'une SCPI. Les évolutions constatées depuis 2025 montrent que les ajustements peuvent notamment accompagner une diminution des valeurs d'expertise et des valeurs de reconstitution. Dans certains cas, plusieurs révisions successives peuvent intervenir lorsque la valorisation du patrimoine continue d'évoluer. L'analyse gagne donc à porter simultanément sur la valorisation du patrimoine, son occupation, les revenus distribués, l'endettement et les conditions de retrait. La chronologie est également essentielle. Une valeur de reconstitution au 31 décembre 2025, un TOF au 30 juin 2026 et un taux de distribution portant sur l'exercice 2025 ne décrivent ni le même indicateur ni la même période.
La baisse du prix de part d'une SCPI constitue ainsi un signal à analyser dans son contexte, plutôt qu'un indicateur suffisant pris isolément. L'évolution des valeurs immobilières et la capacité du patrimoine à générer des revenus doivent être rapprochées des conditions de liquidité propres à chaque véhicule.
L'investissement en parts de SCPI comporte des risques, notamment de perte en capital et de liquidité. Les revenus distribués et la valeur des parts peuvent évoluer à la hausse comme à la baisse.
À retenir
- Plusieurs SCPI ont de nouveau abaissé leur prix de part en 2026, après une année 2025 déjà marquée par plusieurs ajustements.
- Une baisse du prix de part ne suffit pas, à elle seule, à évaluer la situation d’une SCPI.
- La valeur de reconstitution constitue un indicateur clé pour apprécier le positionnement du prix de souscription par rapport à la valeur du patrimoine.
- D’autres données doivent être examinées : taux d’occupation financier, distribution, collecte, endettement et parts en attente de retrait.
Prix de part, revenus distribués et liquidité correspondent à des dimensions différentes et doivent être analysés séparément. - La situation varie fortement d’une SCPI à l’autre : chaque baisse doit donc être replacée dans la trajectoire et les indicateurs propres au véhicule.
Conseil de l'expert
Avant de réagir à une baisse de prix de part, il est pertinent d'analyser en priorité l'évolution des loyers, du taux d'occupation financier et du report à nouveau. Le niveau d'endettement, le coût de la dette et les échéances de refinancement constituent également des indicateurs déterminants, tout comme la stratégie d'arbitrage et de recentrage sectoriel. Sur une SCPI à capital fixe, les variations de prix reflètent le fonctionnement du marché secondaire et peuvent créer des décotes ou des primes. Sur une SCPI à capital variable, il convient de confronter la nouvelle valeur de reconstitution au prix de souscription et de vérifier si la distribution reste couverte par les revenus locatifs. Une décision éclairée repose sur un horizon d'investissement long, une allocation diversifiée et la consultation régulière des rapports et bulletins des sociétés de gestion, afin de distinguer un simple ajustement de valorisation d'une dégradation durable de la qualité de l'investissement.
À propos de l'auteur

La SCPI Rivoli Avenir Patrimoine vous intéresse ?
Nos conseillers sont prêts à vous accompagner et répondre à vos questions.