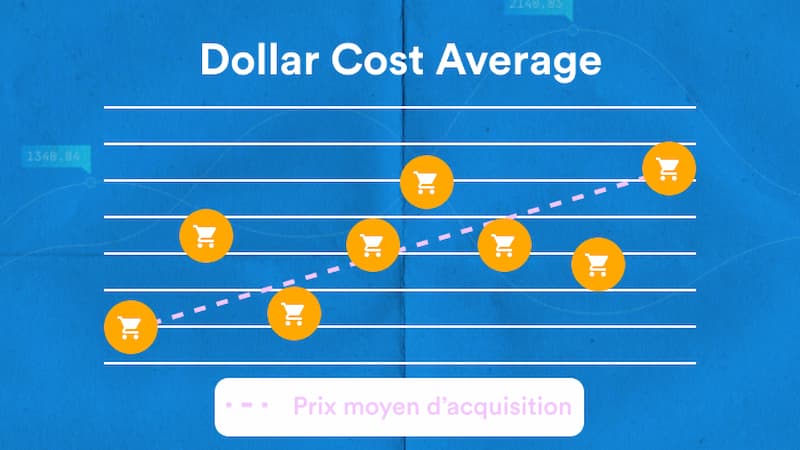
La méthode du Dollar Cost Averaging, ou DCA, consiste à investir une somme fixe à intervalles réguliers, quel que soit le niveau de marché. Elle répartit les points d'entrée dans le temps et limite le risque de concentrer un investissement sur une date défavorable. Elle ne supprime toutefois ni le risque de perte en capital ni la volatilité.
Dollar Cost Averaging : les principes de base
L'investissement régulier
Le principe du DCA est simple : une somme déterminée à l'avance est investie selon une fréquence régulière, par exemple chaque mois ou chaque trimestre. Lorsque le prix de l'actif baisse, la même somme permet d'acquérir davantage de parts ou de titres. À l'inverse, lorsque le prix augmente, elle permet d'en acheter moins.
Le coût moyen d'acquisition peut ainsi être lissé dans le temps. Le résultat dépend toutefois de l'évolution de l'actif, de la durée du plan, des frais et du niveau de diversification retenu.
La réduction du risque de mauvais timing
Investir progressivement évite de placer immédiatement l'intégralité d'un capital disponible. Cette approche réduit le risque d'entrer juste avant une correction, sans protéger contre une baisse durable de l'actif.
Le DCA peut également aider à limiter les décisions dictées par les émotions. Le montant et la fréquence des versements étant définis à l'avance, l'investisseur est moins tenté de rechercher le meilleur point d'entrée ou d'interrompre son plan après une baisse.
L'effet du temps
Le DCA repose sur une exposition progressive au marché et sur la durée de détention. Il peut être adapté à une épargne régulière destinée à financer un projet de long terme, à préparer la retraite ou à constituer progressivement un patrimoine.
Les performances passées ne permettent pas de prévoir les rendements futurs. Aucun taux de rendement moyen ne doit être considéré comme acquis, y compris pour un portefeuille diversifié d'actions ou d'ETF.
Avantages et inconvénients du DCA
Avantages
- Simplicité : le montant, la fréquence et les supports d'investissement peuvent être définis à l'avance.
- Discipline : les versements réguliers réduisent le risque de décisions impulsives liées à la peur ou à l'euphorie.
- Accessibilité : la stratégie peut être mise en place avec des montants adaptés au budget disponible.
- Réduction du risque de mauvais timing : l'investissement est réparti sur plusieurs dates.
- Diversification progressive : les versements peuvent être répartis entre plusieurs zones géographiques, secteurs ou classes d'actifs.
Inconvénients
- Rendement potentiellement inférieur : lorsque les marchés progressent rapidement, une partie du capital reste temporairement non investie.
- Frais : des frais de transaction, de gestion ou de souscription peuvent réduire la performance, surtout lorsque les montants investis sont faibles.
- Absence de protection contre les pertes : le DCA ne protège pas contre la baisse de la valeur des titres ou des parts.
- Discipline nécessaire : la stratégie doit être maintenue pendant les périodes de baisse, ce qui peut être difficile psychologiquement.
- Risque lié au support : investir progressivement dans un actif peu diversifié ne supprime pas le risque propre à cet actif.
Comparaison avec l'investissement en une seule fois
Le DCA est souvent comparé au lump sum investing, qui consiste à investir immédiatement la totalité d'un capital disponible.
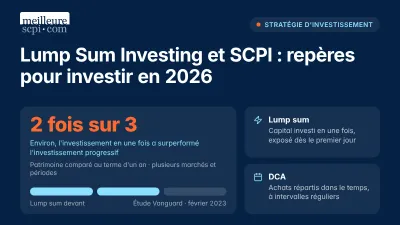
Une étude de Vanguard portant sur plusieurs marchés et périodes historiques montre que l'investissement immédiat a été plus performant que l'investissement progressif dans environ deux tiers des cas. Dans l'analyse publiée par Vanguard, l'investissement en une seule fois a surperformé le DCA dans 68 % des périodes étudiées. L'écart moyen observé sur un horizon de dix ans s'élevait à 2,3 % aux États-Unis, 2,2 % au Royaume-Uni et 1,3 % en Australie, selon les hypothèses retenues.
Cette supériorité statistique s'explique principalement par le fait que le capital est exposé plus longtemps au marché. Elle ne signifie pas qu'un investissement immédiat sera systématiquement gagnant : il peut subir une baisse importante peu après l'entrée.
Le DCA répond à une problématique différente. Il privilégie la progressivité et la gestion du risque comportemental, tandis que le lump sum maximise statistiquement le temps passé investi lorsque le capital est déjà disponible.
Une approche hybride peut consister à investir une partie du capital immédiatement, puis à répartir le solde sur plusieurs mois. La durée et le montant des versements doivent être cohérents avec l'horizon d'investissement, le besoin de liquidité et la tolérance au risque.
Conseils de l'auteur : une approche régulière et diversifiée peut être pertinente pour limiter le risque de mauvais timing et s'engager progressivement sur des actifs volatils. Le DCA ne doit toutefois pas être présenté comme une méthode supérieure dans toutes les configurations : lorsqu'un capital est déjà disponible, l'investissement immédiat a historiquement obtenu de meilleurs résultats dans la majorité des périodes étudiées.
La priorité consiste à choisir un montant soutenable, à conserver une épargne de précaution suffisante et à sélectionner des supports adaptés au profil de risque. La régularité ne compense ni un manque de diversification ni des frais excessifs.

Mise en pratique de la méthode Dollar Cost Averaging
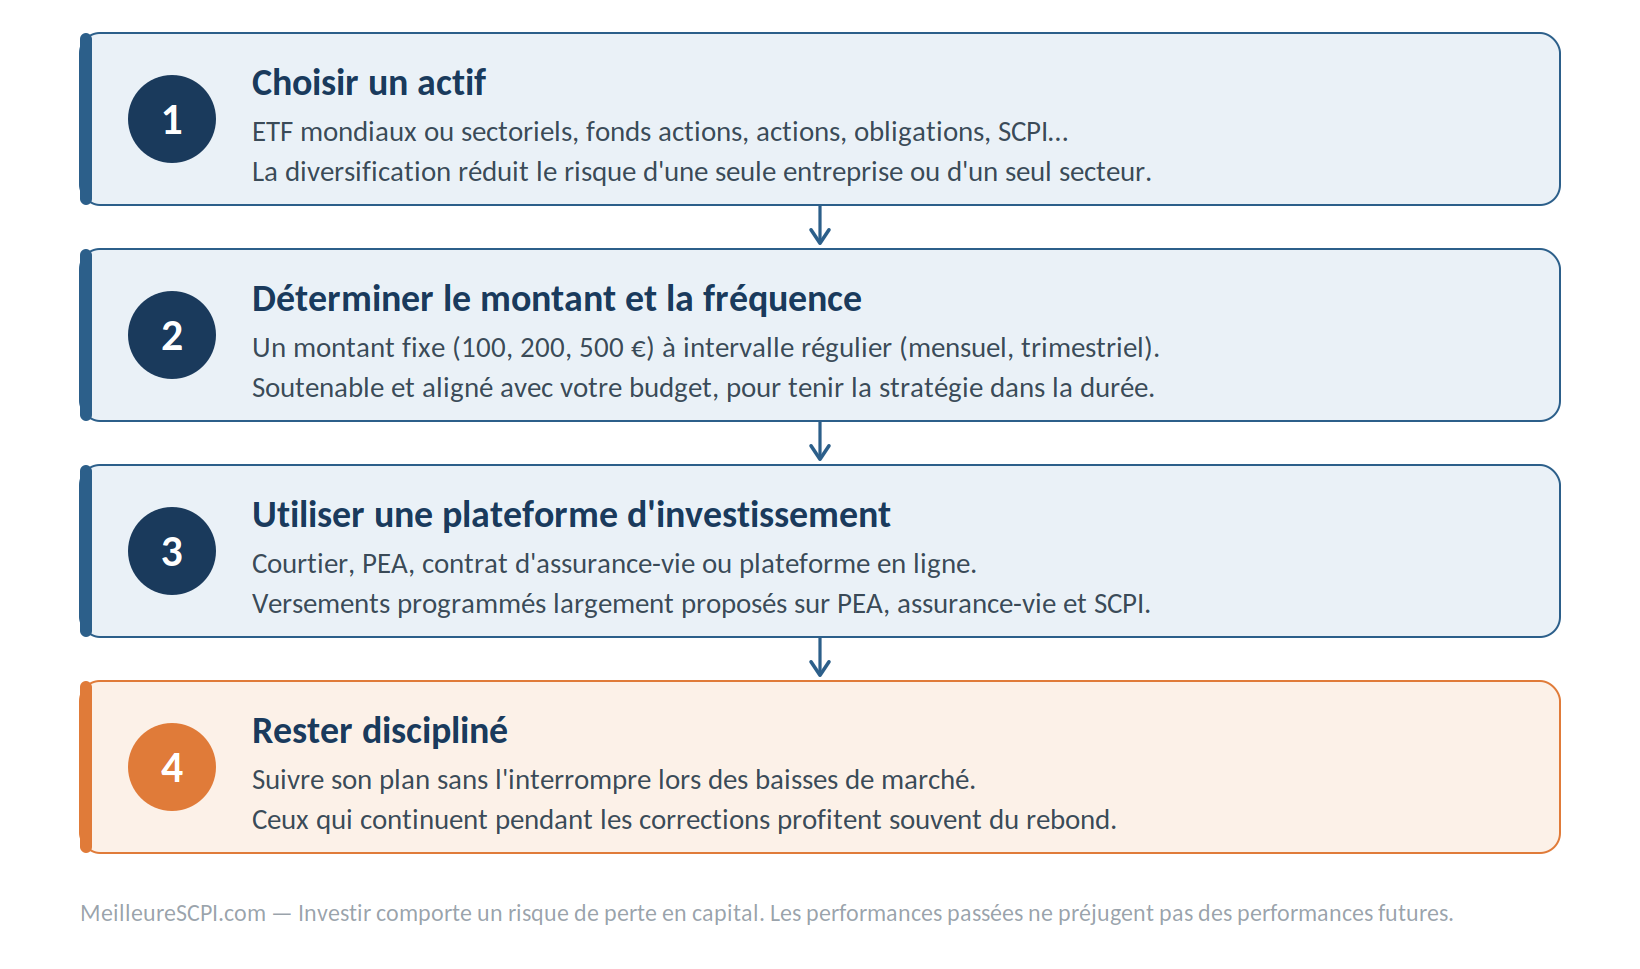
Choisir un actif ou un portefeuille
Le DCA peut être appliqué à des ETF, des actions, des obligations, des fonds, des contrats d'assurance-vie ou, dans certaines conditions, des parts de SCPI. Pour limiter le risque spécifique, un portefeuille diversifié est généralement plus adapté qu'un investissement concentré sur une seule entreprise ou un seul secteur.
Déterminer le montant et la fréquence
Le montant doit rester compatible avec le budget et les dépenses courantes. Les versements peuvent être mensuels, bimestriels ou trimestriels. Une fréquence élevée n'est pertinente que si les frais associés restent proportionnés au montant investi.
Utiliser une enveloppe adaptée
Les versements programmés peuvent être réalisés sur un compte-titres, un PEA, une assurance-vie ou certains dispositifs d'investissement immobilier. Les conditions d'accès, les frais, la liquidité et la fiscalité doivent être examinés avant toute mise en place.
Rester discipliné
Le plan doit être réévalué lorsque la situation financière, l'horizon d'investissement ou le profil de risque change. Une baisse de marché ne constitue pas à elle seule un motif automatique d'interruption : la décision dépend de la solidité de l'actif et de l'objectif poursuivi.
Exemple d'application du Dollar Cost Averaging
Supposons un investissement total de 500 euros réparti sur cinq mois, à raison de 100 euros par mois.
Le tableau ci-dessous présente un scénario simplifié, hors frais :
| Mois | Prix de l'actif | Investissement | Nombre d'unités achetées |
| 1 | 5 € | 100 € | 20 |
| 2 | 5 € | 100 € | 20 |
| 3 | 2 € | 100 € | 50 |
| 4 | 4 € | 100 € | 25 |
| 5 | 5 € | 100 € | 20 |
Au terme des cinq mois, 500 euros ont été investis pour acquérir 135 unités. Le coût moyen d'acquisition s'élève à environ 3,70 euros par unité, hors frais.
Cet exemple illustre le mécanisme du DCA : la baisse du troisième mois permet d'acquérir davantage d'unités avec le même montant. Le résultat aurait été différent avec un investissement immédiat, selon le prix observé au moment de l'entrée. Les versements programmés constituent une modalité possible pour mettre en place cette régularité.
Quelques exemples d'investissements accessibles en DCA
Fonds indiciels et ETF
Les ETF reproduisent la performance d'un indice, avant prise en compte des frais et de l'éventuel écart de suivi. Ils peuvent donner accès à un ensemble diversifié d'actions ou d'obligations au moyen d'un seul support.
Un ETF ne supprime cependant pas le risque de marché. Son niveau de diversification, son indice de référence, sa méthode de réplication, ses frais et son éligibilité à l'enveloppe choisie doivent être examinés.
Actions individuelles
Le DCA peut être appliqué à des actions individuelles, mais l'investissement reste exposé aux résultats, à la situation financière et aux perspectives de chaque entreprise. La répartition progressive des achats ne remplace pas l'analyse du risque spécifique.
Obligations
Les obligations peuvent être détenues directement ou par l'intermédiaire de fonds et d'ETF. Leur valeur peut varier avec les taux d'intérêt et la qualité de crédit de l'émetteur. Un investissement progressif peut répartir les dates d'achat, mais ne garantit ni le rendement ni le remboursement du capital.
Plans d'épargne en actions (PEA)
Le PEA permet d'investir dans des titres éligibles, notamment des actions européennes et certains ETF. Après cinq ans, les gains retirés sont exonérés d'impôt sur le revenu, mais restent soumis aux prélèvements sociaux. Les règles applicables dépendent de la date et de la nature du retrait ; certains retraits avant cinq ans peuvent entraîner la clôture du plan, sauf exceptions prévues par la réglementation.
Le PEA peut servir de cadre à une stratégie d'investissement régulier, sous réserve de sélectionner des supports éligibles et d'accepter les fluctuations des marchés actions.
Assurance-vie
De nombreux contrats d'assurance-vie permettent d'investir sur des fonds en euros et des unités de compte, selon les supports proposés. Des versements programmés peuvent être mis en place, mais les frais d'entrée, de gestion, d'arbitrage et les frais propres aux supports doivent être examinés.
La valeur des unités de compte n'est pas garantie et peut diminuer. Le choix d'un contrat doit tenir compte de l'horizon d'investissement, de la disponibilité de l'épargne et de la structure des frais.
Sociétés civiles de placement immobilier via des versements programmés
Les SCPI investissent dans un patrimoine immobilier mutualisé composé notamment de bureaux, de commerces et d'autres actifs. La détention de parts de SCPI peut donner accès à des revenus potentiels, mais comporte notamment un risque de baisse du prix de la part, de diminution des distributions, de vacance locative et de liquidité.
Les versements programmés permettent de constituer progressivement une position, lorsque le dispositif est proposé et que les conditions de souscription le permettent. Ils ne lissent pas automatiquement tous les risques : les frais de souscription, le délai de jouissance, les modalités de retrait et les conditions propres à chaque SCPI doivent être pris en compte.
Le marché des SCPI a connu une reprise de la collecte au premier trimestre 2026. La collecte brute des SCPI s'est élevée à 1,4 milliard d'euros sur cette période, soit une progression de 7 % par rapport au premier trimestre 2025. Cette évolution ne préjuge pas de la performance future d'une SCPI ni de celle du marché immobilier.
Pour aller plus loin
Le DCA constitue une méthode d'investissement progressive, et non une garantie de performance. Il peut convenir à une épargne investie régulièrement, notamment lorsque le capital se constitue au fil du temps. Lorsqu'une somme importante est déjà disponible, la comparaison avec l'investissement immédiat doit tenir compte du rendement potentiel, du risque de baisse à court terme et de la capacité à rester investi.
Avant de mettre en place un plan, plusieurs éléments sont à définir :
- l'objectif et l'horizon d'investissement ;
- le montant disponible après constitution de l'épargne de précaution ;
- le niveau de perte temporaire acceptable ;
- les frais et la fiscalité ;
- la diversification des supports ;
- les modalités d'arrêt ou de modification des versements.
Avantages et inconvénients du DCA
Avantages :
- simplicité de mise en œuvre ;
- épargne régulière et discipline financière ;
- réduction du risque de mauvais timing ;
- lissage du prix moyen d'acquisition ;
- possibilité de commencer avec des montants adaptés au budget ;
- mise en place possible sur plusieurs enveloppes et classes d'actifs.
Inconvénients :
- rendement historiquement souvent inférieur à l'investissement immédiat lorsque le marché progresse ;
- frais susceptibles de peser sur les petits versements ;
- absence de protection contre les pertes en capital ;
- nécessité de maintenir le plan pendant les phases de baisse ;
- risque de concentration si les supports sont trop peu diversifiés ;
- liquidité et fiscalité variables selon l'enveloppe ou le placement.
À retenir
- Le DCA consiste à investir une somme fixe à intervalles réguliers, afin de répartir les points d'entrée dans le temps.
- Il réduit le risque de concentrer l'investissement sur une seule date, sans supprimer le risque de perte en capital.
- L'investissement immédiat a historiquement surperformé le DCA dans environ deux tiers des périodes étudiées par Vanguard.
- Le DCA peut convenir à une épargne constituée progressivement, sur différents supports, dont certains dispositifs de versements programmés en SCPI.
- Les frais, la fiscalité, la liquidité, la diversification et l'horizon d'investissement sont à prendre en compte avant toute décision.
Sources
- Vanguard, Cost averaging: Invest now or temporarily hold your cash?, étude publiée en février 2023, mise à jour disponible en 2026. Consulter l'étude.
- Service-Public.fr, Plan d'épargne en actions (PEA), page mise à jour le 2 février 2025. Consulter la page.
- ASPIM et IEIF, Collecte et performance des fonds immobiliers grand public au premier trimestre 2026 et principaux indicateurs des SCPI en 2025, 15 mai 2026. Consulter la publication.
- Versements programmés et investissement régulier.
Conseil
En gestion de patrimoine, le DCA peut s'inscrire dans une stratégie régulière et diversifiée lorsque les versements proviennent d'une épargne constituée au fil du temps. Pour un capital déjà disponible, l'investissement immédiat mérite également d'être considéré au regard des résultats historiques et de la tolérance aux baisses à court terme. Le montant doit rester soutenable, l'épargne de précaution préservée et les supports choisis en cohérence avec le profil de risque. La régularité ne remplace ni la diversification ni l'attention portée aux frais.
À propos de l'auteur