Cette actualité en 30 secondes
- Le FIRE en 2026, c'est 50 à 80 % du revenu épargné, investi en ETF, SCPI et obligations pour vivre de revenus passifs avant 50 ans.
- La règle des 4 % reste un repère, mais des marges de sécurité plus larges sont conseillées face à l'inflation (1-1,5 % en 2025) et à la fiscalité française.
- Les SCPI de rendement affichent des taux de distribution 2025 allant jusqu'à 7 % : suivez le TOF pour évaluer la stabilité réelle des revenus.
- Coast FIRE et Barista FIRE offrent une transition plus souple : plus besoin de viser l'arrêt total pour reprendre sa liberté de choix.
- 18 % des actifs français s'intéressent au FIRE en 2026 — méfiance envers la retraite obligatoire et quête d'autonomie alimentent la tendance.
Le mouvement FIRE, originaire des États-Unis, séduit de plus en plus de Français en quête d'un nouveau mode de vie. Issu de l'acronyme anglais Financial Independence, Retire Early (indépendance financière, retraite anticipée), ce courant vise à atteindre la liberté financière et à arrêter de travailler bien avant l'âge légal.
Mais en 2026, la tendance n'est plus forcément de ne plus jamais travailler : l'objectif est davantage de retrouver une autonomie financière suffisante pour choisir son rythme de vie, son temps de travail et ses projets. Le FIRE apparaît ainsi moins comme une promesse de retraite " éclair " que comme une méthode de construction patrimoniale de long terme, dans un environnement où l'inflation a globalement reflué par rapport au pic de 2022 mais reste surveillée — autour de 1 % à 1,5 % en début 2026 selon les données de l'INSEE, avec des anticipations proches de 2 % à moyen terme selon la Banque de France. Les hausses de taux directeurs de la BCE engagées entre 2022 et 2023 ont été en partie stabilisées, ce qui a ramené les rendements des placements à des niveaux plus attractifs qu'au début des années 2020, sans pour autant supprimer la volatilité des marchés.
Conseil de l'auteur 2026 : Atteindre l'autonomie financière est un objectif très ambitieux. Cela demande du temps, un capital conséquent et une discipline durable ; mieux vaut le considérer comme un cap de long terme que comme une course de vitesse, en intégrant désormais la gestion du risque de taux, de l'inflation et de la fiscalité dans sa stratégie. L'indépendance financière reste avant tout un chemin, pas une date figée.
FIRE : Plus qu'un concept, une pédagogie d'épargne
Le mouvement FIRE (ou fire movement en anglais) est né aux États-Unis et a été popularisé au début des années 1990, notamment par le livre Your Money or Your Life. Son principe est simple : épargner massivement, investir avec méthode et accumuler un capital capable de générer des revenus passifs suffisants pour ne plus dépendre d'un salaire.
En pratique, les adeptes du FIRE visent souvent un taux d'épargne très élevé, généralement compris entre 50 % et 80 % des revenus selon les profils. L'idée n'est pas forcément de ne plus jamais travailler, mais de retrouver une liberté de choix : travailler moins, autrement, ou de façon choisie.
En 2026, dans un environnement de taux plus élevés qu'au cours de la période 2020-2021, de marchés encore volatils et d'une inflation retombée mais susceptible de se raviver ponctuellement, les stratégies FIRE reposent sur une diversification plus large : ETF, actions, obligations, immobilier direct et pierre-papier. Le contexte macroéconomique français intègre désormais une inflation annuelle autour de 1 % à 1,5 % en 2025, avec une remontée projetée proche de 2 % à horizon 3 à 5 ans, ce qui pousse les épargnants FIRE à raisonner en termes de rendement réel, net de frais et d'inflation.
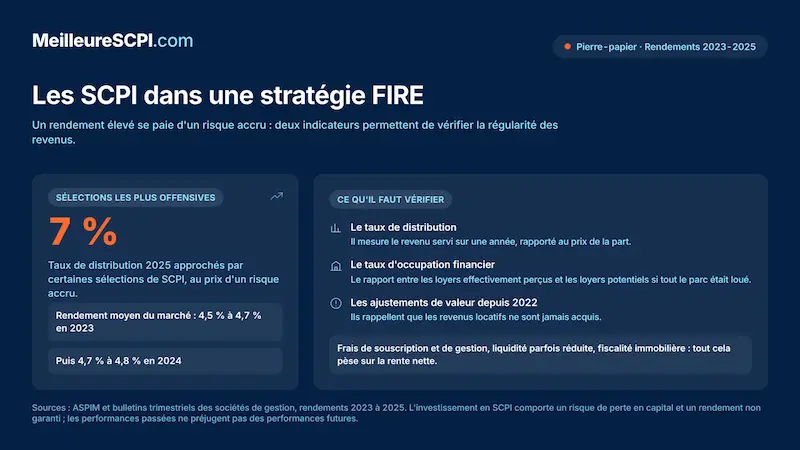
La pierre-papier, notamment les SCPI (Sociétés Civiles de Placement Immobilier), garde une place importante, car elle permet d'investir dans l'immobilier locatif en France et en Europe avec un ticket d'entrée relativement accessible et une gestion déléguée. Les données de marché montrent un rendement moyen des SCPI de l'ordre de 4,5 % à 4,7 % en 2023, avec une progression autour de 4,7 % à 4,8 % en 2024, tandis que certaines sélections de SCPI affichent des taux de distribution 2025 proches de 7 % en moyenne pour les stratégies les plus offensives. Cette montée en puissance des SCPI de rendement s'accompagne d'une exigence accrue sur le taux de distribution, le taux d'occupation financier (TOF) et la qualité de la gestion.
Le frugalisme : Un véritable mode de vie
En France, les adeptes du FIRE sont aussi appelés frugalistes. Ils pratiquent le frugalisme, une approche fondée sur la sobriété volontaire, la réduction des dépenses non essentielles et l'optimisation de l'épargne.
L'objectif est clair : consacrer une part importante de ses revenus à l'investissement pour bâtir une indépendance financière durable.
Le frugalisme repose sur quatre grands principes :
- Épargner davantage : certains profils visent 50 % de leur revenu disponible, voire plus, alors que le taux d'épargne des ménages français reste nettement inférieur dans des conditions normales — même si la France figure parmi les pays de la zone euro où l'épargne des ménages est structurellement élevée depuis la crise sanitaire.
- Dépenser moins : réduire les charges fixes, éviter les achats impulsifs et privilégier un mode de vie plus sobre, en intégrant la hausse potentielle future des coûts de logement, d'énergie et de santé dans ses calculs de budget.
- Obtenir des revenus passifs : diversifier ses placements entre SCPI, immobilier en direct, ETF mondiaux, actions, assurance-vie ou obligations. Dans cet univers, la notion de SCPI de rendement — véhicules destinés en priorité à offrir un revenu régulier — est désormais bien identifiée par les épargnants.
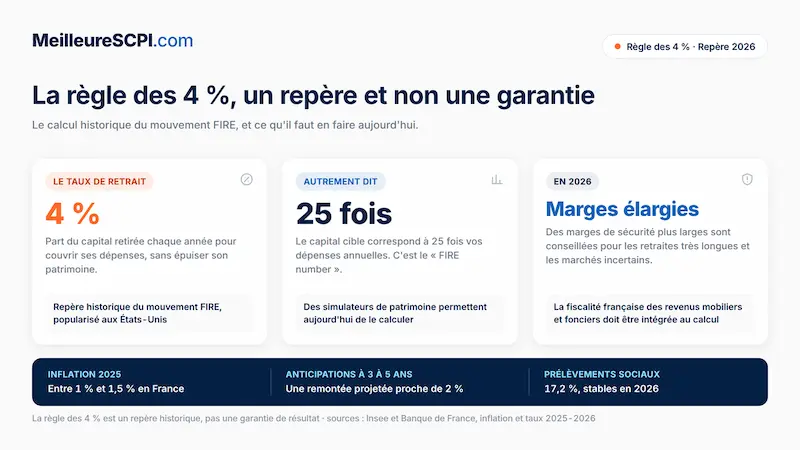
- Adapter la règle des 4 % : la règle historique consistant à viser un capital égal à 25 fois ses dépenses annuelles reste un repère utile, mais de plus en plus d'analyses recommandent des marges de sécurité plus élevées pour les retraites très longues et les environnements de marché incertains, notamment en intégrant des scénarios d'inflation plus forte, des rendements réels fluctuants et une fiscalité spécifique aux revenus mobiliers et fonciers en France.
3 piliers pour prendre sa retraite avant 50 ans
Le mouvement FIRE repose sur trois piliers essentiels : l'épargne, l'austérité et l'investissement. Plus tôt l'épargnant commence, plus les chances d'atteindre une autonomie financière avant 50 ans augmentent.
Épargne et austérité : La base du FIRE
La première étape consiste à mettre en place une discipline budgétaire forte :
- Commencer à épargner dès les premiers revenus stables, éviter l'inflation du train de vie et automatiser une partie de l'investissement ; privilégier des supports comme les assurances-vie, le PEA, le CTO, les ETF mondiaux, les actions et, pour la partie immobilière, les versements programmés en SCPI. Les contrats d'assurance-vie modernes permettent d'accéder à des unités de compte diversifiées (fonds indiciels, fonds ISR, supports immobiliers), tandis que le PEA reste un pilier de l'investissement en actions européennes et en ETF éligibles, avec une fiscalité avantageuse au-delà de cinq ans de détention.
- En France, le système de retraite par répartition ajoute une spécificité : les épargnants doivent financer le système collectif tout en construisant leur propre capital, ce qui alimente l'intérêt pour des stratégies de capitalisation individuelle. Les réformes successives de l'âge légal de départ à la retraite et les débats récents sur l'équilibre du système renforcent la méfiance d'une partie des actifs. Selon une étude OpinionWay citée en 2026, 18 % des actifs français se disent attirés par le FIRE, signe d'un intérêt croissant pour ces approches d'indépendance financière.
L'investissement, clé de l'indépendance
Sans investissement, il n'y a pas de revenus alternatifs durables. Les ETF actions mondiaux restent un pilier fréquent des portefeuilles FIRE, en raison de leurs faibles frais et de leur diversification internationale. Les obligations retrouvent de l'intérêt dans un contexte de taux plus rémunérateurs qu'au cours de la décennie précédente : la remontée des taux directeurs de la BCE a permis aux nouvelles émissions obligataires et aux fonds obligataires de proposer des rendements nominaux plus élevés, utiles pour stabiliser un portefeuille en phase de rente.
Les SCPI demeurent également un outil recherché pour générer des revenus potentiels réguliers grâce à une mutualisation du risque et à une gestion déléguée. Leur performance doit toutefois être abordée avec prudence : les rendements varient selon les années, les sociétés de gestion et les conditions de marché. Les données disponibles indiquent un rendement moyen autour de 4,5 % à 4,7 % sur les dernières années pour l'ensemble du marché, mais certaines SCPI de rendement spécialisées peuvent dépasser 7 % à 8 %, voire davantage pour les profils les plus dynamiques, au prix d'un risque accru.
Le suivi du taux de distribution et du taux d'occupation financier (TOF) devient incontournable pour apprécier la capacité de la SCPI à générer des revenus pérennes et à limiter les périodes de vacance locative. Les investisseurs FIRE sont ainsi de plus en plus attentifs aux indicateurs fournis par les sociétés de gestion et par l'Autorité des marchés financiers (AMF) en matière d'information, de transparence et de contrôle des risques.
Tendances et évolutions récentes
- Des profils plus variés : en 2026, le FIRE en France s'élargit à des cadres, indépendants, salariés, freelances et même à des personnes visant un simple allègement du travail plutôt qu'un arrêt total. Les notions de Coast FIRE (accumuler assez de capital tôt pour le laisser croître sans effort supplémentaire) et de Barista FIRE (travailler à temps partiel une fois un certain capital atteint) gagnent en visibilité, car elles permettent une transition plus souple vers une vie moins dépendante du salaire.
- Technologie : applications de budgétisation, agrégateurs de comptes et simulateurs de patrimoine facilitent le calcul du " FIRE number ", le suivi de l'épargne et l'automatisation des versements programmés. Les plateformes d'investissement en ligne permettent désormais d'acheter des ETF, des actions et des parts de SCPI à partir de quelques centaines d'euros, avec des parcours digitaux simplifiés, réduisant ainsi les barrières d'entrée pour les jeunes actifs.
- Finance responsable : la tendance en 2026 est aux placements responsables. Une part croissante d'épargnants intègre davantage de critères ESG dans ses choix d'investissement, y compris dans une démarche d'indépendance financière. Les ETF et fonds à thématique durable, ainsi que certaines SCPI à vocation sociale ou environnementale, s'intègrent de plus en plus dans les portefeuilles FIRE.
- Fiscalité : entre fiscalité des revenus mobiliers, fiscalité des revenus fonciers, prélèvements sociaux et arbitrages entre PEA, assurance-vie, CTO et SCPI, la construction d'une rente nette suppose une stratégie précise et adaptée au profil de l'épargnant. Le prélèvement forfaitaire unique (PFU) et les prélèvements sociaux autour de 17,2 % restent des paramètres stables en 2026, mais il convient de rester attentif aux futures évolutions sur la fiscalité immobilière et les niches fiscales.
Les critiques et limites du mouvement FIRE
Malgré son attrait, le mouvement FIRE présente aussi des limites :
- Un mode de vie parfois trop austère : maintenir sur de longues années une épargne très élevée impose des sacrifices importants et peut devenir difficile à tenir dans le temps. Le risque de se priver excessivement aujourd'hui pour un futur incertain est régulièrement pointé du doigt, d'autant que l'inflation, les taux et la fiscalité peuvent évoluer rapidement.
- Une dépendance forte aux marchés financiers et immobiliers : une baisse des actions, une correction immobilière, une inflation persistante ou un changement fiscal peuvent fragiliser un plan trop optimiste ou insuffisamment diversifié. Les années de tension sur le marché immobilier d'entreprise et les ajustements de valeur de certaines SCPI depuis 2022 illustrent la nécessité de ne pas surestimer la stabilité des revenus locatifs.
- Un risque d'isolement social et de déséquilibre personnel si la retraite anticipée n'est pensée qu'en termes financiers et non en termes de projets de vie : rupture avec le monde du travail, différence de rythme avec l'entourage, nécessité de redéfinir son identité. Les frugalistes insistent de plus en plus sur l'importance de construire un projet de vie global, incluant activités sociales, engagements associatifs, créativité et formation continue.
Tableau comparatif des supports FIRE en 2026
| Support d'investissement | Avantages | Limites |
|---|---|---|
SCPI (pierre-papier) | Revenus potentiels réguliers ; accessibilité relativement élevée ; diversification immobilière ; gestion déléguée ; suivi du taux de distribution et du TOF pour évaluer la qualité des revenus | Frais de souscription et de gestion importants ; liquidité parfois réduite ; fiscalité immobilière à intégrer ; sensibilité aux cycles de l'immobilier et aux taux d'intérêt |
Assurance-vie | Fiscalité avantageuse après 8 ans ; large choix de supports (fonds euros, UC, ETF, fonds ISR) ; outil de transmission ; orientation possible vers des supports responsables | Rendement parfois modéré ; frais variables selon les contrats ; qualité des unités de compte déterminante ; nécessité de comparer les frais d'entrée, de gestion et d'arbitrage |
ETF mondiaux / actions | Faibles frais ; diversification internationale ; forte liquidité ; accès simple via PEA ou CTO ; possibilité d'intégrer des indices ESG | Volatilité élevée ; risque de baisse du capital ; horizon long nécessaire ; culture financière requise ; exposition directe aux cycles économiques et aux décisions des banques centrales |
Immobilier en direct | Effet de levier du crédit ; revenus locatifs potentiels ; patrimoine tangible ; valorisation possible sur le long terme ; maîtrise directe du bien | Gestion contraignante ; vacance locative, impayés, travaux ; fiscalité lourde ; sensibilité aux taux d'intérêt et aux politiques de logement ; exposition concentrée sur quelques biens |
Obligations | Revenus plus prévisibles ; rôle de stabilisation du portefeuille en phase de rente ; plus rémunérateurs depuis la remontée des taux ; possibilité de diversification géographique et sectorielle | Rendement réel parfois limité ; sensibilité aux taux et au risque de crédit ; risque de baisse de valeur en cas de remontée des taux futurs |
À retenir
- La règle des 4 % reste un repère historique, mais ne constitue pas une garantie. Elle doit être adaptée à la fiscalité française, à la durée de la retraite anticipée, aux conditions de marché et à la possibilité d'épisodes d'inflation plus élevés.
- Les SCPI restent un outil fréquent dans les stratégies FIRE, mais leur rendement, la valeur de leurs parts, leur taux de distribution et leur liquidité doivent être examinés avec prudence. Le taux d'occupation financier (TOF) — rapport entre les loyers effectivement perçus et les loyers potentiels si tout le parc était loué — est un indicateur central de la performance locative.
- Le frugalisme n'est pas seulement une contrainte : c'est une manière de réduire l'écart entre ses dépenses, ses valeurs et ses objectifs de vie, en cohérence avec les préoccupations environnementales et sociales croissantes.
- La réussite d'une stratégie FIRE repose sur la diversification : immobilier (direct ou via SCPI), ETF mondiaux, assurance-vie, obligations, épargne de précaution. C'est l'architecture globale, cohérente avec ses objectifs, son horizon de temps et son appétence au risque, qui fait la différence.
- Les notions de Coast FIRE et de Barista FIRE offrent des alternatives plus souples pour ceux qui ne visent pas un arrêt total du travail, mais une plus grande liberté de choix, en s'adaptant mieux aux aléas macroéconomiques et aux besoins de sécurité personnelle.
À retenir en un coup d'œil
- Le FIRE en 2026 repose sur une épargne élevée, une maîtrise des dépenses et des investissements diversifiés (ETF mondiaux, immobilier, SCPI, obligations), en intégrant désormais les indicateurs de rendement réel et de risque.
- L'autonomie financière est un objectif ambitieux de long terme : il demande du capital, de la discipline et une réflexion sur le mode de vie souhaité, ainsi qu'une prise en compte des changements de taux, d'inflation et de fiscalité.
- Coast FIRE et Barista FIRE permettent d'envisager une transition progressive, sans rupture totale avec l'activité professionnelle, mieux adaptée aux aléas macroéconomiques.
- Les SCPI restent un pilier des stratégies orientées revenus, mais comportent des risques de marché, de liquidité et une fiscalité à anticiper. Le suivi du taux de distribution et du taux d'occupation financier est désormais au cœur des analyses des épargnants FIRE.
- Dans un contexte de méfiance envers le système de retraite, le FIRE offre un cadre de réflexion pour reprendre la main sur son avenir, à condition d'intégrer fiscalité, ESG, équilibre de vie et gestion des risques de marché.
Sources
- OpinionWay – Finary, étude sur l'intérêt des actifs français pour le mouvement FIRE et la confiance dans le système de retraite par répartition, 2026.
- Ressources pédagogiques, guides d'investissement et données de marché disponibles sur meilleurescpi.com (notamment sur les SCPI de rendement, le taux d'occupation financier et la diversification patrimoniale).
- Vicki Robin & Joe Dominguez, Your Money or Your Life, ouvrage fondateur du mouvement FIRE.
- Banque de France, publications sur les perspectives d'inflation et les taux d'intérêt 2025-2026.
- INSEE, données sur l'inflation en France, 2025-2026.
- Analyses de marché sur les rendements moyens des SCPI en 2023, 2024 et 2025 (ASPIM, bulletins trimestriels des sociétés de gestion).
Conseil d'expert en gestion de patrimoine
Aborder le mouvement FIRE en 2026 suppose de ne pas se focaliser uniquement sur un chiffre d'indépendance financière, mais de construire un plan patrimonial global : diversification des supports, optimisation fiscale, gestion des risques et réflexion sur le projet de vie. Les simulations prudentes et les marges de sécurité restent essentielles pour transformer une ambition élevée en trajectoire durable. Les variantes Coast FIRE ou Barista FIRE méritent d'être envisagées si un arrêt total du travail semble trop contraignant à court terme. Intégrer des supports de revenus comme les SCPI de rendement — en suivant leur taux de distribution et leur taux d'occupation financier — peut contribuer à stabiliser la rente. Un accompagnement professionnel permet de calibrer la stratégie selon le profil, la fiscalité et les objectifs réels, en tenant compte des scénarios d'inflation, de taux et des évolutions possibles de la réglementation.
À propos de l'auteur
La SCPI Comète vous intéresse ?
Nos conseillers sont prêts à vous accompagner et répondre à vos questions.