Dans le monde de la finance et de l'investissement, il est essentiel de comprendre les différentes solutions permettant de protéger un patrimoine. Parmi elles, les valeurs refuge occupent une place particulière : ces actifs sont recherchés lorsque les marchés deviennent instables ou que les incertitudes économiques et géopolitiques augmentent. En 2026, les tensions internationales, les interrogations sur le commerce mondial et la volatilité des marchés renforcent l'intérêt pour ces placements, sans pour autant supprimer le risque. Aucune valeur refuge n'est totalement exempte de risque de perte en capital.
Les différents types de valeurs refuge
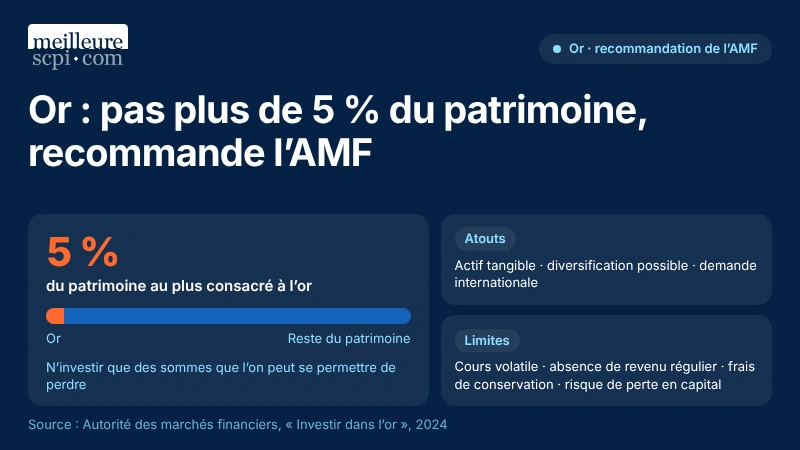
- L'or : Depuis des millénaires, l'or est considéré comme une valeur refuge en raison de sa rareté et de son rôle monétaire historique. Son cours a fortement progressé jusqu'en 2026, soutenu notamment par les achats des banques centrales, les tensions géopolitiques et les anticipations concernant les taux d'intérêt. Toutefois, l'Autorité des marchés financiers (AMF) rappelle que l'or reste un placement risqué : son prix fluctue en permanence et peut connaître de fortes baisses. La documentation de l'AMF recommande de ne pas consacrer plus de 5 % du patrimoine à l'or, une indication nettement plus prudente que les allocations supérieures à 20 % parfois avancées dans certaines analyses.
L'or peut contribuer à diversifier un portefeuille, car son évolution ne suit pas toujours celle des actions ou des obligations. Cette diversification ne garantit toutefois ni le capital ni la performance. Il convient également de prendre en compte les frais d'achat, de conservation, d'assurance et de revente, ainsi que les risques spécifiques aux produits financiers indexés sur l'or. - Les obligations d'État : Les obligations émises par des États jugés solvables sont traditionnellement perçues comme des placements défensifs. Elles peuvent procurer des revenus réguliers et sont généralement plus liquides que l'immobilier. Cependant, elles ne sont pas dépourvues de risques :
- la hausse des taux entraîne une baisse de la valeur des obligations déjà émises ;
- l'inflation réduit le rendement réel perçu ;
- le risque de crédit dépend de la solidité de l'État émetteur.
- Les devises : Le dollar américain (USD) et le franc suisse (CHF) sont souvent considérés comme des devises refuge en raison de la solidité historique de leurs économies et de leurs institutions. Leur valeur peut néanmoins varier sensiblement en fonction :
- des taux d'intérêt ;
- de la situation politique ;
- des flux internationaux de capitaux.
- L'immobilier : L'immobilier peut jouer un rôle défensif lorsqu'il repose sur des biens bien situés, adaptés à la demande et générant des revenus locatifs réguliers. Il reste toutefois sensible :
- aux taux d'emprunt ;
- à la fiscalité ;
- à la réglementation ;
- à la conjoncture locale.
- Les SCPI : Les SCPI constituent une forme d'investissement immobilier indirect. Elles permettent d'accéder à un patrimoine composé de plusieurs immeubles et de mutualiser une partie du risque locatif. Elles ne doivent cependant pas être assimilées à un placement garanti :
- le capital et les revenus ne sont pas garantis ;
- la revente des parts peut être limitée ;
- l'horizon de placement recommandé est généralement long ;
- un risque de perte en capital existe.
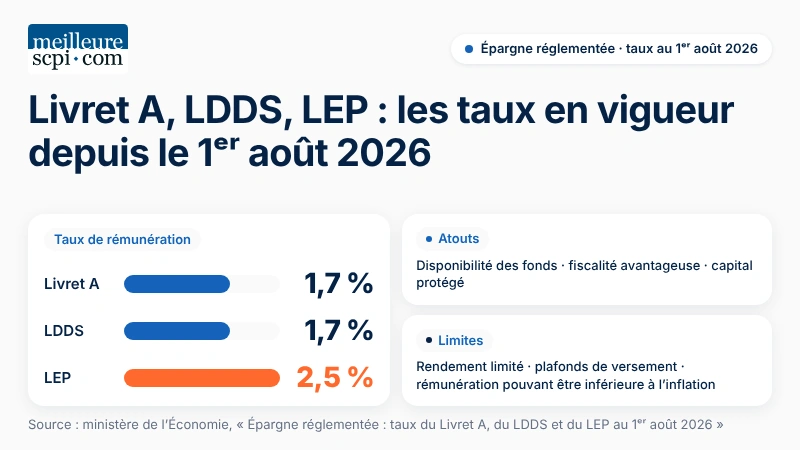
- Les placements sans risque : Les livrets réglementés, les comptes à terme et certains fonds monétaires peuvent servir à protéger une épargne de précaution. En France, le taux du Livret A et du LDDS est fixé à 1,7 % depuis le 1er août 2026, tandis que le taux du Livret d'épargne populaire (LEP) est maintenu à 2,5 %. Ces livrets offrent une disponibilité élevée et une fiscalité avantageuse, mais leurs rendements peuvent être insuffisants pour préserver le pouvoir d'achat lorsque l'inflation leur est supérieure.
Les fonds monétaires ne présentent pas les mêmes caractéristiques qu'un livret réglementé : leur valeur n'est pas garantie et leur rendement dépend notamment de l'évolution des taux à court terme. Ils doivent donc être distingués des produits d'épargne bénéficiant d'une garantie du capital.
Comment intégrer les valeurs refuge dans votre stratégie d'investissement ?
Pour intégrer des valeurs refuge dans un portefeuille, il est important de diversifier les investissements et de tenir compte de la situation financière, de l'horizon de placement et de la tolérance au risque.
Évaluez la tolérance au risque : avant d'investir, il est nécessaire de déterminer la perte maximale acceptable et la durée pendant laquelle l'épargne peut être immobilisée. Un actif présenté comme valeur refuge peut connaître des baisses importantes. C'est notamment le cas de l'or, dont le cours dépend de l'offre et de la demande ainsi que de la situation économique et politique internationale.
Constituez une épargne de précaution : avant de rechercher la performance ou la protection contre les crises, il est généralement pertinent de conserver une réserve disponible pour les dépenses imprévues. Les livrets réglementés peuvent répondre à cet objectif grâce à la disponibilité des fonds et à leur régime fiscal. Depuis le 1er août 2026, le Livret A et le LDDS rémunèrent cette épargne à 1,7 %, tandis que le LEP offre 2,5 % aux personnes remplissant les conditions d'éligibilité.
Diversifiez le portefeuille : la diversification consiste à répartir l'épargne entre plusieurs classes d'actifs, zones géographiques et niveaux de risque. Elle peut associer :
- des liquidités et livrets réglementés ;
- des obligations d'émetteurs variés ;
- des actions ;
- de l'immobilier en direct ou via des SCPI ;
- des métaux précieux dans une proportion limitée.
Aucun actif ne protège contre tous les scénarios économiques. La combinaison d'actifs doit rester cohérente avec l'objectif patrimonial et le temps de placement.
Recherchez les opportunités avec prudence : les périodes de crise peuvent faire progresser rapidement certains actifs, mais elles augmentent aussi le risque d'acheter après une forte hausse. Les décisions gagnent à reposer sur un horizon de placement cohérent plutôt que sur une réaction immédiate aux événements géopolitiques. Pour l'or, l'AMF recommande notamment de n'investir que des sommes que l'on peut se permettre de perdre et de limiter l'exposition à une partie réduite du patrimoine.
En résumé, les valeurs refuge sont des actifs recherchés pour leur capacité potentielle à préserver une partie du patrimoine lorsque les marchés sont perturbés. L'or, les obligations d'État, certaines devises, l'immobilier, les SCPI et les placements liquides peuvent chacun remplir ce rôle dans des proportions différentes. Ils comportent toutefois des risques spécifiques : volatilité, inflation, risque de change, baisse des taux de rendement, illiquidité ou perte en capital.
Tableau récapitulatif des valeurs refuge
Valeur refuge | Avantages | Inconvénients |
|---|---|---|
Or | Actif tangible, diversification possible, demande internationale, potentiel de protection lors de certaines crises | Cours volatile, absence de revenu régulier, frais de conservation, risque de perte en capital ; l'AMF recommande de limiter l'exposition à 5 % du patrimoine |
Obligations d'État | Revenus réguliers potentiels, liquidité généralement élevée, risque de crédit variable selon l'émetteur | Sensibilité aux taux d'intérêt, à l'inflation, au risque de crédit et rendement réel parfois faible |
Devises (CHF, USD…) | Diversification géographique, rôle défensif possible lors de certaines crises | Risque de change, dépendance aux décisions des banques centrales et à la situation politique |
Immobilier | Revenus locatifs potentiels, actif tangible, demande durable dans certaines zones | Illiquidité, frais d'acquisition et d'entretien, fiscalité, sensibilité aux taux et au marché local |
SCPI | Mutualisation de plusieurs biens immobiliers, accès indirect à l'immobilier, revenus potentiels | Capital et revenus non garantis, liquidité limitée, frais, horizon de placement long et risque de perte en capital |
Placements réglementés (Livret A, LDDS, LEP) | Disponibilité des fonds, fiscalité avantageuse, capital protégé dans le cadre applicable aux livrets ; Livret A et LDDS à 1,7 %, LEP à 2,5 % depuis le 1er août 2026 | Rendement limité, plafonds de versement, rémunération susceptible d'être inférieure à l'inflation |
En conclusion, les valeurs refuge peuvent contribuer à la protection d'un patrimoine en période d'incertitude, mais elles ne constituent pas une garantie contre les pertes. En 2026, l'or conserve un rôle important dans la diversification, tandis que les livrets réglementés restent adaptés à l'épargne disponible et que les obligations, les devises, l'immobilier et les SCPI répondent à des objectifs différents. La stratégie la plus robuste repose sur une répartition cohérente entre plusieurs actifs, adaptée au profil de risque et à l'horizon de placement.
📌 À retenir
- En 2026, l'or reste une valeur refuge importante mais très volatile ; la documentation de l'AMF recommande de limiter l'investissement à environ 5 % du patrimoine.
- Les livrets réglementés (Livret A, LDDS, LEP) offrent une épargne de précaution disponible, rémunérée à 1,7 % pour le Livret A et le LDDS et 2,5 % pour le LEP depuis le 1er août 2026.
- Les obligations d'État restent défensives mais sensibles aux taux d'intérêt, à l'inflation et à la solvabilité de l'émetteur.
- Les devises refuge (USD, CHF) peuvent diversifier un patrimoine, au prix d'un risque de change parfois significatif.
- L'immobilier et les SCPI peuvent générer des revenus, mais présentent une liquidité limitée et n'offrent aucune garantie de capital ni de performance.
- Une diversification multi-actifs entre liquidités, obligations, actions, immobilier et actifs tangibles reste centrale pour limiter la dépendance à une seule classe d'actifs.
Sources
- Investopedia – " Safe Haven " (Valeurs refuge) – consulté 2026 – https://www.investopedia.com/terms/s/safe-haven.asp
- Autorité des marchés financiers – " Investir dans l'or " – documentation épargnants – 2024 – https://www.amf-france.org
- Ministère de l'Économie, des Finances et de la Souveraineté industrielle et numérique – " Épargne réglementée : taux du Livret A, du LDDS et du LEP au 1er août 2026 " – 2026 – https://www.economie.gouv.fr
- Documentation SCPI – documents d'information clés et rapports annuels des sociétés de gestion – 2024-2025
Conseil de l'expert
En 2026, la progression de certains actifs présentés comme valeurs refuge, notamment l'or, peut inciter à investir trop rapidement. Une approche prudente consiste d'abord à sécuriser une épargne de précaution disponible sur des livrets réglementés, puis à diversifier progressivement le patrimoine en fonction de l'horizon de placement et de la capacité à supporter les fluctuations. L'exposition à l'or peut rester limitée, en cohérence avec la recommandation de l'AMF de ne pas dépasser environ 5 % du patrimoine. Les obligations, l'immobilier, les SCPI et les devises répondent à des objectifs distincts et doivent être analysés séparément. Avant toute décision, il est utile d'examiner les frais, la liquidité, la fiscalité et les risques de perte en capital, puis de solliciter, si nécessaire, un professionnel en gestion de patrimoine pour adapter la stratégie au profil de risque et au projet patrimonial.
À propos de l'auteur

La SCPI Kyaneos Pierre vous intéresse ?
Nos conseillers sont prêts à vous accompagner et répondre à vos questions.