Le Lump Sum Investing consiste à investir une somme disponible en une seule fois, plutôt que de la répartir dans le temps. Le capital est alors exposé immédiatement aux marchés, ce qui maximise sa durée potentielle de placement et peut favoriser la capitalisation sur le long terme.
Pourquoi le Lump Sum Investing ?
L'argument principal tient au temps passé sur le marché. Un capital investi immédiatement est exposé dès le premier jour aux éventuelles hausses comme aux baisses. Avec un investissement progressif, une partie de la somme reste temporairement en liquidités et demeure moins exposée aux actifs risqués.
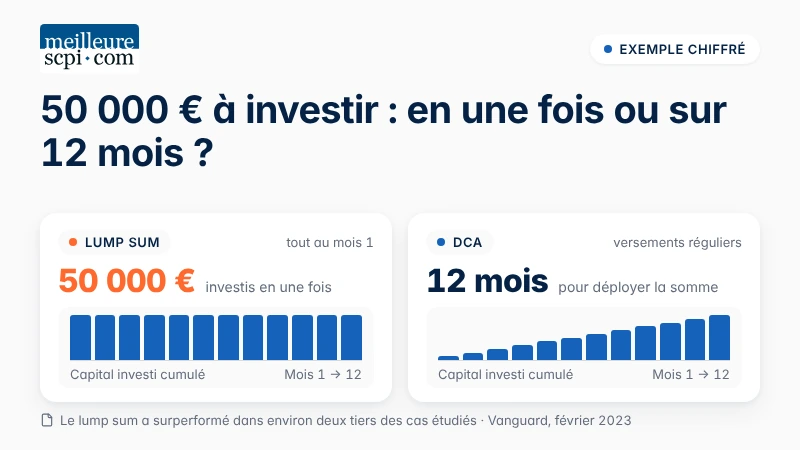
Une étude publiée par Vanguard en février 2023, portant sur plusieurs marchés, périodes historiques et scénarios simulés, conclut que l'investissement en une seule fois a surperformé l'investissement progressif environ deux fois sur trois. Cette comparaison porte sur le patrimoine obtenu au terme d'un an et ne préjuge pas du résultat d'un investissement particulier. L'avantage historique s'explique notamment par le fait que les actions et les obligations ont souvent généré un rendement supérieur aux liquidités au cours des périodes étudiées.
Le résultat varie selon la période, la répartition du portefeuille et le marché considéré. Une entrée en une seule fois peut entraîner une perte temporaire importante si les marchés baissent juste après l'investissement. Le DCA, ou Dollar Cost Averaging, répartit les achats et réduit le risque de mauvais point d'entrée, mais peut aussi limiter la performance lorsque les marchés progressent rapidement.
Le choix comporte également une dimension comportementale. Le Lump Sum Investing réduit le nombre de décisions à prendre après la réception du capital, mais suppose d'accepter une volatilité immédiate. Le DCA peut apporter davantage de confort psychologique aux personnes qui redoutent d'investir juste avant une baisse, sans supprimer le risque de perte.
En 2026, l'arbitrage entre liquidités, obligations et actifs risqués reste influencé par les taux d'intérêt, l'inflation et les perspectives de croissance. Le choix d'une stratégie repose donc sur la cohérence entre l'horizon de placement, la capacité à supporter une baisse et l'allocation globale du patrimoine, plutôt que sur la recherche d'un point d'entrée parfait.

Exemple de Lump Sum Investing
Une personne disposant de 50 000 € peut investir cette somme en une seule fois dans un fonds indiciel diversifié répliquant un grand marché actions. L'intégralité du capital est alors exposée immédiatement aux variations du marché : les gains comme les pertes potentiels concernent la totalité de la somme dès le début de la période.
Avec un investissement progressif sur 12 mois, le même montant peut être réparti en versements réguliers. Cette méthode limite l'exposition immédiate à une correction, mais une partie du capital reste temporairement en liquidités. Si le marché progresse dès le début de la période, les versements suivants peuvent être réalisés à des niveaux plus élevés.
Le DCA peut convenir lorsqu'une entrée immédiate est difficile à supporter psychologiquement ou lorsque le capital doit être déployé progressivement pour des raisons pratiques. Il ne protège pas contre une baisse générale des marchés et ne permet pas de prévoir le meilleur résultat.
Comparaison entre Lump Sum Investing et Dollar Cost Averaging
Le Lump Sum Investing peut convenir aux investisseurs disposant d'un horizon long et capables d'accepter une volatilité importante à court terme. Le DCA correspond davantage à une préférence pour un déploiement progressif et une réduction du risque émotionnel lié à une entrée unique.
Le Lump Sum Investing peut être adapté aux investisseurs qui :
- disposent d'un horizon de placement long ;
- peuvent supporter une baisse temporaire de la valeur de leur investissement ;
- sont en mesure de maintenir leur allocation malgré les fluctuations du marché.
Le Dollar Cost Averaging consiste à investir des montants réguliers à intervalles définis. Il répartit les achats dans le temps et peut réduire le stress lié au choix d'un point d'entrée, sans éliminer le risque de perte.
Tableau comparatif : Lump Sum Investing et Dollar Cost Averaging
Critère | Lump Sum Investing | Dollar Cost Averaging |
|---|---|---|
Objectif | Investir immédiatement le capital pour maximiser sa durée d'exposition au marché. | Répartir les investissements dans le temps afin de lisser le prix d'achat. |
Risque à court terme | Exposition immédiate à une éventuelle correction après l'investissement. | Exposition initiale plus limitée, avec une partie du capital conservée temporairement en liquidités. |
Résultat historique | Surperformance de l'investissement progressif dans environ deux tiers des cas étudiés par Vanguard. | Résultat potentiellement inférieur lorsque les marchés progressent pendant la période de déploiement. |
Profil recherché | Investisseur disposant d'un horizon long et acceptant les fluctuations du marché. | Investisseur privilégiant un déploiement progressif et un meilleur confort psychologique. |
Avantage principal | Capital exposé immédiatement aux éventuelles performances des actifs sélectionnés. | Réduction du risque de concentrer l'investissement à un seul niveau de marché. |
Lump Sum Investing et SCPI en 2026
Le principe du Lump Sum Investing peut également s'appliquer aux SCPI (sociétés civiles de placement immobilier). Investir une somme importante en une seule fois permet d'acquérir immédiatement des parts et de bénéficier, le cas échéant, des distributions futures, sous réserve des délais de jouissance prévus par chaque SCPI. Le capital est alors exposé à la valeur des parts, aux résultats locatifs et aux conditions de liquidité du marché secondaire.
Les SCPI présentent un risque de perte en capital. La revente des parts peut prendre du temps, notamment lorsque les demandes de retrait sont supérieures aux souscriptions, et leur valeur peut évoluer à la hausse comme à la baisse. L'analyse porte notamment sur la qualité et la diversification du patrimoine, les secteurs d'activité, la zone géographique des actifs, le taux d'occupation financier, les valeurs d'expertise, la valeur de reconstitution et les modalités de retrait.
Le marché des SCPI a affiché un taux de distribution moyen de 4,91 % en 2025, contre 4,72 % en 2024 et 4,52 % en 2023. Ce taux rapporte la distribution au prix de référence au 1er janvier 2025 et ne reflète pas à lui seul la performance globale, qui tient également compte de l'évolution du prix des parts.
En 2025, l'évolution moyenne des prix des parts des SCPI s'est établie à -3,45 %. Le rendement global immobilier moyen, qui combine la distribution et l'évolution du prix des parts, a atteint 1,46 %. Ces données illustrent la différence entre le revenu distribué et la performance totale d'un investissement en SCPI.
Par catégorie, le taux de distribution moyen pondéré par la capitalisation s'est situé entre 4,2 % pour les SCPI résidentielles et 6 % pour les SCPI diversifiées en 2025. Les écarts entre véhicules peuvent être significatifs selon la composition du patrimoine, la stratégie d'investissement, le niveau d'endettement et la politique de distribution.
Les SCPI diversifiées répartissent leurs investissements entre plusieurs secteurs et zones géographiques, ce qui peut réduire la concentration du risque sans le supprimer. Les actifs de santé, de logistique, de commerces, d'hôtellerie, de résidentiel et de bureaux répondent à des dynamiques différentes. Les secteurs concernés sont présentés dans les pages consacrées à la santé, la logistique et au résidentiel. Une exposition importante aux bureaux doit être examinée au regard de la localisation, de la qualité environnementale des immeubles, de leur niveau d'occupation et de leur capacité d'adaptation aux évolutions des usages, comme pour les SCPI investies en bureaux.
Un lexique utile pour comprendre cette stratégie inclut les notions de capitalisation, de diversification et de liquidité. Trois indicateurs sont particulièrement importants :
- Le taux d'occupation financier mesure la part des loyers effectivement perçus ou facturés par rapport aux loyers qui seraient générés si l'ensemble du patrimoine était loué dans les conditions prévues.
- La valeur de reconstitution correspond au montant théorique nécessaire pour reconstituer le patrimoine d'une SCPI, frais inclus.
- La collecte nette correspond à la différence entre les souscriptions et les retraits sur une période donnée. Elle renseigne sur la dynamique de la demande, sans suffire à elle seule pour apprécier la liquidité.
Points de vigilance en 2026
- Tenir compte de l'horizon de placement : un investissement en actions comme en SCPI doit être envisagé sur une durée suffisamment longue pour absorber les fluctuations et les éventuelles périodes de baisse.
- Évaluer la capacité à subir une perte temporaire : un investissement unique peut baisser rapidement après son démarrage. Le montant engagé doit rester compatible avec la situation financière et le profil de risque.
- Comparer avec le DCA : l'investissement progressif peut réduire le risque émotionnel associé à un mauvais point d'entrée, mais une partie du capital reste moins exposée aux marchés pendant la période de déploiement.
- Examiner les SCPI en détail : secteur, géographie, diversification, taux d'occupation financier, endettement, valeur de reconstitution, évolution du prix de part et politique de distribution sont à étudier ensemble.
- Surveiller la liquidité : délais de retrait, parts en attente, structure du capital, volumes de souscription et collecte nette sont des éléments à prendre en compte avant d'investir une somme importante.
- Conserver une épargne de précaution : un capital nécessaire à court terme doit rester disponible plutôt que d'être exposé à un risque de perte ou à une liquidité limitée.
- Distinguer rendement et performance globale : une distribution élevée peut coexister avec une baisse du prix des parts et ne suffit pas, à elle seule, à apprécier la performance totale.
Conclusion
Le Lump Sum Investing expose immédiatement une somme disponible au marché et maximise sa durée potentielle d'investissement. Les travaux étudiés par Vanguard montrent que cette approche a historiquement surperformé l'investissement progressif environ deux fois sur trois, sans préjuger du résultat d'un investissement particulier.
Le DCA conserve une utilité pour les investisseurs qui privilégient un déploiement progressif ou qui supportent difficilement le risque d'une baisse juste après l'investissement. Le choix dépend de l'horizon, de la tolérance au risque, du besoin éventuel de disposer rapidement du capital et de la capacité à maintenir la stratégie en période de volatilité.
Pour les SCPI, un investissement en une seule fois accélère l'exposition au patrimoine et aux revenus potentiels, sous réserve des délais de jouissance. Il doit intégrer les risques propres à l'immobilier indirect : perte en capital, évolution du prix des parts, liquidité limitée, hétérogénéité des performances et dépendance à la qualité des actifs détenus.
À retenir
- Le Lump Sum Investing consiste à investir une somme en une seule fois, avec une exposition immédiate aux variations du marché.
- L'étude Vanguard publiée en février 2023 conclut que l'investissement en une seule fois a historiquement surperformé l'investissement progressif environ deux fois sur trois.
- Le DCA peut réduire le risque émotionnel lié à un mauvais point d'entrée, sans supprimer le risque de perte ni assurer un meilleur résultat.
- En 2025, le taux de distribution moyen des SCPI a atteint 4,91 %, tandis que l'évolution moyenne du prix des parts s'est établie à -3,45 %.
- Pour les SCPI, l'analyse gagne à intégrer la qualité du patrimoine, la diversification, le taux d'occupation financier, la valeur de reconstitution et les modalités de retrait.
- Une approche hybride peut être envisagée lorsque le risque psychologique d'une entrée unique est élevé, avec une allocation cohérente avec l'horizon et le profil de risque.
Sources
- Vanguard, " Cost averaging: Invest now or temporarily hold your cash? ", février 2023 : document de recherche.
- ASPIM, " Collecte et performance des fonds immobiliers grand public en 2025 ", données de marché 2025, publication 2026 : document de synthèse.
- ASPIM, " Indicateurs de performances 2025 ", données de marché 2025, publication 2026 : présentation des indicateurs.
Conseil
La décision entre Lump Sum Investing et investissement progressif s'articule autour de l'horizon de placement, de la capacité à supporter une baisse temporaire et de la diversification du patrimoine. Une somme susceptible d'être utilisée à court terme a vocation à rester disponible et à ne pas être exposée à des actifs présentant un risque de perte ou une liquidité limitée.
Pour un capital destiné à rester investi sur le long terme, l'investissement en une seule fois peut être cohérent avec les résultats historiques observés, à condition d'accepter les fluctuations du marché. Le DCA peut constituer une alternative lorsque le risque émotionnel d'une entrée unique est trop élevé. Une approche hybride est également possible, avec une partie du capital investie immédiatement et le solde déployé selon un calendrier défini à l'avance.
Pour les SCPI, l'analyse porte sur chaque véhicule et pas uniquement sur son taux de distribution. La qualité et la diversification du patrimoine, le taux d'occupation financier, la valeur de reconstitution, l'évolution du prix des parts, les modalités de retrait et la collecte nette sont à examiner avant toute décision. Un professionnel réglementé peut être consulté pour apprécier la cohérence de l'investissement avec la situation patrimoniale, l'horizon et la capacité de risque.
À propos de l'auteur