Dans un monde économique en perpétuelle évolution, l'art de l'investissement demeure une quête constante de sécurité et de rentabilité. Ces deux critères, souvent considérés comme antagonistes, peuvent néanmoins s'harmoniser dans une stratégie d'investissement équilibrée. Cet article vous guide à travers les principes fondamentaux pour devenir un investisseur avisé, capable de jongler entre ces deux piliers dans un contexte 2026 marqué par une inflation revenue près de la cible de la BCE, une normalisation progressive des taux et un environnement de marché encore sensible aux tensions géopolitiques et aux incertitudes politiques.
Au 10 septembre 2026, la Banque centrale européenne a relevé ses trois taux directeurs de 25 points de base, portant la facilité de dépôt à 2,50 %, le taux des opérations principales de refinancement à 2,65 % et la facilité de prêt marginal à 2,90 %. Cette décision confirme que la phase de désinflation ne s'accompagne pas d'un retour à des politiques monétaires ultra-accommodantes. La BCE anticipe par ailleurs une inflation sous-jacente de 2,5 % en 2026, 2,6 % en 2027 et 2,3 % en 2028.
L'équation sécurité‑rentabilité
Tout investisseur aspire à maximiser ses gains tout en minimisant ses risques. La première étape vers un investissement réussi est de comprendre que la sécurité et la rentabilité sont intrinsèquement liées :
- Un investissement sans risque offre généralement des rendements modestes.
- Une quête de rentabilité élevée implique souvent d'accepter un niveau de risque plus important.
Après le choc inflationniste de 2022‑2023 et la forte remontée des taux, 2024 et 2025 ont vu un reflux de l'inflation en zone euro, puis 2026 a confirmé une phase de stabilisation plus lisible pour les épargnants. En France, l'inflation s'est rapprochée d'un rythme annuel modéré, autour de la cible de stabilité des prix, ce qui a permis une amélioration du rendement réel de certains placements de taux. Dans le même temps, les marchés financiers ont continué d'évoluer dans un contexte contrasté, où les grandes valeurs technologiques, l'intelligence artificielle et la transition énergétique ont soutenu les indices, malgré des à‑coups liés aux tensions internationales.
Plus que jamais, investir, c'est avant tout savoir évaluer et gérer le risque en tenant compte du contexte macroéconomique, monétaire et réglementaire. Un bon investisseur est celui qui sait quand et où placer ses fonds pour un équilibre optimal entre sécurité et rendement, en ajustant régulièrement son allocation.
Investir, c'est avant tout savoir évaluer et gérer le risque. Un bon investisseur est celui qui sait quand et où placer ses fonds pour un équilibre optimal entre sécurité et rendement.
Diversifier pour réussir
La diversification est essentielle pour tout investisseur souhaitant sécuriser son épargne tout en recherchant des rendements attractifs. Concrètement, cela consiste à répartir les investissements entre diverses classes d'actifs (actions, obligations, immobilier, etc.) et différents produits financiers (livrets d'épargne, fonds euros, SCPI, etc.).
En 2026, nombre de professionnels recommandent une allocation prudente mais diversifiée, combinant :
- Des actifs risqués : actions, crédit, immobilier.
- Des poches défensives : monétaire, fonds euros, obligations de qualité.
Ce dosage s'opère dans un environnement où la croissance mondiale reste modérée, où les politiques monétaires sont redevenues un peu moins restrictives sans cesser d'être vigilantes, et où les risques géopolitiques demeurent élevés. À noter que les fonds obligataires à échéance courte conservent un intérêt particulier en 2026, avec des rendements pouvant dépasser 4 % selon les stratégies, au prix d'un risque de marché maîtrisé mais réel.
La diversification sectorielle est également clé : les valeurs liées à l'IA et au numérique restent en vue, mais d'autres secteurs comme la santé, les infrastructures, la transition énergétique et l'immobilier durable gagnent en importance à mesure que les politiques publiques et les réglementations environnementales se renforcent.
Les livrets d'épargne
Les livrets d'épargne, souvent privilégiés pour leur sécurité et leur liquidité, figurent toujours parmi les choix favoris des épargnants. Leur principal atout réside dans la garantie de capital qu'ils proposent et dans l'absence de risque de marché. Toutefois, avec le reflux de l'inflation et la normalisation des taux, leurs rendements ont été ajustés au cours de l'année 2026.
Principaux livrets d'épargne en 2026 (France) :
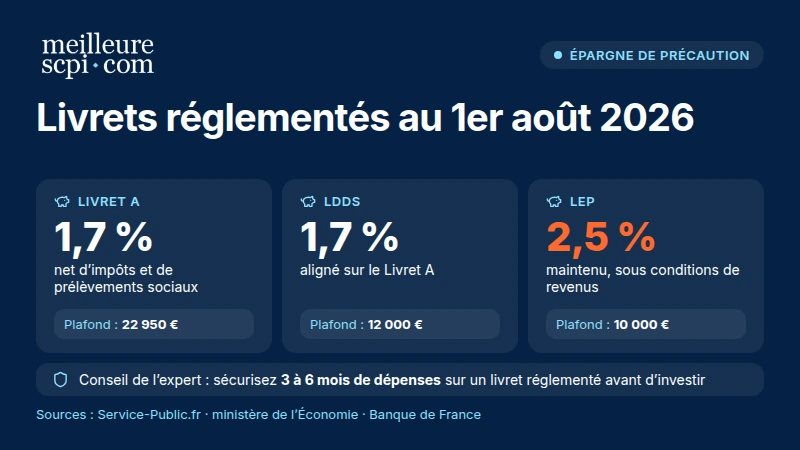
- Livret A : son taux est passé à 1,5 % au 1er février 2026, puis a été relevé à 1,7 % à compter du 1er août 2026. Il reste net d'impôts et de prélèvements sociaux, avec un plafond de 22 950 € pour les particuliers.
- Livret d'Épargne Populaire (LEP) : fixé à 2,5 % depuis le 1er février 2026, il a été maintenu à ce niveau au 1er août 2026. Il demeure le livret réglementé le mieux rémunéré, sous conditions de revenus, avec un plafond de 10 000 €.
- Livret de Développement Durable et Solidaire (LDDS) : aligné sur le Livret A, son taux est passé à 1,7 % au 1er août 2026. Sa rémunération reste nette d'impôts et de prélèvements sociaux, pour un plafond de 12 000 €.
- Autres livrets bancaires fiscalisés : les banques continuent de proposer des livrets " maison " avec des promotions à court terme, pouvant atteindre ponctuellement autour de 4 % sur quelques mois. En dehors de ces périodes de bonification, leurs rendements restent globalement modestes et souvent inférieurs à l'inflation moyenne de long terme, une fois la fiscalité prise en compte.
Les livrets réglementés ne peuvent pas, à eux seuls, constituer une stratégie d'investissement patrimoniale de long terme, mais ils restent incontournables pour la trésorerie de précaution et la constitution d'une épargne de sécurité.
Le Fonds Euro
Le Fonds Euro, composant clé de l'assurance vie, garantit le capital et offre une disponibilité relativement flexible (hors fiscalité et éventuels frais). Après plusieurs années de rendements dégradés, la remontée des taux obligataires à partir de 2022‑2023 a permis aux assureurs d'améliorer progressivement la performance de leurs fonds euros.
Voici comment évolue la performance des fonds euros :
- En 2024 : rendements bruts moyens autour de 2,5 % à 3 %, en hausse sensible par rapport aux années précédentes, avec les meilleurs contrats autour de 3,5 %.
- En 2025 : rendement moyen autour de 2,6 % pour les fonds euros classiques, tandis que les meilleurs fonds euro " nouvelle génération " ont atteint entre 3,5 % et 3,75 % grâce à une allocation plus dynamique en immobilier et en actions, tout en conservant la garantie de capital.
- En 2026 : les écarts restent sensibles selon les contrats. Les fonds les plus sécurisés restent plus proches de 2,5 % à 2,8 %, tandis que les fonds davantage investis en immobilier ou en titres de participation peuvent encore servir des rendements bruts proches de 3,5 %.
Le fonds euro représente ainsi une option sécurisée pour les investisseurs cherchant à allier protection du capital et performance modérée, à condition d'accepter la durée de détention recommandée et les éventuels frais de gestion. Il s'inscrit souvent comme brique centrale d'une stratégie patrimoniale équilibrée, en complément d'unités de compte plus dynamiques.
La Bourse
L'investissement boursier consiste à acheter des actions d'entreprises cotées, offrant un potentiel de rentabilité élevé mais avec des risques importants. En 2025 et au début de 2026, les marchés actions mondiaux ont globalement bien tenu, soutenus par les résultats des entreprises, par l'anticipation de politiques monétaires moins restrictives sur certaines périodes et par la forte dynamique des secteurs technologiques, de l'IA et de la transition énergétique.
Les principaux enseignements boursiers de 2025‑2026 :
- Les actions américaines ont atteint de nouveaux sommets historiques, portées par les grandes valeurs technologiques et les groupes les mieux positionnés sur l'intelligence artificielle.
- Le S&P 500 a affiché une progression à deux chiffres sur l'année 2025, dans une fourchette généralement située autour de 10 % à 12 % en devise locale selon les séquences de marché.
- L'Euro Stoxx 50 a également évolué en territoire positif, avec une performance proche d'une dizaine de pourcents sur l'année.
- Sur longue période, les actions et ETF restent associés à une performance moyenne attendue de l'ordre de 6 % à 10 % par an, au prix d'une volatilité parfois forte.
- Les marchés asiatiques sont restés plus hétérogènes, avec des opportunités en Inde et au Japon, mais davantage de fragilité en Chine.
Les secteurs de la transition énergétique, de l'intelligence artificielle, des technologies médicales et des infrastructures continuent d'attirer l'attention des investisseurs pour leur fort potentiel de croissance à long terme. Cette dynamique s'accompagne toutefois de valorisations parfois élevées et d'une concentration marquée des indices sur quelques grandes capitalisations, ce qui implique un risque accru en cas de retournement.
Les experts invitent donc à diversifier géographiquement (États‑Unis, Europe, Asie) et sectoriellement, et à conserver un horizon d'investissement de plusieurs années pour lisser la volatilité des marchés. Les enveloppes comme le PEA ou l'assurance vie permettent par ailleurs d'optimiser la fiscalité des placements en actions sur le long terme.
Les SCPI
Une SCPI (Société Civile de Placement Immobilier) est un fonds d'investissement immobilier dans des biens principalement professionnels (bureaux, commerces, logistique, santé, etc.). La pierre‑papier — terme qui désigne l'investissement immobilier via des véhicules collectifs comme les SCPI — permet à tout épargnant d'accéder à l'immobilier professionnel sans en gérer les contraintes.
Après les tensions observées en 2023‑2024 sur l'immobilier de bureau, le marché des SCPI a poursuivi son adaptation en 2025 et 2026 :
- Revalorisations à la baisse de certaines parts.
- Gestion plus prudente des acquisitions.
- Montée en puissance des segments résilients : santé, logistique, résidentiel géré, immobilier durable.
- Travail accru sur la liquidité.
Selon l'ASPIM, le taux de distribution moyen des SCPI s'est élevé à 4,91 % en 2025, en hausse par rapport à 4,72 % en 2024 et 4,52 % en 2023. Ce niveau confirme qu'un marché immobilier collectif sélectif peut encore offrir un couple rendement/risque attractif sur la durée, avec toutefois de fortes disparités entre les stratégies :
- SCPI de rendement classiques : entre 4,5 % et 6 % de taux de distribution.
- SCPI dites " high yield " : entre 6,5 % et 7,6 % avant fiscalité, au prix d'un risque plus élevé.
Un nouvel indicateur, la performance globale annuelle, s'impose progressivement comme référence. Il combine le taux de distribution et l'évolution du prix de la part sur l'année. En 2025, la performance globale annuelle moyenne des SCPI ressort à environ +1,46 %, chiffre modeste mais positif, qui traduit un marché ayant réussi à rester dans le vert malgré des baisses de prix de part encore présentes sur certains segments.
Les SCPI restent accessibles à tous les budgets, à partir de quelques centaines d'euros, et permettent aux investisseurs de percevoir des revenus potentiels réguliers sans les tracas de la gestion locative. En contrepartie, il faut accepter une liquidité réduite, des frais d'entrée et de gestion, ainsi qu'un risque de baisse de la valeur des parts. La sélectivité, le type d'actifs, les zones géographiques, le niveau de mutualisation des locataires et la diversification entre plusieurs SCPI sont devenus encore plus essentiels pour maîtriser le risque. Dans le vocabulaire des SCPI, des notions comme taux de distribution, performance globale annuelle et capitalisation sont devenues incontournables pour comparer les véhicules.
Le crowdfunding immobilier
Le crowdfunding immobilier permet aux particuliers de financer des projets immobiliers (promotion, rénovation, lotissements, etc.) en échange de rendements élevés, généralement sous forme d'intérêts sur des obligations ou de prêts.
Ce que vous devez savoir avant d'investir :
- En 2024, le rendement annuel brut moyen était autour de 9 % pour les projets financés, mais avec une montée des risques de retards et de défauts de remboursement.
- En 2025‑2026, le rendement brut moyen demeure proche de 8 % à 10 % selon les plateformes et les typologies de projets, ce qui en fait l'un des placements les plus rémunérateurs du marché, mais aussi l'un des plus risqués.
- Le capital est souvent bloqué pendant 12 à 36 mois, et l'investisseur doit accepter la possibilité de retards de remboursement, de restructurations ou de pertes partielles.
L'Autorité des Marchés Financiers (AMF) rappelle régulièrement la nécessité d'une vigilance accrue face au risque de perte en capital, à la concentration sur quelques promoteurs, à la qualité des garanties et à la sensibilité du secteur immobilier à la conjoncture et aux taux d'intérêt. Ce type d'investissement reste réservé à une part limitée d'un patrimoine diversifié, pour les épargnants prêts à assumer un risque élevé et capables de supporter une éventuelle perte totale sur certains projets.
Un exemple de portefeuille équilibré en 2026
Pour illustrer une stratégie d'investissement équilibrée dans le contexte actuel, considérons un portefeuille diversifié incluant cinq grandes poches :
- 25 % en livrets bancaires et fonds euros : sécurité et liquidité, pour faire face aux imprévus et financer les projets à court terme. Cette poche comprend l'épargne de précaution sur livrets réglementés, avec un Livret A et un LDDS à 1,7 % depuis août 2026, et un LEP à 2,5 % maintenu sur la même période, ainsi que l'assurantiel à capital garanti. Elle ne vise pas la performance maximale, mais la robustesse.
- 20 % en obligations : priorité aux obligations d'État de la zone euro et aux obligations d'entreprises bien notées, avec des rendements attendus autour de 3 % à 4,5 % pour les émetteurs de bonne qualité et davantage pour le haut rendement, au prix d'un risque de crédit plus élevé. Les fonds obligataires à échéance sont particulièrement mis en avant en 2026 pour leur visibilité sur le rendement.
- 30 % en actions, avec un accent sur les secteurs innovants : technologies, intelligence artificielle, santé, transition énergétique, mais aussi une part de valeurs plus défensives (consommation de base, infrastructures, utilities) pour lisser les à‑coups de marché. Sur longue période, les actions et ETF offrent une performance moyenne attendue de 6 % à 10 % par an, sous réserve d'un horizon d'au moins 8 ans et d'une bonne diversification internationale.
- 15 % en immobilier via des SCPI : revenus locatifs potentiels réguliers, avec une préférence pour les SCPI diversifiées et celles orientées vers la santé, la logistique, le résidentiel géré ou les actifs " verts ". L'analyse du taux de distribution, de la performance globale annuelle et du niveau de mutualisation des locataires permet de mieux appréhender le profil risque/rendement de chaque SCPI. La pierre‑papier constitue ainsi une brique patrimoniale de moyen‑long terme, avec une volatilité généralement inférieure à celle des actions.
- 10 % en investissements alternatifs : or, matières premières, cryptomonnaies, private equity ou infrastructures non cotées, pour diversifier davantage et tenter de capter des gains décorrélés des marchés traditionnels. Le private equity, par exemple, affiche un TRI net annuel autour de 12 % à 12,4 % sur 10 ans en France selon les dernières études disponibles, mais avec un horizon de détention de 8 à 10 ans et un risque élevé.
Ce type d'allocation doit naturellement être ajusté en fonction de l'âge, de la situation financière, de l'horizon de placement et du profil de risque de chaque investisseur. Un épargnant proche de la retraite privilégiera davantage les fonds euros, les obligations et les SCPI de rendement, tandis qu'un investisseur plus jeune pourra majorer la part d'actions et d'actifs alternatifs.
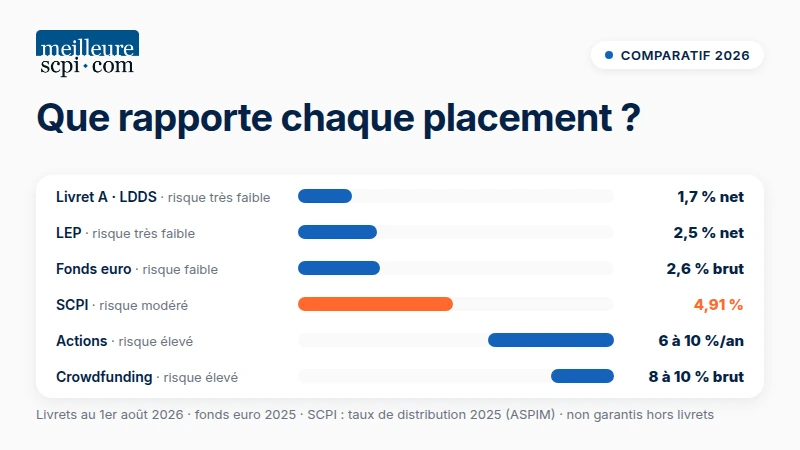
Tableau comparatif des options d'investissement en 2026
| Type d'investissement | Rendement moyen (2026) | Niveau de risque | Accessibilité | Avantages | Inconvénients |
|---|---|---|---|---|---|
| Livrets d'épargne | Environ 1,7 % à 2,5 % net selon le livret en 2026 (Livret A et LDDS à 1,7 %, LEP à 2,5 %) | Très faible | À partir de 10 € | Capital garanti par l'État pour les livrets réglementés, liquidité immédiate, simplicité | Plafond limité, rendement réel parfois faible après prise en compte de l'inflation |
| Fonds Euro | Environ 2,6 % brut en moyenne en 2025‑2026 ; meilleurs fonds euro " nouvelle génération " autour de 3,5 % à 3,75 % | Faible | À partir de 100 € | Capital garanti (hors frais et fiscalité), stabilité, cadre fiscal de l'assurance vie à long terme | Rendement limité face aux actions, frais de gestion et éventuels frais d'entrée/sortie, durée de détention conseillée |
| Actions en Bourse | En moyenne 6 % à 10 % par an sur longue période ; en 2025, S&P 500 et Euro Stoxx 50 en hausse à deux chiffres sur l'année | Élevé | Libre (PEA, compte‑titres, assurance vie) | Potentiel de croissance important, accès à des secteurs porteurs (IA, santé, climat), dividendes | Volatilité élevée, risque de perte en capital, nécessite un horizon de long terme et une bonne diversification |
| SCPI | Environ 4,5 % à 6 % de taux de distribution moyen selon les catégories ; taux de distribution moyen de 4,91 % en 2025 ; performance globale annuelle moyenne à +1,46 % | Modéré | À partir de 200 € | Revenus potentiels réguliers, gestion déléguée, accès à l'immobilier professionnel et résidentiel | Frais d'entrée et de gestion, liquidité réduite, sensibilité au marché immobilier |
| Crowdfunding immobilier | Environ 8 % à 10 % brut par an en moyenne selon les plateformes et les projets | Élevé | À partir de 100 € | Rendement attractif, accès à des projets variés, durée d'investissement souvent limitée à quelques années | Risques de retard ou de défaut des projets, immobilisation du capital, absence de garantie en capital |
| Obligations | Environ 3 % à 4,5 % pour des obligations d'État et des obligations d'entreprises bien notées en euro ; davantage pour le haut rendement mais avec plus de risque | Modéré | Variable | Stabilité relative des revenus, meilleure rémunération qu'au cours des années de taux zéro, bonne brique de diversification | Rendement inférieur aux actions sur longue période, sensibilité aux variations de taux, risque de crédit pour les émetteurs |
| Investissements alternatifs (or, cryptos, matières premières, private equity) | Très variable : l'or joue un rôle de valeur refuge en période d'incertitude ; les cryptomonnaies restent extrêmement volatiles ; le private equity peut viser autour de 8 % à 12 % par an sur longue période mais avec un risque élevé | Élevé à très élevé | Libre ou via véhicules spécialisés | Diversification, potentiel de gains élevés sur certaines périodes, décorrélation partielle des marchés traditionnels selon les actifs | Volatilité importante, complexité et besoin d'expertise, risque réglementaire et technologique (notamment pour les cryptomonnaies), horizon de détention long pour le private equity |
Conclusion : La sagesse de l'investisseur averti
Investir de manière sûre et rentable exige une planification minutieuse, une diversification intelligente et un engagement envers l'apprentissage continu. En 2026, les opportunités d'investissement sont nombreuses :
- La normalisation des taux redonne de l'intérêt aux obligations et aux fonds euros, avec des rendements moyens autour de 2,6 % pour les fonds euros classiques et des pointes entre 3,5 % et 3,75 % pour les meilleurs contrats.
- Les marchés actions restent portés par l'innovation technologique et la transition énergétique.
- La pierre‑papier via les SCPI continue d'offrir un rendement moyen attractif autour de 4,91 % en 2025, avec une performance globale annuelle moyenne à +1,46 %, à condition de s'intéresser aux indicateurs de référence du secteur comme le taux de distribution et la performance globale annuelle.
Mais ces opportunités s'accompagnent de risques persistants liés aux tensions géopolitiques, aux incertitudes politiques, à l'évolution des normes environnementales et à la trajectoire des politiques monétaires. Rappelez‑vous que l'objectif n'est pas seulement d'accroître votre richesse, mais de le faire d'une manière qui respecte votre tolérance au risque, votre horizon de placement et vos objectifs à long terme. En adoptant une approche équilibrée, en diversifiant vos placements entre différentes classes d'actifs, y compris la pierre‑papier et les instruments de taux, et en réévaluant régulièrement votre stratégie à la lumière des évolutions économiques et réglementaires, vous pouvez naviguer avec confiance dans le monde de l'investissement.
En adoptant une approche équilibrée et en restant fidèle à ces principes, vous pouvez naviguer avec confiance dans le monde de l'investissement, en maximisant vos chances de succès tout en protégeant votre patrimoine contre les aléas du marché.
📌 À retenir
- La sécurité et la rentabilité ne sont pas opposées : elles se pilotent grâce à une allocation diversifiée et régulièrement réévaluée.
- Les livrets réglementés (Livret A, LEP, LDDS) restent la base de l'épargne de précaution, avec en 2026 un Livret A et un LDDS à 1,7 % et un LEP à 2,5 %.
- Les fonds euros retrouvent de l'attrait autour de 2,6 % en moyenne et jusqu'à 3,5 % à 3,75 % brut pour les meilleurs contrats, grâce au renouvellement des portefeuilles obligataires à des taux plus élevés.
- Les SCPI affichent un taux de distribution moyen de 4,91 % en 2025, avec la performance globale annuelle comme indicateur de référence, et des meilleures SCPI pouvant viser 6,5 % à 7,6 % de taux de distribution avant impôts.
- Un portefeuille équilibré 2026 combine fonds euros et livrets, obligations, actions, SCPI et alternatifs, à adapter selon son profil et son horizon, dans une logique patrimoniale de long terme intégrant la pierre‑papier et les instruments de taux.
Sources
- ASPIM – Statistiques et indicateurs du marché des SCPI 2025 (taux de distribution, performance globale annuelle)
- Banque centrale européenne – Décisions de politique monétaire du 10 septembre 2026 et projections d'inflation
- Service‑Public.fr et ministère de l'Économie – Informations sur l'épargne réglementée (Livret A, LDDS, LEP) au 1er août 2026
- Banque de France – Références de calcul de l'épargne réglementée et données sur les taux
- AMF – Recommandations et mises en garde sur le crowdfunding immobilier en France
- INSEE – Indices des prix à la consommation et données d'inflation en France
- France Assureurs – Résultats des fonds euros de l'assurance vie 2024‑2025
- Meilleurescpi.com – Lexique et analyses SCPI, guides d'investissement
Conseil de l'expert
En 2026, la tentation est grande de se concentrer uniquement sur les placements les plus rémunérateurs — actions technologiques, SCPI à haut rendement ou crowdfunding immobilier. Mais la vraie performance patrimoniale sur le long terme repose sur la cohérence de l'allocation globale, pas sur la chasse au rendement maximal. Mon conseil : commencez par sécuriser 3 à 6 mois de dépenses sur un livret réglementé, puis construisez progressivement votre portefeuille en ajoutant des briques complémentaires (fonds euro, SCPI, actions via ETF). Réévaluez votre allocation au moins une fois par an en tenant compte de vos objectifs de vie, pas uniquement des performances passées. Et méfiez‑vous des offres promettant des rendements élevés sans risque apparent : en matière d'investissement, ce qui semble trop beau l'est souvent.
À propos de l'auteur

La SCPI Corum XL vous intéresse ?
Nos conseillers sont prêts à vous accompagner et répondre à vos questions.