Dans l'univers des placements financiers, la diversité des offres et des intermédiaires constitue une opportunité, mais aussi une source de vigilance. En 2026, le Livret A et le LDDS sont rémunérés à 1,50 % depuis le 1er février, puis à 1,70 % depuis le 1er août. Le taux du LEP est maintenu à 2,50 %, tandis que le taux nominal du PEL ouvert depuis le 1er janvier 2026 s'élève à 2 %. Cette configuration rappelle l'importance d'arbitrer entre sécurité, liquidité, horizon de placement et potentiel de rendement.
Les banques, les compagnies d'assurance, les conseillers en investissements financiers, les plateformes en ligne et les acteurs fintech proposent un éventail de solutions. Cette diversité peut toutefois exposer les épargnants à des placements inadaptés, à des frais mal compris ou à des escroqueries, notamment lorsque des fraudeurs usurpent l'identité d'établissements financiers, de sociétés de gestion ou d'autorités publiques.
Les différents acteurs des placements
Les établissements traditionnels
Les banques et les compagnies d'assurance proposent des placements de court, moyen et long terme : livrets bancaires, assurance-vie, organismes de placement collectif en valeurs mobilières, plans d'épargne, produits boursiers ou produits structurés. Ces acteurs sont soumis à des exigences prudentielles et à des obligations d'information, de conseil et de connaissance du client.
La résilience numérique du secteur financier est également encadrée par le règlement européen DORA, applicable depuis le 17 janvier 2025. Le dispositif renforce notamment la gestion des risques liés aux prestataires informatiques, la déclaration des incidents majeurs et les tests de robustesse des systèmes. Cette réglementation concerne notamment les établissements de crédit, les entreprises d'investissement, les assureurs, les sociétés de gestion et certains prestataires de services financiers.
Intermédiaires en assurance
Les intermédiaires en assurance distribuent notamment des contrats d'assurance-vie, des fonds en euros, des unités de compte et des supports immobiliers tels que les SCPI ou les OPCI. Leur activité est encadrée par la directive sur la distribution d'assurances et par les règles françaises applicables à l'information, au conseil, à la rémunération et à la prévention des conflits d'intérêts.
La nature des frais, les éventuelles commissions, le niveau de risque des unités de compte et les conditions de sortie doivent être présentés de manière compréhensible avant toute souscription. L'intermédiaire doit également disposer d'une immatriculation valide et respecter les obligations de formation et de capacité professionnelle applicables à son activité.
Conseillers en investissements financiers
Les conseillers en investissements financiers, ou CIF, ont vocation à analyser la situation, les objectifs, l'horizon de placement et la tolérance au risque de leurs clients avant de formuler une recommandation. Ils peuvent intervenir sur des fonds, des ETF, des instruments financiers, des SCPI ou certaines solutions patrimoniales.
Le recours à un CIF ne dispense pas de vérifier son immatriculation, son statut, l'étendue de ses services et le mode de rémunération appliqué. La documentation remise avant l'investissement doit permettre de comprendre les risques, les frais, les modalités de sortie et les éventuels conflits d'intérêts.
Plateformes en ligne et acteurs fintech
Certaines plateformes proposent des services d'investissement en bourse ou des contrats d'assurance-vie en ligne. D'autres donnent accès à des portefeuilles gérés automatiquement, à l'agrégation de comptes ou à différents supports tels que les ETF, les fonds thématiques et les SCPI.
L'accès numérique et les frais parfois réduits ne suppriment pas les risques propres aux placements proposés. Avant d'investir, le statut réglementaire de la plateforme, l'identité de l'opérateur, la structure tarifaire, la conservation des actifs et les conditions de retrait doivent être vérifiés.
Les offres présentant un rendement élevé, un risque prétendument faible ou une disponibilité immédiate appellent une vigilance particulière. Les alertes relatives aux faux livrets, aux plateformes de trading non autorisées, aux usurpations d'identité et aux offres de cryptoactifs sans autorisation rappellent la nécessité de consulter les registres officiels et les listes d'alerte.
L'alignement des intérêts : banque, indépendant ou plateforme
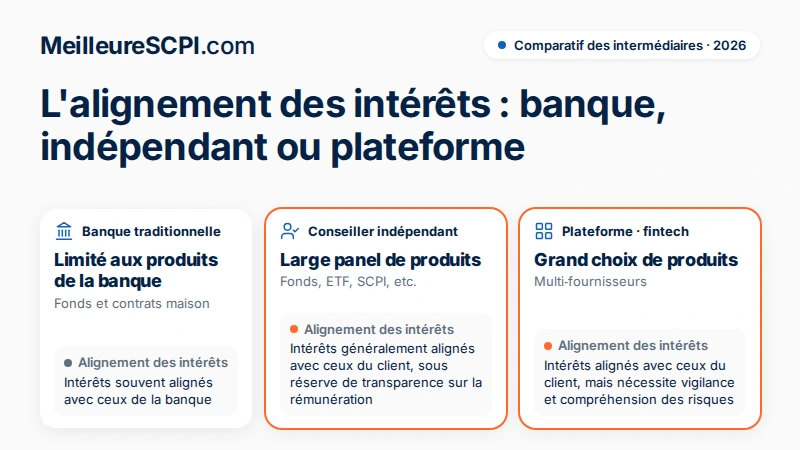
Une banque traditionnelle distribue souvent les produits de sa propre gamme ou ceux de partenaires référencés. Cette organisation peut limiter l'univers de comparaison, même si elle donne accès à un accompagnement de proximité et à des solutions réglementées.
Un conseiller indépendant peut comparer un plus grand nombre de fournisseurs et de supports. Cette indépendance doit toutefois être appréciée au regard de la réalité de la sélection proposée, des liens commerciaux éventuels et de la rémunération perçue.
Dans le domaine immobilier, plusieurs SCPI peuvent être comparées selon leur stratégie, leur exposition géographique et sectorielle, leur prix de souscription, leurs frais, leur taux de distribution, leur niveau d'endettement, leur patrimoine et les modalités de retrait des parts. Le taux de distribution ne constitue cependant pas, à lui seul, un indicateur suffisant : l'évolution du prix de la part, la valeur de reconstitution, la liquidité et les risques immobiliers doivent également être examinés.
Les plateformes d'investissement et les fintechs peuvent faciliter l'accès à plusieurs fournisseurs et supports. Cette architecture peut rendre la comparaison plus simple, mais elle ne remplace pas l'analyse du produit ni celle de l'intermédiaire. La compréhension des frais d'entrée, des frais de gestion, des frais de transaction et des éventuelles commissions reste indispensable.
| Fournisseur | Choix de produits | Points de vigilance |
| Banque traditionnelle | Produits de la banque et solutions de partenaires | Gamme parfois limitée, frais et rémunération à examiner |
| Conseiller en investissements financiers | Panel variable de fonds, ETF, SCPI et solutions patrimoniales | Statut, indépendance, rémunération et adéquation du conseil |
| Plateforme d'investissement ou fintech | Accès numérique à plusieurs fournisseurs et supports | Autorisation, conservation des actifs, frais, risques et conditions de sortie |
Les précautions à prendre avant d'investir
Avant tout investissement, l'identité et le statut de l'interlocuteur doivent être vérifiés. L'immatriculation au registre ORIAS est notamment nécessaire pour les intermédiaires concernés par l'assurance, la banque et la finance. Les CIF doivent également respecter les règles applicables à leur statut et être rattachés à une association professionnelle agréée.
Les informations communiquées par un démarcheur doivent être confrontées à celles publiées directement par la banque, l'assureur ou la société de gestion concernée. Une adresse électronique, un numéro de téléphone ou un site internet très proche de ceux d'un acteur connu ne suffit pas à établir l'authenticité du contact.
Le placement lui-même doit être analysé avant la souscription. Les livrets réglementés offrent une liquidité et une sécurité élevées, mais leur rémunération reste contenue : le Livret A et le LDDS sont à 1,70 % depuis le 1er août 2026, tandis que le LEP est à 2,50 %. Les supports plus dynamiques, comme les actions, les ETF ou les SCPI, peuvent présenter un potentiel de rendement supérieur, mais leur valeur et leurs revenus ne sont pas garantis.
Le marché des SCPI en 2025
En 2025, la collecte brute des SCPI a atteint 5,5 milliards d'euros, en hausse de 17 % par rapport à 2024. La collecte nette s'est élevée à 4,6 milliards d'euros, soit une progression de 29 % sur un an. Le taux de distribution pondéré par la capitalisation, toutes catégories confondues, s'est établi à 4,91 %, contre 4,72 % en 2024.
Ces données constituent des moyennes de marché et ne préjugent pas des performances futures d'une SCPI particulière. La distribution peut évoluer et le prix des parts peut être révisé à la hausse comme à la baisse. L'analyse doit donc intégrer la qualité et la localisation du patrimoine, les niveaux d'occupation, les locataires, l'endettement, la diversification, les valeurs d'expertise et les conditions de liquidité.
Dans l'univers des SCPI, le taux de distribution correspond aux revenus distribués rapportés au prix de référence de la part. Il ne résume pas la performance globale. L'évolution du prix de souscription, les éventuelles distributions exceptionnelles, les frais et la valeur de reconstitution doivent aussi être pris en compte.
Vérifier qu'un démarcheur financier est en règle
Un démarcheur doit pouvoir communiquer son identité, ses coordonnées et celles de l'entreprise pour laquelle il intervient. Ces informations doivent être vérifiées auprès de l'entité concernée, en utilisant ses coordonnées officielles plutôt que celles transmises par le démarcheur.
Les registres publics permettent de contrôler le statut d'un intermédiaire. L'ORIAS concerne notamment les intermédiaires en assurance, banque et finance. Les CIF peuvent être contrôlés à partir des informations relatives à leur statut et à leur association professionnelle. Les prestataires intervenant sur les cryptoactifs doivent, lorsqu'ils sont concernés, disposer du statut ou de l'autorisation requis par la réglementation applicable.
La consultation des listes noires et des alertes publiées par l'AMF et l'ACPR complète ces vérifications. Une absence de nom sur une liste noire ne constitue toutefois pas une preuve d'autorisation. En cas de coordonnées incohérentes, de pression pour investir rapidement, de demande de versement sur un compte inhabituel ou de promesse de rendement élevé sans risque, il est préférable de ne pas donner suite.
En somme, le choix d'un placement doit reposer sur l'adéquation entre le produit, l'horizon, la liquidité recherchée et la tolérance au risque. Le rendement affiché ne suffit pas à apprécier la pertinence d'une solution.
Les livrets réglementés peuvent constituer une épargne disponible et sécurisée, tandis que les SCPI, les ETF et les actions répondent à des objectifs différents et comportent des risques de perte en capital ou de liquidité. Une allocation diversifiée doit être construite en tenant compte de ces caractéristiques, sans considérer une performance passée comme acquise.
| Acteurs | Services | Principales obligations |
| Établissements traditionnels | Livrets, assurance-vie, placements financiers et produits d'épargne | Autorisation ou agrément, information, conseil, connaissance du client et exigences de résilience numérique |
| Intermédiaires en assurance | Assurance-vie, unités de compte, SCPI et OPCI | Immatriculation, capacité professionnelle, information, conseil et transparence des rémunérations |
| Conseillers en investissements financiers | Conseil sur des fonds, ETF, SCPI et solutions patrimoniales | Statut conforme, évaluation du profil, information sur les risques et transparence des conflits d'intérêts |
| Plateformes et fintechs | Accès numérique à des placements ou services d'investissement | Autorisation applicable, information, sécurité opérationnelle, transparence des frais et protection des actifs |
À retenir
- Depuis le 1er août 2026, le Livret A et le LDDS sont rémunérés à 1,70 %, tandis que le LEP est maintenu à 2,50 %. Le PEL ouvert depuis le 1er janvier 2026 affiche un taux nominal de 2 %.
- Les banques, intermédiaires en assurance, CIF, plateformes et fintechs répondent à des statuts et obligations différents. Leur autorisation et leur identité doivent être vérifiées avant toute souscription.
- En 2025, la collecte brute des SCPI a atteint 5,5 milliards d'euros et leur taux de distribution moyen s'est établi à 4,91 %. Ces données de marché ne constituent pas une promesse de rendement.
- Le taux de distribution d'une SCPI doit être étudié avec le prix de la part, la valeur de reconstitution, le patrimoine, l'occupation, l'endettement et les conditions de retrait.
- Les offres promettant un rendement élevé sans risque, une disponibilité immédiate ou une souscription urgente doivent être considérées comme des signaux d'alerte.
- La consultation de l'ORIAS, des registres compétents et des alertes de l'AMF et de l'ACPR constitue une étape préalable, sans remplacer l'analyse détaillée du placement.
À lire également :
Sources
- Banque de France, " Livrets d'épargne réglementée : leur rémunération change ", 17 octobre 2026 — banque-france.fr
- ASPIM, " Collecte et performance des fonds immobiliers grand public en 2025 ", 9 février 2026 — aspim.fr
- Banque de France, " Cadre juridique ", édition 2025-2026.
- Autorité des marchés financiers (AMF), registres, listes d'alerte et informations aux épargnants, consultation en 2026.
- ACPR, informations relatives aux escroqueries financières et aux usurpations d'identité, consultation en 2026.
- ORIAS, registre unique des intermédiaires en assurance, banque et finance, consultation en 2026.
- Règlement européen 2022/2554 sur la résilience opérationnelle numérique du secteur financier, applicable depuis le 17 janvier 2025.
Conseil de l'expert
Avant de se laisser attirer par un rendement annoncé, trois vérifications sont utiles : l'interlocuteur est-il correctement immatriculé ou autorisé ? Comment est-il rémunéré ? Le placement correspond-il à l'horizon, aux objectifs et au niveau de risque acceptés ? Les réponses doivent être précises et documentées. Une pression commerciale, une demande de transfert rapide ou une promesse de performance sans risque constituent des signaux d'alerte. La diversification entre épargne disponible et placements plus dynamiques peut contribuer à répartir les risques, à condition de comprendre les mécanismes, les frais, la liquidité et la possibilité de perte en capital de chaque support.
À propos de l'auteur