En 2026, la taxe foncière évolue sous l'effet de la revalorisation des valeurs locatives cadastrales et des décisions prises par les collectivités locales. Pour les biens relevant du mécanisme général d'indexation, la hausse forfaitaire des bases atteint 0,8 %. Les locaux professionnels, qui constituent une part importante du patrimoine des sociétés civiles de placement immobilier (SCPI), sont toutefois soumis à des règles d'évaluation spécifiques. Ces différences peuvent avoir des conséquences sur les charges immobilières et, indirectement, sur les résultats des SCPI.
Comment calculer la taxe foncière en 2026 ?
La valeur locative cadastrale, base du calcul
La taxe foncière sur les propriétés bâties (TFPB) est un impôt local dû, en principe, par le propriétaire ou l'usufruitier d'un bien immobilier au 1er janvier de l'année d'imposition. Son calcul repose principalement sur la valeur locative cadastrale et les taux d'imposition votés par les collectivités territoriales concernées. La valeur locative cadastrale correspond à un loyer annuel théorique déterminé par l'administration fiscale. Elle ne représente donc pas nécessairement le loyer effectivement perçu par le propriétaire.
Pour les propriétés bâties, la base imposable correspond, en règle générale, à 50 % de cette valeur locative. Cet abattement forfaitaire tient notamment compte des frais de gestion, d'assurance, d'amortissement et d'entretien.
La formule simplifiée est la suivante : Taxe foncière = base imposable × taux d'imposition applicable.
Lorsque plusieurs taux s'appliquent, la cotisation résulte de leur application à la base correspondante. Des taxes additionnelles peuvent également figurer sur l'avis d'imposition.
La taxe d'enlèvement des ordures ménagères (TEOM), lorsqu'elle est instituée, fait notamment l'objet d'un calcul distinct.
Les taux étant déterminés localement, deux immeubles comparables peuvent supporter des montants de taxe foncière différents selon leur implantation géographique.
Exemple : calcul de la taxe foncière d'un logement
Un propriétaire détient un logement dont la valeur locative cadastrale annuelle est supposée égale à 8 000 €. Pour cette simulation, le taux global d'imposition retenu est de 35 %. Ce taux est fictif et ne correspond pas à celui d'une commune identifiée.
La base imposable est calculée ainsi : 8 000 × 50 % = 4 000 €.
La taxe foncière théorique s'élève alors à : 4 000 × 35 % = 1 400 €.
Ce montant ne comprend ni la TEOM ni les éventuels autres prélèvements figurant sur l'avis.
L'exemple illustre le calcul général applicable à un logement. Les règles d'évaluation cadastrale peuvent différer pour certaines catégories de biens, notamment les locaux professionnels et industriels.
Pourquoi la taxe foncière évolue-t-elle en 2026 ?
Une revalorisation forfaitaire des bases de 0,8 %
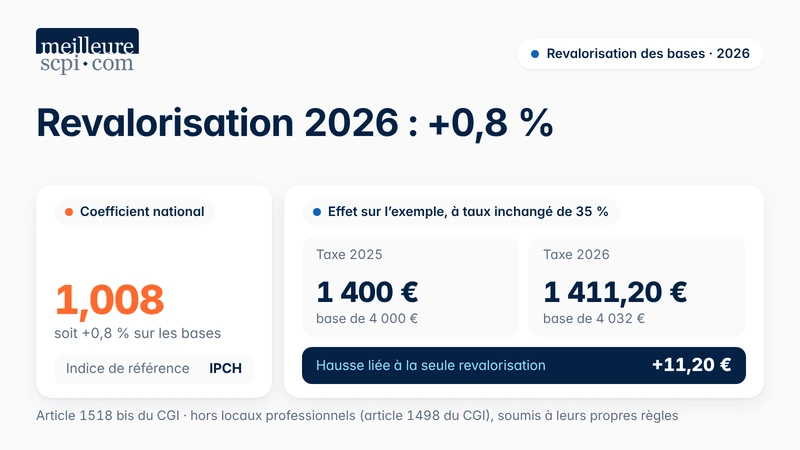
En 2026, le coefficient national de revalorisation forfaitaire des valeurs locatives cadastrales concernées est fixé à 1,008, soit une augmentation de 0,8 %. Ce coefficient résulte du mécanisme prévu à l'article 1518 bis du Code général des impôts, fondé sur l'évolution de l'indice des prix à la consommation harmonisé (IPCH). Il s'applique aux propriétés relevant de cette revalorisation forfaitaire, notamment aux logements.
En revanche, les locaux professionnels soumis au dispositif spécifique de révision des valeurs locatives ne relèvent pas de cette même indexation. Leur évolution dépend des modalités d'actualisation propres à leur catégorie fiscale. Il serait donc inexact d'affirmer que toutes les bases cadastrales, et par conséquent toutes les taxes foncières, augmentent uniformément de 0,8 % en 2026. La Direction générale des Finances publiques (DGFiP) confirme cette distinction dans sa documentation relative au calcul de la taxe foncière.
Exemple : quel effet sur la taxe foncière d'un logement ?
Un logement présente une base imposable de 4 000 € en 2025. En supposant que le bien ne subisse aucune modification et que le taux global d'imposition reste fixé à 35 %, la revalorisation forfaitaire de 0,8 % produit les résultats suivants :
- Nouvelle base imposable : 4 000 × 1,008 = 4 032 €.
- Taxe foncière 2026 : 4 032 × 35 % = 1 411,20 €.
La taxe théorique passe ainsi de 1 400 € en 2025 à 1 411,20 € en 2026, soit une augmentation de 11,20 €.
Cette simulation isole uniquement l'effet de la revalorisation cadastrale. Elle ne constitue pas une estimation de la hausse moyenne réellement constatée en France.
Le rôle des décisions locales et des modifications du bien
Le montant définitif de la taxe foncière dépend également des taux votés par les collectivités territoriales. Une hausse de ces taux peut accentuer l'augmentation liée aux bases cadastrales. À l'inverse, une diminution peut en atténuer les effets. Des modifications apportées au bien peuvent également faire évoluer sa valeur locative. C'est notamment le cas de certains agrandissements, changements de consistance ou changements d'affectation. Pour comprendre une variation de taxe foncière entre deux années, il convient donc de distinguer l'évolution de la base imposable de celle des taux locaux. Cette lecture permet d'identifier les principaux facteurs à l'origine de la modification de la cotisation.
Quelles règles de taxe foncière s'appliquent aux immeubles des SCPI ?
Des méthodes d'évaluation différentes selon les locaux
Les SCPI détiennent fréquemment des bureaux, des commerces, des entrepôts ou des établissements de santé. Ces actifs ne relèvent pas nécessairement des mêmes règles d'évaluation cadastrale. Depuis 2017, les locaux professionnels évalués selon l'article 1498 du Code général des impôts font l'objet d'une méthode fondée notamment sur leur catégorie, leur surface pondérée, leur secteur d'évaluation et un tarif de référence. Un coefficient de localisation peut également modifier leur valeur locative. Les grilles tarifaires et les coefficients de localisation ont été mis à jour en 2025 pour les impositions de 2026. La DGFiP précise que les secteurs d'évaluation restent ceux définis lors de l'entrée en vigueur de la réforme.
Les établissements industriels évalués selon la méthode comptable prévue à l'article 1499 du CGI constituent une autre catégorie. En 2026, ils restent soumis au mécanisme de revalorisation fondé sur l'IPCH. Une évolution de leur méthode de revalorisation est prévue à partir de 2027.
Cette distinction est particulièrement importante pour les SCPI investies dans la logistique ou les locaux d'activité : l'usage économique d'un bâtiment ne suffit pas à déterminer son régime fiscal. Par ailleurs, la loi de finances pour 2026 prévoit l'intégration, à compter de 2027, des résultats de la première actualisation sexennale des valeurs locatives des locaux professionnels. Cette mesure ne doit pas être confondue avec les actualisations applicables aux impositions de 2026.
Qui supporte la taxe foncière dans une SCPI ?
Pour les immeubles détenus directement par une SCPI, celle-ci est, en principe, redevable de la taxe foncière en sa qualité de propriétaire. Les associés ne reçoivent donc pas individuellement un avis de taxe foncière correspondant à leur nombre de parts. La charge économique de cet impôt dépend cependant des contrats de location. Dans un bail commercial, la taxe foncière peut être refacturée au locataire lorsque le contrat prévoit expressément cette répartition. Le bail ou son annexe doit comporter un inventaire précis et limitatif des charges, impôts, taxes et redevances, indiquant leur répartition entre le bailleur et le locataire. En l'absence de stipulation permettant cette récupération, la taxe reste à la charge du bailleur.
Pour un immeuble comprenant plusieurs locataires, la répartition doit également respecter les règles applicables aux surfaces occupées et aux parties communes. Les modalités ne sont pas nécessairement identiques pour les baux professionnels ou les autres contrats de location. L'analyse doit donc être effectuée selon la nature du bail concerné.
Quel impact la taxe foncière peut-elle avoir sur les SCPI ?
Une incidence sur les charges immobilières
La taxe foncière constitue une composante des dépenses liées à la détention d'un patrimoine immobilier. Lorsqu'elle n'est pas récupérée auprès du locataire, elle réduit, toutes choses égales par ailleurs, le résultat de l'exploitation immobilière. En revanche, une taxe contractuellement refacturable peut être compensée par un remboursement du locataire. Cette récupération suppose toutefois que la somme soit effectivement recouvrée. Une vacance locative, des impayés ou certaines restrictions contractuelles peuvent ainsi laisser une partie de la charge à la SCPI. L'effet final sur les revenus distribués aux associés dépend également des autres produits et charges de la société, de ses éventuelles réserves et des décisions prises en matière de distribution.
Exemple : une hausse de taxe foncière sur un portefeuille immobilier
Une SCPI détient plusieurs immeubles en France. Pour illustrer l'incidence financière d'une augmentation des taxes foncières, les hypothèses suivantes sont retenues :
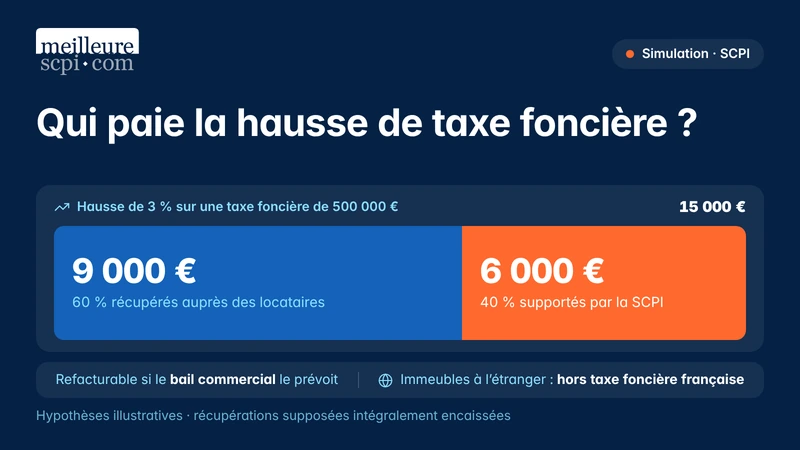
- Taxe foncière annuelle initiale : 500 000 €.
- Augmentation moyenne hypothétique : 3 %.
- Part de la hausse supportée par la SCPI : 40 %.
- Part effectivement récupérée auprès des locataires : 60 %.
La hausse totale représente : 500 000 × 3 % = 15 000 €.
La charge supplémentaire restant à la SCPI est donc de : 15 000 × 40 % = 6 000 €.
Les 9 000 € restants sont, dans cette simulation, remboursés par les locataires.
Le taux de 3 % est une hypothèse pédagogique. Il ne correspond ni au coefficient national de revalorisation des bases cadastrales ni à une hausse moyenne constatée pour les SCPI en 2026.
L'exemple suppose également que les montants récupérables sont intégralement encaissés.
Une charge nette supplémentaire de 6 000 € peut peser sur le résultat de la SCPI, sans permettre à elle seule de déterminer une éventuelle variation des distributions.
Quels indicateurs examiner dans les documents des SCPI ?
Pour apprécier l'exposition d'une SCPI à la fiscalité immobilière, plusieurs informations peuvent être rapprochées.
Indicateur | Utilité pour l'analyse |
|---|---|
Charges immobilières | Identifier le poids des dépenses supportées par le patrimoine |
Résultat de l'exercice | Apprécier les revenus après prise en compte des charges comptabilisées |
Évaluer la situation locative et les risques liés aux surfaces vacantes | |
Répartition géographique | Identifier l'exposition à différentes fiscalités locales |
Typologie des actifs | Distinguer les régimes d'évaluation des bureaux, commerces et locaux industriels |
Politique de distribution | Comprendre comment les résultats et les réserves influencent les sommes versées aux associés |
Ces éléments figurent, avec des niveaux de détail variables, dans les rapports annuels et les bulletins périodiques publiés par les sociétés de gestion. La composition du patrimoine mérite une attention particulière pour les SCPI européennes. Les immeubles situés à l'étranger relèvent des règles fiscales de leur pays d'implantation et ne sont pas soumis à la taxe foncière française. Il convient également de distinguer les revenus distribués de la performance globale d'un investissement. Une SCPI comporte un risque de perte en capital, des revenus non garantis et une liquidité qui peut être limitée.
Conclusion
La taxe foncière en 2026 ne peut pas être analysée à partir du seul coefficient national de revalorisation. Les caractéristiques cadastrales des immeubles, les décisions locales et les clauses des baux déterminent leur imposition effective. Pour les investisseurs en SCPI, l'enjeu consiste à apprécier la part des taxes immobilières réellement supportée par le patrimoine, puis son poids dans les résultats de la société. La consultation des documents financiers et des informations locatives permet d'évaluer cette exposition sans attribuer automatiquement toute variation des distributions à la fiscalité foncière.
Questions fréquentes sur la taxe foncière en 2026
De combien augmente la taxe foncière en 2026 ?
La revalorisation forfaitaire des bases cadastrales concernées est de 0,8 %. La variation réelle dépend aussi des taux votés localement et des caractéristiques du bien. Les locaux professionnels évalués selon l'article 1498 du CGI suivent des règles d'actualisation spécifiques.
Les associés d'une SCPI paient-ils directement la taxe foncière ?
Non, pour les immeubles détenus directement par la SCPI. Celle-ci est en principe redevable de l'impôt en tant que propriétaire. Les associés peuvent néanmoins en supporter indirectement les conséquences économiques à travers les résultats du placement.
Une hausse de taxe foncière entraîne-t-elle une baisse des revenus des SCPI ?
Pas automatiquement. L'incidence dépend notamment de la récupération possible auprès des locataires, des autres charges immobilières et de la politique de distribution de la SCPI.
À retenir
- La taxe foncière repose sur la valeur locative cadastrale et les taux d'imposition votés par les collectivités territoriales.
- En 2026, les bases cadastrales concernées sont revalorisées de 0,8 %, sans que cela corresponde nécessairement à la hausse réelle de l'impôt.
- Les locaux professionnels détenus par les SCPI peuvent relever de règles d'évaluation spécifiques, différentes de celles des logements.
- La taxe foncière peut être refacturée aux locataires commerciaux, lorsque les dispositions du bail le prévoient.
- L'impact sur les revenus des SCPI n'est pas automatique : il dépend des charges réellement supportées, de la situation locative et des résultats de la société.
Conseil de l'expert
Pour évaluer l'incidence de la taxe foncière sur une SCPI, il est préférable d'examiner les charges immobilières figurant dans son rapport annuel plutôt que de se limiter au pourcentage national de revalorisation des bases cadastrales. La répartition géographique du patrimoine, la nature des immeubles et les clauses des baux permettent de mieux comprendre l'exposition de la SCPI à la fiscalité locale. Une attention particulière doit être portée aux charges non récupérables auprès des locataires, susceptibles de peser directement sur le résultat immobilier.
À propos de l'auteur
La SCPI Corum Eurion vous intéresse ?
Nos conseillers sont prêts à vous accompagner et répondre à vos questions.