Le plan d'épargne retraite (PER), créé par la loi Pacte en 2019, est aujourd'hui le produit phare de l'épargne retraite en France, en grande partie grâce à sa fiscalité modulable. Mais cette fiscalité est complexe : elle varie selon la phase (versements, vie du contrat, sortie), l'origine des sommes (versements volontaires, épargne salariale, versements obligatoires) et le mode de dénouement (capital, rente, mixte). Voici la mise à jour opérationnelle des règles fiscales du PER en 2026, avec les derniers plafonds épargne retraite et changements connus.
La fiscalité à l'entrée : la déduction des versements
Le principe : déduction du revenu imposable
Les versements volontaires sur un PER (individuel ou d'entreprise) restent en principe déductibles du revenu imposable, dans certaines limites. Le PER individuel (PERIN ou PERI) et les PER d'entreprise succèdent aux anciens dispositifs (PERP, contrat Madelin, Préfon, etc.) et demeurent un outil central de différé d'imposition.
Concrètement, ces versements diminuent votre revenu global et réduisent votre impôt au taux de votre tranche marginale d'imposition (TMI). Plus votre TMI est élevée, plus l'avantage fiscal à l'entrée est important.
Les plafonds de déductibilité
Pour les salariés, les versements effectués en 2026 sur un PER sont déductibles dans la limite suivante :
- 10 % des revenus professionnels de l'année 2025,
- avec un plancher (minimum) de 4 710 € en 2026,
- et un plafond (maximum) de 37 680 € en 2026, calculé sur la base d'un PASS 2026 fixé à 48 060 €.
Pour les travailleurs non salariés, le plafond de déduction peut atteindre 88 911 € en 2026, selon les modalités spécifiques de calcul applicables aux indépendants.
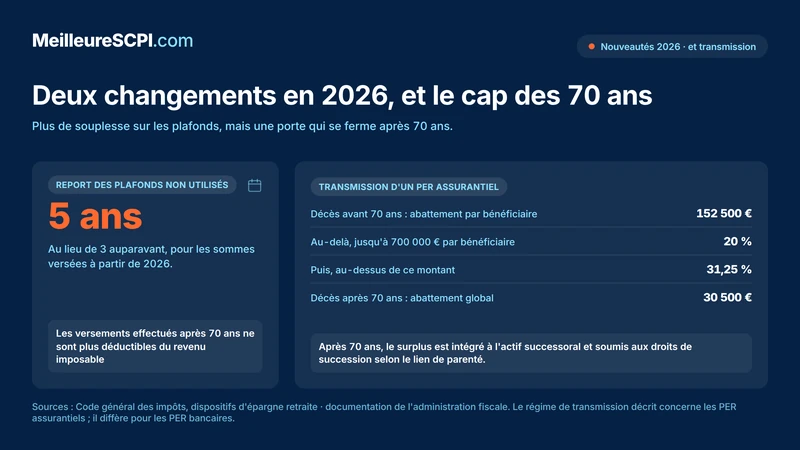
Depuis 2026, une évolution importante renforce la souplesse du dispositif : les plafonds de déduction non utilisés peuvent être reportés sur 5 ans, au lieu de 3 auparavant, pour les sommes versées à partir de 2026.
Ces plafonds d'épargne retraite sont indiqués chaque année sur l'avis d'imposition (rubrique " plafond épargne retraite "). Ils peuvent être mutualisés au sein d'un couple marié ou pacsé.
Possibilité de ne pas déduire
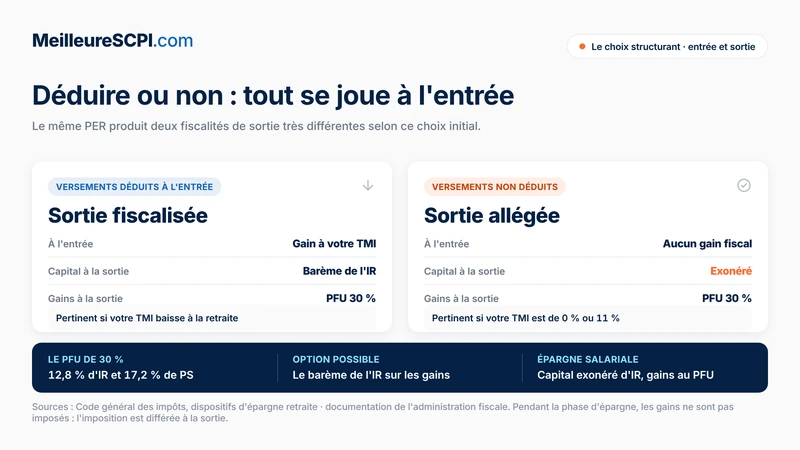
Le PER conserve une particularité fiscale très utile : vous pouvez choisir de ne pas déduire fiscalement vos versements. Dans ce cas, vous renoncez à l'avantage immédiat à l'entrée, mais bénéficiez d'une fiscalité nettement allégée à la sortie.
Ce choix reste particulièrement pertinent pour :
- les contribuables faiblement imposés (TMI 0 % ou 11 %),
- ceux qui anticipent une TMI plus faible à la retraite,
- ou ceux qui privilégient une sortie en capital avec une taxation réduite et une meilleure transmission patrimoniale.
La fiscalité pendant la vie du PER
Pendant toute la phase d'épargne, les gains (intérêts, plus-values) générés dans le PER ne sont pas imposés chaque année. L'imposition est différée jusqu'à la sortie, ce qui permet une capitalisation à l'abri de l'impôt sur le revenu.
Cet avantage structurel reste particulièrement intéressant pour les épargnants investis sur le long terme et exposés à des supports dynamiques, notamment en unités de compte.
La fiscalité à la sortie : capital ou rente, déduits ou non déduits
La fiscalité de sortie du PER dépend de deux paramètres majeurs :
- la nature des versements (volontaires déduits, volontaires non déduits, épargne salariale, versements obligatoires),
- le mode de sortie choisi (capital, rente ou combinaison des deux).
Sortie en capital
Le capital peut être perçu en une fois ou de manière fractionnée.
Versements volontaires déduits à l'entrée
- La part du capital correspondant aux versements est imposée au barème progressif de l'impôt sur le revenu (dans la catégorie des pensions de retraite ou traitements selon les cas).
- La part correspondant aux gains (plus-values, intérêts) est soumise au PFU (prélèvement forfaitaire unique) de 30 %, soit 12,8 % d'impôt sur le revenu + 17,2 % de prélèvements sociaux.
Il reste possible, en lieu et place du PFU, d'opter pour le barème de l'impôt sur le revenu sur les gains, si cette option est plus favorable.
Versements volontaires non déduits à l'entrée
- La part de capital correspondant aux versements non déduits est totalement exonérée d'impôt sur le revenu et de prélèvements sociaux.
- Seuls les gains sont taxés au PFU de 30 % (12,8 % IR + 17,2 % de prélèvements sociaux), avec là aussi la possibilité d'opter pour le barème de l'IR.
Cette configuration (non-déduction à l'entrée) reste l'une des plus lisibles fiscalement pour une sortie en capital, avec un capital quasi net (seuls les gains sont fiscalisés).
Sommes issues de l'épargne salariale
Les sommes issues de l'épargne salariale (intéressement, participation, abondements, partage de la valeur) affectées au PER d'entreprise conservent leur régime favorable : elles sont exonérées d'impôt sur le revenu à l'entrée.
À la sortie :
- la part correspondant à ces versements d'épargne salariale est, en principe, exonérée d'impôt sur le revenu,
- la fiscalité porte principalement sur les gains, soumis au PFU de 30 % (ou, sur option, au barème).
Sortie anticipée pour acquisition de la résidence principale
En cas de déblocage anticipé pour l'acquisition de la résidence principale :
- si le capital provient de versements non déductibles, la part correspondant au capital reste exonérée d'impôt sur le revenu,
- les plus-values demeurent soumises au PFU de 30 %.
Sortie en rente viagère
Le PER permet aussi une sortie en rente viagère, seule ou combinée avec du capital. Le choix entre pension de retraite sous forme de rente et sortie en capital est un levier majeur d'optimisation.
Rente issue de versements déduits (rente de type retraite)
La rente issue de versements ayant ouvert droit à déduction fiscale est assimilée à une pension de retraite :
- elle est imposée selon le barème progressif de l'impôt sur le revenu, après un abattement de 10 %, dans la même catégorie que les pensions de retraite classiques,
- elle supporte en outre des prélèvements sociaux (CSG, CRDS, etc.) sur la fraction imposable, à hauteur globale proche de 17,2 % selon la situation du rentier.
Rente issue de versements non déduits (rente viagère à titre onéreux)
Lorsque la rente est issue de versements non déduits, elle relève du régime des rentes viagères à titre onéreux. Seule une fraction de la rente est imposable, déterminée en fonction de l'âge du rentier au premier versement :
Âge du rentier au premier versement | Fraction de la rente imposable |
|---|---|
Moins de 50 ans | 70 % |
Entre 50 et 59 ans | 50 % |
Entre 60 et 69 ans | 40 % |
À partir de 70 ans | 30 % |
Cette fraction imposable est soumise au barème de l'IR, et les prélèvements sociaux de 17,2 % s'appliquent uniquement sur la fraction imposable de la rente viagère.
Comparaison avec l'ancien système et logique économique du PER
Un mécanisme de différé d'imposition
Le PER fonctionne toujours comme un différé d'imposition :
- avantage fiscal immédiat à l'entrée si les versements sont déduits,
- imposition décalée dans le temps, à la sortie (capital/rente, gains).
Le dispositif reste particulièrement efficace pour les contribuables :
- fortement imposés (TMI 30 % ou 41 %) pendant leur vie active,
- puis moins imposés à la retraite (TMI 11 % ou 30 %).
À l'inverse, si la TMI augmente à la retraite, l'arbitrage peut devenir moins favorable, surtout en cas de sortie en rente fortement imposée.
Coût budgétaire et débats
Les avantages fiscaux liés à l'épargne retraite continuent de représenter une dépense fiscale importante pour l'État. Les publications récentes sur l'épargne retraite soulignent que cette générosité fiscale alimente le débat sur le ciblage du dispositif et son intérêt pour les ménages les plus imposés.
Les nouvelles règles 2026, notamment l'allongement à cinq ans du report des plafonds non utilisés, renforcent encore l'attractivité du PER pour les contribuables capables d'optimiser leurs versements dans le temps.
Fiscalité en cas de décès : régime proche de l'assurance vie
En cas de décès du titulaire, la fiscalité du PER dépend de l'âge au décès et du type de PER (assurantiel vs bancaire).
Pour les PER assurantiels, le régime reste proche de celui de l'assurance vie :
- Décès avant 70 ans :
- chaque bénéficiaire dispose d'un abattement de 152 500 € sur les sommes reçues,
- au-delà, taxation à 20 % jusqu'à 700 000 € par bénéficiaire,
- puis 31,25 % au-dessus.
- Décès après 70 ans :
- abattement global de 30 500 € à partager entre tous les bénéficiaires et tous contrats confondus,
- le surplus est intégré à l'actif successoral et soumis aux droits de succession selon le lien de parenté.
En pratique, le PER conserve un intérêt patrimonial réel, surtout lorsque les versements ont été effectués avant 70 ans. À noter qu'à partir de 2026, les versements effectués sur un PER après 70 ans ne sont plus déductibles du revenu imposable, ce qui réduit fortement l'intérêt fiscal des versements tardifs.
Conclusion
La fiscalité du PER en 2026 reste doublement attractive : déduction à l'entrée, capitalisation sans imposition en phase d'épargne, et régime de sortie modulable selon que les versements ont été ou non déduits, que l'on opte pour le capital ou la rente, et selon l'origine des sommes.
Mais cette attractivité repose désormais sur des paramètres plus fins : plafonds 2026 revalorisés, report des plafonds non utilisés porté à cinq ans, et fin de la déductibilité des versements après 70 ans. D'où l'importance d'anticiper ses arbitrages patrimoniaux.
Pour un épargnant, la bonne approche consiste à :
- analyser sa TMI actuelle et sa TMI probable à la retraite,
- arbitrer entre versements déductibles (gain immédiat, fiscalité plus lourde à la sortie) et non déductibles (aucun avantage à l'entrée, mais sortie allégée),
- choisir soigneusement le mode de sortie (capital, rente viagère, ou mixte),
- intégrer la dimension successorale (décès avant/après 70 ans, type de PER, clause bénéficiaire).
Sans cette réflexion préalable, le PER peut perdre une partie de son intérêt fiscal. À l'inverse, bien calibré, il reste l'un des outils les plus efficaces pour optimiser, à la fois, sa retraite et sa fiscalité.
À retenir
- Les versements volontaires sur un PER peuvent être déductibles du revenu imposable dans la limite des plafonds 2026.
- Pour les salariés, le plafond épargne retraite va de 4 710 € à 37 680 € en 2026 ; pour les indépendants, il peut atteindre 88 911 €.
- Depuis 2026, les plafonds non utilisés sont reportables sur cinq ans, ce qui renforce la souplesse du PER.
- Les gains capitalisés dans le PER ne sont pas imposés pendant la phase d'épargne : l'imposition est différée à la sortie.
- La fiscalité à la sortie dépend du type de versements (déduits/non déduits, épargne salariale) et du mode de dénouement (capital ou rente viagère).
- En cas de non-déduction à l'entrée, le capital est en grande partie exonéré et seuls les gains sont taxés.
- Le PER reste particulièrement pertinent si votre TMI est élevée en phase d'activité et plus faible à la retraite.
- Le régime de transmission des PER assurantiels reste proche de celui de l'assurance vie, avec des abattements spécifiques avant et après 70 ans.
Sources
- Code général des impôts – Dispositifs d'épargne retraite (PER, PERIN, PERECO, PERO).
- Documentation officielle de l'administration fiscale sur la fiscalité du PER et les plafonds 2026.
- Publications et rapports publics récents sur le coût budgétaire des dépenses fiscales liées à l'épargne retraite.
- Analyses patrimoniales spécialisées sur le PER, la pension de retraite et la rente viagère.
- Études de place et dossiers pédagogiques de sites spécialisés, dont meilleurescpi.com.
Conseil de l'expert
En tant qu'expert en solutions d'investissement et en particulier en SCPI, je recommande de ne jamais raisonner " PER seul ". Intégrez toujours votre PER dans une stratégie globale de préparation de la retraite, combinant épargne financière, immobilier en direct et éventuellement SCPI logées dans ou hors PER. Tenez compte des plafonds épargne retraite 2026, de la durée de report de vos droits et de la fin de la déductibilité après 70 ans pour planifier vos versements. Simulez plusieurs scénarios de TMI à la retraite et testez l'impact de versements déductibles versus non déductibles. Enfin, anticipez dès aujourd'hui la modalité de sortie (capital, rente viagère ou mixte) et la transmission, afin de choisir le bon support (PER assurantiel ou bancaire) et de rédiger une clause bénéficiaire cohérente avec vos objectifs patrimoniaux.
À propos de l'auteur