Qu'est-ce qu'une société civile familiale ?
La société civile familiale, souvent appelée SCI familiale lorsqu'elle détient principalement des biens immobiliers, est une société civile constituée entre membres d'une même famille. Elle permet de détenir, gérer et transmettre un patrimoine en commun, tout en organisant les relations entre associés au moyen de statuts.
La société civile familiale ne constitue pas un statut juridique autonome réservé aux familles. Elle relève du régime général des sociétés civiles prévu par le Code civil, notamment par ses articles 1845 et suivants. Son caractère familial découle de l'identité des associés et de l'objectif patrimonial poursuivi.
Une société civile doit réunir au moins deux associés. La loi ne fixe aucun nombre maximal d'associés ni de règle générale limitant leur lien de parenté. Un tiers peut entrer au capital, sous réserve des règles d'agrément et des conditions prévues par les statuts.
La société peut détenir des immeubles, des parts de sociétés civiles de placement immobilier (SCPI), des liquidités ou d'autres actifs compatibles avec son objet civil. Elle ne doit toutefois pas exercer habituellement une activité commerciale, comme l'achat-revente répétée d'immeubles.
Ses principaux intérêts sont les suivants :
- éviter certains blocages propres à l'indivision ;
- organiser la gestion des biens autour d'un gérant ;
- faciliter la transmission progressive du patrimoine ;
- définir à l'avance les règles de majorité, de cession des parts et de sortie d'un associé ;
- regrouper plusieurs biens ou placements au sein d'une même structure.
Les avantages clés de la société civile familiale
Une gestion patrimoniale organisée
La société civile familiale permet de regrouper plusieurs biens immobiliers ou actifs patrimoniaux dans une entité distincte de la personne des associés. Les statuts peuvent définir les pouvoirs du gérant, les conditions de consultation des associés, les majorités applicables et les règles encadrant la cession des parts.
Cette organisation peut limiter certaines situations de blocage liées à l'indivision. Dans une société civile, les décisions sont prises conformément aux statuts et, à défaut, aux dispositions du Code civil.
Les revenus et les charges sont répartis entre les associés en fonction de leurs droits dans le capital, sauf dispositions statutaires ou conventions compatibles avec la réglementation. Chaque associé détient des parts sociales représentant ses apports, et non une quote-part directe de chaque bien détenu par la société.
Exemple : une famille possède plusieurs logements situés dans différentes régions. Ces biens peuvent être apportés ou acquis par une société civile familiale. La gestion locative, le paiement des charges et la répartition des résultats sont alors organisés dans le cadre de la société, sous la responsabilité du gérant et dans le respect des décisions collectives.
Une transmission progressive et encadrée
La société civile familiale peut faciliter la transmission d'un patrimoine par donation successive de parts sociales. Cette technique évite de devoir transmettre chaque immeuble séparément et permet d'adapter progressivement la répartition du capital entre les générations.
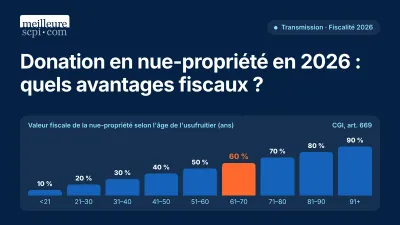
Les parents peuvent notamment donner la nue-propriété des parts à leurs enfants tout en conservant l'usufruit. La valeur fiscale de la nue-propriété et de l'usufruit est déterminée selon l'âge de l'usufruitier, conformément au barème fiscal applicable. Le démembrement ne permet pas, à lui seul, de conserver tous les droits de décision : les statuts et la répartition des pouvoirs entre usufruitier et nu-propriétaire doivent être rédigés avec précision.
Les donations de parts peuvent bénéficier des abattements liés au lien de parenté. Pour une donation en ligne directe, l'abattement est de 100 000 euros par parent et par enfant, renouvelable tous les quinze ans. Son application dépend notamment des donations antérieures et de leur date d'enregistrement.
La société peut également prévoir des clauses d'agrément, de préemption ou de sortie. Ces mécanismes permettent d'encadrer l'arrivée d'un nouvel associé, y compris lorsqu'il n'appartient pas à la famille, et de limiter les cessions non souhaitées. L'entrée d'un tiers au capital ne fait pas automatiquement perdre à la société sa nature civile, mais peut modifier la détention familiale et les objectifs patrimoniaux.
Une fiscalité à choisir avec précaution
La société civile relève généralement de l'impôt sur le revenu lorsque son activité reste civile et qu'elle n'a pas opté pour l'impôt sur les sociétés. Les associés sont alors imposés personnellement sur leur quote-part du résultat, même si les bénéfices ne sont pas distribués.
Une option pour l'impôt sur les sociétés peut être envisagée dans certaines situations. Elle entraîne toutefois un régime fiscal différent, notamment pour la déduction des charges, l'imposition des bénéfices conservés dans la société, les distributions et les plus-values immobilières. Le choix entre l'impôt sur le revenu et l'impôt sur les sociétés doit être étudié avant la création, car ses conséquences peuvent être durables.
La société civile familiale n'exonère pas automatiquement les associés de l'impôt sur la fortune immobilière (IFI). La fraction de la valeur des parts correspondant à des actifs immobiliers imposables peut entrer dans l'assiette de l'IFI, sous réserve des règles et exonérations applicables. Le démembrement, la nature des actifs, l'endettement et la situation de chaque associé doivent être analysés séparément.
Les décotes appliquées à la valeur des parts ne sont jamais automatiques. Une décote pour minorité, absence de liquidité ou restrictions statutaires doit être justifiée par les caractéristiques réelles des parts et rester cohérente avec les pratiques fiscales et patrimoniales. Aucun taux forfaitaire de 40 ou 50 % ne peut être retenu de manière générale.
Les limites et précautions à prendre
Des statuts à rédiger avec soin
La société civile offre une grande liberté statutaire, mais cette souplesse rend la rédaction des statuts déterminante. Ceux-ci doivent notamment préciser :
- l'objet social ;
- les apports de chaque associé ;
- le montant et la répartition du capital ;
- les pouvoirs du gérant et les règles de majorité ;
- les conditions de cession et d'agrément des parts ;
- les modalités de répartition des bénéfices et des pertes ;
- les règles applicables en cas de décès, de retrait ou de conflit ;
- les conditions de dissolution et de liquidation.
La durée d'une société ne peut en principe pas dépasser 99 ans. Elle peut ensuite être prorogée dans les conditions prévues par le Code civil et les statuts.
Les associés d'une société civile répondent indéfiniment des dettes sociales à proportion de leur part dans le capital. Cette responsabilité est subsidiaire : le créancier doit d'abord poursuivre la société, mais le patrimoine personnel des associés peut être concerné si celle-ci ne règle pas ses dettes. La responsabilité n'est donc pas limitée au montant des apports.
Une administration régulière
La société doit tenir une comptabilité adaptée à son activité, conserver les justificatifs, suivre les comptes courants d'associés et organiser les décisions collectives. Une assemblée annuelle est généralement prévue pour approuver les comptes et affecter le résultat, même si les obligations comptables dépendent du régime fiscal et de l'activité de la société.
Les formalités de création, de modification et de cessation des entreprises sont réalisées en ligne auprès de l'Institut national de la propriété industrielle (INPI), via le Guichet unique. L'immatriculation entraîne l'attribution d'un numéro Siren lorsque la formalité est validée.
La constitution implique également la publication d'un avis dans un support habilité à recevoir des annonces légales, ainsi que le paiement des frais administratifs correspondants. En cas d'apport d'un immeuble, l'intervention d'un notaire est nécessaire pour établir l'acte et assurer sa publicité foncière.
Des coûts à anticiper
Les principaux coûts sont liés :
- à la rédaction des statuts par un professionnel ;
- aux frais de notaire en cas d'apport ou d'acquisition immobilière ;
- à la publication de l'annonce légale ;
- aux formalités d'immatriculation ;
- à la tenue de la comptabilité et aux déclarations fiscales ;
- à l'accompagnement juridique ou patrimonial ;
- à la gestion des assemblées et des modifications statutaires.
Ces frais doivent être comparés à la valeur et à la complexité du patrimoine concerné. Pour un patrimoine limité, la société peut entraîner une charge administrative disproportionnée par rapport à ses bénéfices.
Tableau récapitulatif des avantages et inconvénients de la société civile familiale
| Avantages | Inconvénients |
| Gestion collective organisée dans un cadre statutaire | Rédaction des statuts exigeante |
| Réduction de certains risques de blocage liés à l'indivision | Formalités de création, de suivi et de modification |
| Transmission progressive des parts sociales | Coûts de constitution et de fonctionnement |
| Possibilité de combiner gérance, donation et démembrement | Responsabilité indéfinie des associés |
| Regroupement de biens immobiliers ou de parts de SCPI | Fiscalité différente selon le choix entre impôt sur le revenu et impôt sur les sociétés |
Pour qui est adaptée la société civile familiale ?
La société civile familiale peut convenir :
- aux familles détenant plusieurs biens immobiliers ou placements patrimoniaux ;
- aux parents souhaitant transmettre progressivement un patrimoine à plusieurs enfants ;
- aux familles voulant organiser les pouvoirs de gestion et les conditions de sortie ;
- aux investisseurs détenant directement de l'immobilier ou des parts de SCPI ;
- aux personnes souhaitant dissocier la propriété économique des parts et l'exercice de certains droits grâce au démembrement, dans le respect des règles civiles et fiscales.
Elle n'est pas nécessairement adaptée à un patrimoine de faible montant ou à une situation familiale très simple. Les coûts, la responsabilité des associés et les obligations administratives peuvent alors dépasser l'intérêt de la structure.
Conseils de l'auteur
Avant de créer une société civile familiale, il est préférable de chiffrer la valeur des biens, l'endettement, les revenus, les objectifs de transmission et les coûts de fonctionnement. Le choix entre détention directe, indivision, société civile ou parts de SCPI dépend de la composition du patrimoine et de la gouvernance recherchée.
Le démembrement des parts peut offrir une organisation plus fine qu'une détention indivise, notamment lorsque la famille souhaite transmettre progressivement le patrimoine tout en conservant certaines prérogatives de gestion. Il ne constitue toutefois pas une solution automatique : les droits respectifs de l'usufruitier et du nu-propriétaire, la répartition des revenus et les règles de vote doivent être définis avec précision.
L'intérêt du montage doit être apprécié avec un notaire, un avocat fiscaliste ou un conseiller en gestion de patrimoine. L'analyse doit intégrer le régime fiscal retenu, les conséquences d'une cession ou d'une transmission, l'IFI, les droits de donation et la situation de chaque associé.
Conclusion
La société civile familiale est un outil d'organisation du patrimoine et de transmission. Elle peut réduire certains blocages de l'indivision, centraliser la gestion de plusieurs actifs et permettre une transmission progressive des parts sociales.
Son intérêt dépend de statuts adaptés, d'un régime fiscal cohérent et de la capacité des associés à respecter les obligations administratives et financières de la société. La responsabilité indéfinie des associés, les coûts récurrents et les conséquences fiscales d'une option pour l'impôt sur les sociétés doivent être évalués avant toute décision.
Lorsqu'elle correspond à la taille du patrimoine et aux objectifs familiaux, la société civile peut s'articuler avec une donation, un démembrement de parts ou la détention de parts de SCPI. Elle doit être conçue comme un outil patrimonial sur mesure, et non comme un mécanisme produisant automatiquement une économie fiscale.
À lire également :
Quel est le placement immobilier le plus rentable en 2026 ?
À retenir
- La société civile familiale permet à plusieurs associés, souvent membres d'une même famille, d'organiser la détention et la gestion d'un patrimoine.
- Elle peut faciliter la transmission progressive des parts, mais le démembrement nécessite une répartition précise des droits et des pouvoirs.
- L'abattement en ligne directe est de 100 000 euros par parent et par enfant, renouvelable tous les quinze ans, sous réserve des donations antérieures.
- Les décotes sur la valeur des parts ne sont pas automatiques et doivent être justifiées au cas par cas.
- Les statuts, le régime fiscal, les frais de fonctionnement et la responsabilité indéfinie des associés sont à évaluer avant la création.
- La société civile familiale est à dimensionner selon la valeur et la complexité du patrimoine ainsi que les objectifs de la famille.
Sources
- Code civil, version en vigueur au 30 juillet 2025 — Légifrance.
- Code civil, article 1845, page consultée le 11 octobre 2024 — Légifrance.
- Code civil, chapitre II : De la société civile (articles 1845 à 1870-1), publié le 11 décembre 2001 — Légifrance.
- Direction générale des Finances publiques, " Calcul et paiement des droits ", mise à jour le 28 novembre 2025 — impots.gouv.fr.
- Direction générale des Finances publiques, " Donations par acte notarié ", mise à jour le 7 janvier 2026 — impots.gouv.fr.
- INPI, " Guichet unique – formalités d'entreprises ", page mise à jour en 2026 — INPI.
- INPI, " Guichet unique – FAQ ", page mise à jour en 2026 — INPI.
Conseil
Une analyse patrimoniale préalable permet de comparer la détention directe, l'indivision et la société civile au regard des biens, de l'endettement et des objectifs familiaux. Le démembrement des parts peut offrir une gouvernance plus fine qu'une détention indivise, à condition de préciser les droits de l'usufruitier et du nu-propriétaire, les revenus et les règles de vote. L'intérêt du montage et son régime fiscal méritent un examen avec un notaire, un avocat fiscaliste ou un conseiller en gestion de patrimoine.
À propos de l'auteur