Cette actualité en 30 secondes
- La convention fiscale du pays où se trouve l’immeuble détermine si les revenus relèvent du taux effectif, d’un crédit d’impôt ou d’une autre méthode.
- Avec le taux effectif, les revenus étrangers peuvent relever d’une exonération en France tout en faisant augmenter le taux appliqué aux revenus français.
- Les non-résidents restent imposables en France sur les revenus immobiliers de source française ; les prélèvements sociaux atteignent 17,2 % sous réserve des règles d’affiliation.
- La plus-value immobilière relève en principe d’un taux d’impôt sur le revenu de 19 %, avec des abattements liés à la durée de détention et une surtaxe possible au-delà de 50 000 euros.
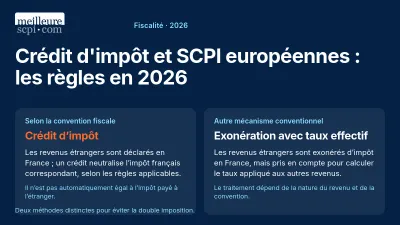
La fiscalité des revenus immobiliers provenant de biens situés à l'étranger dépend principalement de la convention fiscale conclue entre la France et le pays où se trouve l'immeuble. Le pays de situation du bien dispose souvent du droit d'imposer les revenus fonciers. En France, la méthode d'élimination de la double imposition dépend ensuite de la convention : crédit d'impôt, règle du taux effectif ou, en l'absence de convention, application du droit français.
Le traitement varie selon le pays, la nature du revenu imposable et les stipulations conventionnelles. Avant un placement immobilier à l'étranger, l'analyse de la convention applicable est donc déterminante.
Le mécanisme du taux effectif
Lorsque la convention attribue exclusivement au pays où se trouve l'immeuble le droit d'imposer les revenus fonciers, ces revenus ne sont généralement pas taxés directement en France. Ils peuvent cependant être pris en compte pour établir le taux d'imposition applicable aux autres revenus imposables en France.
La règle du taux effectif consiste à calculer l'impôt comme si l'ensemble des revenus mondiaux du contribuable, y compris les revenus immobiliers étrangers exonérés en France, était imposable en France. Le taux moyen ainsi obtenu est ensuite appliqué aux seuls revenus imposables en France. Les revenus immobiliers étrangers ne sont donc pas directement soumis à l'impôt français, mais peuvent augmenter le taux appliqué aux revenus de source française.
Ce mécanisme se distingue du crédit d'impôt égal à l'impôt français : dans ce cas, le revenu étranger peut être déclaré en France et l'impôt français correspondant est neutralisé par un crédit d'impôt. La méthode applicable dépend des stipulations de la convention fiscale concernée.
Les conventions fiscales conclues avec les pays européens ne prévoient pas toutes le même dispositif. Selon l'État, les revenus immobiliers peuvent relever du taux effectif, d'un crédit d'impôt ou d'une autre méthode d'élimination de la double imposition. La convention et la nature exacte du revenu doivent donc être examinées ensemble.
Certaines conventions comportent aussi des règles spécifiques en matière d'IFI. Les parts ou actions de sociétés détenant des immeubles peuvent, selon les stipulations applicables, être assimilées à des biens immobiliers situés dans l'État concerné. Les parts de sociétés immobilières, de SCI ou de véhicules détenant des immeubles à l'étranger peuvent ainsi entrer dans l'assiette de l'IFI français, sous réserve des règles conventionnelles et du droit interne.
En l'absence de convention fiscale, ou lorsque celle-ci ne prévoit pas de mécanisme suffisant pour éliminer la double imposition, les revenus immobiliers étrangers peuvent être imposés dans le pays de situation puis pris en compte en France selon les règles françaises. Une double imposition effective peut alors apparaître.
Comment se calcule le taux effectif ?
Lorsque la méthode du taux effectif s'applique, l'administration détermine d'abord le revenu mondial servant de référence au calcul du taux d'imposition. Celui-ci comprend notamment :
- les revenus imposables en France, comme les salaires, les pensions, les revenus fonciers français ou les revenus professionnels ;
- les revenus étrangers exonérés en France en application de la convention fiscale, mais retenus pour le calcul du taux effectif ;
- les autres revenus pris en compte selon les règles fiscales applicables au foyer.
L'impôt théorique est ensuite calculé sur l'ensemble du revenu mondial. Le taux moyen obtenu est appliqué aux seuls revenus imposables en France. Les revenus immobiliers étrangers exonérés ne sont donc pas taxés une seconde fois en France, mais ils peuvent modifier le taux appliqué au revenu imposable français.
À titre d'exemple, si les revenus imposables en France représentent 30 % du revenu mondial retenu pour le calcul, le taux moyen correspondant à l'ensemble des revenus est appliqué aux seuls revenus imposables en France. Cette proportion illustre la part des revenus imposable en France ; elle ne correspond pas, à elle seule, au montant de l'impôt.

Le taux effectif peut augmenter la charge fiscale pesant sur les revenus français, notamment lorsque les revenus immobiliers étrangers font franchir un seuil du barème progressif de l'impôt sur le revenu. L'effet dépend du montant du revenu imposable, de la composition du foyer fiscal, des charges déductibles et des autres revenus perçus.
Fiscalité des non-résidents en 2026
Les personnes fiscalement domiciliées hors de France restent imposables en France sur leurs revenus de source française. Cela concerne notamment les revenus tirés d'immeubles situés en France, les droits immobiliers attachés à ces biens et, sous certaines conditions, les revenus provenant de parts ou d'actions de sociétés à prépondérance immobilière française.
Les revenus issus de la location nue relèvent de la catégorie des revenus fonciers. Les locations meublées relèvent, quant à elles, des bénéfices industriels et commerciaux. Les revenus fonciers de source française sont soumis au barème progressif de l'impôt sur le revenu, avec un taux minimum applicable aux non-résidents, sauf si le contribuable justifie que le taux moyen calculé sur l'ensemble de ses revenus mondiaux est inférieur.
Les revenus fonciers de source française sont également soumis aux prélèvements sociaux. Le taux global est de 17,2 %. Les personnes affiliées à un régime obligatoire de sécurité sociale d'un État de l'Espace économique européen ou de la Suisse sont exonérées de CSG et de CRDS sur ces revenus ; le prélèvement de solidarité de 7,5 % reste applicable. Cette règle dépend de l'affiliation à un régime éligible et ne concerne pas automatiquement toutes les personnes vivant à l'étranger.
Les plus-values immobilières réalisées par un non-résident lors de la cession d'un bien situé en France, ou de certains droits dans une société à prépondérance immobilière française, sont en principe soumises à l'impôt sur le revenu au taux de 19 %. Les prélèvements sociaux peuvent s'ajouter au taux de 17,2 % ou, pour les personnes remplissant les conditions d'affiliation, sous la forme du prélèvement de solidarité de 7,5 %.
La taxation peut ainsi atteindre 36,2 % lorsque les prélèvements sociaux sont intégralement dus, ou 26,5 % lorsque seul le prélèvement de solidarité de 7,5 % s'applique. Ces taux s'apprécient après prise en compte de la plus-value imposable et des abattements liés à la durée de détention.
L'impôt sur le revenu bénéficie d'un abattement progressif à partir de la sixième année de détention et devient nul après 22 années. Les prélèvements sociaux suivent un régime distinct et sont totalement exonérés après 30 années de détention.
Une taxe supplémentaire peut s'appliquer lorsque la plus-value immobilière imposable dépasse 50 000 euros. Son taux varie de 2 % à 6 % selon le montant de la plus-value. Elle s'ajoute, le cas échéant, à l'impôt sur le revenu et aux prélèvements sociaux.
Des règles particulières peuvent concerner la cession de l'ancienne résidence principale d'un contribuable ayant transféré son domicile fiscal hors de France. L'exonération dépend notamment du délai écoulé depuis le départ de France, de la date de mise en vente et du lieu de résidence du cédant.

| Situation ou règle | Traitement fiscal |
| Revenus fonciers français d'un non-résident | Barème progressif et taux minimum, sauf application justifiée d'un taux moyen inférieur |
| Prélèvements sociaux sur les revenus fonciers | 17,2 %, ou prélèvement de solidarité de 7,5 % sous conditions d'affiliation |
| Plus-value immobilière imposable | Impôt sur le revenu au taux de 19 %, auxquels peuvent s'ajouter les prélèvements sociaux |
| Exonération de l'impôt sur le revenu sur la plus-value | Après 22 années de détention |
| Exonération des prélèvements sociaux sur la plus-value | Après 30 années de détention |
| Surtaxe sur une plus-value imposable supérieure à 50 000 euros | Taux variable de 2 % à 6 % |
Notions clés de la fiscalité immobilière
Le revenu imposable correspond à la base retenue pour calculer l'impôt après application des règles propres à chaque catégorie de revenus, des charges déductibles et, le cas échéant, des abattements. Pour un bien loué nu, il relève en principe de la catégorie des revenus fonciers.
- Le micro-foncier : régime simplifié accessible sous conditions lorsque les revenus fonciers bruts annuels ne dépassent pas 15 000 euros. Il prévoit un abattement forfaitaire de 30 % ; le revenu imposable correspond alors à 70 % des recettes brutes, sans déduction séparée des charges réelles. Le régime réel peut être plus adapté lorsque les charges déductibles dépassent l'abattement.
- L'IFI (impôt sur la fortune immobilière) : il concerne les patrimoines immobiliers nets dont la valeur dépasse 1,3 million d'euros au 1er janvier de l'année d'imposition. Il peut inclure les immeubles détenus directement ainsi que certaines parts ou actions de sociétés et de véhicules d'investissement représentant une fraction de patrimoine immobilier, sous réserve des règles d'exclusion et des conventions fiscales applicables. L'impôt sur la fortune immobilière dépend donc aussi de la nature des actifs détenus.
- Le taux de distribution : indicateur propre aux SCPI, il rapporte le montant distribué au titre d'une année au prix de souscription de la part au début de la période. Il ne garantit pas un rendement futur et ne résume pas, à lui seul, la performance globale d'une SCPI. Pour une SCPI européenne, l'analyse tient également compte du pays de détention des immeubles, de la convention fiscale, de la méthode d'élimination de la double imposition et de la situation fiscale de l'associé.
Les parts de SCPI peuvent aussi être concernées par les règles applicables aux revenus immobiliers et aux plus-values de source française. La situation dépend notamment de la localisation des actifs et du statut fiscal de l'associé. Les SCPI constituent ainsi un cas où la fiscalité du placement doit être examinée au regard de la composition du patrimoine immobilier.
Un guide pratique de l'investissement immobilier à l'étranger peut compléter ces repères généraux.
À retenir
- La convention fiscale détermine le traitement des revenus immobiliers étrangers et la méthode retenue pour éviter ou limiter la double imposition.
- La règle du taux effectif peut exonérer un revenu étranger en France tout en le prenant en compte pour calculer le taux appliqué aux revenus français.
- Les non-résidents restent imposables en France sur leurs revenus immobiliers et certaines plus-values de source française.
- Le taux des prélèvements sociaux sur les revenus fonciers est de 17,2 %, avec un prélèvement de solidarité de 7,5 % sous conditions pour certains contribuables affiliés.
- La durée de détention, le régime micro-foncier et les règles de l'IFI peuvent modifier le revenu imposable et la fiscalité applicable.
Sources
- Direction générale des Finances publiques, " Je suis non-résident. Je perçois des revenus immobiliers. S'agit-il de revenus fonciers ou de revenus commerciaux ? ", 25 février 2026. Consulter la page.
- Direction générale des Finances publiques, " Je suis non-résident. J'ai des biens immobiliers en France ", 9 mai 2023. Consulter la page.
- Direction générale des Finances publiques, " Revenus fonciers ", brochure pratique de l'impôt sur le revenu 2026, 10 août 2026. Consulter le document.
- Direction générale des Finances publiques, formulaire n° 2048-IMM-NOT-SD, " Déclaration de plus-value immobilière ", édition 2026, 11 août 2026. Consulter le document.
- Direction générale des Finances publiques, Bulletin officiel des finances publiques-Impôts, " Immeubles ou droits concernés – Plus-values immobilières des non-résidents ", mise à jour consultée en 2026. Consulter la page.
Conseil
Avant un investissement immobilier à l'étranger ou un arbitrage patrimonial, une simulation personnalisée peut intégrer la convention fiscale applicable, la règle du taux effectif ou le crédit d'impôt prévu, le revenu imposable, l'IFI et la fiscalité de revente. Le choix entre détention directe, SCPI, SCI ou assurance-vie dépend de la situation fiscale du foyer, du pays de résidence et de la localisation des immeubles. Une analyse avec un conseiller en gestion de patrimoine ou un fiscaliste compétent en fiscalité internationale peut aider à apprécier ces paramètres.
À propos de l'auteur