Cette actualité en 30 secondes
- CORUM EuroLife affiche 4,10 % en 2025, net de frais de gestion, bien au-dessus de la moyenne marché (2,6–2,7 %).
- Le fonds euro est plafonné à 25 % du contrat : une contrainte à anticiper pour les profils prudents.
- Rosetta, la formule la plus offensive, atteint 7,11 % en 2025 grâce à une forte exposition SCPI.
- Frais sur versement à 0 % et frais UC en gestion libre à 0 % : une structure tarifaire compétitive.
- Capital garanti sur la poche EuroLife, mais risque de perte en capital sur toutes les unités de compte.
Une assurance-vie sous les projecteurs
En 2026, CORUM Life confirme son positionnement sur le marché de l'assurance-vie avec des performances toujours remarquables, en particulier autour de son fonds euro CORUM EuroLife. Ce fonds reste classé parmi les meilleurs fonds euros du marché, avec un rendement 2025 qui se maintient au-dessus de 4 % et une gestion mise en avant pour sa transparence et son absence de mécanismes de bonus conditionnels.
Ce contrat, disponible dès 50 €, combine un fonds euro sécurisé et des unités de compte diversifiées (SCPI, obligations, etc.), tout en conservant une structure de frais compétitive. CORUM Life s'affirme ainsi comme une assurance vie en SCPI à part entière, permettant d'accéder directement aux SCPI du groupe, dans le cadre d'une enveloppe assurantielle pensée pour la diversification patrimoniale à long terme.
Résultats du fonds euro CORUM EuroLife en 2025
Résultat principal
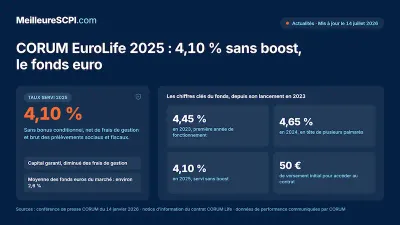
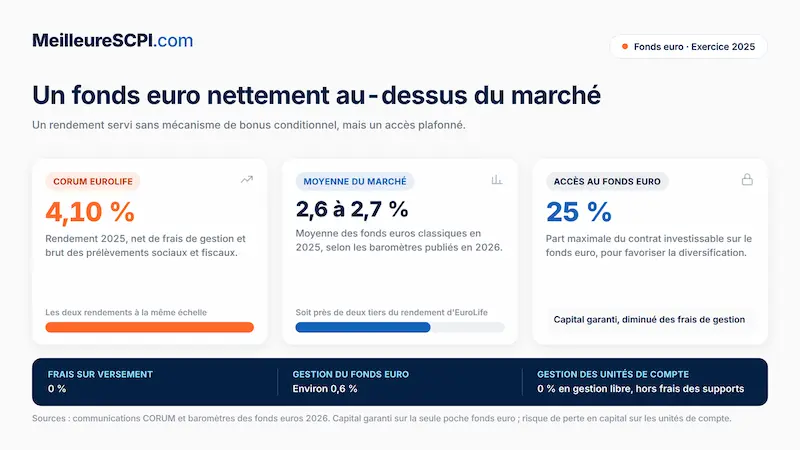
- Rendement publié pour CORUM EuroLife au titre de l'année 2025 : 4,10 %.
Ce chiffre provient des communications officielles du groupe CORUM, des documents CORUM Life et des analyses de la presse spécialisée diffusées début 2026. Le taux de 4,10 % est indiqué comme net de frais de gestion (0,6 %) et brut des prélèvements sociaux et fiscaux, ce qui en fait l'un des meilleurs rendements de fonds euros disponibles sur le marché français pour 2025.
Contexte
Le fonds euro CORUM EuroLife se distingue par un rendement sensiblement supérieur à la moyenne du marché. Les baromètres 2025 des fonds euros publiés en 2026 situent la moyenne des contrats classiques autour de 2,6 à 2,7 %, ce qui positionne CORUM EuroLife parmi les leaders des fonds euros nouvelle génération, souvent qualifiés de fonds euros dynamiques, mais sans recours à des bonus conditionnels.
CORUM assume par ailleurs une gestion sans mécanisme de boost : le taux annoncé reflète la performance réelle des actifs sous-jacents, essentiellement obligataires, sans prime commerciale ponctuelle ou condition liée au niveau d'unités de compte. Cette approche est régulièrement soulignée dans les analyses comme un gage de lisibilité pour l'épargnant.
Historique récent
Pour apprécier le rendement 2025, il faut le resituer dans une trajectoire désormais documentée sur trois exercices complets :
- 2023 : 4,45 % (première année de fonctionnement quasi pleine du fonds euro, après un lancement en cours d'année).
- 2024 : 4,65 % (meilleur taux du marché selon plusieurs classements publiés en 2025).
- 2025 : 4,10 % (maintien au-dessus de 4 % malgré un contexte de marché plus volatil).
Cette dynamique illustre l'impact d'un contexte obligataire plus porteur pour les fonds en euros jeunes comme EuroLife, qui ont pu investir à des taux plus élevés que les anciens portefeuilles obligataires. Elle confirme également la capacité du groupe CORUM à tirer parti de son expertise obligataire pour alimenter un fonds euro concurrentiel, dans un cadre de garantie du capital.
Comprendre ce qui se cache derrière ces performances
Capital garanti
Le fonds euro CORUM EuroLife garantit le capital investi diminué des frais de gestion, ce qui constitue une sécurité importante pour l'épargnant prudent. Comme pour tout fonds euro, la garantie porte sur la valeur nominale des versements affectés au fonds, hors fiscalité et frais, ce qui en fait la " poche sécurisée " du contrat CORUM Life. Cette partie du contrat est régulièrement présentée comme la composante à capital garanti, complémentaire des unités de compte exposées aux marchés.
Limitation d'accès
L'épargne maximale investissable dans le fonds euro reste limitée à 25 % du contrat CORUM Life.
Ce choix stratégique vise à préserver la capacité d'investissement du contrat dans d'autres supports (SCPI, obligations, actions). CORUM Life est conçu comme une assurance vie en SCPI et en unités de compte obligataires avant tout ; la limitation du fonds euro incite à une allocation réellement diversifiée et évite que le contrat ne soit utilisé uniquement comme " super fonds euro ".
Frais
Les caractéristiques tarifaires du contrat CORUM Life demeurent un élément clé de son attractivité en 2026 :
- Frais sur versement : 0 %.
- Frais de gestion sur le fonds euro : environ 0,6 %.
- Frais de gestion sur les unités de compte : 0 % sur l'enveloppe en gestion libre, hors frais propres aux supports (SCPI, OPC, etc.), ce point étant largement mis en avant par CORUM comme un avantage comparatif.
Ces niveaux de frais contribuent à un rendement net compétitif pour le fonds euro et à une meilleure lisibilité des coûts pour l'épargnant. Le concept de frais de gestion, au cœur des comparaisons de contrats, reste ici maîtrisé, ce qui est régulièrement souligné dans les analyses spécialisées.
Performance des formules d'assurance-vie CORUM Life en 2025
Au-delà du fonds euro, CORUM Life propose des formules basées sur des combinaisons de SCPI et d'obligations. Les données de performances 2025, reprises en 2026 par CORUM, confirment les chiffres suivants :
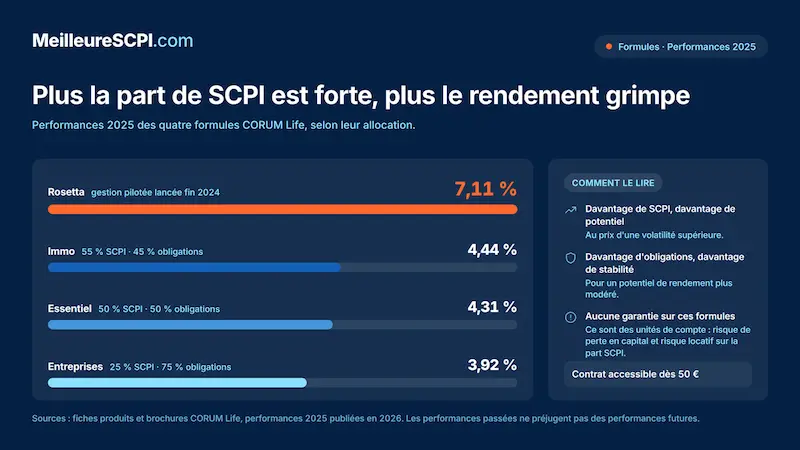
- CORUM Life Immo (55 % SCPI / 45 % obligations) : 4,44 %.
- CORUM Life Entreprises (25 % SCPI / 75 % obligations) : 3,92 %.
- CORUM Life Essentiel (50 % SCPI / 50 % obligations) : 4,31 %.
- CORUM Life Rosetta (gestion pilotée lancée fin 2024) : 7,11 %.
Ces résultats doivent être interprétés à la lumière de la composition de chaque formule et de la notion de rendement (yield), qui mesure le rapport entre la performance servie et le capital investi :
- Plus l'allocation est orientée vers les SCPI ou les actions, plus le potentiel de rendement augmente, au prix d'une volatilité supérieure et d'un risque de perte en capital.
- Plus l'allocation est orientée vers les obligations ou le fonds euro, plus la volatilité est maîtrisée, au prix d'un potentiel de rendement plus modéré.
Les profils CORUM Life (Immo, Essentiel, Entreprises, Rosetta) sont ainsi positionnés sur un spectre prudent/dynamique, avec Rosetta clairement identifié comme le profil le plus offensif, grâce à une exposition élevée aux SCPI de rendement et à des stratégies obligataires plus opportunistes.
Ce que cela signifie pour l'épargnant
Atouts
- Performance du fonds euro EuroLife en ligne avec les meilleurs du marché : 4,10 % pour 2025, soit un niveau significativement supérieur à la moyenne des fonds euros classiques.
- Garantie du capital (hors frais) pour la partie fonds euro, offrant une base de sécurité au sein du contrat.
- Diversification possible via les formules en unités de compte (obligations / SCPI), permettant de combiner rendement courant et potentiel de plus-values à long terme.
- Absence de frais sur versement et frais de gestion nuls sur l'enveloppe en unités de compte en gestion libre, ce qui limite l'impact des coûts récurrents sur la performance globale.
Limites
- Plafond d'investissement dans le fonds euro à 25 % du contrat, pouvant être perçu comme contraignant par les profils très prudents souhaitant une exposition majoritaire en capital garanti.
- Les performances en unités de compte (SCPI, obligations, actions) ne sont pas garanties et restent soumises à la variation des marchés financiers et immobiliers, avec un risque de perte en capital.
- Exposition aux risques locatifs et à la vacance locative sur la partie SCPI, inhérente à tout investissement immobilier locatif, même mutualisé.
Conclusion : une assurance-vie qui affiche des résultats solides en 2025 et confirme en 2026
En 2025, CORUM Life a confirmé sa capacité à offrir :
- un fonds euro performant dans un contexte de taux plus élevés (4,10 % net de frais de gestion),
- des formules d'investissement adaptées à différents profils d'épargnants, du prudent (Entreprises, Essentiel) au très dynamique (Rosetta),
- une gestion cohérente et lisible, portée par les expertises du groupe CORUM en obligations et en immobilier via les SCPI.
En 2026, les communications et analyses disponibles prolongent ce positionnement : CORUM Life est désormais identifié comme une assurance vie en SCPI de référence, structurée pour un horizon d'investissement long, combinant sécurité du capital (via EuroLife) et potentiel de rendement via les unités de compte, avec une architecture de frais compétitive.
Le contrat continue de se placer comme une solution structurante pour les épargnants souhaitant diversifier leur patrimoine entre fonds euro et supports immobiliers et obligataires, en donnant une place centrale à la notion de rendement (yield) et à la gestion du risque.
À retenir
Résumé des points clés à retenir sur CORUM Life en 2025, à la lumière des données actualisées publiées en 2026 :
- Fonds euro CORUM EuroLife : 4,10 % en 2025, net de frais de gestion, brut des prélèvements sociaux et fiscaux.
- Accès au fonds euro limité à 25 % du contrat, afin de favoriser la diversification vers les SCPI et les obligations.
- Diversification possible via 4 formules principales combinant SCPI et obligations : Immo, Essentiel, Entreprises, Rosetta.
- Performances 2025 des profils : Immo 4,44 %, Entreprises 3,92 %, Essentiel 4,31 %, Rosetta 7,11 %.
- Capital garanti sur le fonds euro (hors frais), mais risque de marché sur les unités de compte, incluant les risques locatifs et la vacance locative sur la partie immobilière.
Conseil d'expert
En tant qu'expert en SCPI et en allocation d'actifs, je recommande plus que jamais d'utiliser CORUM Life comme un pilier de diversification plutôt que comme un support unique. Le fonds euro EuroLife, malgré son plafond de 25 %, peut servir de socle de sécurité, tandis que les formules orientées SCPI (Immo, Essentiel, Rosetta) permettent de rechercher un surcroît de rendement à long terme grâce à la pierre-papier, dans le cadre d'une assurance vie en SCPI qui bénéficie des avantages successoraux et fiscaux de l'enveloppe assurantielle.
Pour un épargnant prudent, une combinaison équilibrée entre fonds euro, obligations et SCPI via la formule Essentiel reste une bonne porte d'entrée, en bénéficiant d'un rendement potentiellement supérieur aux fonds euros classiques tout en limitant la volatilité. Les profils plus dynamiques pourront, eux, augmenter la part des formules les plus exposées à l'immobilier et aux marchés, comme Rosetta, en gardant à l'esprit que les performances passées ne préjugent pas des performances futures, que le risque de perte en capital existe sur les unités de compte et que les frais de gestion, même maîtrisés, doivent être intégrés dans l'analyse globale de performance.
Dans tous les cas, la compréhension fine du rendement (yield), des frais de gestion et des risques locatifs associés aux SCPI demeure essentielle pour construire une allocation pertinente sur CORUM Life, adaptée au profil de risque et à l'horizon d'investissement de chaque épargnant.
À propos de l'auteur
La SCPI Corum Origin vous intéresse ?
Nos conseillers sont prêts à vous accompagner et répondre à vos questions.