Cette actualité en 30 secondes
- Anticipez le relèvement du don familial à 50 000 € pour aider vos proches plus tôt tout en restant totalement exonéré de droits de donation.
- Combinez don familial et abattement de 100 000 € tous les 15 ans pour transmettre des montants importants en limitant fortement la fiscalité.
- Déclarez chaque don via le Cerfa n°2735 dans le mois : sans cette formalité, vous perdez l’exonération et le point de départ du délai de 15 ans.
- Profitez du taux forfaitaire de 6 % (voire 5 % avec don associatif) pour les donations en pleine propriété dépassant les abattements usuels.
- Intégrez ces mesures dans une stratégie globale (immobilier, SCPI, épargne) pour financer projets de vos héritiers et réduire les droits futurs.
Le plan " Transmissions 2027 " marque une nouvelle étape dans la politique de transmission patrimoniale en France. Annoncé à la mi-septembre 2026, ce dispositif vise à encourager les ménages à donner plus tôt, pendant que les bénéficiaires sont en pleine phase de construction de leur vie personnelle et professionnelle. Sa mesure centrale consiste à porter le plafond exonéré du don familial de sommes d'argent de 31 865 € à 50 000 €, avec une entrée en vigueur envisagée dès janvier 2027, sous réserve du vote du budget pour 2027.
Au-delà de cette revalorisation, le plan " Transmissions 2027 " comprend également un taux forfaitaire temporaire de 6 % sur certaines donations en pleine propriété au-delà des abattements existants, ainsi qu'un mécanisme incitatif ramenant ce taux à 5 % lorsqu'un don familial est associé à un don au profit d'associations d'aide aux plus démunis. En toile de fond, une même logique se dessine : faire circuler l'épargne des ménages plus tôt dans la sphère familiale et associative plutôt que de la conserver jusqu'à la succession, souvent très tardive.
Dans ce contexte, ces évolutions intéressent directement les ménages souhaitant organiser leur transmission patrimoniale, y compris ceux qui détiennent des actifs immobiliers ou des parts de SCPI, et qui envisagent des donations en numéraire comme en pleine propriété.
Le don familial de sommes d'argent : un dispositif déjà existant
Le mécanisme sur lequel s'appuie " Transmissions 2027 " n'est pas une création récente. Le don familial de sommes d'argent est prévu à l'article 790 G du Code général des impôts et existe depuis 2007. Il permet à un ascendant de transmettre une somme d'argent, dans la limite d'un plafond spécifique, en franchise totale de droits de donation.
Un cadre juridique en place depuis 2007
Ce dispositif s'adresse aux familles au sens large. Il permet à un parent, un grand-parent ou un arrière-grand-parent de donner une somme d'argent à un enfant, un petit-enfant ou un arrière-petit-enfant majeur. En l'absence de descendance directe, un neveu ou une nièce peut également en bénéficier.
Le don doit être effectué en numéraire, c'est-à-dire en espèces, par chèque, virement ou mandat, et s'inscrit dans un cadre juridique clairement établi depuis près de vingt ans.
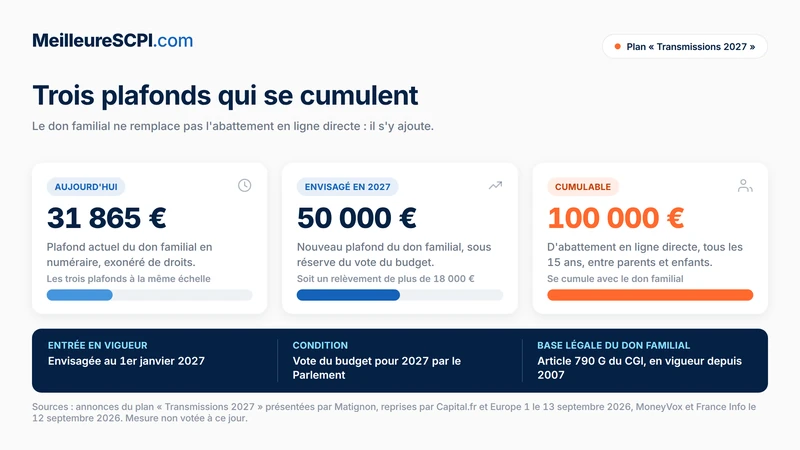
Le don familial de sommes d'argent repose sur un plafond exonéré. À ce jour, ce plafond est fixé à 31 865 €. C'est précisément ce seuil que l'exécutif souhaite relever à 50 000 € dans le cadre du plan " Transmissions 2027 ". L'augmentation envisagée permettrait à chaque donateur de transmettre un montant plus élevé à chaque bénéficiaire éligible, sans droits de donation, sous réserve du respect des conditions d'âge et de la bonne déclaration.
Des conditions d'âge pour le donateur et le bénéficiaire
Deux conditions encadrent ce dispositif :
- Le donateur doit avoir moins de 80 ans au moment du don.
- Le bénéficiaire doit être majeur, ou émancipé.
Ces critères d'âge structurent l'usage du don familial en l'orientant vers des transmissions intergénérationnelles réalisées à des moments clés de la vie des bénéficiaires, dans une logique d'aide financière anticipée. Ils expliquent en partie pourquoi ce mécanisme est utilisé pour soutenir des projets comme :
- l'achat d'un logement ;
- le financement des études ;
- le lancement d'une activité professionnelle ;
- la constitution d'un capital d'investissement, incluant notamment des placements immobiliers ou des parts de SCPI.
Un cumul possible avec l'abattement de 100 000 € en ligne directe
Le don familial de sommes d'argent ne se substitue pas aux abattements classiques de la fiscalité de la transmission. Il se cumule avec l'abattement de 100 000 € applicable en ligne directe tous les 15 ans, entre parents et enfants. Ce cumul permet, en pratique, de transmettre des sommes bien plus importantes sans fiscalité lorsque les deux dispositifs sont mobilisés conjointement.
Dans un schéma de transmission patrimoniale, cette articulation peut contribuer à financer des acquisitions immobilières, des investissements en SCPI ou d'autres placements, tout en optimisant le niveau de droits à acquitter grâce aux abattements et aux exonérations disponibles dans la durée.
Une formalité fiscale indispensable : la déclaration du don
Le caractère exonéré du don familial de sommes d'argent ne dispense pas d'une obligation déclarative. Une formalité spécifique doit être accomplie auprès de l'administration fiscale, dans un délai bref, afin de sécuriser l'application de l'exonération et de déclencher le calcul des délais de renouvellement des avantages fiscaux.
Déclaration obligatoire dans le mois suivant le versement
Le don familial de sommes d'argent doit être déclaré dans le mois qui suit le versement. La déclaration s'effectue au moyen du formulaire Cerfa n°2735. Ce document est accessible depuis l'espace particulier sur le site impots.gouv.fr, via la rubrique " Déclarer un don ", et peut être transmis par voie électronique.
Une alternative demeure possible par courrier, auprès du service de l'enregistrement du centre des finances publiques correspondant au domicile du bénéficiaire.
Cette démarche revêt une importance particulière. Elle ne se limite pas à une simple formalité administrative. La date de la déclaration est en effet celle qui fait courir le délai de 15 ans avant qu'un nouveau don de même nature puisse à nouveau bénéficier de la même exonération. La déclaration permet aussi à l'administration fiscale de suivre l'utilisation du dispositif et de vérifier que le plafond applicable n'est pas dépassé sur la période de référence.
Vers un relèvement du plafond du don familial à 50 000 €
Le cœur du plan " Transmissions 2027 " réside dans la revalorisation du plafond du don familial de sommes d'argent. L'objectif affiché est de renforcer le rôle de ce mécanisme dans la circulation de l'épargne au sein des familles.
De 31 865 € à 50 000 € : un saut significatif
Le plafond actuellement fixé à 31 865 € serait porté à 50 000 €. Ce changement, s'il est adopté dans le cadre du budget, augmenterait de manière notable le montant pouvant être transmis en exonération de droits par ce biais. Chaque donateur pourra ainsi, dans les limites de la loi, soutenir plus fortement un enfant, un petit-enfant, un arrière-petit-enfant ou, le cas échéant, un neveu ou une nièce éligible.
Cette hausse s'inscrit dans le contexte décrit par le Premier ministre, qui résume la philosophie de la réforme par la formule suivante : " La France épargne beaucoup, mais transmet trop tard ". L'ambition est de faire circuler le patrimoine plus tôt vers les générations jeunes, au moment où les besoins sont les plus importants, notamment pour se loger, fonder une famille, investir ou entreprendre.
Un calendrier ciblant le 1er janvier 2027
L'entrée en vigueur de ce nouveau plafond est envisagée au 1er janvier 2027. Toutefois, l'application effective de la mesure dépend du vote du projet de budget pour 2027 par le Parlement avant la fin de l'année 2026. Dans un contexte où les arbitrages budgétaires peuvent évoluer jusqu'au dernier moment, la mise en œuvre de " Transmissions 2027 " reste suspendue à l'adoption des textes nécessaires.
En l'état, ces annonces correspondent à des orientations présentées par Matignon. Le succès de la réforme dépendra de la capacité du gouvernement à faire valider ces choix fiscaux, dans un environnement où chaque mesure doit trouver sa place dans l'équilibre global des finances publiques.
Tableau récapitulatif des principales mesures de " Transmissions 2027 "
Dispositif | Règle actuelle | Évolution envisagée en 2027 |
|---|---|---|
Plafond du don familial en numéraire (article 790 G) | 31 865 € | 50 000 € exonérés de droits |
Condition d'âge du donateur | Moins de 80 ans | Maintien de la condition |
Condition d'âge du bénéficiaire | Majeur ou émancipé | Maintien de la condition |
Délai de renouvellement du don familial | 15 ans | Maintien du délai |
Taux sur donation en pleine propriété au-delà des abattements | Barème progressif pouvant atteindre des niveaux plus élevés | Taux forfaitaire de 6 % dans la limite de 100 000 € par donateur et par bénéficiaire |
Taux en cas de don associatif conjoint | Barème progressif classique | Taux ramené à 5 % lorsque le don familial est assorti d'un don à une association d'aide aux plus démunis |
Un taux unique de 6 % pour certaines donations en pleine propriété
Le plan " Transmissions 2027 " ne se limite pas au don familial de sommes d'argent. Il prévoit aussi un allègement ciblé de la fiscalité pour les donations en pleine propriété qui dépassent les abattements existants. Cette mesure vise à faciliter les transmissions patrimoniales à titre gratuit, qu'elles portent sur des liquidités, des biens immobiliers ou des actifs financiers, comme des portefeuilles de titres ou des parts de SCPI.
Un taux forfaitaire de 6 % dans la limite de 100 000 €
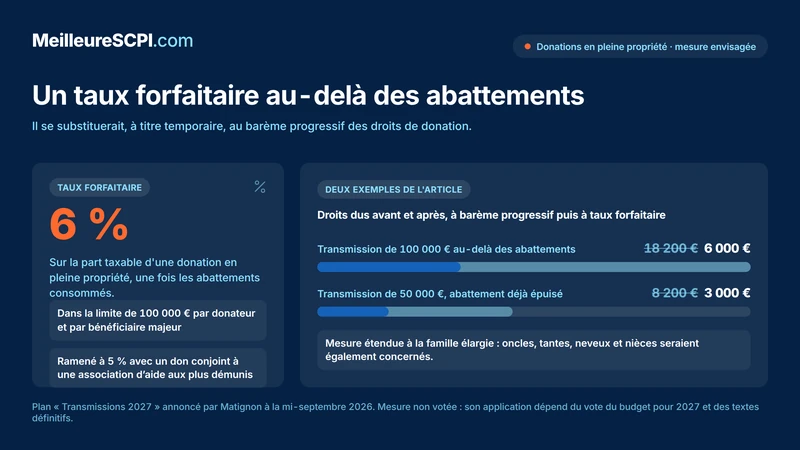
Une fois les abattements applicables consommés, la part taxable d'une donation en pleine propriété pourrait bénéficier d'un taux unique de 6 %, dans la limite de 100 000 € par donateur et par bénéficiaire majeur. Ce taux se substituerait, à titre temporaire, au barème progressif des droits de donation, qui peut atteindre des niveaux plus élevés.
Deux exemples permettent de mesurer l'impact de ce dispositif :
- Pour une transmission de 100 000 € au-delà des abattements, les droits passeraient de 18 200 € à 6 000 €.
- Pour une transmission de 50 000 € à un parent ayant déjà épuisé son abattement, la facture fiscale serait réduite de 8 200 € à 3 000 €.
Cette évolution concerne la ligne directe, mais aussi la famille élargie. Les oncles, tantes, neveux et nièces seraient également inclus dans le champ de la réforme, ce qui élargit sensiblement le public visé. Les donations portant sur des biens immobiliers, des portefeuilles d'investissement ou des parts de SCPI pourraient ainsi être envisagées dans un contexte fiscal assoupli, sous réserve du respect du plafond de 100 000 € et des modalités d'application prévues par la loi.
Un taux ramené à 5 % en cas de don associatif conjoint
Le troisième volet du plan " Transmissions 2027 " introduit un couplage entre la transmission familiale et la solidarité sociale. Il prévoit une réduction supplémentaire du taux sur certaines donations lorsque celles-ci s'accompagnent d'un geste philanthropique ciblé.
Encourager les dons aux associations d'aide aux plus démunis
Lorsque la donation familiale en pleine propriété bénéficiant du taux de 6 % est réalisée en même temps qu'un don à une association venant en aide aux plus démunis, le taux applicable à la part taxable de la donation familiale serait abaissé à 5 %. Ce mécanisme associe la logique de transmission patrimoniale et celle de redistribution sociale, en incitant les ménages à accompagner les dons familiaux d'un soutien aux structures agissant auprès des publics les plus fragiles.
Dans la pratique, ce dispositif peut participer à une diversification des flux de transmission : une partie du patrimoine circulerait plus tôt au sein de la famille, tandis qu'une autre serait orientée vers des organisations engagées dans la lutte contre la pauvreté et l'exclusion. Pour des épargnants disposant d'un patrimoine financier ou immobilier conséquent, il s'agit d'une façon de combiner des objectifs patrimoniaux et solidaires dans un même cadre fiscal.
Une stratégie d'ensemble pour faire circuler le patrimoine plus tôt
L'ensemble des mesures de " Transmissions 2027 " s'inscrit dans une réflexion plus large sur la temporalité de la transmission en France. Le constat mis en avant par le Premier ministre est celui d'une épargne abondante, mais d'une transmission tardive, souvent à un âge où les bénéficiaires ont déjà franchi les grandes étapes de la vie.
Des transmissions anticipées pour accompagner les projets de vie
L'objectif est de faire circuler l'épargne des ménages au moment où les besoins sont les plus marqués. Les sommes transmises peuvent contribuer à :
- financer un projet immobilier, par exemple l'acquisition d'une résidence principale ou d'un bien locatif ;
- fonder une famille, en apportant un capital de départ lors de la constitution du foyer ;
- investir ou entreprendre, que ce soit dans une activité professionnelle, dans des marchés financiers ou dans des placements immobiliers comme les SCPI ;
- renforcer la capacité d'épargne des jeunes générations, en les aidant à se constituer un patrimoine plus tôt.
En complétant le don familial de sommes d'argent, l'abattement de 100 000 € en ligne directe et l'allègement des droits de donation sur la part taxable, " Transmissions 2027 " cherche à favoriser une circulation intergénérationnelle du patrimoine plus dynamique, en amont de la succession.
Un dispositif complémentaire des pactes Dutreil et Papin
Ce plan s'inscrit en complément de deux autres chantiers majeurs de la fiscalité de la transmission :
- Le pacte Dutreil, orienté vers la transmission familiale des entreprises, offre un cadre spécifique pour la conservation et la transmission des sociétés au sein d'une même lignée.
- Le " pacte Papin ", pour sa part, vise à faciliter la reprise des entreprises par les salariés, en organisant la transmission du capital en lien avec le monde du travail.
" Transmissions 2027 " se positionne ainsi comme un pilier supplémentaire de la stratégie globale de transmission en France, en ciblant davantage le patrimoine des ménages, l'épargne financière et immobilière ainsi que les flux de numéraire. Les détenteurs de patrimoine immobilier, y compris ceux qui investissent en SCPI, peuvent y voir une opportunité de structurer la transmission de leurs actifs, tout en bénéficiant d'un cadre fiscal adapté à des dons réalisés de leur vivant.
Conclusion
Le relèvement envisagé du plafond du don familial de sommes d'argent à 50 000 €, la mise en place d'un taux forfaitaire de 6 % pour certaines donations en pleine propriété au-delà des abattements, et la réduction de ce taux à 5 % en cas de don associatif conjoint composent un ensemble cohérent au cœur du plan " Transmissions 2027 ".
L'ambition affichée est de faire circuler le patrimoine plus tôt vers les jeunes générations et de soutenir, simultanément, les associations œuvrant en faveur des plus démunis.
En s'appuyant sur un cadre existant depuis 2007, le gouvernement propose une extension et un ajustement des règles de transmission qui peuvent influencer les stratégies patrimoniales des ménages, notamment ceux disposant d'épargnes significatives, de biens immobiliers ou de placements en SCPI. La réussite de ce plan dépend désormais du vote du budget pour 2027 et des arbitrages que le Parlement rendra dans les prochains mois.
D'ici là, la réflexion sur la transmission anticipée du patrimoine, à la fois familiale et solidaire, s'impose comme un enjeu majeur pour l'organisation des finances des ménages et la circulation de l'épargne dans l'économie.
À retenir
- Le plan " Transmissions 2027 " prévoit de relever le plafond du don familial de 31 865 € à 50 000 € exonérés de droits, sous réserve du vote du budget 2027.
- Le don familial en numéraire reste soumis à des conditions d'âge, se cumule avec l'abattement de 100 000 € en ligne directe et doit être déclaré via le Cerfa n°2735 dans le mois.
- Un taux forfaitaire de 6 % pourrait s'appliquer, de façon temporaire, aux donations en pleine propriété au-delà des abattements, dans la limite de 100 000 € par couple donateur/bénéficiaire.
- Ce taux serait abaissé à 5 % lorsque la donation familiale est réalisée conjointement avec un don à une association d'aide aux plus démunis, liant ainsi transmission et solidarité.
- Ces mesures offrent de nouvelles marges de manœuvre pour anticiper la transmission patrimoniale (immobilier, épargne, SCPI) et soutenir les projets de vie des jeunes générations.
Sources
- Capital.fr – Pauline Linard-Cazanave, 13 septembre 2026
- Europe 1 – " Transmissions 2027 : le plan choc de Matignon pour faire circuler le patrimoine plus tôt vers les jeunes générations ", 13 septembre 2026
- MoneyVox – " Budget 2027 : le gouvernement se dit prêt à faciliter les donations familiales ", 12 septembre 2026
- France Info – " Le gouvernement prêt à faciliter les donations familiales… ", 12 septembre 2026
Conseil de l'expert
En tant que conseiller en gestion de patrimoine, je vous recommande d'anticiper dès maintenant vos projets de transmission en simulant différents scénarios : combinaison du don familial de 50 000 €, utilisation progressive de l'abattement de 100 000 € et recours éventuel au taux forfaitaire de 6 %. Une stratégie étalée dans le temps permet de lisser la fiscalité, de sécuriser vos proches au moment où leurs besoins sont les plus forts et, le cas échéant, d'intégrer une dimension philanthropique via les dons associatifs. Faites-vous accompagner pour articuler ces mesures avec vos autres actifs (immobilier, SCPI, épargne financière) et ajuster votre plan en fonction des textes définitifs votés pour 2027.
À propos de l'auteur