Cette actualité en 30 secondes
- Depuis le 1er janvier, la déclaration des dons manuels et des dons de sommes d’argent s’effectue en principe en ligne sur impots.gouv.fr.
- Le bénéficiaire du don doit effectuer la déclaration, même lorsqu’aucun droit de donation n’est dû
- Jusqu’à 100 000 € peuvent être transmis d’un parent à un enfant sans droits de donation, sous réserve des abattements disponibles, renouvelables tous les 15 ans
- Les dons familiaux de sommes d’argent peuvent bénéficier d’une exonération de 31 865 €, sous certaines conditions
- Les présents d’usage ne sont pas soumis aux mêmes obligations et certaines situations permettent encore une déclaration papier.
Depuis le 1er janvier 2026, la déclaration des dons d'argent et de certains biens connaît une évolution importante en France : la déclaration en ligne devient, en principe, obligatoire pour les dons manuels et les dons de sommes d'argent concernés. Cette évolution vise les formalités réalisées auprès de l'administration fiscale, sans modifier à elle seule les règles d'imposition des donations.
Quels dons doivent être déclarés ? Quels abattements s'appliquent en 2026 ? Quelles démarches effectuer pour transmettre un patrimoine à un enfant ou à un petit-enfant ? Plusieurs règles doivent être distinguées pour éviter les erreurs.
Quels dons doivent être déclarés en 2026 ?
La nouvelle obligation de télédéclaration concerne principalement les dons manuels, c'est-à-dire les biens transmis sans acte notarié, par remise directe ou transfert entre comptes. Il peut s'agir d'une somme d'argent, d'un bijou, d'une œuvre d'art, d'un véhicule ou encore de valeurs mobilières. Un virement bancaire effectué au profit d'un enfant peut ainsi constituer un don manuel, dès lors qu'il correspond à une transmission gratuite et non à un prêt ou à un remboursement. En revanche, la donation d'un bien immobilier, comme une maison ou un appartement, nécessite un acte notarié. Elle ne relève pas de la simple procédure de déclaration des dons manuels. La formalité fiscale incombe au donataire, autrement dit à la personne qui reçoit le bien. Cette obligation existe même lorsque le don bénéficie d'un abattement ou d'une exonération et qu'aucun droit de donation n'est dû.
Don manuel et présent d'usage : quelle différence ?
Tous les cadeaux familiaux ne constituent pas nécessairement des donations à déclarer. Un présent d'usage correspond à un cadeau offert à l'occasion d'un événement particulier, comme un anniversaire, un mariage ou une fête familiale. Sa qualification dépend notamment de sa valeur au regard de la situation patrimoniale du donateur. À l'inverse, une transmission patrimoniale qui ne répond pas à ces caractéristiques peut relever du régime des dons manuels.
La distinction est importante : il n'existe pas de montant universel en euros permettant de qualifier automatiquement un cadeau de présent d'usage. La nature de l'événement, les circonstances et la situation financière du donateur doivent être examinées.
Comment déclarer un don sur impots.gouv.fr ?
Depuis 2026, la procédure ordinaire s'effectue depuis l'espace personnel du bénéficiaire sur le site de l'administration fiscale.
Déclaration d'un don en ligne
- Se connecter à son espace personnel sur impots.gouv.fr.
- Ouvrir la rubrique « Déclarer ».
- Sélectionner « Déclarer un don ou une cession de droits sociaux ».
- Renseigner les informations relatives au donateur, au bénéficiaire et au bien transmis.
- Valider la déclaration et régler, le cas échéant, les droits exigibles par voie électronique.
Déclaration papier : quelles exceptions restent possibles ?
Certaines situations impliquant un bénéficiaire mineur ou majeur protégé sont également concernées.
Ces exceptions ne constituent pas une dispense générale de déclaration : elles modifient principalement le support utilisé pour accomplir la formalité.
Quelle fiscalité s'applique aux dons familiaux en 2026 ?
La déclaration d'un don ne signifie pas automatiquement qu'un impôt doit être payé. Les droits de donation dépendent notamment du lien de parenté entre le donateur et le bénéficiaire, du montant transmis et des donations antérieures.
En 2026, plusieurs abattements personnels permettent de transmettre un patrimoine sans droits de donation, dans les limites prévues par la réglementation.
Lien de parenté | Abattement applicable |
|---|---|
Parent à enfant | 100 000 € |
Grand-parent à petit-enfant | 31 865 € |
Arrière-grand-parent à arrière-petit-enfant | 5 310 € |
Entre frères et sœurs | 15 932 € |
Oncle ou tante à neveu ou nièce | 7 967 € |
Ces abattements sont en principe renouvelables tous les 15 ans. Leur disponibilité dépend des transmissions antérieures intervenues entre les mêmes personnes.
Le régime particulier des dons familiaux de sommes d'argent
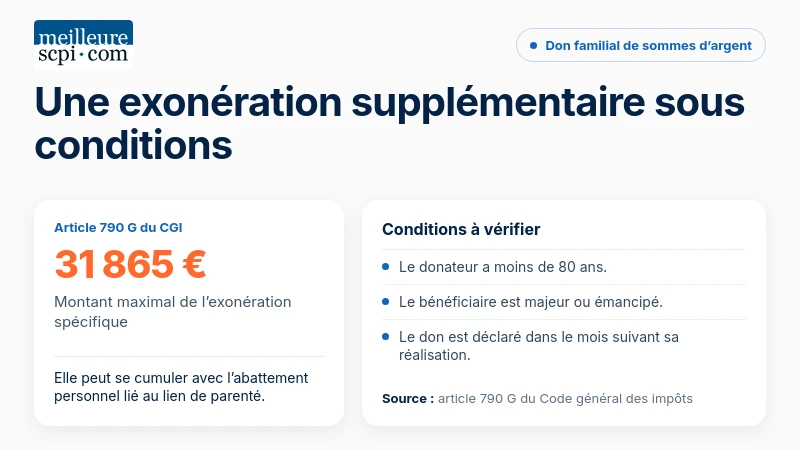
L'article 790 G du Code général des impôts prévoit une exonération supplémentaire pouvant atteindre 31 865 €, sous certaines conditions. Le donateur doit être âgé de moins de 80 ans et le bénéficiaire doit être majeur ou émancipé. Le dispositif concerne notamment les transmissions aux enfants, petits-enfants et arrière-petits-enfants. Cette exonération peut se cumuler avec l'abattement personnel lié à la parenté. Pour en bénéficier, le don doit être déclaré dans le mois suivant sa réalisation. Le dépassement de ce délai entraîne la perte de cette exonération spécifique.
Deux exemples pour comprendre la déclaration et les droits
Un parent donne 80 000 € à son enfant majeur
Hypothèses : le parent est âgé de 65 ans, l'enfant est majeur, aucune donation antérieure n'a consommé les abattements et la déclaration intervient dans le délai requis.
Montant transmis | 80 000 € |
Exonération pour don familial | 31 865 € |
Montant couvert par l'abattement parent-enfant | 48 135 € |
Droits de donation à payer | 0 € |
La totalité de la transmission est couverte par les dispositifs fiscaux disponibles. Le don reste néanmoins soumis à déclaration.
Un grand-parent donne 50 000 € à sa petite-fille
Hypothèses : le grand-parent a 75 ans, la petite-fille est majeure, les abattements sont entièrement disponibles et la déclaration est effectuée dans le mois.
Montant transmis | 50 000 € |
Exonération pour don familial | 31 865 € |
Solde couvert par l'abattement petit-enfant | 18 135 € |
Droits de donation à payer | 0 € |
L'abattement personnel de 31 865 € n'est utilisé qu'en partie. Son solde disponible dépendra ensuite des donations réalisées pendant la période de référence de 15 ans. Simulation fondée sur les plafonds officiels applicables aux donations entre grands-parents et petits-enfants.
Dons destinés à un logement : une exonération temporaire en 2026
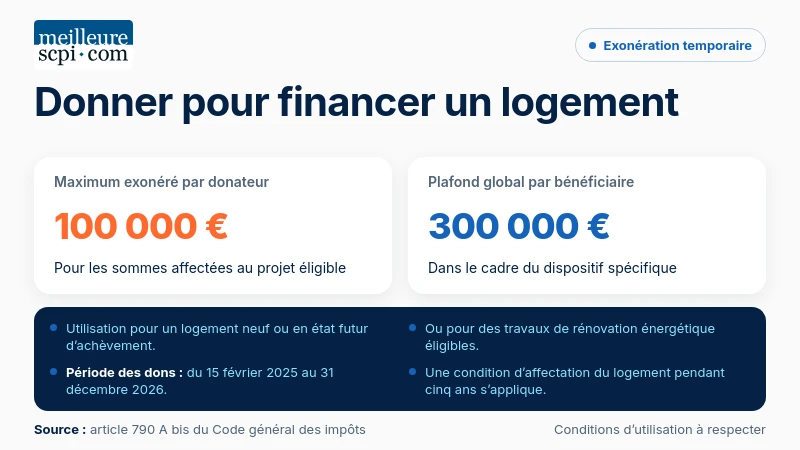
Un dispositif fiscal spécifique concerne certaines donations de sommes d'argent effectuées entre le 15 février 2025 et le 31 décembre 2026.
Prévu par l'article 790 A bis du Code général des impôts, il permet, sous conditions, une exonération pouvant atteindre 100 000 € par donateur, dans la limite globale de 300 000 € par bénéficiaire. Les fonds doivent être affectés à l'acquisition d'un logement neuf ou en état futur d'achèvement, ou à des travaux de rénovation énergétique éligibles. Le bénéficiaire dispose d'un délai limité pour employer les sommes reçues. Des conditions d'affectation du logement pendant cinq ans s'appliquent également. Ce régime ne doit pas être confondu avec l'exonération ordinaire des dons familiaux de sommes d'argent. Il répond à des conditions d'utilisation particulières et figure parmi les exceptions à l'obligation de déclaration en ligne.
Quels points de vigilance pour une transmission patrimoniale ?
La simplicité d'un virement bancaire ne doit pas faire oublier les conséquences patrimoniales d'une donation. La première précaution consiste à distinguer clairement un don d'un prêt familial. Une somme transmise avec obligation de remboursement ne relève pas du même régime qu'une donation définitive. La deuxième concerne les donations antérieures. Les abattements fiscaux ne sont pas automatiquement reconstitués à chaque nouvelle transmission : leur utilisation doit être appréciée sur la période applicable. Enfin, une donation peut avoir des conséquences sur l'organisation d'une succession, particulièrement lorsqu'une famille compte plusieurs héritiers. Pour une transmission importante ou comportant des enjeux de partage, l'intervention d'un notaire permet d'examiner les conséquences civiles de l'opération. La télédéclaration facilite les formalités administratives, mais elle ne remplace pas l'analyse juridique et patrimoniale d'une transmission.
Conclusion
En 2026, la principale nouveauté concerne le mode de déclaration des dons manuels, désormais dématérialisé sauf exceptions. Pour préparer une transmission, l'enjeu reste de choisir le dispositif fiscal adapté, de respecter les délais et de conserver une trace précise des opérations. Une attention particulière s'impose lorsque plusieurs donations sont envisagées ou qu'un patrimoine immobilier est concerné.
Questions fréquentes sur les dons en 2026
1. Un don de 1 000 € doit-il être déclaré ?
Oui, lorsqu'il constitue un don manuel soumis à déclaration. Aucun seuil général de 1 000 € ne dispense de cette formalité. En revanche, un cadeau qualifié de présent d'usage n'est pas soumis aux mêmes obligations.
2. Qui doit déclarer un don familial : le parent ou l'enfant ?
La déclaration incombe au bénéficiaire du don, appelé donataire. Lorsqu'un enfant reçoit une somme d'argent de son parent, c'est donc en principe le bénéficiaire qui accomplit la formalité, selon les règles de représentation applicables à sa situation.
3. Peut-on déclarer en 2026 un don reçu avant cette année ?
Oui. Une déclaration réalisée depuis le 1er janvier 2026 relève en principe du nouveau dispositif en ligne, même si le don a été effectué auparavant. Les règles fiscales et les délais propres à la donation restent à examiner.
À retenir
- Depuis le 1er janvier 2026, les dons manuels et les dons de sommes d'argent doivent, en principe, être déclarés en ligne sur impots.gouv.fr, sauf exceptions.
- Déclaration par le bénéficiaire : la démarche incombe à la personne qui reçoit le don, même lorsqu'aucun droit de donation n'est dû.
- Abattements fiscaux : un parent peut transmettre jusqu'à 100 000 € à chaque enfant sans droits de donation, sous réserve des abattements disponibles, renouvelables tous les 15 ans.
- Exonération supplémentaire : les dons familiaux de sommes d'argent peuvent bénéficier d'une exonération de 31 865 €, sous certaines conditions d'âge et de délai.
- Présents d'usage : les cadeaux offerts à l'occasion d'un événement particulier ne sont pas soumis aux mêmes obligations, à condition que leur valeur reste proportionnée à la situation patrimoniale du donateur.
Conseil de l'auteur
En tant qu'expert en gestion de patrimoine, je vous recommande de formaliser systématiquement vos dons via la plateforme en ligne, même lorsqu'aucun droit n'est dû après application des abattements. Vérifiez les conditions d'âge, de lien de parenté, les plafonds d'abattement et, plus largement, l'impact de l'opération sur votre stratégie patrimoniale avant de réaliser la donation, puis conservez tous les justificatifs (reçus bancaires, captures d'écran de la télédéclaration, accusés de réception électroniques). En cas de doute, faites-vous accompagner par un conseiller en gestion de patrimoine ou un notaire : une déclaration mal effectuée ou un don non déclaré peuvent entraîner des difficultés avec l'administration fiscale plusieurs années plus tard, notamment lors d'une succession ou d'un contrôle ciblé sur vos donations antérieures.
À propos de l'auteur