Cette actualité en 30 secondes
- La banque peut demander revenus, actifs, dettes et origine des fonds pour évaluer le risque et respecter ses obligations de vigilance.
- AMLR 2024/1624 s’appliquera le 10 juillet 2027 ; AMLD6 doit être transposée au plus tard à cette date.
- Les justificatifs doivent être pertinents pour l’opération ; le RGPD encadre la finalité de la collecte et les droits liés aux données.
- Un patrimoine important ne garantit ni un crédit ni de meilleures conditions : la banque analyse liquidité, revenus, charges et garanties.
- Un refus de fournir des informations indispensables peut empêcher une opération ou limiter la relation bancaire.
Pourquoi la banque demande-t-elle un état du patrimoine ?
Lorsqu'un particulier sollicite un crédit immobilier, ouvre un compte de placement ou demande un accompagnement patrimonial, la banque peut demander un état de son patrimoine. Cette démarche répond à trois objectifs : respecter les obligations réglementaires, évaluer le risque financier et adapter les services proposés à la situation du client.
En 2026, les informations demandées peuvent concerner les revenus, les biens immobiliers, l'épargne, les placements, les dettes et les charges. L'étendue des justificatifs dépend de la relation bancaire, du montant de l'opération et du niveau de risque identifié.
Une obligation de vigilance
Le dispositif LCB-FT
Les banques sont soumises aux règles de lutte contre le blanchiment de capitaux et le financement du terrorisme (LCB-FT). Elles doivent connaître l'identité de leurs clients, comprendre l'objet de la relation bancaire et apprécier la cohérence entre revenus, patrimoine et opérations réalisées.
Cette vigilance peut conduire l'établissement à demander des informations sur :
- L'origine des fonds versés ou investis ;
- La composition du patrimoine, notamment les biens immobiliers et l'épargne ;
- Les revenus et les charges ;
- Les emprunts en cours ;
- La nature et la fréquence des opérations prévues.
La banque doit aussi actualiser les informations détenues lorsque la situation du client évolue ou que le niveau de risque le justifie. Une opération inhabituelle, un versement important ou un transfert provenant de l'étranger peut entraîner une demande de justificatifs complémentaires.
Le nouveau cadre européen
Le règlement européen 2024/1624, souvent appelé règlement AMLR, a été adopté le 31 mai 2024. Il s'appliquera à partir du 10 juillet 2027 et établira un cadre directement applicable dans les États membres. Il renforce notamment les obligations de vigilance et d'identification du client et du bénéficiaire effectif.
La directive européenne 2024/1640, dite AMLD6, doit être transposée dans les droits nationaux au plus tard le 10 juillet 2027. Elle organise notamment le fonctionnement des autorités nationales et l'accès aux informations utiles à la lutte contre le blanchiment.
Ces textes ne créent pas, en 2026, une obligation générale pour chaque client de remettre automatiquement l'intégralité de son patrimoine. Ils renforcent toutefois le cadre dans lequel les établissements évaluent les risques et mettent à jour les dossiers.
Le règlement AMLR prévoit également un plafond européen de 10 000 euros pour les paiements en espèces, les États membres pouvant retenir un seuil inférieur. Les obligations de vigilance varient selon l'opération, la relation bancaire et le risque identifié.
La protection des données personnelles
Les informations patrimoniales sont également soumises au Règlement général sur la protection des données (RGPD). La banque doit informer le client de la finalité de la collecte, de la base juridique utilisée et de la durée de conservation des données.
Le principe de minimisation impose de ne recueillir que les informations nécessaires à la finalité poursuivie. Les données demandées pour étudier un crédit ne répondent pas nécessairement aux mêmes besoins que celles recueillies dans le cadre d'un conseil en investissement.
Le client dispose notamment de droits d'accès et de rectification. Selon la base juridique du traitement, il peut également exercer un droit d'opposition ou demander une limitation du traitement. Ces droits s'exercent auprès de l'établissement, notamment par l'intermédiaire de son service dédié à la protection des données.
Un outil d'évaluation du risque de crédit
Évaluer la solvabilité globale
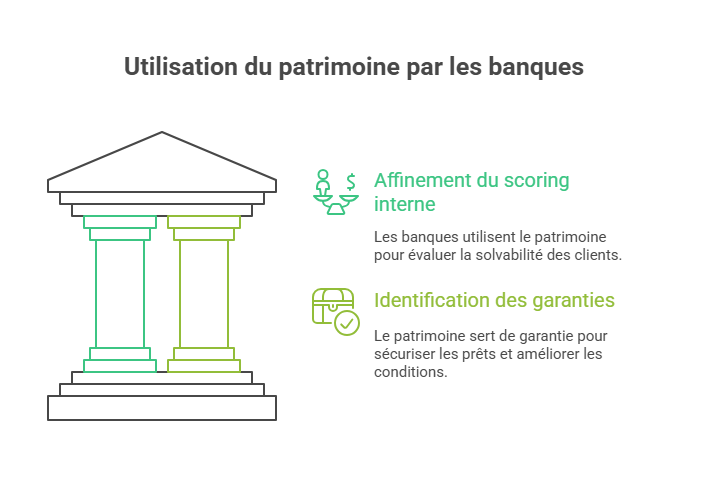
Pour une demande de prêt, la banque analyse la capacité de remboursement. Elle examine les revenus, les charges, la stabilité professionnelle et les dettes, mais aussi les actifs susceptibles de constituer une réserve ou une garantie. Le patrimoine pris en compte peut inclure l'immobilier, les placements financiers, les contrats d'assurance-vie, les parts de SCPI et les liquidités disponibles.
Cette analyse permet notamment d'évaluer la capacité à faire face à une baisse de revenus ou à une dépense imprévue. Elle peut aussi déterminer si une garantie complémentaire est envisageable.
Exemple comparatif
| Critères | Client A | Client B |
| Revenu annuel net | 40 000 € | 40 000 € |
| Biens immobiliers | Résidence principale et bien locatif | Aucun bien |
| Épargne financière | 80 000 € | 5 000 € |
| Dettes | 10 000 € | 0 € |
| Appréciation du risque | Dépend de l'ensemble du dossier | Dépend de l'ensemble du dossier |
Deux emprunteurs disposant du même revenu peuvent présenter des profils différents. Un patrimoine important n'entraîne toutefois pas automatiquement un accord de prêt ou de meilleures conditions : la décision dépend de l'ensemble du dossier et de la politique de l'établissement.
Identifier les garanties possibles
Certains actifs peuvent servir de garantie, sous réserve de leur nature, de leur valeur et des conditions contractuelles :
- Un bien immobilier peut faire l'objet d'une hypothèque ;
- Un contrat d'assurance-vie peut être nanti ;
- Un portefeuille de titres peut être donné en garantie ;
- Des parts de SCPI peuvent, dans certaines situations, faire l'objet d'un nantissement.
Une garantie réduit l'exposition de la banque, mais ne remplace pas l'analyse de la capacité de remboursement. Elle ne permet pas non plus de conclure automatiquement à un taux plus favorable ou à un montant de financement supérieur.
Adapter les services et les produits
Une vision globale pour un conseil personnalisé
La connaissance du patrimoine peut aider à déterminer si un produit financier correspond à la situation, aux objectifs et au niveau de risque du client. Dans le cadre d'un conseil en investissement, l'établissement recueille les informations nécessaires à l'évaluation de la connaissance et de l'expérience, de la situation financière et des objectifs d'investissement.
Ces informations peuvent servir à examiner la pertinence de solutions telles que :
- L'assurance-vie et les plans d'épargne retraite ;
- Les placements financiers et les SCPI ;
- La gestion sous mandat ;
- Les solutions de transmission et le démembrement de propriété.
Les SCPI, comme les autres placements immobiliers, comportent des risques : absence de garantie du capital, revenus variables, liquidité limitée et horizon de placement généralement long. Leur sélection doit tenir compte de la situation financière, des objectifs et de la capacité à immobiliser une partie de l'épargne.
La banque peut également proposer une allocation répartie entre liquidités, immobilier et actifs financiers. Cette répartition ne constitue pas une recommandation universelle : elle dépend notamment de l'horizon d'investissement, des besoins de liquidité, de la situation familiale et de la tolérance au risque.
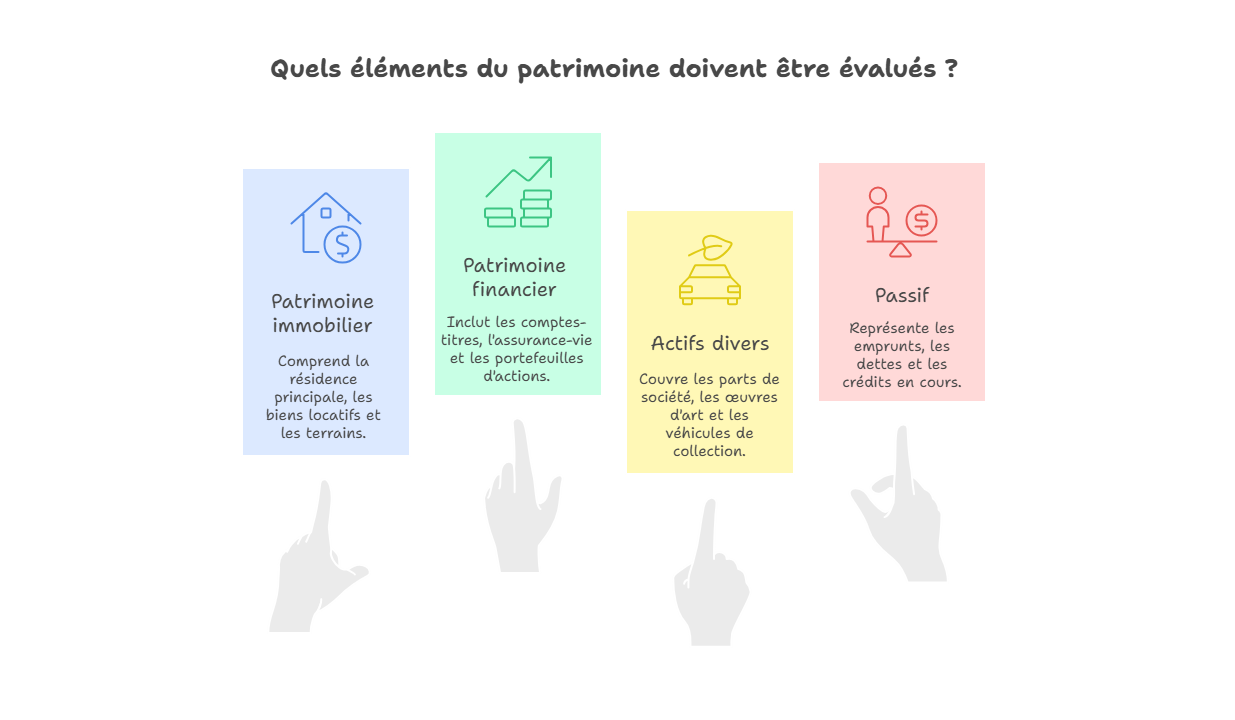
Quels éléments du patrimoine sont concernés ?
Le patrimoine immobilier
La banque peut demander des informations sur la résidence principale, les biens locatifs, les terrains et les parts de sociétés immobilières ou de SCPI. Lorsque la valeur d'un actif intervient dans l'étude d'un financement, un titre de propriété, une estimation ou un relevé de valeur peut être demandé.
Le patrimoine financier
Les établissements peuvent s'intéresser aux comptes bancaires, livrets, comptes-titres, PEA, contrats d'assurance-vie, plans d'épargne, actions, obligations, fonds et autres placements. Les actifs numériques peuvent également faire l'objet de questions lorsque leur détention ou les flux associés sont pertinents pour l'analyse du dossier.
Les parts de sociétés et autres actifs
Les parts de SARL, SAS ou SCI peuvent être prises en compte, de même que certains actifs de valeur particulière. Leur valorisation peut être plus complexe et nécessiter des documents comptables, une attestation ou une estimation.
Le passif
L'inventaire porte aussi sur les emprunts immobiliers, crédits à la consommation, découverts autorisés, dettes fiscales et charges récurrentes. Le patrimoine net correspond à la valeur des actifs diminuée des dettes, mais la banque examine également la liquidité et la disponibilité réelle des actifs.
Les justificatifs couramment demandés
Selon l'opération, la banque peut demander :
- Les derniers avis d'imposition ;
- Les relevés de comptes récents ;
- Les tableaux d'amortissement des emprunts ;
- Les titres de propriété ou estimations de biens ;
- Les relevés d'assurance-vie, de PEA, de PER ou de comptes-titres ;
- Les justificatifs relatifs aux parts de sociétés ou aux placements ;
- Les documents établissant l'origine d'un apport ou d'un versement important.
La liste varie selon l'établissement et le dossier. Une banque peut demander davantage de pièces pour un financement complexe, une opération internationale ou une transaction présentant un risque particulier.
Comment la banque utilise-t-elle ces informations ?
Pour analyser le dossier
Chaque établissement applique ses propres méthodes d'analyse du risque. Les critères généralement étudiés comprennent :
- Le niveau et la régularité des revenus ;
- La stabilité professionnelle ;
- Les charges et les dettes ;
- La capacité d'épargne et le montant de l'apport ;
- La valeur et la liquidité des actifs ;
- La qualité des garanties éventuelles.
La présence d'un patrimoine important ne suffit pas à obtenir un crédit. Un actif difficile à vendre ou fortement valorisé peut être moins utile, à court terme, qu'une épargne disponible. La banque distingue donc la valeur théorique du patrimoine de la capacité réelle à mobiliser les fonds.
Pour satisfaire aux obligations de conformité
Les informations patrimoniales permettent aussi de comparer les opérations réalisées avec la situation connue du client. Une incohérence entre un virement important, les revenus déclarés et le patrimoine présenté peut conduire à une demande d'explication.
Lorsque les éléments nécessaires ne sont pas fournis, l'établissement peut ne pas être en mesure d'exécuter une opération ou de poursuivre certaines opérations, conformément à ses obligations réglementaires.
Confidentialité et précautions
Des données protégées
Les données bancaires et patrimoniales sont couvertes par le secret professionnel et par les règles de protection des données. Leur utilisation doit reposer sur une finalité légitime et une base juridique appropriée.
La transmission à des tiers n'est pas libre. Elle peut toutefois être imposée ou autorisée par la loi, par exemple dans le cadre d'obligations réglementaires, d'une procédure judiciaire ou de la coopération avec les autorités compétentes.
Des demandes proportionnées
La banque peut demander les informations nécessaires à l'ouverture ou au fonctionnement de la relation, à l'étude d'un crédit, à la réalisation d'une opération ou à la fourniture d'un conseil financier. Elle doit cependant limiter la collecte aux données pertinentes pour la finalité poursuivie.
En cas de doute, les précisions suivantes peuvent être demandées à l'établissement :
- La raison précise de la demande ;
- La finalité du traitement ;
- La liste des pièces indispensables ;
- La durée de conservation ;
- Le service à contacter pour exercer les droits liés aux données personnelles.
Les conséquences d'un refus
Le refus de communiquer certaines informations peut avoir des conséquences différentes selon le contexte. Il peut entraîner :
- Le refus ou la suspension de l'étude d'un crédit ;
- L'impossibilité d'exécuter une opération ;
- La limitation de l'accès à certains produits ou services ;
- La fin de la relation lorsque l'établissement ne peut plus satisfaire à ses obligations de vigilance.
La banque ne peut pas nécessairement maintenir tous les services si elle ne dispose pas des informations indispensables à l'évaluation du risque ou à la conformité de la relation.
Préparer efficacement son dossier patrimonial
Structurer les informations
Un dossier clair peut comprendre :
- Un tableau des actifs et des passifs ;
- La valeur estimée de chaque actif, sa date et sa méthode d'évaluation ;
- Le niveau de liquidité des actifs ;
- Les dettes restantes et leurs échéances ;
- Les justificatifs correspondants.
Exemple de synthèse patrimoniale
| Catégorie | Actif ou passif | Valeur estimée (€) |
| Résidence principale | Actif | 420 000 € |
| Épargne financière | Actif | 75 000 € |
| Assurance-vie | Actif | 30 000 € |
| Parts de SCPI | Actif | 50 000 € |
| Crédit immobilier | Passif | 150 000 € |
| Patrimoine net estimé | — | 425 000 € |
Cet exemple constitue une présentation pédagogique et ne remplace pas une estimation professionnelle. La valeur d'un bien immobilier ou de parts de SCPI peut évoluer, tandis que la disponibilité des fonds dépend des conditions de vente ou de retrait.
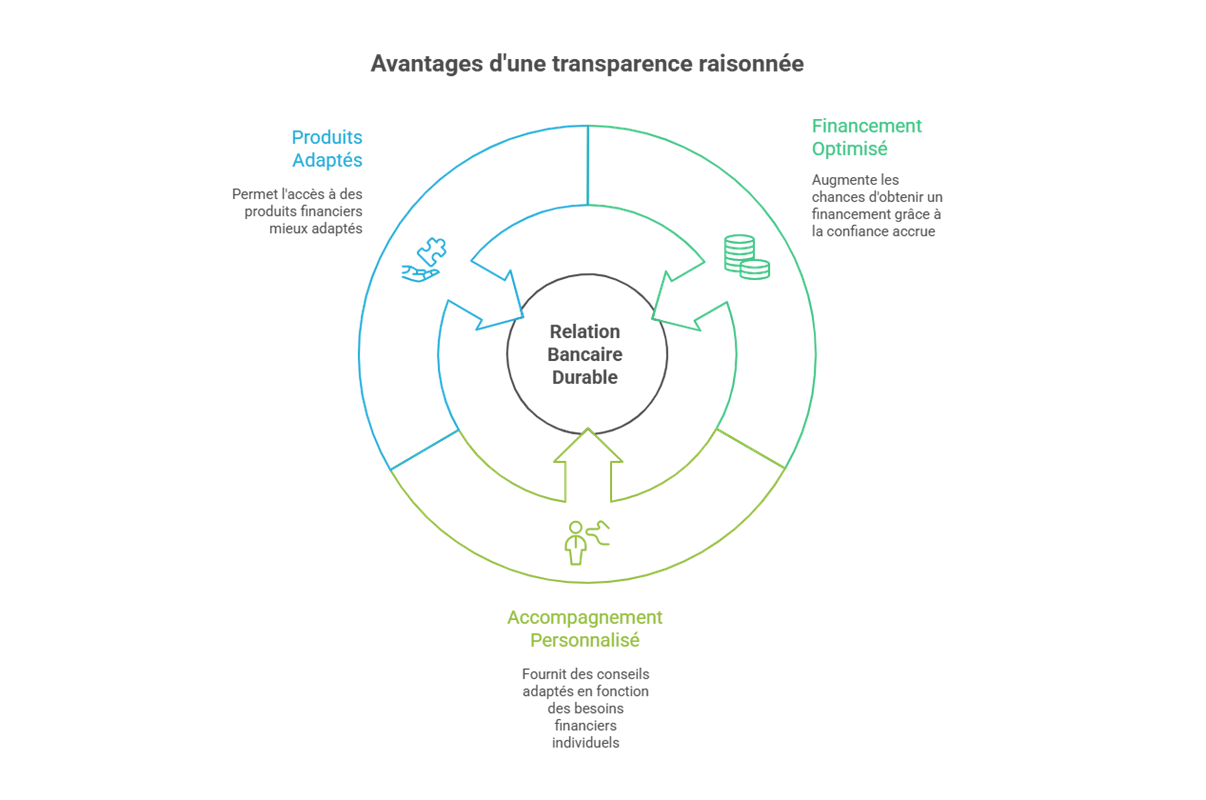
Une transparence maîtrisée
Partager des informations patrimoniales ne signifie pas transmettre des documents sans vérifier leur finalité. Il est préférable de fournir des pièces à jour, de conserver une copie des documents transmis et de privilégier les canaux sécurisés de l'établissement.
Cette démarche facilite l'étude d'un financement, la vérification de l'origine des fonds, l'adaptation d'un conseil financier, la mise à jour du profil client et la réflexion sur la diversification du patrimoine.
Conclusion
La banque demande un état du patrimoine principalement pour respecter ses obligations de vigilance, évaluer le risque de crédit et adapter ses services. En 2026, le cadre européen continue de se renforcer, mais l'application générale du règlement AMLR est prévue à partir du 10 juillet 2027. La directive AMLD6 doit également être transposée au plus tard à cette date.
La demande ne donne pas à la banque un accès illimité aux informations personnelles. Les données collectées doivent rester pertinentes, proportionnées et associées à une finalité identifiée. La nature des justificatifs dépend de l'opération, du risque et de la relation entretenue avec l'établissement.
Un dossier patrimonial à jour, structuré et documenté facilite l'analyse de la situation et la recherche de solutions cohérentes avec les objectifs, les contraintes et l'horizon de placement. Il ne garantit ni l'octroi d'un crédit ni l'accès à un produit particulier.
À lire également :
À retenir
- La banque demande des informations patrimoniales pour ses obligations de vigilance, l'analyse du risque de crédit et l'adaptation de ses services.
- Les éléments examinés peuvent inclure les biens immobiliers, l'épargne, les placements, les parts de sociétés, les dettes et les charges.
- Le règlement européen AMLR 2024/1624 s'appliquera à partir du 10 juillet 2027 ; la directive AMLD6 doit être transposée au plus tard à cette date.
- Le RGPD impose une collecte pertinente et proportionnée, ainsi qu'une information sur la finalité du traitement et les droits du client.
- Un refus de fournir des informations indispensables peut limiter ou empêcher une opération, un financement ou la poursuite de la relation bancaire.
- Un patrimoine important ne garantit ni l'obtention d'un crédit ni de meilleures conditions : la banque analyse l'ensemble du dossier.
Sources
- Union européenne, Règlement (UE) 2024/1624 du Parlement européen et du Conseil du 31 mai 2024 relatif à la prévention de l'utilisation du système financier aux fins du blanchiment de capitaux ou du financement du terrorisme, application à partir du 10 juillet 2027 : EUR-Lex, texte du règlement.
- Union européenne, Directive (UE) 2024/1640 du Parlement européen et du Conseil du 31 mai 2024 relative aux mécanismes à mettre en place par les États membres pour prévenir l'utilisation du système financier aux fins du blanchiment de capitaux ou du financement du terrorisme, transposition au plus tard le 10 juillet 2027.
- Union européenne, présentation du règlement (UE) 2024/1624 sur la prévention du blanchiment de capitaux et du financement du terrorisme, mise à jour en 2026 : EUR-Lex, résumé du cadre applicable à partir de 2027.
Conseil
Dans une démarche de gestion patrimoniale, le dossier gagne à distinguer les actifs disponibles des actifs peu liquides, tout en associant à chaque pièce une finalité précise. Les objectifs de financement, de retraite, de transmission ou de diversification peuvent être clarifiés en amont. Pour les placements immobiliers tels que les SCPI, l'analyse intègre l'horizon de placement, le risque de perte en capital, la variabilité des revenus et les conditions de liquidité. La transparence facilite le dialogue avec la banque, sans dispenser d'examiner les caractéristiques et les risques de chaque solution.
À propos de l'auteur