Cette actualité en 30 secondes
- Calibrez votre part de SCPI en fonction d’un horizon d’au moins 8–12 ans, car le TRI se tasse nettement sur les périodes récentes.
- Comparez toujours le rendement des SCPI à l’inflation : sur 40 ans il est largement positif, mais il se rapproche de l’inflation depuis 2020.
- Utilisez les SCPI pour lisser le risque face aux actions : volatilité plus faible, mais contrepartie en liquidité et délais de sortie.
- Diversifiez vos SCPI par typologie (bureaux, logistique, commerces) et zone géographique pour réduire la sensibilité à un seul segment.
- Arbitrez entre SCPI et produits de taux en fonction des taux réels : quand ils montent, exigez une prime de rendement plus élevée des SCPI.
Entre le 31 décembre 1985 et le 31 décembre 2025, les SCPI ont enregistré un taux de rentabilité interne (TRI) annualisé de 7,1 %. Sur cette période de quarante ans, elles se situent derrière les actions, le logement parisien, les foncières cotées et les OPCI, mais devant l'assurance-vie en euros, l'or, les obligations et le Livret A.
Cette performance s'inscrit dans une succession de cycles économiques, financiers et immobiliers. Désinflation, baisse des taux, crises boursières, choc sanitaire, retour de l'inflation et durcissement des conditions de financement ont successivement influencé la valorisation des actifs. Dans cet environnement, la place de l'immobilier dans une allocation patrimoniale dépend de plusieurs paramètres : rendement, risque, liquidité, véhicule d'investissement et durée de détention.
Quarante ans de transformations économiques et immobilières
La période 1985-2025 couvre plusieurs ruptures majeures. Elle débute avec la désinflation engagée après le choc Volcker et se poursuit avec la dérégulation financière, la crise immobilière du début des années 1990, l'éclatement de la bulle internet, la crise financière mondiale de 2008 et une longue période de taux d'intérêt exceptionnellement bas.
Ces évolutions ont accompagné la financiarisation croissante des économies ainsi que la progression de la valorisation des actifs réels et financiers. L'abondance des liquidités et la baisse tendancielle du coût du capital ont notamment soutenu les marchés pendant plusieurs décennies.
La séquence ouverte en 2020 marque un changement de régime. La crise sanitaire, l'arrêt de l'activité, les politiques monétaires et budgétaires exceptionnelles, les déséquilibres entre l'offre et la demande, la guerre en Ukraine, la crise énergétique européenne et la remontée rapide des taux ont profondément modifié les conditions de marché.
Le retour de l'inflation et des taux réels positifs a affecté les obligations, les actifs cotés et plusieurs catégories immobilières. Les produits monétaires ont retrouvé une place plus concurrentielle, tandis que certaines valorisations immobilières ont été ajustées. Ces évolutions ont également accentué les écarts de performance entre les segments.
La logistique, les bureaux, les commerces, l'hôtellerie et le logement n'ont pas réagi de manière identique aux transformations économiques et aux changements d'usage. Les comportements diffèrent également selon le mode de détention : SCPI, OPCI, foncières cotées ou immobilier direct.
Une comparaison fondée sur le TRI et la performance globale
La comparaison repose principalement sur le taux de rentabilité interne annualisé (TRI). Cet indicateur prend en compte les revenus générés, les valeurs de sortie et les coûts ponctuels supportés à l'entrée. Il permet de comparer différentes catégories de placements sur une durée identique.
Une seconde lecture s'appuie sur la performance globale annualisée, appelée " total return ". Celle-ci associe la variation de valeur et les revenus nets. Cette mesure est rapprochée de la volatilité afin d'analyser le couple rendement-risque.
Plusieurs particularités méthodologiques doivent toutefois être prises en considération :
- Les performances de l'immobilier direct reposent sur des valeurs d'expertise, susceptibles d'introduire un effet de lissage et un décalage temporel.
- Les actifs cotés et financiers sont davantage valorisés à partir de prix de marché observés.
- L'indice IEIF OPCI Grand Public est utilisé depuis sa création en 2008 ; les périodes antérieures reposent sur une simulation de portefeuille composite.
- L'édition 2026 intègre les fonds forestiers France à partir de l'indice IEIF-ASSFOR.
- L'hôtellerie France est intégrée sur la base d'un historique disponible depuis 2016.
Ces différences limitent les comparaisons strictement équivalentes entre actifs cotés, immobilier direct et véhicules immobiliers non cotés. Elles permettent néanmoins d'observer les comportements respectifs des placements sur plusieurs cycles.
Les SCPI affichent un TRI de 7,1 % sur 40 ans
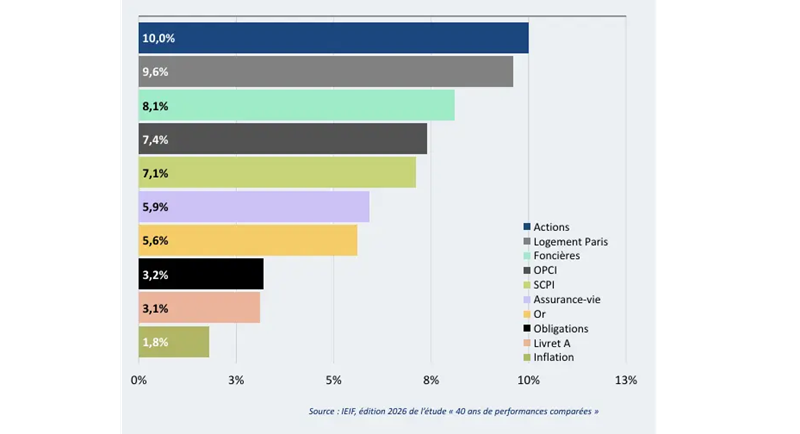
Du 31 décembre 1985 au 31 décembre 2025, les actions arrivent en tête du classement avec un TRI annualisé de 10,0 %. Elles ont traversé le krach de 1987, la bulle internet de 2000, la crise financière mondiale de 2008, la crise sanitaire et le choc de taux.
Le logement parisien occupe la deuxième position avec 9,6 %. Cette performance s'inscrit dans un marché caractérisé par une demande soutenue, une offre contrainte et une progression des valeurs vénales pendant la période de baisse des taux.
L'immobilier d'investissement indirect complète le haut du classement. Les foncières cotées atteignent 8,1 %, les OPCI 7,4 % et les SCPI 7,1 %.
Les placements plus défensifs affichent des résultats inférieurs. L'assurance-vie en euros atteint 5,9 %, l'or 5,6 %, les obligations 3,2 % et le Livret A 3,1 %. L'inflation moyenne ressort à 1,8 %.
Placement | TRI annualisé sur 40 ans |
|---|---|
Actions | 10,0 % |
Logement parisien | 9,6 % |
Foncières cotées | 8,1 % |
OPCI | 7,4 % |
SCPI | 7,1 % |
Assurance-vie en euros | 5,9 % |
Or | 5,6 % |
Obligations | 3,2 % |
Livret A | 3,1 % |
Inflation moyenne | 1,8 % |
Cette hiérarchie montre que la prise de risque a été rémunérée sur le temps long. Elle s'inscrit toutefois dans une période marquée par la désinflation, la baisse tendancielle des taux, la hausse des valorisations immobilières et l'abondance de liquidités.
Les performances des SCPI varient selon l'horizon d'investissement
Le résultat calculé sur quarante ans ne résume pas l'ensemble des trajectoires. Le point de départ et la durée d'observation influencent sensiblement le classement des placements. Les SCPI restent en territoire positif sur chacun des horizons analysés, mais leur TRI diminue sur les périodes récentes.
Un TRI de 6,3 % sur 30 ans
Entre le 31 décembre 1995 et le 31 décembre 2025, les foncières cotées arrivent en tête avec un TRI annualisé de 11,3 %. Le logement français atteint 9,7 %, devant les actions à 9,4 %, l'or à 8,6 % et le logement parisien à 8,2 %.
Les OPCI enregistrent 6,8 % et les SCPI 6,3 %. Ces véhicules immobiliers non cotés devancent l'assurance-vie en euros à 3,9 %, le Livret A à 2,2 %, les obligations à 1,7 % et le monétaire à 1,4 %. L'inflation moyenne s'établit à 1,6 %.
Un TRI de 5,3 % sur 15 ans
Du 31 décembre 2010 au 31 décembre 2025, les actions Green Europe affichent un TRI de 9,0 %, devant les actions à 8,5 % et l'or à 8,0 %.
Dans l'immobilier, la logistique se distingue avec 7,7 %. Cette performance accompagne le développement du commerce en ligne, la transformation des chaînes d'approvisionnement et la progression de la demande pour les actifs logistiques.
Les SCPI atteignent 5,3 %, devant les commerces à 4,9 %, le logement français à 4,8 %, les fonds forestiers à 4,7 %, les foncières cotées à 4,5 %, les bureaux à 4,4 % et le logement parisien à 4,2 %.
L'assurance-vie en euros ressort à 2,3 %, les OPCI à 2,2 %, le Livret A à 1,4 % et le monétaire à 0,2 %. L'inflation moyenne atteint 1,6 %, tandis que les obligations affichent un TRI de -0,7 %.
Un TRI de 3,7 % depuis la rupture de 2020
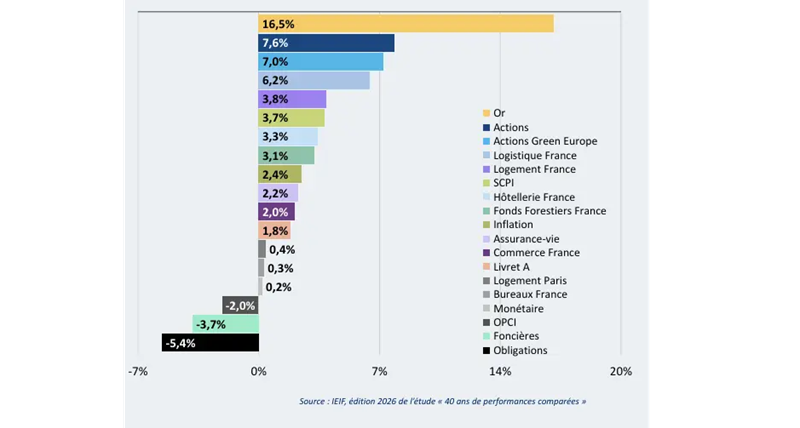
Entre le 31 décembre 2019 et le 31 décembre 2025, l'or arrive en tête avec 16,5 %. Les actions atteignent 7,6 % et les actions Green Europe 7,0 %.
Dans l'immobilier, la logistique enregistre 6,2 %. Le logement français atteint 3,8 %, devant les SCPI à 3,7 %, l'hôtellerie à 3,3 % et les fonds forestiers à 3,1 %.
L'inflation moyenne ressort à 2,4 %. L'assurance-vie en euros atteint 2,2 %, les commerces 2,0 %, le Livret A 1,8 %, le logement parisien 0,4 %, les bureaux 0,3 % et le monétaire 0,2 %.
Les OPCI affichent -2,0 %, les foncières cotées -3,7 % et les obligations -5,4 %. Cette période concentre les effets de la crise sanitaire, du choc inflationniste et de la remontée rapide des taux.
Un TRI de 3,2 % sur cinq ans
Du 31 décembre 2020 au 31 décembre 2025, l'or atteint 16,9 %, devant les actions à 10,1 % et les actions Green Europe à 8,7 %.
La logistique reste le segment immobilier le mieux positionné avec 6,2 %. L'hôtellerie atteint 5,0 %, les foncières cotées 4,2 %, les fonds forestiers 3,4 % et les SCPI 3,2 %. L'inflation moyenne ressort à 2,9 %.
Les commerces affichent 2,9 %, le logement français 2,6 %, l'assurance-vie en euros 2,4 %, le Livret A 2,0 % et le monétaire 0,3 %. Les bureaux enregistrent -0,4 %, le logement parisien -1,1 %, les OPCI -2,1 % et les obligations -7,7 %.
Période analysée | Horizon | TRI annualisé des SCPI |
|---|---|---|
31 décembre 1985 au 31 décembre 2025 | 40 ans | 7,1 % |
31 décembre 1995 au 31 décembre 2025 | 30 ans | 6,3 % |
31 décembre 2010 au 31 décembre 2025 | 15 ans | 5,3 % |
31 décembre 2019 au 31 décembre 2025 | 6 ans | 3,7 % |
31 décembre 2020 au 31 décembre 2025 | 5 ans | 3,2 % |
Les SCPI présentent un couple rendement-risque différent des actifs cotés
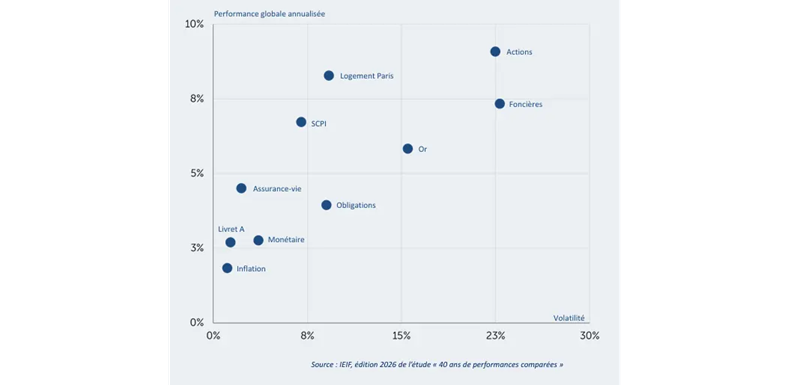
La performance d'un placement doit être rapprochée de sa volatilité, c'est-à-dire de l'amplitude de ses variations annuelles.
Sur quarante ans, les actions présentent une performance globale annualisée proche de 9 %, avec une volatilité supérieure à 20 %. Les foncières cotées affichent également une volatilité élevée, proche de celle des actions, pour une performance inférieure.
Le logement parisien et les SCPI présentent un profil plus équilibré. Les SCPI associent une performance supérieure à celle des produits de taux à une volatilité mesurée plus modérée que celle des actifs cotés.
Cette lecture appelle toutefois une réserve. La volatilité mesurée des actifs immobiliers non cotés est partiellement atténuée par leur liquidité plus faible et par une réaction plus lente des valeurs d'expertise.
Sur quinze ans, les SCPI, les commerces, le logement, les fonds forestiers, les bureaux et le logement parisien présentent des performances positives, globalement supérieures à l'inflation, avec une volatilité inférieure à celle des actifs cotés. La logistique se distingue par une performance élevée et une volatilité plus contenue que celle des actions ou de l'or.
Sur six ans, les écarts s'accentuent. L'or et les actions conservent des performances élevées, accompagnées d'une volatilité significative. Les SCPI restent positives, mais leur performance se rapproche davantage du niveau de l'inflation. Les foncières cotées et les obligations combinent une performance négative et une volatilité plus importante.
Les ajustements du marché immobilier influencent les performances
Le marché immobilier européen a connu plusieurs ajustements successifs. La hausse des taux directeurs de la Banque centrale européenne entre le milieu de 2022 et la fin de 2023 a été progressivement intégrée dans les niveaux d'activité et les valorisations en 2024.
Une reprise des volumes et des valeurs s'est amorcée à partir du milieu de 2024, avec une différence importante entre les actifs de qualité et les actifs secondaires. Les premiers ont conservé un relatif dynamisme, tandis que les seconds sont restés plus affectés.
En 2025, le relèvement des droits de douane américains a créé de nouvelles incertitudes pour l'investissement et les revenus locatifs. La progression des volumes et des valeurs immobilières a alors marqué le pas.
En 2026, les tensions énergétiques et géopolitiques ont renforcé les risques portant sur l'inflation, la croissance et les conditions de financement. La hausse des taux réels et l'incertitude macroéconomique limitent la reprise des volumes et des valeurs.
Les segments immobiliers ne présentent pas la même sensibilité :
- L'industriel et l'hôtellerie apparaissent davantage exposés au ralentissement économique et à la hausse des taux d'intérêt.
- Les commerces et le résidentiel se montrent plus résilients.
- Les bureaux restent soumis à des contraintes structurelles, avec une attractivité concentrée sur les actifs de qualité " hyper prime ".
- À l'échelle européenne, le nord de l'Europe apparaît plus exposé que le sud.
- La France présente une résilience relative.
L'immobilier reste la première composante du patrimoine des ménages
À fin 2024, le patrimoine net des ménages français atteint 14 953 milliards d'euros, soit environ 8,2 fois leur revenu disponible net, contre 5,8 années en 2001. Il représente 76,5 % du patrimoine économique national.
Le patrimoine net moyen s'élève à 427 000 €. L'immobilier net d'emprunts constitue sa première composante avec 227 000 €, soit 52 %. Le patrimoine financier représente 142 000 €, ou 33 %, tandis que le patrimoine professionnel atteint 68 000 €, soit 15 %.
Le patrimoine net médian ressort à 173 000 €. Les 10 % des ménages les plus aisés détiennent 55 % du patrimoine total, avec un patrimoine moyen de 2,3 millions d'euros. Les 50 % les plus modestes détiennent 5 % du total, avec une moyenne de 42 000 €.
Les profils patrimoniaux diffèrent selon les catégories de ménages :
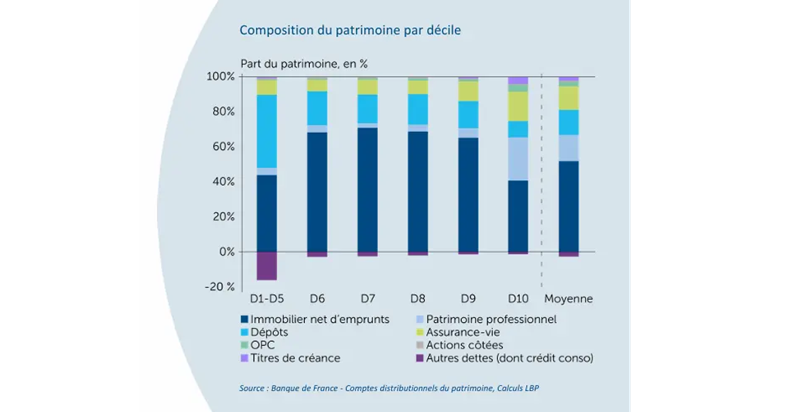
- Les ménages des déciles 1 à 5 disposent d'un patrimoine financier limité et principalement concentré sur les dépôts.
- Pour les 10 % les plus modestes, le ratio entre la dette et les actifs atteint 140 %.
- Les ménages des déciles 6 à 8 détiennent environ 70 % de leur patrimoine net sous forme immobilière.
- Les ménages des déciles 9 et 10 disposent d'un patrimoine financier plus développé et diversifié.
Les 10 % des ménages les plus aisés possèdent 87 % des actions cotées, 78 % des OPC et 35 % des dépôts.
Les placements financiers privilégient la sécurité et la liquidité
En 2024, les flux de placements financiers ont atteint 112,8 milliards d'euros. Les produits de taux ont collecté 73,1 milliards d'euros, notamment grâce aux 32,7 milliards dirigés vers l'assurance-vie en euros.
Les produits de fonds propres ont reçu 36,5 milliards d'euros, dont 29 milliards pour l'assurance-vie en unités de compte. Cette répartition reflète la recherche de sécurité, de liquidité et de visibilité des ménages.
L'épargne réglementée représente 15 % du patrimoine financier à fin 2024, avec un encours total de 956 milliards d'euros. Le Livret A atteint 442 milliards d'euros et enregistre une collecte nette de 15 milliards auprès des personnes physiques.
Le Livret d'épargne populaire a collecté 5,6 milliards d'euros et comptabilisé un million d'ouvertures supplémentaires. L'encours du Livret de développement durable et solidaire a progressé de 7,6 % pour atteindre 160 milliards d'euros. Celui du plan d'épargne logement a reculé de 12 %, passant de 257 à 226 milliards d'euros.
La concurrence entre immobilier, placements monétaires et produits de taux s'est donc renforcée. La liquidité, la visibilité du rendement et la durée d'investissement occupent une place croissante dans les arbitrages patrimoniaux.
Conclusion
Les SCPI ont enregistré un TRI positif sur chacun des horizons analysés entre 1985 et 2025. Leur performance annualisée passe de 7,1 % sur quarante ans à 3,2 % sur les cinq dernières années étudiées. Cette évolution illustre l'influence du point de départ, de la durée d'observation et du régime économique traversé.
La comparaison confirme également que l'immobilier ne constitue pas un ensemble homogène. Les performances diffèrent entre la logistique, les bureaux, les commerces, l'hôtellerie, le logement, les SCPI, les OPCI et les foncières cotées. Chaque segment présente une sensibilité particulière aux taux, aux conditions de financement, aux transformations des usages et aux cycles économiques.
Dans un environnement où les produits monétaires et obligataires sont redevenus plus concurrentiels, la place des SCPI dans une allocation immobilière s'apprécie à partir de plusieurs critères : performance, volatilité, liquidité, horizon de placement et caractéristiques du patrimoine détenu.
L’investissement en parts de SCPI comporte des risques, notamment de perte en capital, de variation des revenus distribués et de liquidité. La valeur des parts et les revenus ne sont pas garantis et peuvent évoluer à la hausse comme à la baisse. Il s’agit d’un placement de long terme dont les performances passées ne préjugent pas des performances futures.
À retenir
- Sur 40 ans, les SCPI offrent un TRI de 7,1 %, supérieur aux produits de taux mais inférieur aux actions et au logement parisien.
- Le rendement des SCPI se tasse sur les périodes récentes, ce qui impose de raisonner en fonction de l'horizon de placement et du contexte de taux.
- Les SCPI présentent un couple rendement-risque plus équilibré que les actifs cotés, avec une volatilité mesurée mais une liquidité plus faible.
- Le choix d'allouer aux SCPI doit tenir compte du profil patrimonial global, de la capacité à immobiliser des fonds et de la tolérance au risque.
Sources
- IEIF — " 40 ans de performances comparées (1985-2025) ", édition 2026.
- Banque de France — patrimoine économique national, comptes distributionnels et placements financiers des ménages.
- La Banque Postale Études économiques — " Patrimoine des ménages : une répartition très inégale ", septembre 2025.
- Banque centrale européenne — comptes distributionnels du patrimoine des ménages.
- Banque de France — Rapport sur l'épargne réglementée, juillet 2025.
- INSEE — données relatives au patrimoine, à l'inflation et aux placements.
- France Assureurs — données sur les fonds en euros.
- AMF/Audirep — Baromètre de l'épargne 2025.
- MSCI — données relatives aux performances de l'immobilier direct.
- Euronext — indices actions et Actions Green Europe.
Conseil d'expert
En tant que conseiller en gestion de patrimoine, j'intègre les SCPI comme brique de diversification immobilière plutôt que comme cœur de portefeuille. Pour un investisseur particulier, il est pertinent de calibrer l'exposition aux SCPI en fonction de la capacité à immobiliser l'épargne sur 8 à 12 ans, de la situation fiscale et du reste du patrimoine (résidence principale, assurance-vie, liquidités). Avant d'arbitrer un bien en direct ou un contrat en euros vers des SCPI, comparez systématiquement le couple rendement-risque net de frais et la liquidité, et privilégiez des véhicules diversifiés par typologie d'actifs, zone géographique et société de gestion.
À propos de l'auteur