CORUM Life, lancée par CORUM L'Épargne, est une assurance vie qui se distingue par son approche axée sur les unités de compte, donnant un accès privilégié aux SCPI (Sociétés Civiles de Placement Immobilier) et aux fonds obligataires gérés par le groupe. Depuis 2023, le contrat s'est enrichi d'un fonds en euros dédié CORUM EuroLife, qui affiche des rendements parmi les plus élevés du marché tout en restant soumis à une allocation maximale de 25 % de l'encours. L'ambition reste de proposer une offre transparente et claire, tout en visant une performance durable, grâce à une structure de frais atypique et à une gestion obligataire et immobilière spécialisée.[1][3][14][18]
En 2026, CORUM Life demeure particulièrement sous les projecteurs, avec la confirmation des résultats 2025 de son fonds euro et de ses formules en unités de compte, désormais bien documentés et comparés au reste du marché. Les données disponibles mettent en avant un contrat qui s'inscrit toujours parmi les offres les plus offensives du segment assurance vie en SCPI, tout en conservant un cadre de sécurité via son fonds en euros. Cet article propose une lecture pédagogique et complète des performances 2025 de CORUM Life, en détaillant le rendement du fonds euro CORUM EuroLife, les résultats des différentes formules, ainsi que les atouts et limites du contrat pour l'épargnant, à la lumière des dernières publications spécialisées.[1][3][5][18][23]
Qu'est-ce que CORUM Life ?
CORUM Life est un contrat d'assurance vie individuel multisupport, historiquement entièrement exprimé en unités de compte, qui intègre désormais un fonds en euros dédié, CORUM EuroLife.[14][18][25] Il s'agit d'un produit d'épargne long terme conçu pour aider les investisseurs à constituer un patrimoine et/ou à préparer la transmission de leur capital, en combinant immobilier, obligations d'entreprise et poche sécurisée.
CORUM Life offre la possibilité d'investir :
- dans les SCPI et les fonds obligataires de CORUM L'Épargne (SCPI de rendement paneuropéennes et fonds obligataires à haut rendement),
- dans le fonds en euros CORUM EuroLife, dans la limite de 25 % de l'encours du contrat.[14][18][22][24]
L'épargne reste donc majoritairement investie sur des supports dynamiques (SCPI et fonds obligataires), le fonds en euros jouant un rôle de poche de stabilité complémentaire, avec une garantie du capital (hors frais et fiscalité) assurée par l'assureur.[7][10][14][18] CORUM Life s'inscrit pleinement dans la logique d'assurance vie en SCPI, qui consiste à intégrer des parts de SCPI comme unités de compte au sein d'un contrat pour profiter à la fois de la pierre-papier et de la fiscalité avantageuse de l'assurance vie.[27]
Caractéristiques principales
- Type : Contrat d'assurance vie principalement en unités de compte, avec accès à un fonds en euros (CORUM EuroLife) plafonné à 25 % de l'encours du contrat. CORUM Life est qualifié de contrat en unités de compte, au sens où l'épargne est investie sur des supports financiers (SCPI, fonds obligataires, autres UC) dont la valeur peut monter ou baisser, sans garantie de capital sur cette partie.[18][25][27]
- Société de gestion / assureur : CORUM L'Épargne via la compagnie d'assurance CORUM Life, qui gère le contrat et l'allocation entre fonds euro et unités de compte (SCPI et obligations d'entreprise).[6][18][23][24]
- Frais d'entrée : 0 % sur les versements, y compris pour le fonds en euros ; plusieurs analyses soulignent l'absence de frais de souscription, de versement et d'arbitrage au niveau du contrat.[18][12]
- Frais de gestion UC : 0 % au niveau du contrat ; la rémunération passe par les frais inhérents aux supports (SCPI et fonds obligataires), comme pour tout contrat en unités de compte. Sur le fonds euro, les frais de gestion annuels restent fixés à environ 0,6 %.[1][3][7][18]
- Minimum de versement initial : 50 € ; versements libres et programmés possibles dès 50 €, ce qui rend le contrat accessible à un large panel d'épargnants.[18][24]
- Supports d'investissement : SCPI CORUM Origin, CORUM XL et CORUM Eurion (limite globale de 55 % de l'encours), fonds obligataires et autres fonds CORUM Butler (BCO, BEHY, BSD, CORUM Tellia ex CORUM Butler Smart ESG, CORUM Butler Enterprises, etc.) et fonds en euros CORUM EuroLife (limité à 25 % du contrat).[1][5][18][23] Les SCPI CORUM Origin, CORUM XL et CORUM Eurion sont des SCPI de rendement diversifiées à dimension internationale, figurant régulièrement dans les classements de SCPI de rendement.[20][26][28]
- Garantie décès : Garantie offerte en cas de décès jusqu'à 65 ans, puis dégressive de 5 % par an de 66 à 75 ans, permettant de protéger en partie le capital transmis aux bénéficiaires malgré l'exposition aux unités de compte. Au-delà, la valeur transmise correspond à la valeur de marché du contrat.[18][24]
Une assurance-vie sous les projecteurs
En 2025, CORUM Life confirme son positionnement sur le marché de l'assurance-vie avec des performances notables, en particulier autour de son fonds euro CORUM EuroLife, qui reste au-dessus de 4 % et se place parmi les meilleurs fonds euros du marché selon plusieurs baromètres spécialisés.[1][3][5][9][12][18][22] Le contrat bénéficie également de la dynamique des SCPI CORUM et des fonds obligataires, ce qui renforce son image de solution de diversification patrimoniale.
Ce contrat, disponible dès 50 €, combine :
- un fonds euro sécurisé avec capital garanti (hors frais), CORUM EuroLife,
- des unités de compte diversifiées (SCPI de rendement internationales, obligations d'entreprise, autres fonds),
- des formules d'allocation clé en main adaptées à différents profils d'épargnants.[1][5][18][23][24]
Cette architecture " maison " s'adresse aux épargnants qui souhaitent se positionner sur les deux expertises clés de CORUM : l'immobilier paneuropéen via les SCPI de rendement et l'obligataire d'entreprise (dont le high yield) via les fonds CORUM Butler, au sein d'un contrat en unités de compte sans frais d'entrée.[1][3][6][18][23][25]
Résultats du fonds euro CORUM EuroLife en 2025
Résultat principal
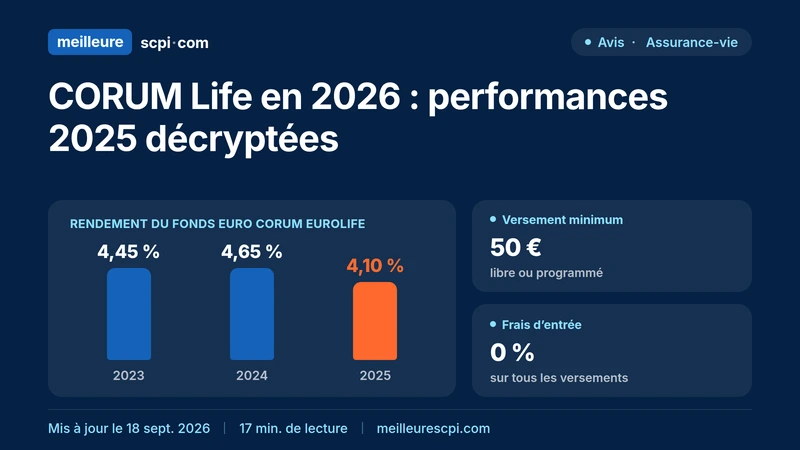
Pour l'année 2025, le rendement publié pour le fonds euro CORUM EuroLife s'établit à 4,10 % (net de frais de gestion, avant prélèvements sociaux et fiscaux).[1][3][7][8][9][10][12][14][18][22] Ce taux est confirmé par les communications officielles du groupe CORUM et par plusieurs sites d'information spécialisés, qui le reprennent comme référence pour l'exercice 2025.
Contexte de marché
Le fonds euro CORUM EuroLife se distingue par un rendement supérieur à la moyenne du marché, généralement située autour de 2,6–2,7 % pour les fonds en euros classiques en 2025 selon différents comparatifs d'assurance vie.[3][5][8][9][12][15][18]
Plusieurs analyses soulignent que CORUM ne recourt pas à des mécanismes de " boost " conditionnels (bonus liés à des contraintes de versement ou d'option de gestion). Le taux annoncé reflète donc directement la performance des actifs sous-jacents, en particulier les obligations à haut rendement et l'exposition ciblée à l'immobilier via les SCPI CORUM.[1][3][10][18][22]
Historique récent des rendements
Pour bien interpréter le rendement 2025, il faut le replacer dans une dynamique pluriannuelle, désormais largement commentée :
| Année | Rendement CORUM EuroLife | Commentaires |
|---|---|---|
| 2023 | 4,45 % | Première année de fonctionnement quasi pleine, profitant de la remontée des taux et du lancement du fonds.[3][6][8][9][13] |
| 2024 | 4,65 % | Parmi les meilleurs taux du marché, souvent cité comme numéro un des fonds euros selon plusieurs classements.[1][2][3][5][6][8][9][10][13][15][18] |
| 2025 | 4,10 % | Niveau toujours très compétitif dans un marché en normalisation, avec une baisse modérée mais un maintien au-dessus de 4 %.[1][3][6][7][8][9][10][14][18][22] |
Cette dynamique illustre l'impact d'un contexte obligataire plus porteur pour les fonds en euros récents comme EuroLife, capables de se positionner rapidement sur des obligations mieux rémunérées, tout en ajustant progressivement le rendement à mesure que les taux se stabilisent.[1][3][6][10][18]
Comprendre ce qui se cache derrière ces performances
Capital garanti et cadre d'investissement
Le fonds euro CORUM EuroLife garantit le capital investi diminué des frais de gestion, ce qui constitue une sécurité importante pour l'épargnant prudent.[7][10][14][18] Cette poche sécurisée vient compléter les supports plus dynamiques (SCPI et obligations), en offrant une composante de stabilité au sein d'un contrat majoritairement en unités de compte.
Limitation d'accès au fonds euro
L'épargne maximale investissable dans le fonds euro est limitée à 25 % du contrat CORUM Life. Ce choix stratégique vise à :
- préserver la capacité d'investissement du contrat dans d'autres supports (SCPI, obligations, autres unités de compte),
- maintenir un profil diversifié et cohérent avec le positionnement du contrat,
- éviter un contrat " tout fonds euro " à faible potentiel de rendement à long terme, l'objectif étant d'orienter les épargnants vers une logique de diversification en SCPI de rendement et fonds obligataires.[14][18][22][23][24]
Cette contrainte de 25 % est largement commentée comme un élément structurant de la philosophie du contrat en unités de compte, qui impose une part significative d'investissements exposés au risque de marché.[18][22][25][27]
Frais et impact sur la performance
La structure de frais contribue également à la compétitivité du contrat :
- Frais sur versement : 0 %, ce qui permet aux épargnants de bénéficier pleinement des performances du fonds euro et des UC, sans ponction à l'entrée.[12][18][24]
- Frais de gestion fonds euro : environ 0,6 % par an, intégrés dans le rendement publié (4,10 % net de frais de gestion pour 2025).[1][3][7][10][14][18]
- Frais de gestion UC au niveau du contrat : 0 %, les frais étant portés par les supports eux-mêmes (SCPI et fonds obligataires), comme pour tout contrat en unités de compte.[18][25][27]
Ce schéma permet de proposer un rendement net attractif sur le fonds euro tout en conservant une structure de coûts lisible pour l'épargnant, ce qui est régulièrement mis en avant dans les analyses comparatives d'assurance vie en SCPI.[18][23][24][27]
Performance des formules d'assurance-vie CORUM Life en 2025
Au-delà du fonds euro, CORUM Life propose des formules d'allocation basées sur des combinaisons de SCPI et d'obligations. Les dernières communications de CORUM L'Épargne et de meilleurescpi.com confirment les niveaux de performance 2025 déjà connus.[1][5][6][18][23][24]
| Formule CORUM Life | Allocation indicative | Performance 2025 |
|---|---|---|
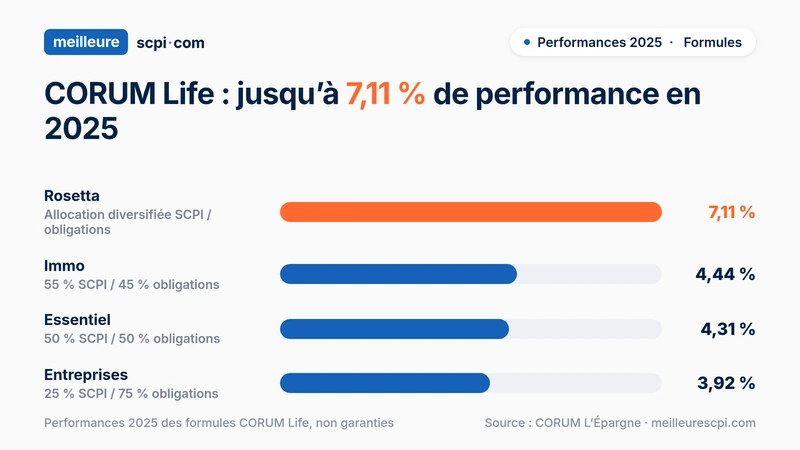
| Immo | 55 % SCPI / 45 % obligations | 4,44 % |
| Entreprises | 25 % SCPI / 75 % obligations | 3,92 % |
| Essentiel | 50 % SCPI / 50 % obligations | 4,31 % |
| Rosetta | Allocation diversifiée (SCPI / obligations / autres) | 7,11 % (plus de 7 %).[1][6][19][23][24] |
Ces résultats doivent être interprétés en fonction de la composition de chaque formule :
- Plus l'allocation est orientée vers les SCPI ou les actions, plus le potentiel de rendement augmente, au prix d'une volatilité supérieure et d'un risque de perte en capital à court terme.
- Plus l'allocation est orientée vers les obligations ou le fonds euro, plus la volatilité est maîtrisée, mais avec un potentiel de rendement généralement plus modéré.[1][18][23][24]
La formule Rosetta, qui signe un peu plus de 7 % en 2025, est présentée comme la plus dynamique, combinant immobilier, obligations et autres supports pour viser un rendement renforcé dans une approche diversifiée.[1][6][19][23][24]
Ce que cela signifie pour l'épargnant
Atouts de CORUM Life en 2025
- Performance du fonds euro EuroLife en ligne avec les meilleurs taux du marché en 2025 (4,10 % net de frais de gestion), sans bonus conditionnel et avec une exposition significative aux obligations à haut rendement.[1][3][5][7][9][10][14][18][22]
- Garantie du capital (hors frais) pour la partie fonds euro, apportant une poche de sécurité au sein d'un contrat en unités de compte.[7][10][14][18][25]
- Diversification possible via les formules en unités de compte (obligations / SCPI), avec plusieurs profils de risque, de 3,92 % à plus de 7 % de performance 2025 selon les allocations.[1][5][18][23][24]
- Accessibilité : investissement dès 50 €, versements libres ou programmés, gestion en ligne, ce qui en fait un contrat d'assurance vie en SCPI adapté aussi bien aux petits épargnants qu'aux profils plus patrimoniaux.[18][23][24][27]
- Transparence des frais : pas de frais d'entrée ni de frais annuels de gestion au niveau du contrat sur les UC, ce qui est régulièrement mis en avant dans les avis et présentations du contrat.[18][12][23][24]
- Cadre fiscal avantageux de l'assurance-vie (abattements après 8 ans, fiscalité de la transmission, possibilité de capitaliser les revenus de SCPI sans fiscalité immédiate), au cœur du positionnement de CORUM Life.[18][23][27]
Limites et points de vigilance
- Plafond d'investissement dans le fonds euro (25 %), qui empêche de constituer un contrat ultra défensif entièrement en fonds euros et impose une exposition significative aux unités de compte.[14][18][22][24][25]
- Risque de marché sur les unités de compte : les performances ne sont pas garanties et peuvent varier à la hausse comme à la baisse ; la valeur du contrat en unités de compte peut donc baisser en fonction des marchés immobiliers et obligataires.[18][22][25][27]
- Horizon de placement long recommandé (au moins 8 à 10 ans) pour lisser les cycles de marché, en cohérence avec la nature des SCPI de rendement et des obligations à haut rendement.[23][24][27][28]
- Liquidité limitée des SCPI : en cas de tensions sur le marché immobilier, les délais de rachat peuvent s'allonger, même si l'intégration des SCPI dans un contrat d'assurance vie peut améliorer la fluidité par rapport à la détention en direct.[23][27][28]
- Sensibilité aux taux pour les supports obligataires et le fonds euro, qui peuvent voir leur rendement évoluer à la baisse ou à la hausse selon les conditions de marché.[3][6][10][12][15]
Questions fréquentes sur CORUM Life
1. Quels sont les supports d'investissement disponibles dans CORUM Life ?
CORUM Life donne accès :
- aux trois SCPI CORUM Origin, CORUM XL et CORUM Eurion, dans la limite globale de 55 % de l'encours du contrat, en tant que SCPI de rendement diversifiées à dimension internationale,[18][20][26][28]
- à une gamme de fonds obligataires et autres fonds gérés par CORUM Butler (dont BCO, BEHY, CORUM Tellia, CORUM Butler Enterprises, etc.), exposés à l'obligataire d'entreprise et au high yield,[1][3][18][23]
- au fonds en euros CORUM EuroLife, limité à 25 % de l'encours et investi principalement en obligations, avec une garantie du capital par l'assureur (hors frais et fiscalité).[7][10][14][18]
2. Y a-t-il des frais supplémentaires liés au contrat CORUM Life ?
Il n'y a aucuns frais d'entrée sur les versements ni de frais de gestion annuels au niveau du contrat sur les unités de compte.[12][18][24] En revanche, les supports eux-mêmes (SCPI, fonds obligataires) supportent leurs propres frais de gestion, comme tout fonds ou SCPI du marché.
Certains mouvements d'investissement ou d'arbitrage peuvent être assortis de conditions spécifiques, mais la philosophie du contrat reste orientée vers une gestion de long terme plutôt qu'une rotation fréquente de portefeuille.[18][24][25]
Il est donc important de consulter la notice contractuelle et les documents d'information clés pour bien comprendre la structure de frais applicables et la nature des risques liés à un contrat en unités de compte.[18][25][27]
3. Quelle est la garantie en cas de décès avec CORUM Life ?
Le contrat CORUM Life inclut gratuitement une garantie de 100 % des sommes investies en cas de décès de l'assuré(e) jusqu'à 65 ans, quelle que soit l'évolution des marchés, puis une garantie dégressive de 5 % par an de 66 à 75 ans.[18][24] Au-delà de 75 ans, la valeur transmise correspond à la valeur de marché du contrat.
Cette garantie vise à limiter l'impact d'un décès intervenant dans une phase défavorable de marché, mais elle ne supprime pas totalement le risque de perte en capital, notamment pour les très longues durées et pour les expositions importantes aux unités de compte.[18][24][25]
4. Quel est le montant minimum pour investir dans CORUM Life ?
Le minimum de versement initial est de 50 €, tout comme le montant minimal des versements libres ultérieurs et des versements programmés mensuels.[18][23][24] Cette accessibilité permet à des épargnants aux profils variés – des plus modestes aux plus patrimoniaux – de mettre en place une stratégie d'épargne régulière ou opportuniste selon leurs projets, en profitant des avantages de l'assurance vie en SCPI.[23][24][27]
Conclusion : une assurance-vie qui affiche des résultats solides en 2025
En 2025, CORUM Life confirme sa capacité à offrir :
- un fonds euro performant dans un contexte de taux plus élevés, avec 4,10 % net de frais de gestion, au-dessus de la moyenne du marché et sans mécanisme de bonus,[1][3][5][7][9][10][14][18][22]
- des formules d'investissement adaptées à différents profils d'épargnants (Immo, Entreprises, Essentiel, Rosetta), affichant des performances comprises entre environ 4 % et plus de 7 % sur l'année,[1][5][6][19][23][24]
- une gestion cohérente et lisible, portée par les expertises immobilière et obligataire du groupe CORUM, au sein d'un contrat en unités de compte sans frais d'entrée.[1][3][18][23][25][27]
Le contrat continue de se positionner comme une solution structurante pour un horizon d'investissement long, combinant :
- la sécurité du capital via le fonds euro EuroLife (dans la limite de 25 %),
- un potentiel de rendement renforcé via les unités de compte (SCPI de rendement et obligations d'entreprise).[18][22][23][27]
Comme pour toute assurance vie en unités de compte, il reste essentiel de bien mesurer les risques associés (volatilité, risque de perte en capital sur les unités de compte, horizon de placement) et de vérifier que ce contrat s'inscrit dans une stratégie patrimoniale globale cohérente avec vos objectifs et votre profil de risque.[18][23][25][27][28]
À retenir
Résumé des points clés à retenir sur CORUM Life en 2025 :
- Le fonds euro CORUM EuroLife affiche un rendement de 4,10 % en 2025, après 4,45 % en 2023 et 4,65 % en 2024, des taux confirmés par les communications officielles et les baromètres spécialisés.[1][3][5][6][7][8][9][10][13][14][18][22]
- L'accès au fonds euro est limité à 25 % du contrat pour favoriser la diversification en unités de compte (SCPI et obligations).[14][18][22][24][25]
- Le contrat propose 4 formules principales (Immo, Entreprises, Essentiel, Rosetta) combinant SCPI de rendement et obligations, avec des performances 2025 allant d'environ 3,9 % à 7,11 %.[1][5][6][19][23][24]
- Le capital est garanti sur le fonds euro (hors frais), mais les unités de compte restent soumises au risque de marché, comme dans tout contrat en unités de compte.[7][10][14][18][22][25][27]
- CORUM Life est un contrat d'assurance vie en SCPI accessible dès 50 €, sans frais d'entrée, qui permet de capitaliser les revenus de SCPI au sein d'une enveloppe assurantielle et de bénéficier du cadre fiscal avantageux de l'assurance vie.[18][23][24][27][28]
Conseil d'expert
En tant qu'expert en SCPI et en allocation d'actifs, je recommande d'utiliser CORUM Life comme un pilier de diversification plutôt que comme un support unique. Le fonds euro EuroLife, malgré son plafond de 25 %, peut servir de socle de sécurité, tandis que les formules orientées SCPI (Immo, Essentiel, Rosetta) permettent de rechercher un surcroît de rendement à long terme dans une logique d'assurance vie en SCPI.[18][23][24][27]
Pour un épargnant prudent, une combinaison équilibrée entre fonds euro, obligations et SCPI via la formule Essentiel peut constituer une bonne porte d'entrée dans un contrat en unités de compte, en profitant de la garantie du capital sur la poche EuroLife et de la diversification immobilière. Les profils plus dynamiques pourront, eux, augmenter la part des formules les plus exposées à l'immobilier et aux marchés (notamment Rosetta), en gardant à l'esprit que les performances passées ne préjugent pas des performances futures et que le risque de perte en capital existe sur les unités de compte.[1][5][18][23][24][25][27]
À propos de l'auteur

La SCPI Corum Origin vous intéresse ?
Nos conseillers sont prêts à vous accompagner et répondre à vos questions.
Avertissement : les informations de cette page sont fournies à titre indicatif et ne constituent pas un conseil en investissement personnalisé. Investir en SCPI est un placement de long terme (durée de détention recommandée d'au moins 8 à 10 ans) qui comporte un risque de perte en capital. La liquidité des parts est limitée. Les revenus ne sont pas garantis et dépendent de l'évolution du marché immobilier. Les performances passées ne préjugent pas des performances futures. Le traitement fiscal dépend de la situation individuelle de chacun et peut évoluer.
MeilleureSCPI.com est conseiller en investissements financiers (CIF) enregistré sous le n° ORIAS 13000814, adhérent d'une association agréée par l'Autorité des marchés financiers (AMF). Avant toute décision, il est recommandé de solliciter un conseil adapté à votre situation.