Investir en SCPI à crédit permet d'acquérir des parts de sociétés civiles de placement immobilier grâce à un emprunt bancaire, sans mobiliser immédiatement l'intégralité du capital. Cette stratégie peut contribuer à la constitution d'un patrimoine immobilier à long terme, mais elle implique des remboursements réguliers, indépendamment des revenus réellement perçus. En 2026, les conditions de financement, les frais et les risques associés doivent être examinés avant toute souscription.
Comment fonctionne un investissement en SCPI à crédit ?
Une SCPI collecte des capitaux auprès d'investisseurs pour acquérir et gérer un patrimoine immobilier. En contrepartie de leurs parts, les associés peuvent percevoir des revenus provenant notamment des loyers encaissés, après prise en compte des charges supportées par la SCPI. Dans le cadre d'un achat à crédit, un établissement prêteur finance tout ou partie de la souscription. L'investisseur rembourse ensuite le capital emprunté et les intérêts selon les modalités prévues au contrat. Les distributions de la SCPI peuvent contribuer au paiement des échéances, mais elles ne sont ni fixes ni garanties.
Quel est l'intérêt de l'effet de levier ?
L'effet de levier consiste à utiliser l'emprunt pour investir un montant supérieur à l'épargne immédiatement disponible. Cette stratégie peut favoriser la constitution progressive d'un patrimoine. Son intérêt dépend toutefois du coût total du financement, des revenus distribués, de la fiscalité et de l'évolution du prix des parts. L'effet de levier fonctionne également à la baisse : une diminution de la valeur des parts peut amplifier la perte rapportée aux fonds personnels investis.
Quelles conditions pour obtenir un crédit SCPI en 2026 ?
L'obtention d'un financement dépend de l'établissement prêteur et de la situation financière de l'emprunteur. Aucun crédit n'est accordé automatiquement.
La capacité d'emprunt
La banque examine notamment les revenus, les charges, les crédits existants, la stabilité professionnelle et l'épargne disponible. Pour les crédits entrant dans le champ des règles du Haut Conseil de stabilité financière (HCSF), le taux d'effort maximal est fixé à 35 %, assurance emprunteur comprise, et la durée de principe à 25 ans, sous réserve des exceptions réglementaires. Ces critères ne s'appliquent pas nécessairement de manière identique à toutes les solutions de financement de parts de SCPI. Leur application dépend notamment de la nature du prêt. Les distributions futures d'une SCPI ne constituent pas des revenus garantis. Leur éventuelle prise en compte dans l'analyse de solvabilité dépend des méthodes de l'établissement prêteur.
L'apport personnel et les garanties
Une banque peut demander un apport personnel, sans qu'il existe de montant universel applicable à tous les financements de SCPI. Selon le dossier, des garanties peuvent également être exigées, notamment un nantissement des parts ou une autre sûreté acceptée par le prêteur. Certains établissements limitent par ailleurs leur financement à une sélection de SCPI.
Quelles SCPI peuvent être financées à crédit en 2026 ?
SCPI | Société de gestion |
|---|---|
ActivImmo | Alderan |
Affinités Pierre | Groupama Gan REIM |
Alta Convictions | Altarea Investment Managers |
Atream Hôtels | Atream |
Attraits Pierre | Groupama Gan REIM |
Cœur d'Avenir | Sogenial Immobilier |
Cœur de Régions | Sogenial Immobilier |
Cœur d'Europe | Sogenial Immobilier |
Comète | Alderan |
CORUM Eurion | CORUM Asset Management |
CORUM Origin | CORUM Asset Management |
CORUM XL | CORUM Asset Management |
CRISTAL Life | Inter Gestion REIM |
CRISTAL Rente | Inter Gestion REIM |
Edmond de Rothschild Europa | Edmond de Rothschild REIM |
Efimmo 1 | Sofidy |
Elialys | Advenis REIM |
Épargne Foncière | La Française REM |
Épargne Pierre | ATLAND Voisin |
Épargne Pierre Europe | ATLAND Voisin |
Epsicap Nano | Epsicap REIM |
Eurovalys | Advenis REIM |
Fructirégions Europe | AEW Patrimoine |
Immorente | Sofidy |
Iroko Zen | Iroko |
Kyaneos Pierre | Kyaneos Asset Management |
LF Europimmo | La Française REM |
LF Grand Paris Patrimoine | La Française REM |
Log In | Theoreim |
MomenTime | Arkéa REIM |
NCap Continent | Norma Capital |
NCap Éducation Santé | Norma Capital |
NCap Régions | Norma Capital |
Novapierre Résidentiel | PAREF Gestion |
Novaxia NEO | Novaxia Investissement |
Osmo Énergie | Mata Capital IM |
Patrimmo Commerce | Praemia REIM |
Patrimmo Croissance Impact | Praemia REIM |
PF Grand Paris | PERIAL Asset Management |
PF Hospitalité Europe | PERIAL Asset Management |
PFO | PERIAL Asset Management |
PFO2 | PERIAL Asset Management |
ESG Pierre Capital | Swiss Life Asset Managers France |
Pierval Santé | Euryale AM |
Primofamily | Praemia REIM |
Primopierre | Praemia REIM |
Primovie | Praemia REIM |
Principal Inside | Principal AM |
Remake Live | Remake Asset Management |
Sofiboutique | Sofidy |
Sofidy Europe Invest | Sofidy |
Sofidynamic | Sofidy |
Sofipierre | Sofidy |
Transitions Europe | Arkéa REIM |
Urban Cœur Commerce | Urban Premium |
Urban DNO | Urban Premium |
Urban MRX | Urban Premium |
NCap Régions | Norma Capital |
Combien coûte un investissement en SCPI à crédit ?
Le coût d'un financement ne se limite pas au taux d'intérêt. Les frais de dossier, l'assurance emprunteur éventuelle, les garanties et les conditions de remboursement anticipé doivent également être examinés. Le taux annuel effectif global (TAEG), lorsqu'il s'applique, permet de comparer les offres en intégrant les coûts obligatoires entrant dans son calcul.
En août 2026, le taux moyen des nouveaux crédits à l'habitat hors renégociations s'établit à 3,32 %, contre 3,30 % en juillet, d'après la Banque de France. Ces données concernent les crédits à l'habitat accordés aux particuliers et ne constituent pas des taux spécifiques au financement de parts de SCPI.
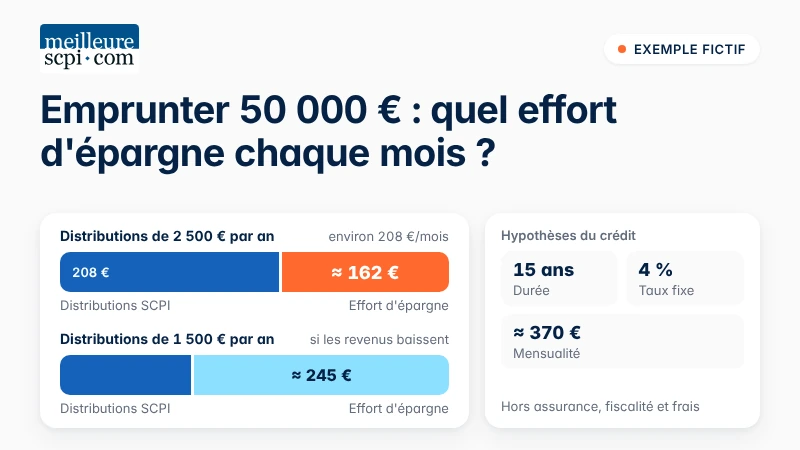
Exemple : quel effort d'épargne pour un crédit de 50 000 € ?
L'exemple suivant est entièrement fictif. Il illustre le fonctionnement d'un prêt amortissable à mensualités constantes et ne constitue ni une offre bancaire ni une prévision de rendement.
Hypothèses de simulation | Montants |
|---|---|
Capital emprunté | 50 000 € |
Durée du crédit | 15 ans |
Taux débiteur annuel fixe hypothétique | 4 % |
Mensualité du crédit | Environ 370 € |
Distributions annuelles hypothétiques | 2 500 € |
Équivalent mensuel des distributions | Environ 208 € |
Effort d'épargne mensuel théorique | Environ 162 € |
Simulation hors assurance, fiscalité et frais supplémentaires. Les distributions sont supposées constantes uniquement pour les besoins du calcul. Dans cet exemple, les distributions hypothétiques ne couvrent pas intégralement les mensualités. L'investisseur doit financer la différence avec ses ressources personnelles. Si les distributions annuelles diminuaient à 1 500 €, l'effort d'épargne mensuel théorique passerait à environ 245 €, avant fiscalité et frais supplémentaires. Ce calcul montre l'intérêt de disposer d'une capacité de remboursement indépendante des revenus attendus de la SCPI. Il ne tient pas compte du délai de jouissance éventuel, pendant lequel les parts souscrites peuvent ne pas encore donner droit aux distributions.
Quels frais de SCPI faut-il anticiper ?
Outre le coût du crédit, l'investissement comporte des frais propres à la SCPI.
Les frais de souscription, lorsqu'ils existent, peuvent avoir une incidence sur la valeur récupérable lors d'une revente. Les frais de gestion sont généralement supportés au niveau de la SCPI et influencent les revenus disponibles pour les associés.
D'autres frais peuvent être prévus selon les modalités de fonctionnement et de cession des parts.
Les structures tarifaires varient selon les SCPI. Certaines ne prélèvent pas de commission de souscription, sans pour autant être dépourvues d'autres frais.
Le document d'informations clés (DIC) et la note d'information permettent d'identifier les coûts applicables.
Crédit amortissable ou crédit in fine : quelles différences ?
Le mode de remboursement influence les échéances et les contraintes financières de l'investissement.
Critère | Crédit amortissable | Crédit in fine |
|---|---|---|
Remboursement du capital | Progressif | À l'échéance |
Échéances habituelles | Capital et intérêts | Principalement intérêts |
Capital restant dû | Diminue progressivement | Reste généralement constant jusqu'au terme |
Principal point de vigilance | Capacité à supporter les mensualités | Capacité à rembourser le capital final |
Le crédit amortissable réduit progressivement l'endettement. Le crédit in fine reporte le remboursement du capital, ce qui nécessite d'anticiper les fonds disponibles à l'échéance. La disponibilité de ces solutions dépend des établissements prêteurs et des caractéristiques du dossier.
Quels sont les risques d'un investissement en SCPI à crédit ?
L'acquisition de parts de SCPI comporte des risques immobiliers auxquels s'ajoutent les obligations liées à l'emprunt.
La perte en capital et la baisse des revenus
La valeur des parts dépend notamment de l'évolution du marché immobilier et de la valorisation des immeubles détenus. Une baisse du prix des parts peut entraîner une perte lors de leur revente. Les distributions peuvent également diminuer en raison d'une baisse des loyers encaissés, de locaux vacants ou d'une augmentation des charges. Le crédit crée une contrainte supplémentaire : les échéances restent dues, même lorsque les revenus du placement sont inférieurs aux prévisions.
Le risque de liquidité : que se passe-t-il en cas de revente ?
Le risque de liquidité doit également être pris en compte. La revente des parts de SCPI n'est pas garantie et peut nécessiter un délai important en l'absence d'acheteurs. En cas de financement à crédit, l'emprunteur reste tenu de rembourser ses échéances, même si les parts ne peuvent pas être revendues rapidement ou si leur valeur diminue.
Exemple fictif : un investisseur a acquis des parts pour 50 000 €. Quelques années plus tard, leur valeur de revente est de 42 000 €, alors que le capital restant dû à la banque s'élève à 45 000 €. Si les parts sont effectivement revendues pour 42 000 €, il manque 3 000 € pour rembourser le capital restant dû, hors frais éventuels.
Cet exemple illustre les conséquences d'une vente à un prix inférieur au montant de la dette. La difficulté peut être plus importante si les parts ne trouvent pas immédiatement acquéreur.
Quelle fiscalité pour un investissement en SCPI à crédit ?
Pour un particulier fiscalement domicilié en France, les revenus immobiliers de source française provenant d'une SCPI relevant du régime fiscal des sociétés de personnes sont, en principe, imposables dans la catégorie des revenus fonciers. Le montant imposable ne correspond pas nécessairement aux distributions effectivement encaissées. Les informations fiscales transmises par la société de gestion permettent d'identifier les revenus à déclarer.
Les intérêts d'emprunt sont-ils déductibles ?
Au régime réel des revenus fonciers, les intérêts d'un emprunt personnel destiné à acquérir des parts d'une société immobilière non soumise à l'impôt sur les sociétés peuvent être déductibles, sous réserve des conditions prévues par la réglementation. En revanche, le remboursement du capital emprunté n'est pas déductible. Certains frais liés au financement peuvent également être pris en compte, notamment des frais de dossier ou d'assurance, lorsque les conditions fiscales sont réunies. La fraction d'un déficit foncier provenant des intérêts d'emprunt ne peut pas être imputée sur le revenu global. Elle peut être reportée sur les revenus fonciers des dix années suivantes, conformément aux règles applicables. La fiscalité peut être différente pour les SCPI détenant des immeubles à l'étranger, les investissements en démembrement ou les parts détenues par une société. Une analyse adaptée à la situation fiscale de l'investisseur est alors nécessaire.
Comment préparer un investissement en SCPI à crédit ?
Avant de souscrire, plusieurs points méritent une vérification approfondie :
- Comparer les propositions bancaires : taux, coût total du crédit, assurance, garanties et remboursement anticipé.
- Préserver une épargne de précaution : disposer de ressources suffisantes pour faire face aux échéances en cas de diminution ou d'interruption des distributions.
- Examiner le patrimoine de la SCPI : diversification géographique et sectorielle, occupation des immeubles, endettement et qualité des actifs.
- Vérifier les conditions de sortie : modalités de retrait, éventuelles parts en attente de retrait et frais applicables.
- Consulter les documents réglementaires : document d'informations clés (DIC), note d'information, rapport annuel et bulletins périodiques.
- Définir un horizon de détention cohérent : éviter de dépendre d'une revente rapide pour rembourser l'emprunt.
Le taux de distribution d'une SCPI permet d'apprécier les revenus distribués sur une période donnée. Il ne doit toutefois pas être assimilé à la performance globale de l'investissement, qui tient également compte de l'évolution du prix des parts.
Investir en SCPI à crédit en 2026 : une stratégie pertinente ?
L'investissement en SCPI à crédit peut s'inscrire dans une démarche de constitution patrimoniale à long terme. Son intérêt dépend cependant de la capacité de remboursement, du coût total du financement et de la qualité du placement immobilier. La comparaison entre le taux d'emprunt et le taux de distribution ne suffit pas à déterminer la pertinence de l'opération. Les frais, la fiscalité, les variations possibles des revenus et les conditions de revente doivent également être intégrés. La priorité reste de pouvoir rembourser le crédit sans dépendre exclusivement des distributions de la SCPI. Cette approche permet d'évaluer le projet avec davantage de prudence, sans considérer l'effet de levier comme une garantie de performance.
À retenir
- L'effet de levier du crédit permet d'acquérir des parts de SCPI sans mobiliser immédiatement l'intégralité du capital, mais il peut également amplifier les pertes.
- L'obtention d'un financement dépend de la capacité d'emprunt, de la situation financière et des critères de l'établissement prêteur.
- Le coût total du crédit doit intégrer les intérêts, l'assurance éventuelle, les frais bancaires et les garanties, en complément des frais propres à la SCPI.
- Les revenus des SCPI ne sont pas garantis et peuvent être insuffisants pour couvrir les mensualités du prêt.
- Les intérêts d'emprunt peuvent être déductibles des revenus fonciers, sous réserve des conditions fiscales applicables.
- La perte en capital et le manque de liquidité constituent des risques importants, notamment en cas de revente avant le remboursement du crédit.
- Le choix de la SCPI et la capacité à supporter les remboursements restent déterminants pour apprécier la pertinence d'un investissement à crédit sur le long terme.
Conseil de l'expert
Investir en SCPI à crédit ne doit pas reposer uniquement sur la comparaison entre le taux d'emprunt et le taux de distribution de la SCPI. L'enjeu principal consiste à s'assurer que les mensualités restent supportables, même en cas de diminution ou d'interruption des revenus distribués. Avant de s'engager, il est préférable de réaliser plusieurs simulations intégrant le coût total du financement, la fiscalité et une éventuelle baisse des distributions. Le choix d'une SCPI doit également tenir compte de la qualité de son patrimoine, de sa diversification et de ses conditions de liquidité. Un financement adapté à la capacité d'épargne et un horizon de placement suffisamment long constituent deux éléments déterminants pour envisager cette stratégie avec prudence.
À propos de l'auteur
La SCPI Corum Origin vous intéresse ?
Nos conseillers sont prêts à vous accompagner et répondre à vos questions.