
Investir dans une SCPI (société civile de placement immobilier) permet d'accéder indirectement au marché immobilier sans gérer directement les biens. Pour évaluer la rentabilité, le taux de distribution ne suffit pas : l'évolution du prix de la part, les frais, la fiscalité et la durée de détention entrent également en jeu.
Depuis 2025, la Performance globale annuelle (PGA) complète le taux de distribution en associant le revenu distribué et l'évolution du prix de la part.
Comprendre la rentabilité d'une SCPI
Les composantes de la rentabilité
La rentabilité d'une SCPI mesure les revenus et la variation de valeur générés par rapport aux sommes engagées. Elle peut prendre en compte :
- les revenus distribués par la SCPI ;
- l'évolution du prix de souscription ou de la valeur de retrait ;
- les frais liés à l'investissement ;
- la fiscalité applicable à l'investisseur.
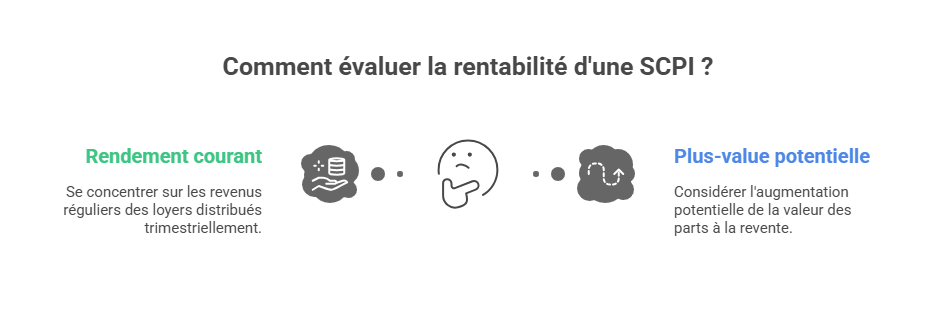
La performance globale repose ainsi sur le rendement courant, issu des revenus distribués, et sur la plus-value ou la moins-value potentielle liée à l'évolution de la valeur de la part. Les loyers encaissés par la SCPI contribuent aux revenus distribués, sans résumer à eux seuls la performance de l'investissement.
Les principaux indicateurs de rentabilité
1. Le taux de distribution
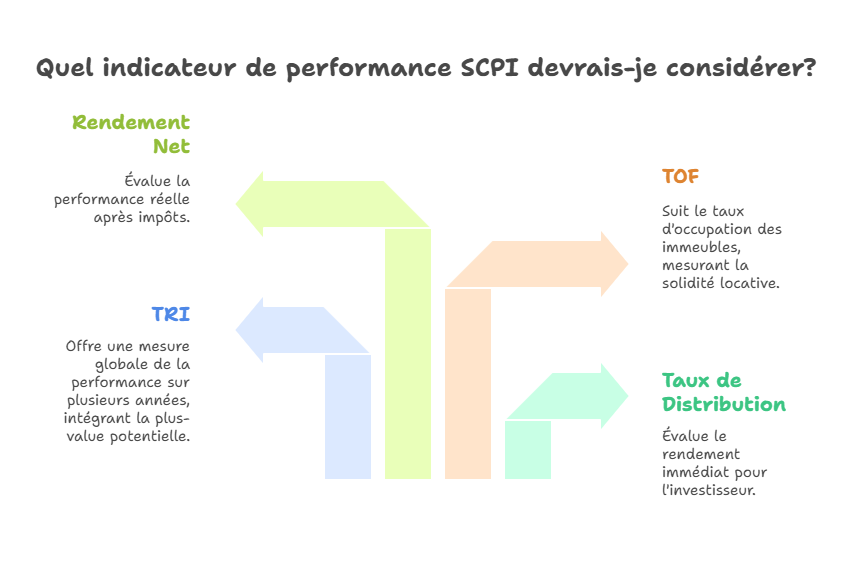
Le taux de distribution mesure le revenu distribué au cours d'une année par rapport au prix de référence de la part au 1er janvier de cette même année. Il est notamment communiqué par les sociétés de gestion.
Taux de distribution = (dividende brut annuel par part / prix de référence au 1er janvier) × 100
Pour le marché des SCPI, le taux de distribution moyen pondéré par la capitalisation s'est établi à 4,91 % en 2025, contre 4,72 % en 2024. Les résultats diffèrent selon les stratégies : le taux moyen a atteint 6 % pour les SCPI diversifiées et 4,2 % pour les SCPI résidentielles en 2025.
Cet indicateur permet de comparer les revenus courants, mais ne mesure ni l'évolution du prix de la part ni la fiscalité réellement supportée. Le taux de distribution est exprimé avant la fiscalité personnelle de l'investisseur.
Brut distribué, brut fiscal et net versé : trois notions à distinguer
Le dividende annoncé par une SCPI correspond généralement à un montant brut distribué par part. Il ne se confond ni avec le montant brut fiscal ni avec la somme effectivement reçue sur le compte bancaire.
- Le brut distribué correspond au revenu versé par la SCPI avant l'application de la fiscalité de l'investisseur. Il sert notamment de base au calcul du taux de distribution.
- Le brut fiscal correspond au montant imposable communiqué pour la déclaration fiscale. Il peut différer du montant distribué, notamment lorsque la SCPI détient des immeubles à l'étranger et applique des mécanismes d'élimination de la double imposition, ou lorsqu'une partie des sommes relève d'une autre nature fiscale.
- Le net versé correspond à la somme effectivement reçue après les retenues éventuelles. Il dépend notamment des prélèvements applicables, de la fiscalité du pays où se situent certains immeubles et de la situation fiscale de l'investisseur.
Pour mesurer le rendement réellement perçu, les calculs doivent porter sur des montants de même nature :
- Rendement brut distribué = revenu brut distribué / montant investi ;
- Rendement net versé = montant effectivement reçu / montant investi ;
- Rendement net après impôt = revenu conservé après imposition / montant investi.
Le taux de distribution ne doit donc pas être assimilé au rendement net après impôt. Une comparaison pertinente précise si les montants sont exprimés avant ou après fiscalité.
2. La Performance globale annuelle
La PGA complète le taux de distribution en intégrant l'évolution du prix de la part. Une présentation simplifiée est la suivante :
PGA = taux de distribution + variation du prix de la part
Le calcul exact dépend de la méthodologie retenue et de la période de référence. La PGA ne constitue pas un rendement garanti et ne préjuge pas des performances futures. Pour approfondir cet indicateur, l'article consacré à la Performance globale annuelle apporte un éclairage complémentaire.
En 2025, la performance globale moyenne des SCPI s'est établie à +1,46 %. Elle associe un taux de distribution moyen de 4,91 % et une évolution moyenne des prix de parts qui a pesé sur la performance. Les SCPI diversifiées ont affiché une performance globale de +6,27 %, et celles investies dans la logistique et les locaux d'activité, de +5,83 %. Elle s'est établie à -0,25 % pour les SCPI de bureaux, à -1,32 % pour les SCPI de santé et d'éducation et à -4,46 % pour les SCPI résidentielles.
3. Le rendement global et le TRI
Le taux de rendement interne (TRI) mesure la performance annualisée d'un investissement sur une période donnée. Il tient compte des sommes investies, des revenus perçus et de leurs dates, de la valeur de revente en fin de période et de la durée de détention.
Le TRI est plus complet qu'un taux de distribution, car il intègre la dimension temporelle et l'évolution du capital. Sa comparaison entre SCPI suppose toutefois des périodes et des méthodologies identiques.
La formule générale consiste à déterminer le taux d'actualisation pour lequel la valeur actuelle des flux futurs, revenus et revente compris, est égale au montant investi.
4. Le taux de distribution sur valeur de marché
Avant 2022, les sociétés de gestion communiquaient principalement le taux de distribution sur valeur de marché (TDVM), qui rapportait le revenu distribué au prix moyen de la part sur l'année. Le taux de distribution l'a remplacé comme indicateur de référence. Depuis 2025, la PGA apporte une lecture complémentaire en intégrant la variation du prix de la part. Une présentation du taux de distribution des SCPI permet de retrouver sa définition.
Les éléments qui influencent la rentabilité
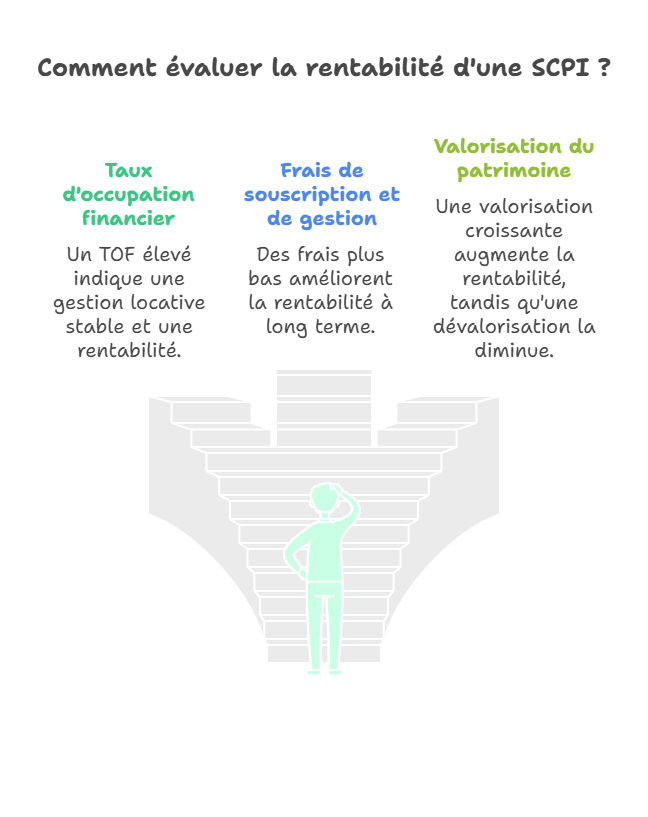
1. Le taux d'occupation financier (TOF)
Le taux d'occupation financier (TOF) mesure la part des loyers effectivement facturés par rapport aux loyers qui pourraient l'être si l'ensemble du patrimoine était occupé dans les conditions prévues.
Un TOF élevé peut traduire une bonne occupation locative, mais ne suffit pas à apprécier seul la qualité d'une SCPI. Il s'analyse avec la durée des baux, la concentration des locataires, les franchises de loyers, les locaux vacants et les perspectives de relocation. Des informations sur la gestion locative complètent cette lecture.
Le TOF moyen des SCPI s'est établi à 91,3 % en 2025. Ce taux comprend 87,3 % de locaux occupés sans franchise de loyers et 3,5 % de locaux occupés sous franchise de loyers. La définition du TOF précise le rôle de cet indicateur.
2. Les frais
Les frais de souscription réduisent le montant récupéré en cas de revente à court terme. Les frais de gestion sont prélevés sur les loyers ou les produits encaissés par la SCPI et sont déjà pris en compte dans les revenus distribués.
Pour évaluer une rentabilité nette, il faut distinguer les frais déjà intégrés dans les distributions de ceux supportés directement par l'investisseur. Les frais de souscription sont notamment à prendre en compte dans une simulation de revente. Un point complémentaire est proposé sur les frais à prévoir lors d'un investissement en SCPI.
3. La valorisation du patrimoine
L'évolution de la valeur des immeubles peut entraîner une revalorisation ou une baisse du prix de la part. Elle dépend notamment :
- de la localisation et de la typologie des actifs ;
- de la qualité des locataires et de la durée des baux ;
- de l'état technique et environnemental des immeubles ;
- des conditions du marché immobilier.
La performance de 2025 illustre les écarts entre stratégies : les SCPI diversifiées et celles spécialisées dans la logistique et les locaux d'activité ont affiché des performances globales positives, tandis que plusieurs catégories ont été pénalisées par la baisse des prix de parts. Les portefeuilles peuvent notamment comprendre des bureaux, des actifs de santé — sujet abordé dans cet article sur les SCPI à capital fixe ou variable — ou de la logistique.
4. La fiscalité
Les revenus issus de parts détenues en direct relèvent généralement des revenus fonciers. Ils sont soumis à l'impôt sur le revenu selon la tranche marginale d'imposition et aux prélèvements sociaux, sous réserve des règles applicables à la situation de l'investisseur.
Le traitement des revenus et des plus-values peut varier selon le support de détention, notamment en cas d'investissement à crédit, via une assurance-vie ou au moyen d'une société. Une simulation personnalisée est nécessaire pour déterminer le rendement net après impôt. Les règles de fiscalité des SCPI apportent un cadre général.
Exemple de calcul de rentabilité
| Élément | Montant | Détail |
| Prix de souscription | 1 000 € | Prix d'achat d'une part |
| Revenu brut distribué annuel | 50 € | Revenu distribué par part |
| Taux de distribution | 5 % | (50 / 1 000) × 100 |
| Durée de détention | 10 ans | Hypothèse |
| Valeur de revente théorique | 1 100 € | Hypothèse de revente |
Dans cet exemple, le taux de distribution est de 5 %. Le rendement réellement perçu dépend toutefois de la fiscalité, des frais de revente et de la différence éventuelle entre le revenu brut distribué, le brut fiscal et le net versé.
Si 50 € sont distribués chaque année pendant dix ans et que la part est revendue 1 100 €, le rendement global annualisé doit être calculé en tenant compte de la date des distributions, du prix réellement payé, des frais et du montant net récupéré lors de la revente. Le TRI ne peut donc pas être déduit du seul taux de distribution.
Rentabilité et risque : trouver un équilibre
Une rentabilité élevée peut résulter d'une stratégie immobilière plus spécialisée, d'une exposition à certains marchés géographiques ou d'un risque locatif plus important. Le taux de distribution s'examine avec la qualité du patrimoine, la diversification, le niveau d'endettement, la liquidité des parts et l'évolution des valeurs d'expertise. Les SCPI européennes et les SCPI sectorielles, notamment en santé ou en logistique, peuvent présenter des expositions différentes.
En 2025, les performances moyennes ont fortement varié selon les catégories de SCPI. Un rendement courant élevé ne protège pas contre une baisse du prix de la part.
Comment améliorer le potentiel de rentabilité ?
- Réinvestir les revenus lorsque cette option est proposée et cohérente avec l'objectif d'investissement ;
- diversifier entre plusieurs SCPI, sociétés de gestion, zones géographiques et catégories d'actifs ;
- comparer les performances sur plusieurs années plutôt que sur un seul exercice ;
- mesurer séparément le rendement brut distribué, le net versé et le rendement net après impôt ;
- prévoir un horizon suffisamment long pour amortir les frais d'acquisition et absorber les fluctuations du marché ;
- suivre le taux d'occupation, les valeurs d'expertise, le niveau d'endettement et les parts en attente de retrait.
La diversification peut aussi concerner les actifs immobiliers détenus. Les modalités de réinvestissement et la stratégie des sociétés de gestion varient selon les SCPI.
Les limites du calcul de rentabilité
La rentabilité d'une SCPI ne s'apprécie pas à partir d'un seul indicateur. Le taux de distribution mesure le revenu courant, la PGA associe revenu et évolution du prix de la part, tandis que le TRI évalue la performance annualisée sur une période donnée. Ces indicateurs reposent sur des périodes et des méthodes de calcul différentes et ne constituent pas une promesse de rendement.
Un investissement en SCPI présente un risque de perte en capital, une liquidité limitée et un horizon d'investissement généralement long. La qualité de la gestion et la conjoncture immobilière influencent également la performance. Les performances passées ne préjugent pas des performances futures.
Synthèse des indicateurs
| Indicateur | Ce qu'il mesure | Intérêt |
| Taux de distribution | Revenu distribué sur une année | Comparer le rendement courant avant fiscalité personnelle |
| PGA | Taux de distribution et évolution du prix de la part | Apprécier la performance globale d'un exercice |
| TRI | Performance annualisée sur plusieurs années | Intégrer les revenus, le temps et la valeur de revente |
| TOF | Occupation financière du patrimoine | Suivre la situation locative avec d'autres indicateurs |
| Rendement net versé | Somme effectivement reçue | Distinguer le revenu perçu du montant brut distribué |
| Rendement net après impôt | Revenu conservé après imposition | Évaluer le résultat après fiscalité |
En résumé
Calculer la rentabilité d'une SCPI consiste à analyser les revenus distribués, l'évolution du prix de la part, les frais et la fiscalité. Le taux de distribution mesure le revenu brut courant, mais il ne correspond ni au brut fiscal ni au net versé. La PGA et le TRI apportent une lecture plus globale, à condition de comparer des périodes et des méthodologies homogènes.
À lire également :
Quelles sont les SCPI à revenus mensuels en 2026 ?
À retenir
- La rentabilité d'une SCPI combine revenus distribués, évolution du prix de la part, frais et fiscalité.
- Le brut distribué, le brut fiscal et le net versé sont trois notions distinctes.
- Le taux de distribution moyen des SCPI s'est établi à 4,91 % en 2025, contre 4,72 % en 2024.
- La performance globale moyenne des SCPI a atteint +1,46 % en 2025.
- Le TOF moyen s'est établi à 91,3 % en 2025.
- Le TRI mesure une performance annualisée sur une durée donnée ; la PGA complète le taux de distribution sur un exercice.
- Une SCPI comporte un risque de perte en capital, une liquidité limitée et un horizon d'investissement long.
Sources
- ASPIM, Collecte et performance des fonds immobiliers grand public en 2025, 9 février 2026 — Document ASPIM
- ASPIM, Les fonds immobiliers grand public – 4e trimestre 2025, février 2026 — Document ASPIM
- ASPIM, Indicateurs de performance 2025, mai 2026 — Document ASPIM
Conseil
Une analyse patrimoniale gagne à distinguer le revenu brut distribué, le brut fiscal et le net versé, puis à rapprocher ces montants de la PGA, du TRI, des frais et de l'horizon de détention. Cette lecture permet de comparer les SCPI sur des bases cohérentes, en tenant compte du risque de perte en capital et de la liquidité des parts.
À propos de l'auteur